Türkiye borsasının akibetinin Endonezya'ya benzeyeceğine dair çok yorum aldım.
Benzememek için alınması gereken önlemlerden bazılarını sıralayalım:
1) Bir fonun veya aracı kurum hesabının gerçek sahibinin kim olduğunun anlık olarak tespit edilebilmesi.
2) Fon tasfiyelerinin piyasada yeni bir sistemik risk yaratmadan, adil ve şeffaf şekilde sonuçlandırılması.
3) Piyasa dolandırıcılığı suçlularının gerçek anlamda fiilen cezalandırılması.
4) Farklı aracı kurumlarda veya yabancı saklama hesaplarında tutulan payların tek bir menfaat grubuna ait olup olmadığının, merkezi sistemde çapraz veri analizleriyle sürekli denetlenmesi.
4) Serbest dolaşım oranlarının hesaplanması sürecinin uluslararası bağımsız denetim şirketlerinin periyodik onayına açılması.
Tabii en önemlisi, tedbirlerin kağıt üstünde kalmaması ve ikna edici şekilde uygulanması. Bu yaklaşım benimsenirse Endonezya'ya benzemek bir yana dünyadan olumlu bile ayrışabiliriz.
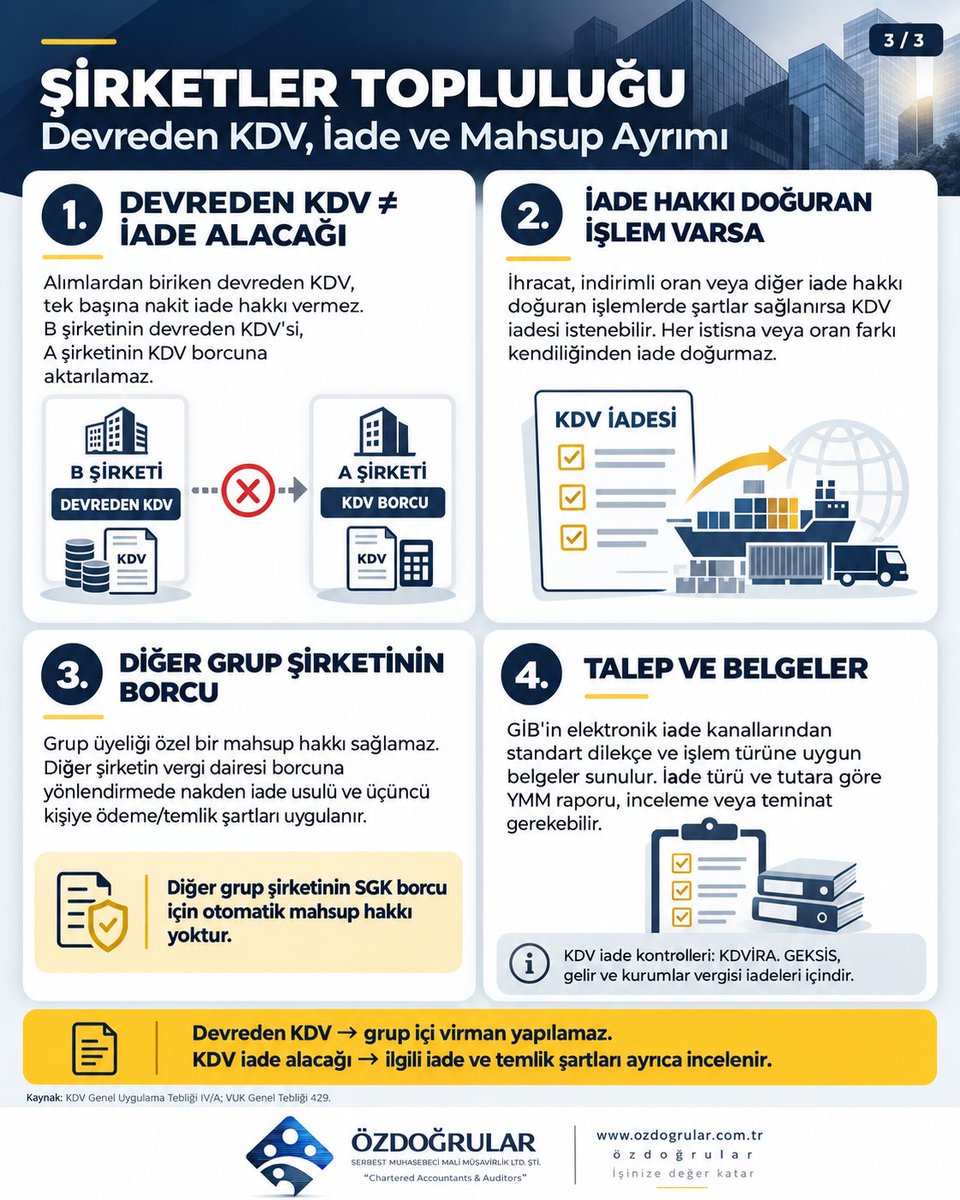
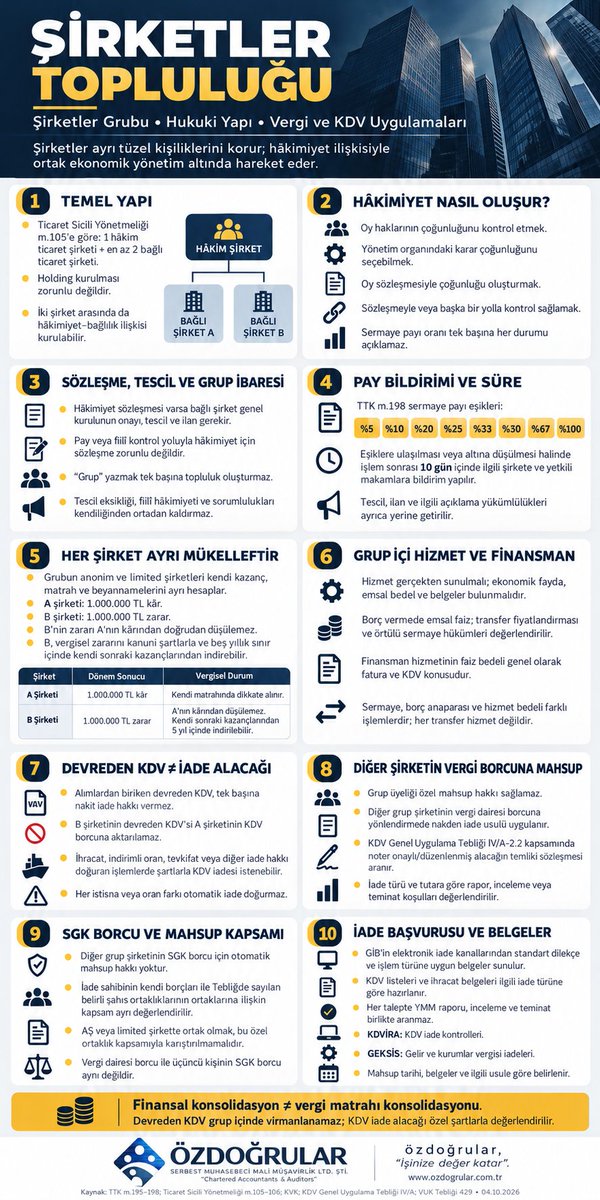
KDV İadesinin Alınmasında Sağlanan Kolaylıklar ve Uygulamada Dikkat Edilmesi Gereken Hususlar - Mehmet Özdoğru
https://t.co/7Mu3tGbb03
https://t.co/LIZLcPvlbO
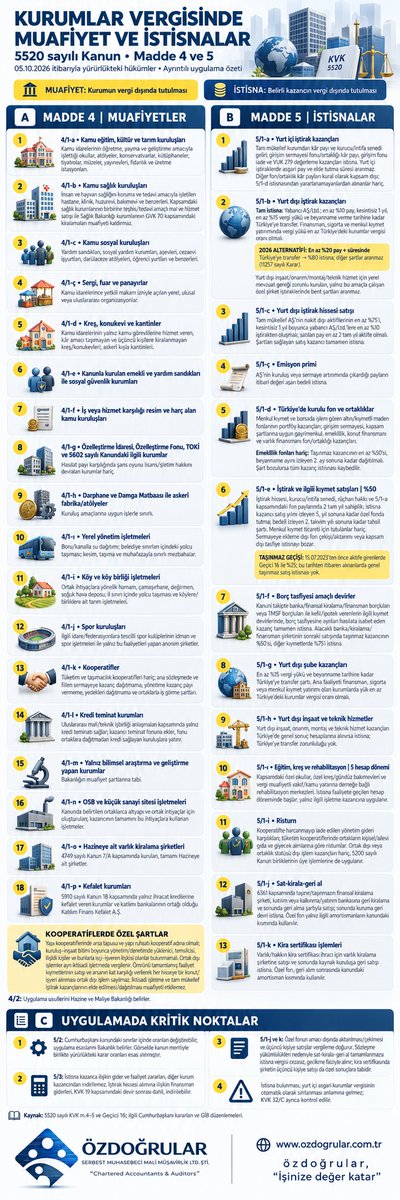
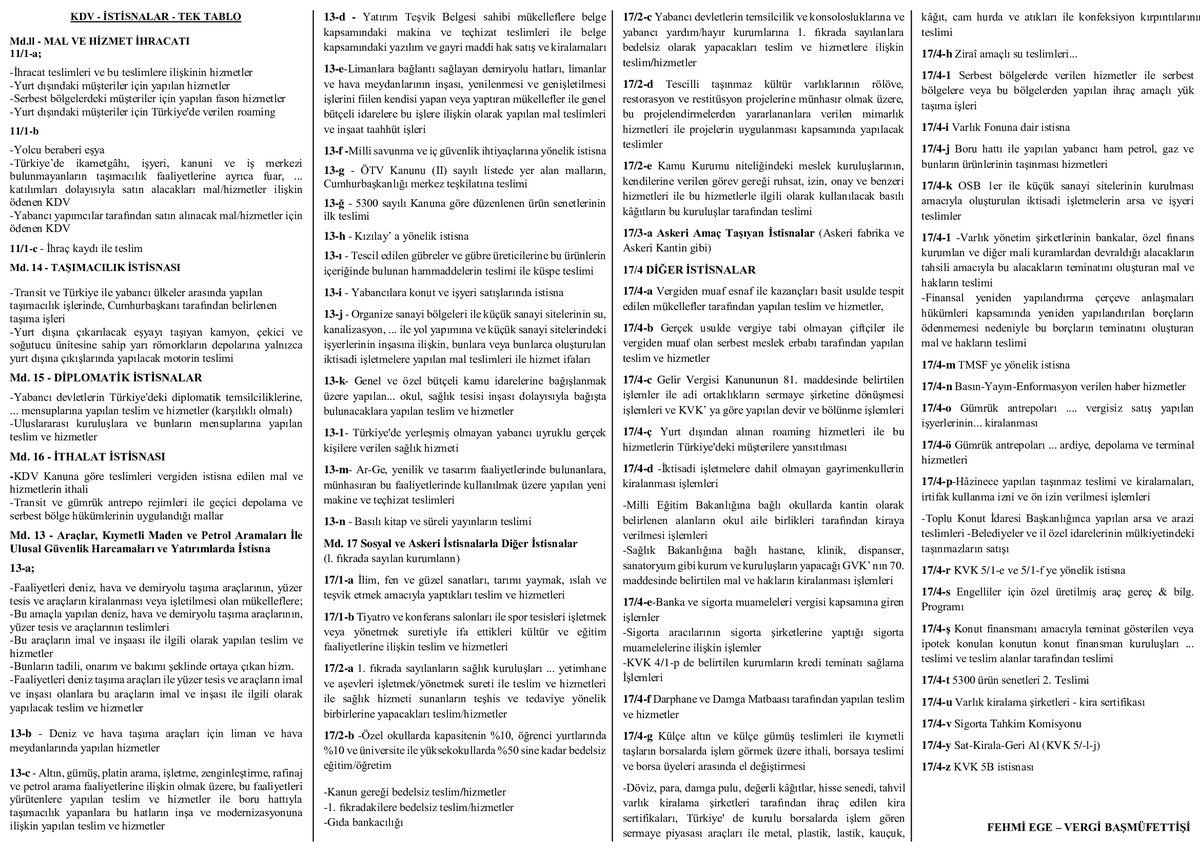
3065 sayılı Katma Değer Vergisi Kanunumuz birçok istisna hükmünü barındırmakta olup zaman zaman istisna hükümlerini hatırlanmakta güçlük çekilmektedir.
Gönderiye konu çalışmada, KDV İstisnalarını tek bir tabloda toplamaya çalıştım. Her bir istisna hükmü, istisna düzenlemesini hatırlatacak şekilde kısaltmalar halinde işlenmiş olup tereddütlü hususlarda Kanun lafzına bakılması yerinde olacaktır.
Tablonun özellikle KDV istisnalarını bütün halinde göstermesi ve istisna hükümlerini hatırlamaya yardımcı olması yönü ile yararlı olabileceği kanaatindeyim.
Faydalı olması temennisi ile…
Fehmi EGE
Vergi Başmüfettişi - YMM (Ruhsat Hak Sahibi)
Tahsilat sorununu nakit sıkışıklığına dönüşmeden önce görmek için şirketlere erken uyarı sistemleri kuruyoruz.
Sistem;
🔹 Ciro ile ticari alacakların büyümesini karşılaştırıyor.
🔹 Müşteri bazında vade ve tahsilat performansını izliyor.
🔹 Geciken ve riskli alacakları erken tespit ediyor.
🔹 Alacak yaşlandırmasını ve tahsilat trendlerini takip ediyor.
🔹 İşletme sermayesi ve nakit ihtiyacındaki bozulmayı gösteriyor.
🔹 Belirlenen eşiklerin aşılması halinde erken uyarı üretiyor.
Örneğin:
Ciro %30 artarken ticari alacaklar %47 artıyorsa, sistem bunu sadece bir bilanço değişimi olarak görmüyor.
🚨 “İncelenmesi gereken tahsilat riski” olarak işaretliyor.
Çünkü amaç tahsilat problemi ortaya çıktıktan sonra çözmek değil,
nakit akışını bozmadan önce fark etmek.
📊 Finansal veriyi erken uyarı sistemine dönüştürüyoruz.
Fintemo | Finansal Analiz & Finansal Erken Uyarı Sistemleri
Meltem Aköz
CPA-Finance Professional
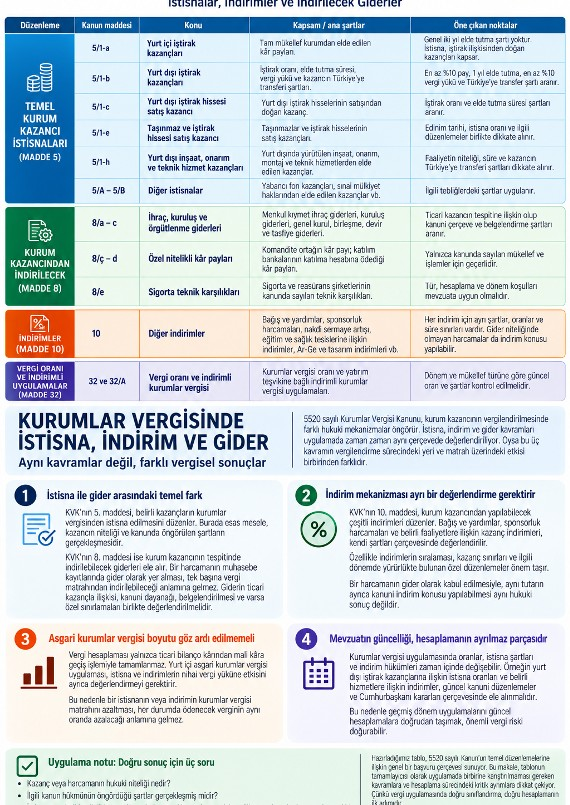
Kurumlar vergisinde istisna, indirim ve gider: incelemenin odağında ne var?
Kurumlar vergisi incelemelerinde bazen tartışma, işlemin kendisinden çok nasıl sınıflandırıldığı üzerinden yürür. İstisna, indirim ve gider arasındaki farkın göz ardı edilmesi, mükellef ile idare arasında ciddi uyuşmazlıklara yol açabilir.
KVK'nın 5, 8 ve 10. maddeleri farklı hukuki düzenlemeler içeriyor. Bir kazancın istisna kapsamında olmasıyla bir harcamanın gider kabul edilmesi veya kanuni bir indirimden yararlanılması aynı şey değil.
İşlemin gerçeği, belgedeki şekilden ayrı değerlendirilemez.
VUK'un 3/B maddesi, vergilendirmede işlemlerin gerçek mahiyetini esas alır. Belge düzenindeki eksiklikler elbette önemlidir. Ancak bir belgenin şekil şartlarına ilişkin sorun ile ticari işlemin gerçekte yapılmamış olması birbirinden farklıdır.
Harcamanın ticari niteliği; ödeme kayıtları, sözleşmeler ve diğer belgelerle birlikte değerlendirilmelidir. Sadece şekli bir eksikliğe dayanarak verilen ret kararlarında, işlemin gerçekliğinin yeterince araştırılıp araştırılmadığı da sorgulanmalıdır.
Vergi kaybı ile ceza arasındaki bağ
Bir istisna veya indirim uygulamasındaki hata, tek başına kaçakçılık suçunun ya da vergi ziyaı cezasının gerekçesi olamaz. Vergi kaybının ve yaptırımın kanuni koşullarının somut olay üzerinden ortaya konulması gerekir.
Öte yandan, her hukuki uyuşmazlık vergi hatalarının düzeltilmesi kapsamında da değerlendirilemez. VUK'un 116-118. maddeleri bakımından açık ve mutlak vergi hataları ile hukuki yorum gerektiren ihtilaflar arasındaki ayrım belirleyicidir.
Değişen mevzuat, değişen hesaplama
Yurt içi asgari kurumlar vergisi ve istisna uygulamalarındaki değişiklikler, kurumlar vergisi hesaplamalarını doğrudan etkiliyor. Özellikle önceki dönemlere ait oran ve koşulların güncel hesaplamalarda kullanılması, hatalı beyan riskini artırıyor.
Vergi incelemesinde asıl tartışma, yalnızca beyan edilen tutarlarla sınırlı kalmamalı. İşlemin gerçekliği, kanuni dayanağı, ortaya çıkan vergi kaybı ve uygulanan ceza birlikte ele alınmalı.
Bir tarhiyatın hukuki dayanağı, iddianın ağırlığıyla değil, somut olayın ve kanunun ortaya koyduğu koşullarla belirlenir. Burhan Can SMMM
Sevgili Mesek Mensubu Arkadaşlar;
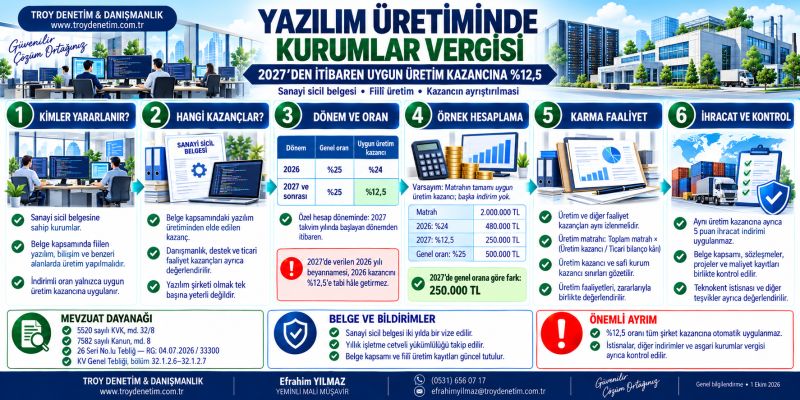
İmalatçı şirketler için 2027’ye girerken önemli bir vergi planlama konusu var: %12,5 kurumlar vergisi uygulaması. 👇👇👇
Burada kritik nokta şu:
“Sanayi Sicil Belgem var, o halde avantajdan yararlanırım.” düşüncesi yeterli değil.
Vergi avantajının sağlıklı uygulanabilmesi için şirketin;
→ Gerçekten imalat yapması,
→ Üretim kapasitesinin ve makine parkının kayıtlarla uyumlu olması,
→ Ürettiği ürünlerin resmi kayıtlarında karşılığının bulunması,
→ Üretim maliyetlerini doğru hesaplayabilmesi,
→ İmalat kazancını diğer faaliyetlerden ayırabilmesi,
→ Fason üretim ve ortak giderleri doğru sınıflandırması,
→ Muhasebe kayıtlarını fiili üretim süreciyle ilişkilendirebilmesi gerekir.
Buradaki temel prensip şudur:
✔️ Belge tek başına yetmez.
✔️ Fiili üretim tek başına yetmez.
✔️ Muhasebe kaydı tek başına yetmez.
Üçünün birbiriyle uyumlu olması gerekir.
Bu nedenle 2026 yıl sonu kapanışı, imalatçı şirketler açısından sadece bilanço hazırlığı değil; 2027 vergi uygulamasına hazırlık açısından da önemli bir kontrol noktasıdır.
Mali müşavirler açısından da 2026 kapanışında bu kontrolün yapılması, 2027’de ortaya çıkabilecek vergi riski ve ispat sorunlarının önüne geçilmesi açısından önemlidir.
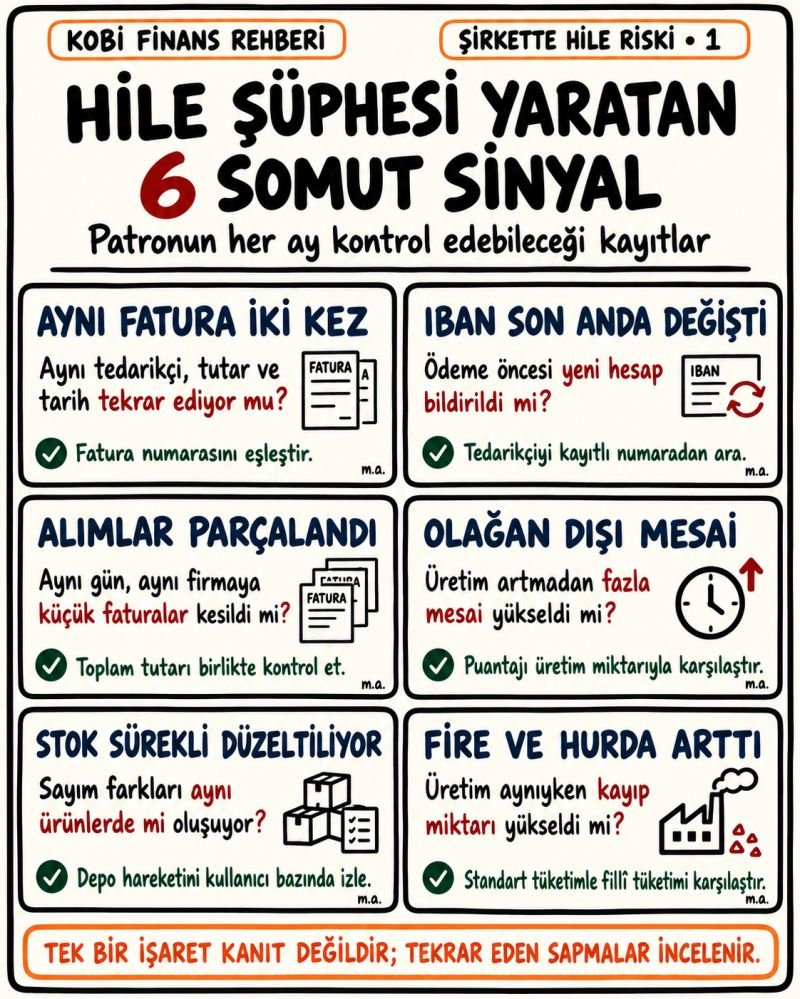
Şirketlerde hile çoğu zaman tek bir büyük olayla ortaya çıkmaz. Önce küçük ama tekrar eden sapmalar görülür.
Aynı faturanın yeniden işleme alınması, ödeme öncesi IBAN değişikliği, aynı tedarikçiye parçalanmış alımlar, üretim artmadığı halde yükselen fazla mesailer, sürekli düzeltilen stoklar veya açıklanamayan fire artışları...
Bunların hiçbiri tek başına hile kanıtı değildir. Ancak aynı tür sapmalar tekrar ediyorsa artık rakamın arkasına bakmak gerekir.
İşletmeler için en pratik yöntemlerden biri, her ay düzenli olarak birkaç kritik veriyi karşılaştırmaktır:
Fatura → ödeme → tedarikçi → stok → üretim → personel
Bu zincirde birbirini doğrulamayan hareketler varsa inceleme alanı daralır.
Özellikle büyüyen şirketlerde kontrol sistemi, sadece muhasebenin doğru tutulması için değil; şirketin parasının, stokunun ve varlıklarının korunması için gereklidir.
📌 Şirkette Hile Riski serisinin ilk konusu: Hile şüphesi yaratan 6 somut sinyal.
Devamında satın alma, stok, üretim, personel, tahsilat, ödeme ve yetki kaynaklı hile risklerini tek tek ele alacağım. Meltem AközCPA-Finance Professional
Meslek camiamız için önemli gelişme ❗️
Yazılım hatası veya her ne sebeple olursa olsun mutlaka çoğumuzun başına gelen bu E-defter geç yükleme cezalarını mahkeme yoluyla iptal ettirdik 💪🏼
Buradaki en önemli husus ; ihbarname geldiği an 30 gün süresini kaçırmadan dava dosyasını açmayı unutmayalım.
İdarenin ceza kesmek için fırsat kolladığı bu dönemde bundan sonra tüm ihbarnameleri yargı yoluna taşıyacağız.