#InocenciaFiscal#MediaSanción#Diputados
La Cámara baja aprobó y giró al Senado el proyecto de ley de "Inocencia Fiscal II".
Luego de dos horas de debate, la iniciativa recibió 139 votos positivos, 110 negativos y 2 abstenciones.
🚨 Reforma a la Ley de Inocencia Fiscal: el proyecto ya tiene dictamen y se espera su tratamiento en el Congreso este mes.
Claudia Cerchiara conversa con César Litvin sobre el impacto de las medidas.
▶️Disponible en Errepar Play: https://t.co/5T1StA5jf0
🎤 Las reformas económicas y la competitividad estarán en el centro del debate en una nueva edición de Clarín Eventos.
El ciclo "Democracia y Desarrollo" reunirá a referentes del ámbito público y privado para analizar los desafíos vinculados con la inversión, la desregulación y el crecimiento económico.
💬 @CRLitvin, CEO de Lisicki, Litvin & Abelovich, participará del panel "Reformas económicas: presente, futuro y transición", donde compartirá su visión sobre la reforma impositiva y la promoción de inversiones junto a Nadín Argañaraz, Luciano Laspina, Gerardo Martínez y Daniel Funes de Rioja.
📅 Martes 11 de agosto | 10:15 h
📍 MALBA – Av. Pres. Figueroa Alcorta 3415, CABA
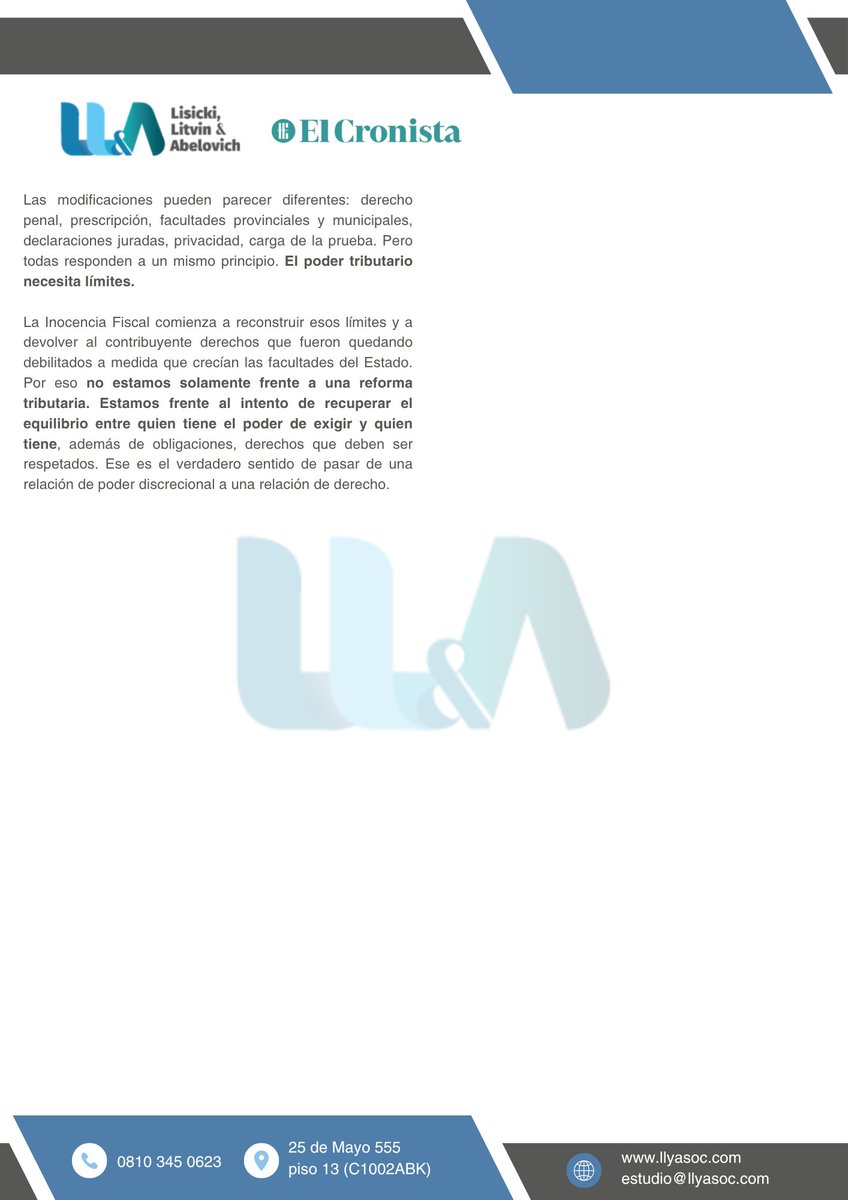
📰 "Cuando el contribuyente deja de ser sospechoso"
En su columna para el @Cronistacom, César Litvin (@CRLitvin), CEO de Lisicki, Litvin & Abelovich, sostiene que la #InocenciaFiscal "pretende modificar la lógica con la que durante décadas se construyó la relación entre el Fisco y el contribuyente".
📖 Leé la columna.
El ministro de Economía, Luis Caputo, presentó el proyecto de reforma de la Ley de Inocencia Fiscal
A continuación, las cuatro modificaciones centrales que se destacaron en la presentación de la iniciativa:
1. Sujetos, Requisitos y Grandes Contribuyentes
Ampliación del universo de sujetos y tratamiento de Grandes Contribuyentes:
-Ampliación del universo: Se eliminan los topes o barreras patrimoniales y de ingresos. El régimen queda abierto para todas las personas humanas y sucesiones indivisas.
-Tratamiento de Grandes Contribuyentes: Quienes revistan esta categoría ante ARCA podrán adherir a la "modalidad simplificada" a los fines prácticos de que el fisco les preliquide el impuesto y para efectuar el pago, aunque no gozarán de las presunciones, efectos liberatorios ni demás beneficios previstos en la ley.
2. Redefinición de "Discrepancia Significativa" (Modificación del Art. 40)
Se ajustan los parámetros y causales por los cuales ARCA puede quebrar la presunción de exactitud del contribuyente:
-Diferencia Porcentual: Se configura discrepancia si ARCA detecta un incremento del impuesto determinado o una reducción de los quebrantos impositivos (lo cual implica una mejora técnica respecto del texto actual que hablaba de "saldos") por un porcentaje no inferior al 15%.
-Umbral mínimo: Aún superando el 15%, no habrá exclusión del régimen si la diferencia nominal reclamada no alcanza el equivalente al 5% del monto de evasión previsto en el Art. 1° de la Ley Penal Tributaria (es decir, no alcanza los $5.000.000.-).
3. Carga de la Prueba, Rectificativas y Presunción en IVA (Incorporaciones al Art. 40)
Inversión de la carga probatoria y salvataje por rectificativa:
-Límites Probatorios: Se invierte la carga de la prueba hacia ARCA. Para sostener una discrepancia significativa, el fisco no podrá utilizar presunciones sino que solo podrá valerse de la información declarada, sus propios sistemas o datos de terceros.
-Salvataje por Rectificativa y Pago: Se otorga una oportunidad al contribuyente para no perder el régimen. No se considerará configurada la discrepancia si el contribuyente presenta una DDJJ rectificativa y cancela/regulariza la diferencia (más intereses) en un plazo no mayor a 15 días hábiles tras ser notificado de la liquidación administrativa (por ingresos directos) o de la determinación de oficio. En el texto actual esto sólo se permitía en el caso de uso de facturas apócrifas.
4. Mecanismos de Reintegro Acelerado (Incorporación Art. 42 bis)
Restablecimiento de la presunción y reintegro con intereses en plazo expedito:
-Si el contribuyente paga el ajuste para no perder el régimen y posteriormente se revoca la impugnación de ARCA, se le restablece plenamente la presunción de exactitud.
-En este escenario, ARCA está obligada a reintegrar los importes con intereses de repetición en un plazo expedito no mayor a 45 días hábiles desde la notificación de la resolución firme.
💰 ¿Las inversiones pagan impuestos? La respuesta puede cambiar por completo tu rentabilidad.
En #Juntala, el podcast de @larilopezcalvo, el Dr. @CRLitvin, CEO de Lisicki, Litvin & Abelovich, analiza cómo la carga tributaria impacta en las inversiones y comparte las claves para tomar decisiones financieras con una mirada fiscal.
🎧 Mirá la entrevista: https://t.co/C107gMmakA
📢 Webinar | Invertir en el exterior hoy: oportunidades globales y eficiencia fiscal
🕘 Comienza hoy a las 9 h
Los invitamos a participar de este encuentro organizado junto a BlackTORO Global Investments, con la exposición del Dr. César Litvin, CEO de Lisicki, Litvin & Abelovich, y Fernando Marengo, Chief Economist & Partner de BlackTORO Global Investments.
💻 Modalidad: Zoom
🔗 https://t.co/GQ9Z444XxN
🆔 ID: 864 5046 5100
¡Los esperamos!
📺🎙️El Dr. César R. Litvin (@CRLitvin), CEO de #LLyA, analiza junto a #AntonioLaje por @A24COM, los puntos clave del proyecto de Ley de #InocenciaFiscal que impulsa importantes cambios para los contribuyentes.
🗣️"Cualquier persona que ingrese al régimen y cumpla correctamente con sus obligaciones tendrá importantes beneficios fiscales", Litvin.
https://t.co/vBt1M0mNew
Dólares del colchón: cuáles son los cambios que el Gobierno incluirá en el nuevo proyecto de ley de Inocencia Fiscal
Mención del Dr. @CRLitvin, CEO de #LLyA
➡️https://t.co/INT8Rv9c16
✍️Nota de @agudevincenzi para @clarincom
#FAL
El Poder Ejecutivo reglamenta el Fondo de Asistencia Laboral (FAL)
El decreto establece que los fondos se constituirán mediante cuentas individuales por empleador estructuradas como Fondos Comunes de Inversión (FCI) o Fideicomisos Financieros.
Estos vehículos estarán autorizados, supervisados y regulados por la Comisión Nacional de Valores (CNV).
La "Cuenta Individual del Empleador" reviste carácter de patrimonio separado, inalienable, inembargable y de afectación específica.
Se caracteriza por ser un fondo común y global para la nómina de la empresa, no individualizable por trabajador en su etapa de acumulación.
Las políticas de inversión de estas carteras quedan limitadas con exclusividad a instrumentos emitidos y negociados en la Argentina, prohibiendo activos o subyacentes radicados en el exterior, potenciando la inversión productiva local.
El empleador deberá obtener un identificador único denominado "ID FAL" y declararlo ante ARCA. ARCA centralizará la recaudación mensual integrándola en la Declaración Jurada de las obligaciones de la seguridad social a través de la Contribución Unificada de la Seguridad Social (CUSS).
Si una empresa omite informar un ID FAL válido, ARCA retendrá de manera transitoria las sumas previendo asignaciones de oficio coordinadas con la CNV si la irregularidad persiste por más de un mes.
Para mitigar los costos del pasaje al nuevo sistema y resguardar la liquidez de los fondos, el decreto declara la exención total del impuesto sobre los créditos y débitos en bancarios para las cuentas exclusivas de estos vehículos de inversión colectiva, extendiendo el beneficio a las suscripciones y rescates de cuotapartes.
Acceda al Decreto 408/2026:
https://t.co/VqdyXibZwq
#BlanqueoLaboral
El Poder Ejecutivo reglamenta el Régimen de Promoción del Empleo Registrado (blanqueo laboral)
El principal incentivo del blanqueo laboral radica en una condonación de la deuda por capital e intereses generada por la falta de pago de aportes y contribuciones con destino a los subsistemas de la Seguridad Social (como las cajas de jubilaciones, asignaciones familiares, el Fondo Nacional de Empleo, entre otros).
Los porcentajes específicos de condonación de deuda previsional se aplican gradualmente sobre los saldos determinados.
Para aquella porción de la deuda de la seguridad social que no resulte alcanzada por la condonación total, el decreto instruye a ARCA para implementar un Plan de Facilidades de Pago con condiciones financieras favorables para asegurar que las empresas regularicen su situación sin asfixiar su capital de trabajo.
Acceda al Decreto 409/2026:
https://t.co/2JJexZ4Fvo
🆕El podio de los “peores” #impuestos de @CRLitvin, CEO de #LLyA: cuál es el “más tóxico” y la razón por la que no puede eliminarse
El tributarista describió los cuatro tributos que más daño hacen a la actividad económica argentina y explicó por qué su eliminación es, en varios casos, prácticamente imposible.
👉https://t.co/iv6hXYA2ER
Vía @Cronistacom
📢 En entrevista con @diegosehinkman por @todonoticias, el Dr. @CRLitvin, CEO de Lisicki, Litvin & Abelovich, analizó las últimas medidas económicas del Gobierno y destacó la prórroga de #Ganancias y #BienesPersonales, junto con la reducción gradual de las retenciones a las exportaciones.
▶️Entrevista completa: https://t.co/thj38pzjf7
#SúperRIGI
El Poder Ejecutivo ya envió al Congreso el proyecto de ley denominado “Régimen de Incentivo para Grandes Inversiones en Nuevas Industrias”, conocido como “Súper RIGI”.
El proyecto fija un piso mínimo de inversión de US$ 1.000 millones por iniciativa y exige ejecutar al menos el 20% de ese monto durante los primeros dos años desde la adhesión.
La iniciativa también prevé una alícuota reducida de 15% en el Impuesto a las Ganancias para los proyectos adheridos, un régimen de amortización acelerada y la posibilidad de deducir quebrantos sin límite temporal.
Se exime de derechos de importación y exportación a bienes vinculados con el proyecto y a los productos exportados bajo el régimen. Y un sistema de devolución de IVA mediante certificados fiscales.
Además, el proyecto prevé una reducción de contribuciones patronales al 10% para nuevas relaciones laborales generadas por los proyectos adheridos.
Se habilita un esquema progresivo de libre disponibilidad de divisas provenientes de exportaciones: 20% al primer año, 40% al segundo y 100% al tercero.
En materia de estabilidad jurídica, el proyecto garantiza un plazo de 30 años de estabilidad normativa en cuestiones tributarias, aduaneras, cambiarias y de seguridad social.
El texto establece que las provincias y municipios deberán adherir expresamente al régimen para que los proyectos localizados en sus territorios puedan acceder a los beneficios nacionales. Cualquier norma local que limite o altere los incentivos previstos podrá ser considerada “nula de nulidad absoluta e insanable”.
Acceda al texto completo de la iniciativa:
https://t.co/CwWrhV67ZX
#BajadeRetenciones#Soja#Trigo#Cebada
El Presidente Javier Milei anunció la baja de retenciones al trigo, la cebada y la soja.
Las retenciones de trigo y cebada bajan del 7,5% a 5,5% a partir de junio 2026.
Respecto a la soja, a partir de enero 2027, según la evolución de la recaudación, se reducirá entre un cuarto de punto y medio punto por mes de manera continuada hasta el 2028.