Od 1 stycznia 2027 r. oszczędności i inwestycje możesz trzymać na osobistym koncie inwestycyjnym (OKI) bez podatku Belki. Weźmy 25 000 zł w dziesięcioletnich obligacjach EDO: poza OKI oddałbyś z odsetek 3 283 zł podatku, a na OKI zapłacisz ok. 670 zł (przy dzisiejszym oprocentowaniu i inflacji 3,4%). Lokaty i obligacje detaliczne są zwolnione z podatku do 25 000 zł, a razem z polskimi akcjami i obligacjami notowanymi na giełdzie do 100 000 zł średniej wartości konta.
Rząd nie ukrywa, po co mu OKI. W uzasadnieniu ustawy czytamy, że gospodarstwa domowe trzymają „niemal 1,3 bln zł w formie depozytów bankowych i gotówki”. W latach 2019–2024 depozyty i gotówka urosły o 620 mld zł, a fundusze, akcje i obligacje tylko o 172 mld zł. OKI ma przesunąć część tych pieniędzy na rynek kapitałowy, najlepiej polski.
Osobiste konto inwestycyjne (OKI) — dlaczego każdy powinien je założyć?
👇 LINK w komentarzu
🇵🇱 Okay my final Poland video because we're leaving soon!
It was really fun and we had a great time
I liked Warsaw most to be honest, a very modern city, a bit like East Asia in terms of modernity, with rapid delivery services and apps, everything just works great and fast
I'm not saying it's perfect btw, there's moments where you still realize it's Eastern Europe (or as they'd like to call it Central Europe) but then the difference is they generally solve problems fast and pragmatically
Many shops you go will actually have a long line at the checkout, annoying, but usually there's a second checkout but it's closed
That's because Poland too has a big labor shortage, one of the lowest fertility rates in Europe, so they too kinda have to import people, but they choose to import them from Ukraine and Belarus (and some South Asians actually too)
But wait, so that checkout line is closed yes? I'm so used to Portugal where there is zero incentive to then open another checkout counter but in Poland usually within a few minutes they notice it's busy and open another counter. I know, basic stuff but hard to come by these days. They're fast and pragmatic
Ordering flowers for my gf was easy, the flower shop has an IG (but I don't) so I msg them over Whatsapp, they immediately respond, give me some options, I say what I want, address, payment link with Stripe (!) and done delivered at my hotel by a nice guy. All soooo smooth. Fast response, friendly people. Things just work here!
Poland has done a great job keeping bad immigrants out while bring good immigrants in. The Ukrainians and Belarussians are neighbors and their cultures overlap strongly with Poland. So they fit in easily. Same cultures, same religions, same routines etc. for the most part
A young Polish Uber driver I talked to said to him Krakow (his city) looks just like Lviv in Ukraine, so it's easy for Ukranians in Poland to integrate
There's a lot of police presence in places, and military vehicles also (probably cause of the Ukraine war), the security at the Warsaw Airport is not done by some 5 layer outsourced company with staff that hates you, but by friendly people from the Polish Border Guard (Straż Graniczna) wearing military uniforms
Warsaw has lots of skyscrapers now, and actually the tallest in Europe now at 310 meters is the Varso Tower, crazy!
Poland is a booming economy and growing fast. When you're growing of course it's easy to make things go well. I'd say it's important for Poland to look ahead carefully and don't make the same mistakes that Western Europe did when everything was going well and we were very rich
We became complacent, stagnant, added regulatory burdens, became overly obsessed with climate change and the environment, and imported the lowest quality tier of people from cultures that hate our guys and are diametrically opposed to Western culture
That last part is especially interesting considering Poland's history, where 6 million (!) or 20% of the country was ruthlessly murdered in World War II
I think that gives them the power to not have to be politically correct about immigration like Germany, because Poland after all was the victim, while Germany then was the purpetreyor. Which is why Germany does have to be so politically correct about it, due to extreme historical guilt
You walk on the streets of Poland in the day and at night and you see the difference what sane policy does to daily life
We're all dealing with the echoes of history
So my message to my Polish friends: don't make the same mistakes Western Europe did and you will soon be the richest, safest, most modern country in Europe and hopefully then have the power to be the new leader of Europe
And maybe you can then save Europe as a whole!!
Niech żyje Polska! 🇵🇱
"Inwestorzy dla inwestorów"
Przemysław Staniszewski @AnalitykF
Paweł Malik @PawelMalik_GG
Paweł Kędzierski @Zawodinwestor
Kamil Sochanek @ksochanek
Mariusz Hojda @k0g00t
17 października 2026 (sobota)
aula nr 1 CKU na UE we Wrocławiu
11:00 - 19:00
NIE MOŻE WAS ZABRAKNĄĆ!
Mam trójkę dzieci autystycznych. Jeden syn sprawiał problemy w szkole (z zerówki chcieli go wyrzucić) - w pierwszej i drugiej klasie potrafił pobić się z innymi. Często byłem wzywany do szkoły. Dzięki ciężkiej pracy wychowawczej udało się nauczyć go właściwego zachowania. 🧵
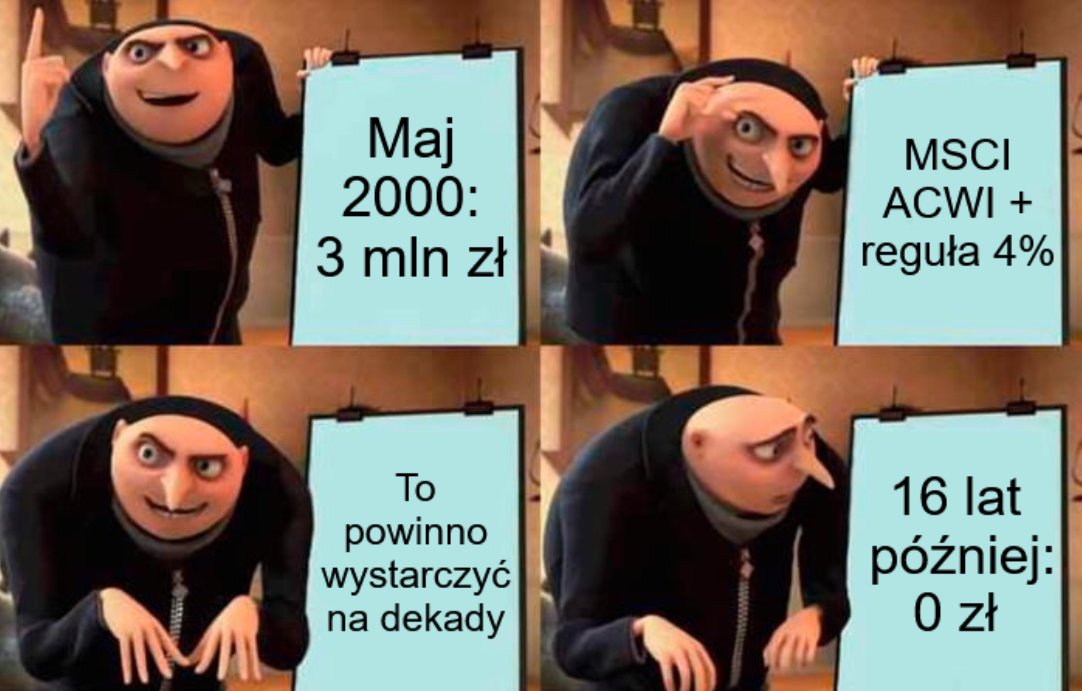
3 mln zł, globalne akcje, reguła 4%... i po około 16 latach 0 zł! Jak to możliwe, skoro bez wypłat ten sam portfel urósłby do ok. 6,7 mln zł?
Zapraszam do przeczytania nowego wpisu na blogu: https://t.co/Z8seuyJ1lI
Dzięki niemu zrozumiesz ryzyko sekwencji stóp zwrotu!
The only programmers who are really in trouble with the competition from artificial intelligence are the ones who insist the world today isn't all that different from the one we lived in last year.
Embrace the paradigm shift or perish.
(This has always been true.)
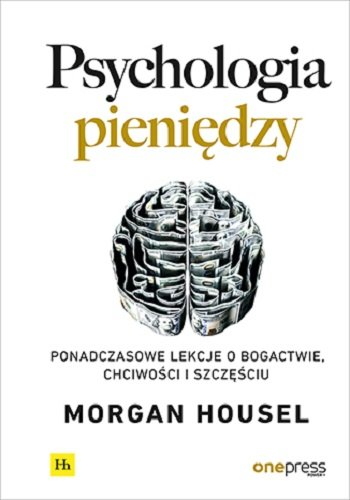
CZYTANIE DLA BOGACTWA #2
Morgan Housel
Psychologia pieniędzy. Ponadczasowe lekcje o bogactwie, chciwości i szczęściu.
Rok wydania oryginalnego: 2020
Wydawnictwo: Onepress
Cena: 35,40 zł w sklepie wydawnictwa
Ta książka to jest po prostu podręcznik obowiązkowy przed rozpoczęciem pierwszej pracy. Powinna być lekturą dla uczniów ostatnich klas szkoły średniej. Napisana prostym i zrozumiałym językiem przez dziennikarza, więc z należytym szacunkiem dla czytelności o komunikatywności dla odbiorcy.
Housel stawia hipotezę, że to w wielu przypadkach nie wiedza decyduje, że ktoś lepiej zarządza pieniędzmi tylko konsekwencja, przestrzeganie prostych reguł. Wiedza w finansach jest przereklamowana, a temperament niedoszacowany. Często ludzie o dość przeciętnych kompetencjach, ale KONsekwentni dochodzą dalej niż błyskotliwi, którzy chcą szybkiego wzbogacenia się. Podejście do pieniędzy i zarobkowania to kwestia często nastawienia, mentalności i kontroli samego siebie
Jak czytacie @AlkoInwestor to możecie być pewni, że znajdziecie źródło jego wielu wpisów właśnie w tej książce, bynajmniej to nie zarzut - wręcz przeciwnie. Dla przykładu autor podkreśla, że bogactwo jest tym, czego nie widać: niewydanymi pieniędzmi, niezakupionym statusem, nieopowiedzianą historią o tym, że „stać mnie”. Samochód nie jest aktywem. Jest zeznaniem, ile kapitału już umarło, żeby ktoś pomyślał o Tobie lepiej.
Sławne - "już wyciągam excela", który stosuje najbardziej popularny finansowy influ na X to jest właśnie pokazanie zysku alternatywnego dla wydatków na odrobinę luksusu. Natomiast Housel nie propaguje dziadowania i życia w worku, tylko rozróżnianiu czystej konsumpcji od budowy majątku. Do jednego i drugiego służy to samo - owoc naszej pracy zarobkowej.
Housel wskazuje również na ważny czynnik szczęścia. Ile byłby wart dziś Warren Buffet, gdyby zamiast w rodzinie maklera giełdowego i kongresmena z Nebraski urodził się w rodzinie polskiego chłopa? Jako dziesięciolatek zamiast rozwozić gazety walczyłby z głodem i próbował przeżyć okupację jednego z najeźdźców. Więc wskazuje jak wiele musi się zgrać okolicznych spraw, by móc faktycznie budować majątek.
Ja natomiast uważam, że obecnie Polska ma najlepsze możliwości i zarobkowania i pomnażania majątku w historii. Zawsze możemy powiedzieć, że najlepszą decyzją było kupienie mieszkania 20 lat temu, ale uwierzcie mi - dziś też są jakieś możliwości, a jakie to się dowiemy za 20 lat jak ludzie je wykorzystujący opowiedzą 😐 - już widzę te komentarze - ale k..a odkrycie?
Nie będę się więcej rozpisywał, w poprzednim wpisie podawalaście ją jako pierwszą do zaczęcia w ogóle lektur finansowych. Zgadzam się - idealna dla 18-20 latka by zrozumieć przed podjęciem pierwszej pracy. Jak macie dorastające dzieci - to jest lektura obowiązkowa dla nich. Jeśli Wam forsa ucieka między palcami - to nie wstyd zajrzeć do tej książki też w wieku trochę starszym.
Wrzuciłem okładkę z netą, bo chociaż miałem dwa egzemplarze, to obydwa rozdałem ludziom dla mnie ważnym 💪
Ten wybór to nie zaskoczenie, następną już trochę Was zaskoczę, ale to ma być spis subiektywny, więc trochę też takich książek, które mnie ukształtowały.
Prosiliście w komentarzach o polecajki książek dla początkujących na temat finansów i inwestowania dla każdego, kto jest w stanie generować jakieś nadwyżki, więc zaczynamy cykl - CZYTANIE DLA BOGACTWA*.
Na początek:
George S. Clason
Najbogatszy człowiek w Babilonie
Rok wydania: 1926 🤯
Wydawnictwo: EMKA
Cena: 14 zł (najniższa jaką znalazłem - jedna kawa na mieście 😉)
Przyglądam się sporowi na temat FIRE, wczesna emerytura finansowa niezależność.
Z jednej strony mamy grupę, która ograniczając konsumpcję do absurdu odkłada każdy grosik, z drugiej strony grupę, która mówi - nie wiadomo co się wydarzy, można umrzeć wcześnie - po co oszczędzać i inwestować.
Ja stoję na stanowisku - dziesięciny, czyli odkładaniu dziesiątej części dochodu, o której dużo znajdziecie właśnie w tej książce.
To znaczy - nie ma co sobie odmawiać nie wiadomo jak dużo, żeby mieć stopę oszczędności rzędu 30-40% dochodu. Warto korzystać z życia, ale te 10% dochodu można odkładać bez jakiegoś wielkiego wyrzeczenia. I nawet te 10% dochodu po latach może urosnąć do wielomilionowego majątku - jeżeli sami z niego nie skorzystacie, to zawsze Wasze dzieci będą mogły powiedzieć, że zostały zaproszone do Klubu Szczęśliwego Plemnika, czyli że dobrze wybrały rodziców 😉
Jak to zrobić, czyli 8 praktycznych sposobów na odkładanie dziesięciny pisałem tu - https://t.co/g5Rt7rGlV8
Właśnie między innymi o tym traktuje Najbogatszy człowiek w Babilonie. To jest dobra książka, żeby zacząć w ogóle generować jakieś nadwyżki od dochodu, który osiągacie. To jest książka o wyrobieniu w sobie nawyków, napisana trochę jak dla piętnastolatka, ale to i wtedy właśnie powinniśmy wypracowywać nawyki.
Przyznam się szczerze, że przeczytałem ją już po 40tce, ale i tak sam stosowałem to co tam napisane wcześniej. Porady są zebrane w krótkie historyjki, które dzieją się w starożytnym Babilonie. Nie ma tam giełdy, ETFów, dźwigni, ale są pożyczki, oszczędności, praca, pomnażanie majątku, życie ponad stan. I są proste porady jak zrobić porządek ze swoim finansowym życiem.
Książka daje 7 praktycznych sposobów na budowę bogactwa, czyli:
1. Zacznij napełniać swoją sakiewkę - czyli pracuj i zarabiaj
2. Kontroluj wydatki - czyli wydawaj mniej niż zarabiasz
3. Pomnażaj majątek - czyli nadwyżkę z pkt 2 inwestuj
4. Chroń swój majątek przed utratą - jak to mówił Buffet - po pierwsze nie trać, po drugie nie trać i po trzecie - nie trać
5. Zainwestuj w miejsce do zamieszkania - czyli KUP nieruchomość, nie płać komuś raty jego kredytu
6. Zabezpiecz sobie dochód na przyszłość - w pewnym wieku zdolności zarobkowania spadają, więc trzeba budować inwestycje tak, by przynosiły stały dochód,
7. Zwiększaj możliwości zarobku - czyli szukaj inwestycji, które dają lepsze możliwości.
Praktycznie co rozdział to jest w prosty sposób pokazane jak porządkować swoje finanse.
Niby proste, ale wiemy dobrze z życia że jednak bardzo trudne. Książka to taka bajeczka, napisana w bardzo przystępnej formie. Fakt, że po 100 latach wciąż można czytać ją z wypiekami pokazuje tylko jej ponadczasowość.
Możecie sobie za 14 zł iść na kawę na mieście, a możecie kupić prostą receptę na zmianę swojego życia.
Wg mnie - dla kogoś kto ma problem z wydatkami, za małymi dochodami, kontrolą samego siebie - to jest książka z serii - muszę ją przeczytać. Dla polepszenia bytu swojego i swojej rodziny.
Miłej lektury, książki będę prezentował chronologicznie, czyli od najprostszej. Ta jest do przyswojenia nawet dla 12 latka 😉
* Będzie 15-17 książek (będę chciał się zmieścić w 15, ale mam przygotowane na ten moment 18).
@tomo9000p@KrystianLaskow1 Taki last dance mógłby się wydarzyć, ale przy stopach na poziomie 0-1%. W najbliższych latach cudem byłaby główna stopa procentowa na poziomie 2%.
U-turn na rynku IT w Polsce po pierwszym zachłyśnięciu AI
Rynek IT odbija w największych polskich miastach. W Łodzi liczba ofert wzrosła aż o 171 proc., w innych dużych miastach też wysoko. Widać też wzrost wynagrodzeń.
"Aktualnie często słyszymy o firmach, które zachłyśnięte rozwiązaniami AI najpierw wstrzymały rekrutacje lub zredukowały personel, by po czasie weryfikacji realiów ponownie rekrutować"
Więcej o stawkach, trendach itd. pisze
@GSuteniec
"https://t.co/73pWqi0otv
@GSuteniec