Home
Language
English
Türkçe
Bahasa Indonesia
About
Privacy Policy
Terms of Service
Pricing
Sign In
Download All
Share
KP@FOMOSoc
@FomoSoc
Top 25 finance substack | Institutional insights | Cross-sector coverage but AI focused | Not investment advice
Joined December 2025
134
Following
658
Followers
229
Posts
KP@FOMOSoc
@FomoSoc
about 9 hours ago
https://t.co/H6axdftTKA
KP@FOMOSoc
@FomoSoc
about 9 hours ago
當大家都在談 AI 泡沫什麼時候會破滅,Howard Marks 反而認為,我們應該要有面��「未知」的勇氣。 橡樹資本(Oaktree)創辦人 Howard Marks 日前接受了 Bloomberg 訪談。 當主持人問到「AI 到底是不是非理性狂熱?」以及「聯準會的舉動代表了什麼?」時,Marks 給出了他的回答。 我挑選了三個最值得深挖的維度,結合我的觀察分享給大家。 ■ 把「不確定」誤判成「非理性」 三十年前,聯準會主席格林斯潘(Alan Greenspan)用「非理性狂熱(Irrational Exuberance)」警告美股過熱。今天,很多人用同樣的詞彙來形容 AI 概念股。 但 Marks 表示: 「毫無疑問我們正處於狂熱之中。但問題在於,今天的 AI 狂熱,真的屬於『非理性』的嗎?」 大眾���犯的認知錯誤,是在面對「極高的不確定性」時,直接將其等同於「非理性的追捧」。 要證明現在的 AI 投資浪潮屬於非理性,前提是你必須能算出它的「內在價值」,並發現當前價格遠遠偏離了這個價值。 但 Marks 直言,目前根本沒有人能告訴他,AI 最終能做到什麼、什麼時候能達到、能為企業產出多少具體獲利。 AI 是我們這輩子見過最強大的力量,同時也是最難具體描述與量化的概念。當上限未知、未來現金流極度模糊時,用今天的價格去判定「太貴」,本身就是一個無法成立的命題。 將「無法預估」直接等同於「狂熱泡沫」,本質上是大腦在面對未知時,急著貼標籤來消除焦慮的本能反應。 Marks 提醒我們:在標籤貼下去之前,先承認一��「我不知道」,反而是更誠實的起點。 ■ 投資人怎麼下注? 承認了「不知道」之後,投資人依然可以採取行動。 Howard Marks的原則是: 不確定性極高,我們仍然可以選擇投資,關鍵在於調整下注的方式。 散戶常將投資簡化為 0 與 1 的二元對立:許多人選擇全倉梭哈追高,另一群人則站在場邊,完全不敢下場。 Marks 認為,面對高不確定性的顛覆性科技,投資人應該專注於調整「參與的形式」與「下注的體量」: 當確定性較高時(例如買入有穩固本業的 Hyperscaler),你可以透過較重的倉位贏取報酬。 當不確定性極高但潛力巨大時(例如純 AI 新創),你必須嚴格控制注碼以留在場內,確保自己既能享受潛在的上行空間,又不會因為單一波動而被清場。 這就像打德州撲克���到一手中等牌力的牌:聰明的玩家會選擇放小注留在底池裡,繼續觀察局勢。 如果你只有五成的把握,就絕對不該把九成的身家押進去。 ■ 聯準會越透明,市場反而越脆弱 承認無知,是投資人保護自己的第一步。但過去十幾年,Fed一直在做一件相反的事:試圖讓所有人相信,未來是可以被預告的。 當主持人問及對聯準會溝通機制的看法時,Marks 提出了一個非常反直覺的觀點: 「我認為溝通越少越好……當央行總裁減少向大眾預告行動時,人們就必須讓自己的投資組合與業務變得反脆弱,這對整個社會來說是更好的。」 主流觀點深信:Fed 講得越清楚、路徑越透明,市場就越有確定性、越安全。 Marks 卻點出了一個殘酷的現實:過度透明,本身就是脆弱的根源。 過去十幾年,全球金融市場養成了一個壞習慣:「��聯準會的臉色吃飯」。央行只要釋放一點點升息或降息的風聲,股市就會大震盪。 當 Fed 不斷給出完美的「前瞻指引(Forward Guidance)」,市場所有人就會朝同一個方向押注,把槓桿拉到極致。 一旦真實世界稍微偏離了央行的劇本,一場地緣政治衝突、一筆突發通膨數據,整個毫無防備的金融系統就會因為缺乏防禦力而一起崩潰。 一個「少說話」的央行,反而能逼著每個人在風暴來臨之前,自己把屋頂修好。 ■ 戰勝大腦的「確定性執念」 聽完 Marks 的訪談,你會發現他自始至終都在強調同一件事:接受世界的複雜與不確定性。 我們的大腦天生厭惡模糊。它會逼迫我們將「不確定」翻譯成「確定」:我們總期盼 Fed 給出完美的降息路線圖,同時也渴望 AI 能提供一個確定的獲利模型。 但是,真實世界從來不��在這種非黑即白的敘事裡。 正如 Marks 在 2001 年備忘錄中寫下的那句經典: 「你無法預測,但你可以準備。」 ■ 那如何準備? 那接下來最實際的問題就是:怎麼準備? 對投資人來說,最務實的方法之一,就是回頭讀歷史。 當聯準會(Fed)再次踏入升息循環,回頭翻閱過去的劇本,能為我們提供極具價值的座標。 回顧 90 年代,聯準會經歷了三次著名的升息循環(1994、1997、1999),每一次都對應了截然不同的市場結局: 1994 年,債市主導的「逼宮」引發了讓長債蒸發兩成的「債券大屠殺」。 1997 年,市場在確認升息終點線後,迎來了絕地大反攻。 1999 年,科技股的狂熱硬生生扛住了所有的升息壓力,直到泡沫最終破裂。 了解過去發生了什麼,對比當下的相似與差異之處,你就能推演出自己的���論,為這次的升息週期做好更實質的準備。 這些完整的歷史對照、點陣圖背後的隱藏版訊號,以及確認終點線的關鍵指標,我全部寫在了最新的 Substack 週末筆記中。 週末筆記完全免費,你只要免費訂閱,就能定期收到我對市場的深度拆解,連結在下方。 - KP
See More
KP@FOMOSoc
@FomoSoc
2 days ago
https://t.co/87IXqIR9kv
KP@FOMOSoc
@FomoSoc
2 days ago
債市給了Fed最後通牒:你加,或我們替你加。 這是CNN報導的原話,而我認為這十分適合形容這次的升息。 ▋投票日只是蓋章 要理解這次加息的本質,得用時序說話。 把時間拉回 7 月 29 日,聯儲局按兵不動。 隨後,長端利率開始自己「加息」:10 年期美債殖利率從夏天的 4% 區間一路狂奔,會議前逼近 5%;30 年期更站上 2007 年以來的高位。 30 年固定房貸利率升至近 7%,NAHB 建商信心指數在同日跌至 32 的一年低點。 加息概率的路徑也是市場先走。8 月底 Jackson Hole 會議前,9 月加息的概率只有三成;會議後過半;到了 9 月會議前一天,期貨市場已經把概率打到了 94%。 這意味著,對地產和久期資產有實際影響的緊縮,債市在 9 月 16 日之前就已經替 Fed 做完了��Fed 決定的是隔夜利率,但市場決定了你能不能按兵不動。 市場先把「你必須加」寫進了價格,9 月 16 日的投票,只是聯儲局在市場寫好的那一頁上簽名。 ▋2022 年是央行領跑 如果你對 2022 年的加息週期還有印象,你會發現這次的情況完全反過來了。 2022 年是典型的「短端領跑」。聯儲局把隔夜利率從 0 拉到 4.5%,2 年期美債跟著狂奔,但 10 年期跟得很慢,導致收益率曲線嚴重倒掛。那是「央行領頭,長端半信半疑」。 2026 年 9 月,方向反了。當政策利率還停在 3.50% 時,10 年期已經逼近 5%,30 年期在 5.3% 上方。短端政策利率明顯落後於長端融資成本。 誰先動,誰就是定價者。這次是長端先動。 ▋Warsh 的「鏡屋實驗」 為什麼會發生這種「債市逼宮」的局面?這其實是新任主席 Warsh 制度設計的必然產物。 Warsh 從上任起就在做���件事:關掉 forward guidance(前瞻性指引),不給點陣圖,縮短記者會。 過去的 Fed 習慣於給出清晰的前瞻指引,導致「Fed 預告路徑 →市場照抄定價 → Fed 再根據市場定價來做決策」。 他的邏輯是:如果市場只盯著聯儲局的劇本交易,那市場價格就失去了作為「溫度計」的資訊價值。他要逼市場自己對通脹、財政赤字、AI 資本支出等基本面出價。 當市場沒有腳本時,長端利率先走到 5%,正是這個制度會長出來的東西。 當然,Warsh這次在記者會被問到是不是債市「逼」Fed 升息時,他說自己當然會觀察市場價格,但今天的決定是 FOMC 自己做的。 這句回答非常政治正確。他必須捍衛央行的獨立性敘事,絕不能承認是被債市「挾持」。但行動上,他確實走下了市場為他鋪好的台階。 ▋沒有做出格的事,就是好消息 決議公佈後,美股不跌反漲。 不要把這種上漲解���為市場在「慶祝」加息,或者認為緊縮的利空已經出盡。市場暫時接受的,其實是一種「至少有人出手」的安心感。 市場最怕的劇本,是 Fed 在長端已經飆到 5%、市場定價 94% 的情況下,依然死鴨子嘴硬選擇「按兵不動」。 那等於向市場宣告央行已經落後於曲線(behind the curve),債券義警們會徹底暴走,長端利率會進一步失控,屆時金融條件的收緊將更加劇烈。 Fed 乖乖加了 25 個基點,等於告訴市場:我們沒有裝睡,我們也沒有放棄對長端融資成本的控制權。 市場看到 Fed 沒有做出離譜的決策,順應了債市的定價,暫時鬆了一口氣。這是一種「沒有壞消息就是好消息」的緩解,雙方達成了一種微妙的、暫時的平衡。 ▋真正的緊縮,早就發生了 這對投資者意味著什麼? 如果你理解了「市場先緊、聯儲局補票」的邏輯,你就會明白,為何股市反而會在升息後上漲。 未來的政策信號,不在聯儲局的聲明稿裡,而美債有沒有在會議前先動。 如果 10 年期美債殖利率固守在 5% 附近不肯下來,說明市場認為「一碼遠遠不夠」,短端遲早還會被拖著繼續往上補票。 但問題來了:股市接下來會怎麼走? 這場由債市主導的「逼宮」,究竟會重演 1994 年那場讓長債蒸發兩成的「債券大屠殺」?還是會像 1997 年那樣,在市場確認終點線後迎來絕地大反攻?又或者,AI 的狂熱會像 1999 年一樣,硬生生扛住所有的升息壓力? 在最新的 Substack 週末筆記中,我跳出了單次的會議決議,帶你從更宏觀的歷史維度拆解這次的劇本,看過1994,1997,1999的故事後,你就會對未來的走勢有更清晰的判斷。 週末筆記完全免費,你只要免費訂閱,就能定期收到我對市場的看法,連結在下方。 - KP
See More
KP@FOMOSoc
@FomoSoc
3 days ago
https://t.co/H6axdftTKA
KP@FOMOSoc
@FomoSoc
3 days ago
升息 = 市場要跌,可以說是很多人的肌肉記憶。 其中一個主要原因,是上一次的升息週期,實在太痛苦了。 但我先說結論,這次升息不會是2022那次。 ▋ 為什麼這不是 2022 把時間倒回 2022 年,當時 Fed 的處境非常狼狽。 通膨一路衝到 8% 以上,供應鏈大亂、政府發的補貼充斥市場,加上到處都在缺工,物價幾乎是全面性失控。 那時候利率還躺在零利率時代,Fed 發現自己大幅落後市場後,只能用極端的方式補救:25、50、75、75、75 個基點猛升,一年內直接把利率拉超過 4.25%。 這次不只是「升息」,更是資金從近乎免費,突然變得十分昂貴。長天期估值、房地產週期、成長股的折現率,幾乎同一季改寫。 2026 年呢? 首先,起點不一樣了。 升息之前,利率在 3.50% 到 3.75% 附近,距離市場估計的中性利率不遠。升完這碼之後來到 3.75% 到 4.00%,已經略偏緊,但遠不到 2022 年那種從零起步的追趕。 同樣是升息,但這次本身的資金成本已經不便宜。 第二,通膨的體質不一樣了。 2022 年是萬物齊漲、全面失控;這次 CPI 年增率停在 3.4%,核心 PCE 落在 3.3%,沒有惡化,但也還沒出現明確回落的趨勢。 這一次,8 月汽油單月漲了 3.9%,撐高了整體數字,能源年增甚至超過 16%。 但剝掉能源之後,核心 CPI 已經掉到 2.4% 附近。這跟 2022 年核心也一起暴升,是相反的畫面。 這代表著,物價的壓力是結構性的,不是全面失控的那種。 當時的就業市場基本上是「到處抓不到人,大家為了搶人只能一直幫員工加薪」。但這次聯準會(Fed)的聲明其實意思是:找工作的人變多了,但新釋出的職缺正好補得上,所以失業率幾乎沒什麼變,市場運作得很平穩。 至於現在經濟為甚麼還這麼強?主要靠的是企業真的有提高效率、也願意花錢投資(比如砸錢買設備、升級技術),這���健康的體質成長。並不是像 2021 到 2022 年那樣,靠政府大量發錢發補助、硬生生灌出來的「需求泡沫」。 如果 2022 年是房子著火、消防員拿水管猛灌,現在比較像是大火熄了,但殘火還在悶燒,風向稍微不對就可能復燃。 Fed 順手再澆桶水,不是因為火變大了,是因為不敢賭它自己會滅。 直接拿 2022 年那套劇本來套用,很容易抓錯重點。起點不同、通膨結構不同,Fed 的決策邏輯也完全變了。 既然 2022 年不適用,現在該拿哪一年的劇本來對照? 事實上,90年代有三次的升息,分別是1994,1997,1999,他們各自有和今次相似的地方。 這三段歷史的劇本,正好對應了接下來市場可能面臨的幾種結局。 那我們現在到底站在哪一年的開局?真正的「終點線」到底畫在哪裡?當市場開始因為未知而上下折騰時,資金又會悄悄往哪裡躲? 這篇���整的歷史對照、點陣圖背後的隱藏版訊號,以及確認終點線的關鍵指標,我全部寫在了Substack中的週末筆記裡。 週末筆記完全免費,你只要免費訂閱,就能定期收到我對市場的看法,連結在下方。 - KP
See More
KP@FOMOSoc
@FomoSoc
4 days ago
https://t.co/5elWOjVDlr
KP@FOMOSoc
@FomoSoc
4 days ago
單季資本支出 57 億美元,但同季營收只有 5.82 億美元。 這是 Nebius 的第二季財報。CoreWeave 更誇張,全年資本支出指引上修到 350 億至 390 億美元。 當一家公司花十倍於營收的錢去買 GPU、蓋機房,比起「這季賺多少」,市場會更關心的是「誰先把錢放進來」。 周四,兩家公司各自回答了這個問題:Nebius 調漲牌價 20%,CoreWeave 發行 30 億美元可轉債。 ▋ 漲價,本質上是一場「融資前置作業」 首先,我們要理解 Neoclouds(新興算力雲)的本質:它的現金週期是倒過來的。 晶片與機房設備得先砸真金白銀,租金卻是細水長流。 這是一場要努力湊到資金的生死時速。填補資金缺口通常靠三招:客戶預付款、資產擔保貸款(ABS)、發債增資。而Nebius「調漲牌價」這個動作,放出了三個重要訊息: 對還在排隊的客戶:它是產能依然緊俏的公開信號。 漲價 20% 是一個強力的宣告,讓公司在談判桌上更有底氣去要求更高的預付款。客戶怕排不到隊而願意先掏錢,這能讓帳上的遞延收入與經營現金流看起來更健康。 對銀行與債權人:它更新了未鎖定產能的「可比成交價」。 銀行放貸的定價基準,取決於合約覆蓋率(DSCR)、對手方信用和殘值折讓,而非單純的官網價目表。 對投資人:它和短期現貨的 $/MW 指向同一個方向。 漲價加上短單收益,能���機房回收期從 2 到 3 年壓縮到更短。 ▋ 真金白銀的成交價 Nebius 將售價拉高,但華爾街的債權人和銀行不會光憑一張價目表就爽快放貸,他們一定會追問:「這只是你單方面的開價,市場真的有人買單嗎?」 CoreWeave 在同一天披露的數據,正好給出了解答。 他們在可轉債材料中拿出合約證明:第三季已簽的三到六個月短單,按年化計算約為每兆瓦(MW)4,000 萬美元。此前 Nebius 也曾透露其短單與拍賣價格落在每兆瓦 4,000 萬至 5,000 萬美元之間。 ▋ 舊晶片沒有按劇本死亡 H100 是 2022 年底的產物。按傳統消費電子劇本,它早就該折舊歸零。若真如此,銀行模型裡的殘值假設就會裂開,算力公司的再融資成本將大幅墊高。 但 Nebius 卻把四年前的 H100 與最新 B300 一起漲價 17%。因為 AI 工作負載存在「瀑布效應」:前線訓練搶 Blackwell,但後續微調與 Agent 任務,「夠用就好」的 H100 依然被塞滿。 老晶片沒有按劇本報廢,對融資部門至關重要。這意味著算力機隊的經濟壽命,比華爾街慣用的「三年殘值歸零」假設要長得多。 只要抵押品沒有迅速腐爛,這套數百億美元的資產擔保遊戲就能繼續轉下去。 ▋ 兩套完全不同的借錢體系 不過,Nebius 和 CoreWeave 的融資邏輯完全不一樣。 Nebius 玩「精密隔離的專案融資」: 他們綁定頂級的投資級(IG)客戶,將單一機房資產獨立隔離,拿乾淨的合約現金流去借便宜錢(如 SOFR + 250 bps),母公司負債極輕。 微軟或 Meta 這種等級的客戶,是他們未來可複製的承諾層。 CoreWeave 玩「膨脹的企業債務機器」: 他們是先搶規模再說,帳上負債高達 356 億美元。這次發行 2.5% 低息可轉債並掛出 ATM 增資額度,文件上的資金用途寫���是 capped call(限制贖回權)與一般企業用途。 對財務長來說,現金利息確實便宜了。 這筆可轉債的票息約在 2.4% 到 2.9% 之間。拿它去對比帳上那些 8.5% 到 9.75% 的存量高息票據,一年能省下近 2 億美元的現金利息。 對於單季利息支出已經吃掉四分之一營收的 CoreWeave 來說,這是真金白銀的減負。 但對股東來說,這筆錢一點都不便宜。 可轉債的真實成本,等於票息加上你賣掉的那截股價上行空間。 這次 30 億美元的轉股價溢價只有 22.5% 到 27.5%,相比 Nebius 八月份發行的可轉債(溢價高達 40% 到 45%),CoreWeave 的轉股門檻低得多,稀釋來得更快。 而且跟自己的歷史比,資金成本其實在變貴。 他們 2031 和 2032 年到期的兩筆可轉債,票息只有 1.75%。這次卻要付 2.4% 以上。市場在用更高的現金利息,來補償更差的股價表現和信用風險。 所以,這 2.5% 的票面利率,本質上是賣了一個行權價較低的看漲期權換來的。市場當天下跌 4%,交易的正是這個「���金便宜、股本不便宜」的稀釋預期。 一家是用乾淨的專案資產借便宜錢,另一家是用公司整體信用去資本市場滾動融資,並用低溢價的轉股權換取現金喘息。 這兩家 Neocloud 巨頭在資本市場上瘋狂找錢,但它們實際的獲利能力與財務體質究竟有何差異? 我之前曾撰寫過一篇深度分析,詳細對比了 Nebius 與 CoreWeave 的財報與盈利結構,拆解它們在燒錢背後的真實獲利邏輯與隱憂。 誠邀你閱讀全文,帶你一次看懂這兩家公司的獲利真相,連結在下方。 - KP
See More
KP@FOMOSoc
@FomoSoc
5 days ago
https://t.co/MBLDhZt6l5
KP@FOMOSoc
@FomoSoc
5 days ago
如果央行升息,債券不是應該跌嗎?至少教科書是這樣寫的。 但 Fed 這次的升息,除了控制通膨,本質上更是一場針對長期公債的「信用保衛戰」。 ▋ 升息,是為了拯救長債信用 在會議召開前,10 年期美債殖利率悍然衝破 5% 的心理大關,30 年期更逼近 5.37%。 長端殖利率近乎失控的飆升發出了最危險的警訊:市場正在失去耐心,投資人懷疑央行會在政治壓力下妥協。 7 月底 Warsh 主持 FOMC 時選擇按兵不動,結果長債反而遭到拋售。當時市場開始質疑:這家央行嘴上說要打通膨,手上真的敢動嗎? 借錢給美國政府 30 年,投資人最擔憂的是 30 年後拿回來的本金購買力被通膨吞噬;明年多拿一點點利息,影響微乎其微。 若 Fed 選擇「鴿派按兵不動」,長端殖利率只會因「央行信用破產」而徹底失控,直接往 5.5% 甚至更高的地方噴出。 這次全票通過升息,向市場證明了「央行獨立性依然穩固」。 投資人看到央行寧可讓短期經濟承受陣痛也要保��美元購買力,長債中原本因擔憂「放水」而累積的政治風險溢價,立刻被順利擠出。 ▋ 市場的反應 決議公佈後,短端(2 年期): 應聲跳漲,反映利率政策的直接衝擊。 而長端(10 年與 30 年期)在劇烈波動後微幅回落幾個基點,殖利率曲線瞬間「平坦化」。 長債雖止住飆漲,卻也未大幅回落。 原因是:Fed 能拯救市場的「信心」,卻解決不了資金的「物理稀缺」。 ▋為什麼殖利率依然「降不下去」? 將 10 年期殖利率拆解為三個核心要素: 10年期殖利率 = 預期短期利率 + 通膨補償 +期限溢價 預期短期利率: 已完全被市場標價(Priced in),升息 1 碼在預料之中,大家口袋裡裝著年底再升一次的預期。 通膨補償: 被 Fed 的鷹派姿態短暫壓制。 期限溢價(Term Premium): 這才是長債殖利率降不下來的主因,且 Fed 對此���能為力。 第一個結構性問題是財政供給。美國政府龐大的赤字與發債規模,不會因為升息一碼就減少。在官方買盤退場的情況下,必須靠更高的收益率吸引價格敏感度高的資金。 第二個結構性問題是資本競爭。超大規模雲端巨頭為了 AI 資本支出,正在債券市場瘋狂發債。科技巨頭正用極高的信用評級與高殖利率,跟國債搶奪同一批資金。 第三個結構性問題是尾部風險。霍爾木茲海峽的地緣危機未解,能源價格對供應鏈與物價的潛在威脅依然懸在半空。 Fed 的升息拿掉了「央行不敢抗通膨」的溢價,卻解決不了赤字、AI 搶錢與能源衝擊。這解釋了為何 10 年期殖利率能停在 5.0%,卻打不回 4.6%。 ▋ 接下來看什麼?殖利率曲線的信任度測試 一次升息買回了底線,卻買不回低利率。這套邏輯發揮作用的前提在於,市場必須相信這些升息真的能把未來通膨壓下來。 接下來最值得觀察的焦點,集中在殖利率曲線哪��端在動。 最好的情境是 2 年期上升,30 年期穩住甚至微降。這代表市場開始相信 Fed。 投資人認定央行有能力與決心保值長期購買力,長端信用風險溢價被壓抑,殖利率曲線呈現平坦化。 失控的情境是 2 年期與 30 年期同步衝破前高,這代表市場對央行信任破產。 這意味著市場在向 Fed 咆哮,你或許有能力升短期利率,但你缺乏能力處理真正讓長期殖利率飆升的結構性難題。 - KP p.s. 在我的最新深入分析中,我深入剖析了自動駕駛浪潮下 Uber 的策略,以及這場硬體與平台之爭背後的商業底牌。 當駕駛員消失、硬體成本下降,Uber 究竟會被車企擠出賽道,還是能憑藉雙向網路與調度優勢反客為主? 全文在下方。
See More
KP@FOMOSoc
@FomoSoc
5 days ago
https://t.co/MBLDhZt6l5
KP@FOMOSoc
@FomoSoc
5 days ago
Elon Musk最擅長畫大餅,但這次,他連餅都���有畫。 9 月 3 日奧斯汀的 Cybercab 發表會,全程只有短短 15 分鐘。沒有直播,沒有邀請主流媒體,僅有少數受限的社群網紅受邀出席。 最令人意外的是,一向熱衷於為新產品站台的 Elon Musk 甚至沒有親自到場,僅在 X 上發了幾條推文交代。 為什麼奧斯汀的發表會辦得如此低調,甚至連總裁都沒有到場? ▋ 奧斯汀的冷清,是一場「無法承諾產能」的防禦戰 答案,其實藏在特斯拉的財報裡。 在 2026 年第一季度的財報中,特斯拉還清晰寫著「Cybercab 預計於 2026 年實現量產」。 然而,到了 7 月 22 日公佈的第二季度財報中,「2026 年量產」這幾個字卻被悄悄刪除。 目前德州超級工廠(Giga Texas)申報的 Cybercab 年產能雖標註為「12.5 萬輛以上」,但特斯拉自己在腳註中承認,這僅是「產線理論極限」,絕非實際生產��度。事實上,發表會當天德州車輛登記處記錄的 Cybercab,僅有區區 45 輛。 特斯拉向來擅長打造宏大的行銷舞台,但這一次,它刻意把舞台縮到最小。 因為如果馬斯克站在鎂光燈下,面對全球直播,他就必須回答三個最致命的問題:「多少輛?」、「什麼時候?」、「成本多少?」 這三個答案,正是 7 月份股東信中決定不再提供的。 一場小規模、閉門、由工程師主導的活動,能最大程度地避免特斯拉在產能爬坡的敏感期,再次陷入無法兌現承諾的窘境。 ▋亞洲巡展:一場精美的「科技雕塑展」 同月,特斯拉在亞太地區(香港、東京、大阪、北京、上海、澳洲)大張旗鼓巡迴展示這尊「黃金雕塑」。但官方口徑高度一致:僅供靜態展示,不作銷售,亦無商業化 Robotaxi 的具體時間表。 事實上,連現有的 Autopilot 輔助駕駛功能,在部分亞洲城市的審批都尚未完全落地。 作為對比,Waymo 在同一時間段內,已經給出了東京 2027 年商業化落地的明確時間表。 香港作為亞洲巡展的第一站尤為諷刺,因為香港正是目前特斯拉現有輔助駕駛系統(FSD/Autopilot)審批進度最慢的地區之一。 這場巡展本質上只是一次品牌與客戶關係的維護,試圖用「未來的科技感」來支撐當下的品牌溢價。 ▋ 與基本面相違背的Uber 發表會資訊有限、車隊規模不大,加上監管機構啟動審查,特斯拉股價在隔天就已經回吐了發表會前的漲幅。 不過,在 Cybercab 公佈後,Uber 的股價卻繼續走低。 再準確點說,Uber的股價已經走低了接近一年的時間。 這構成了極大的反差:這一年裡,Uber 的基本面其實一直在刷新歷史紀錄。 過去十二個月,自由現金流首次突破一百億美元���單一季度內,全球有 2.08 億名活躍用戶在平台上完成了 38.67 億趟行程。執行長在電話會議上信心滿滿地宣佈,他們現在處於歷史上最強大的姿態。 顯然,沒有人會認為這 45 輛連一個停車場都停不滿的 Cybercab,能在短時間內搶走 Uber 的用戶。 資本市場真正焦慮的,是一個更深層的構造性問題: 當車輛不再需要駕駛員時,使用者是否還會習慣性透過 Uber 叫車?Uber 的雙向網路護城河,究竟會被科技重構,還是能持續收割紅利? 想深入了解這場自動駕駛大戰背後的商業邏輯? 在我的最新深入分析中,我深入剖析了自動駕駛浪潮下 Uber 的策略,以及這場硬體與平台之爭背後的商業底牌。 當駕駛員消失、硬體成本下降,Uber 究竟會被車企擠出賽道,還是能憑藉雙向網路與調度優勢反客為主? 全文在下方。 - KP
See More
KP@FOMOSoc
@FomoSoc
6 days ago
「你如此支持開源,但中國是開源的領先者,這會不會威脅美國?」 在All in 論壇中,黃仁勳被問到這個問題。 他沒有正面回答「會不會」。他講了一個關於電力的故事。 ▋ 發明者不重要,使用者才重要 黃仁勳表示,電磁學的奠基者,麥克斯韋、伏特、安培,全都是歐洲人。 但最終把電力社會化、商業化,並藉此成為世界霸主的,是美國。 在他看來:誰發明了這個模型,誰擁有這個模型的智慧財產權,在未來的競爭中其實是次要的。 核心關鍵在於,誰能最快、最有效率地把 AI 落地應用。 很多人還在爭論,OpenAI 是不是最強的,Google 是不是最強的,中國的開源模型是不是在追趕美國。 黃仁勳說,這些爭論都不重要。 就像你不會問「電是誰發明的」來決定哪個國家能用好電。你會問「誰的電網蓋得最好,誰的電器賣得最多,誰的工廠用電效率最高」。 AI 時代的贏家,是那個最能把技術塞進工作流、最能用場景定義創造商業價值的人。 在他看來,開源代碼就像 Linux,一旦發布,防守��失去了意義。 中國工程師研發出優秀的開源模型,美國的新創公司下載後,可以直接進行「分叉(Fork)」、優化,並加入符合自身價值觀與安全標準的過濾機制。 在這場遊戲中,「拿來主義」並不可恥,跑得慢才是原罪。 ▋ 開源越繁榮,晶片賣越多 黃仁勳極力讚揚開源,背後當然有他的道理。 你想想看。如果 AI 世界最終走向「閉源壟斷」,只剩兩三家巨頭,會發生什麼? 這三家巨頭會擁有極大的議價能力。他們可以聯合起來壓低 NVIDIA 的晶片價格。更危險的是,他們有足夠的資金和動機去自研晶片。 Google 已經有 TPU 了。如果 OpenAI 和 Anthropic 也開始大規模自研,NVIDIA 的護城河就會被侵蝕。 但如果世界走向「開源繁榮」呢? 世界上會出現成千上萬家 AI 新創公司、中小企業、學校和研究機構。 黃仁勳提到,過去六個月,有 4,000 億美元的創投資金湧入 AI 領域,其中 80% 的新創���司都在使用開源模型。 這些人沒有能力自研晶片。他們唯一的選擇,就是租用雲端,或者購買 NVIDIA 的 GPU,來運行這些開源模型。 開源模型,是 NVIDIA 最好的免費推銷員。 它降低了 AI 的門檻,讓更多人進入這個市場。而每一個人進入市場,都意味著多一個需要算力的客戶。 黃仁勳力挺開源,當然是格局和情懷,但同時也是在為自己的晶片帝國,培養一個龐大到無法壟斷的客戶群。 ▋ 自來水與瓶裝水 黃仁勳說,開源模型就像自來水。 它基本上是免費的,你洗澡、洗衣服、做飯,都用它。閉源模型就像瓶裝水。你出門在外,願意花錢買一瓶,因為它乾淨、方便、開箱即用。 不過事實上是,企業要用開源模型,需要付出巨大的隱形工程成本。 你需要資深機器學習工程師的薪水,需要伺服器的託管費用,需要準備微調的數據,需要建立監控系統來防止模型���生幻覺。 他送給全球開發者免費的泉水,同時也為自己的算力帝國築起了一道護城河。開源越繁榮,需要算力的人就越多。需要算力的人越多,NVIDIA 的晶片就賣得越多。 所以,當他站在鏡頭前說「開源是美國贏得 AI 競賽的關鍵」時,這句話既是真誠的信念,也是精確的商業判斷。 這兩件事,可以同時為真。 - KP
See More
KP@FOMOSoc
@FomoSoc
6 days ago
https://t.co/QatnU9mTVR
KP@FOMOSoc
@FomoSoc
6 days ago
這幾天,Oracle有兩條新聞,都是華爾街最喜歡的「好公司」劇本。 他們開始了新一輪裁員。同時,創辦人Larry Ellison 取消了原本最多出售 5,000 萬股的計畫。 兩則新聞放在一起,很自然會讀成一個故事:公司努力省錢,老闆繼續看好。 但實情確實如此嗎? ▋融資通道與「不當第二個賣方」 今年夏天,Oracle 向公開市場狂發 1.41 億股新股,大舉募資 200 億美元填補建置機房的資金缺口,直接將全體股東的 EPS 分母結結實實地撐大。 Ellison要是在增發剛結束、股價已弱的市場上再倒 5,000 萬股,會在現有供給之上再加一層創辦人賣壓,讓下一輪再融資更貴、更難賣。 他選擇不賣,背後核心考量是幫公司留住下一次發新股融資的命脈。 ▋ 創辦人的個人槓桿防線 在 Oracle 沒有超級投票權的結構下,隨著新股大量發行,Ellison 的持股已被稀釋至 38% 左右。 但市場給 Oracle 的估值,從來不只是雲端倍數。 它包含了一個隱含項:這家公司還有一個說了算的人。他若在稀釋季賣 5,000 萬股,故事會從「創辦人壓艙」變成「創辦人也在減碼」。 更重要的是,他早已將手中的 3.46 億股質押��銀行換取貸款,甚至在收購 Warner Bros 的交易中,拿出了整整 404 億美元的個人資產做擔保。而這張擔保單的底牌,就是他手上的 Oracle 股票。 Oracle 的股價,再融資的成本和他的質押、擔保覆蓋,都綁在同一條線上。 一旦股價因為創辦人拋售而崩盤,不僅公司再融資變貴,Ellison 自己的質押防線也會瞬間失守。 ▋ 對外賣 AI,對內用 AI 換人 如果你以為這只是年底常規的「組織優化」,那就錯了。Oracle 這次是動真格的,而且他們自己也不打算瞞著。 在給監管機構的年報裡,Oracle 白紙黑字寫了一句很少有大廠敢寫的話:「採用 AI 已經、並可能繼續導致人力減少。」 他們的聯席 CEO 甚至對媒體直白地說:「如果 AI 讓某些職位變得多餘,我們對股東有責任,把公司盡可能有效率地跑下去。」 翻譯過來就是:能用 AI 換掉的人,我們一定會換。 這背後,其實是 Oracle ��家公司的「性質」正在發生巨變。 過去,Oracle 是一家賣軟體授權的公司,毛利高達 70% 以上,那是穩賺不賠的輕資產好生意。 但現在,為了追上 AI 浪潮,他們正瘋狂砸錢蓋機房(今年資本支出高達 557 億美元),自由現金流一直在流血。 它已經從一家「軟體公司」,變成了一家燒錢蓋廠的「重資產基建公司」。 ▋燒錢競賽的殘酷現實 本季 Oracle 的自由現金流,依然是負 54 億美元。裁員省下來的每一分錢,沒有一毛錢進到股東口袋,全被扔進了下一座機房的折舊與租約中。 「老闆不賣」護住了融資生命線,「對內裁員」托住了 42% 的營業利益率。這兩招,不過是在為這場瘋狂的 AI 軍備競賽爭取時間。 投資人買下 Oracle,買的是它作為「AI 賣鏟人」的無限風光;但也必須承擔它個人與公司槓桿高度綁定、且正在極限邊緣運作的沉重風險。 在財報後,我們深入分析了 Oracle 的數字。把客戶預付款、機房支出���股權募資放在一起,才能看清楚,AI 生意的成長什麼時候才能換成股東的現金回報? 誠邀你閱讀全文,連結在下方。 - KP
See More
KP@FOMOSoc
@FomoSoc
7 days ago
https://t.co/zPNC2lwQzA
KP@FOMOSoc
@FomoSoc
7 days ago
黃仁勳在洛衫磯All-In Summit 的台上,接通了 Trump 的電話,開了擴音。 Trump 在話筒裡說:「我們絕不能讓這種事發生。」 黃仁勳回了一句:「您說得��,先生,我們不會讓這種事發生。」 週一的半導體板塊大跌,邏輯很簡單。 Anthropic 的 Dario 寫文章呼籲放慢 AI 發展腳步 → Sam Altman與Elon Musk跟腔 → OpenAI 今年不 IPO 了 →市場解讀為「AI 基礎建設需求下修」 → 砍爆半導體。 但是,這中間明顯少��了一整層博弈。 如果 AI 真的有這些大佬自己吹的那麼可怕,強到足以讓他們感到恐懼,那各家唯一理性的選擇就只有一個: 加碼鎖定算力、電力和產能,把比賽跑贏。 Dario 寫了 3800 字,改變不了這個囚徒困境。 你想想:如果「少買晶片、放慢速度」真的能當一種競爭策略,Dario 自己悄悄砍預算就好。 他根本不需要寫幾千字長文,公開乞求競爭對手一起慢、乞求政府給反壟斷豁免、甚至要求中國也加入減速行列。 他之所以大聲喊「我們需要監管」,只有一個解釋:他知道,在沒有外力強行按住所有人的前提下,誰先鬆油門,誰就先出局。 他求裁判,恰恰證明他不敢自己先停。 ▋ 中國不在這張桌子上,美國怎麼慢? 就算假設所有美國實驗室真的有那麼一瞬間「良心發現」,想要手拉手一起慢下來。還有一個最現實的問題���中國不在這張桌子上。 只要中國不停,美國官方和科技巨頭的理性反應就只有一個方向:加速。 Trump先是在 Truth Social 上開砲,把整套「安全減速」的敘事,打成一場針對 AI 與資料中心的「病態陰謀(SICK conspiracy)」,並直言這場陰謀唯一的受益者就是中國。 他的邏輯是:美國已經領先了,「WHOEVER WINS AI, WINS(誰贏了 AI,誰就贏了世界)」。 Trump甚至直接點名 Dario,笑他「假裝成完美小天使」,並問了一個問題:商業史上,什麼時候見過產業龍頭主動要求一套「真落地就會把自己逼到破產」的監管? 他的答案很簡單:這是一場騙局(hoax),「別殺掉這隻會生金蛋的鵝(Don’t kill the Golden Goose)」。 同一天,副總統JD Vance對記者說:一堆前沿 AI 公司跑來「求政府監管自己」,怎麼看都像是一隻特洛伊木馬。 ▋ 賣鏟人與總統的「現場即時對線」 回到開頭那一幕,地點是洛杉磯 All-In Summit 的舞台上。 當時黃仁勳正在台上談論 Dario 的文章,突然,他的電話響了,來電顯示:Donald Trump。 黃仁勳沒有掛掉,也沒有走到幕後。他直接在台上開了擴音,讓全場投資人一起聽。 Trump在電話那頭,劈頭蓋臉地把「AI 末日論」和「反資料中心情緒」捆在一起痛罵:「機器人不會接管世界,AI 也不會接管世界,整件事就是個騙局(hoax)。」 接著,Trump開始給資料中心撐腰,說這東西「很好,能讓人變有錢、讓各州變有錢」,甚至形容資料中心是「未來 20、25 年的石油」。 他直言,那些喊減速的人是在幫中國的忙,「我們絕不會讓這種事發生。」 雖然Trump最後留了一句場面話,說做事要謹慎,但緊接著補了一刀:「那不代表我們要停掉一個產業。」 然後就是開頭那兩句話。 ▋撕��「安全」的遮羞布 其實早在前一天,Trump 的前 AI 沙皇、現任總統科學顧問委員會聯合主席 David Sacks,就已經在 X 上發了一則超過 900 萬次瀏覽的貼文,把這件事的邏輯說得很清楚。 Sacks直接對這些大佬表示: “Go ahead, you are the frontier.”(去吧,你們自己慢啊。) Sacks 的邏輯很清楚:以市佔率、營收增速、模型能力來看,OpenAI 和 Anthropic 就是前沿市場的雙頭壟斷。如果未發布的模型真的那麼可怕,他一萬個支持你們負責任地自己放慢。 「但請停止假裝——」Sacks 寫道: - 停止假裝你們需要別人批准才能慢; - 停止假裝反壟斷法必須被豁免,好讓你們名正言順地組成卡特爾聯盟(Cartel); - 停止假裝你們的動機有多純粹、多利他。 中國極不可能加入任何全球減速協議,最容易不做出超級智慧的辦法,是你們自己同意不去做。 一邊喊「AI 太危險了要減速」,一邊把「你們想要的監管框架」當成減速的交換條件。這在公眾和政治系統眼裡,根本就是行業��索。 ▋有減速的可能嗎? Sacks 那句 "Go ahead, you are the frontier" 戳穿了最核心的一層:如果模型真的危險,你自己少發一版就好。根本不需要先跟政府換一張產業通行證。 Dario 寫了 3800 字求裁判,本身就是在向市場承認:這個囚徒困境,靠自願解不開。 而現在站在裁判席上的人,已經當著全世界的面,把哨子扔在地上。 不會停,繼續跑。 - KP p.s. 這個星期的週末筆記,我們共有六個重磅主題要與大家深入探討,其中包含了兩篇針對蘋果秋季發表會的深度拆解,以及一系列有關AI的深入分析。 週末筆記完全免費,你只需要免費訂閱,就能定期收到我的看法,全文鏈結在下方。
See More
KP@FOMOSoc
@FomoSoc
8 days ago
https://t.co/qhIOIHFook
KP@FOMOSoc
@FomoSoc
8 days ago
「AI發展要放慢,前沿模型要被監管和控制。」 Anthropic CEO Dario Amodei最新的X帖文,可以說是一石激起千層浪。 有趣的是,我前幾天上了財經M平方,和他們聊了一個多小時,第一個問題就是在討論這一點。 AI發展到現在的程度,可以自主做出這麼多的行動,監管當然有它的必要性。 不過,究竟Amodei寫這篇文章的初衷,是真的為了安全,還是有自己的其他動機,則見仁見智了。 這個做法,其實有一個專有名詞,叫做監管捕獲(Regulatory Capture)。(有趣的是,在Amodei自己的信中,也特���特到了這個詞) 監管捕獲,由諾貝爾經濟學家George Stigler於1971年提出。簡單來說,就是大企業透過遊說或影響法規,設���極高的產業門檻,藉此打壓競爭對手並鞏固自身壟斷地位。 回顧歷史,金融業在 2008 年海嘯後的 Dodd-Frank 法案、醫療生技業龐大的 FDA 認證機制,最終無一不演變成傳統大機構的安樂窩。 合規要求越高,市場集中度就越高,既得利益者的毛利率反而獲得制度保障。 我的看法是,AI當然要監管,但Anthropic的私心也是明顯的。而在AI即國力的情況下,這種呼籲,可能反而導致反效果的出現。 我對整件事情具體的看法,過兩天再詳細寫寫。 有興趣的朋友,可以到YouTube或其他Podcast渠道,收聽我和財經M平方的完整對話。 - KP
See More
KP@FOMOSoc
@FomoSoc
9 days ago
https://t.co/zPNC2lwQzA
KP@FOMOSoc
@FomoSoc
9 days ago
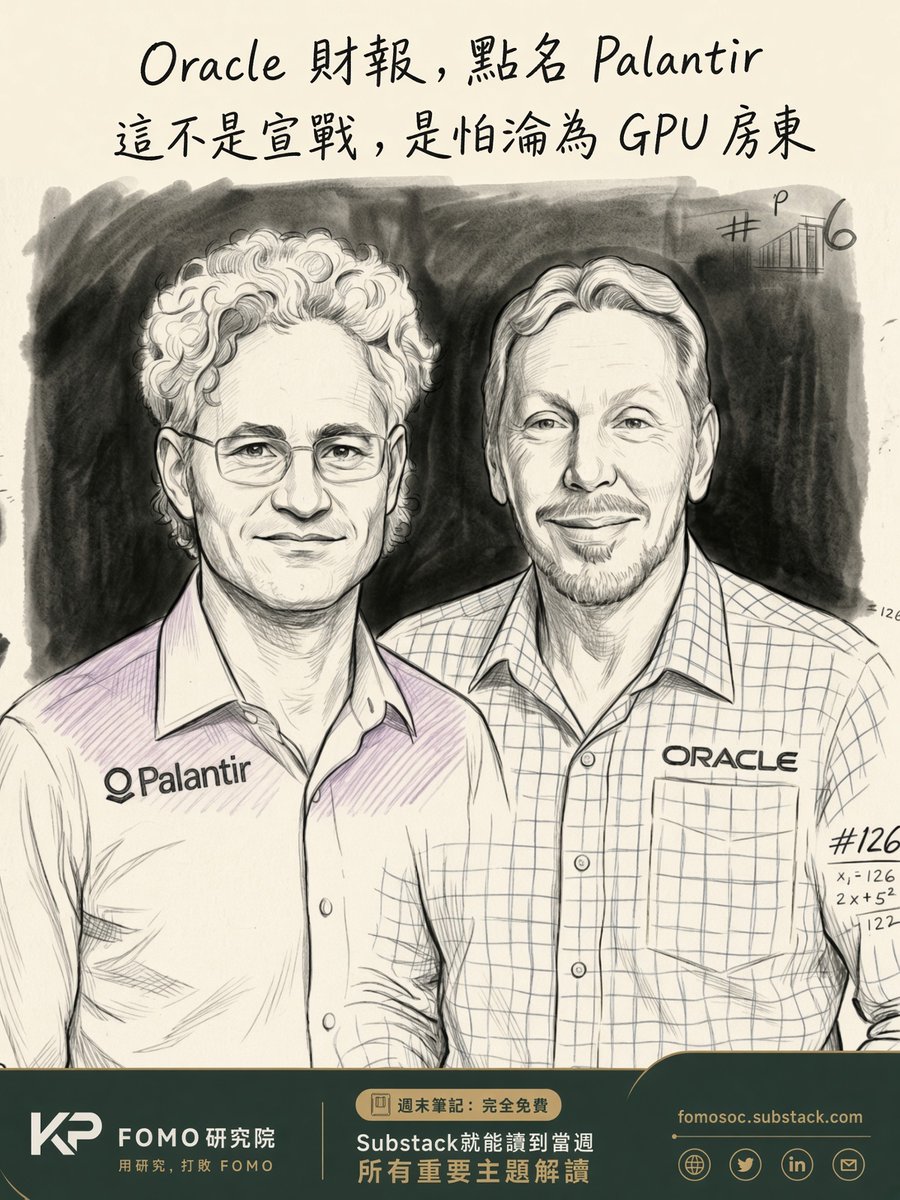
Oracle 最新財報會議上,刻意點名了一個名字:Palantir。 Oracle 直接將其公開定性為昂貴、耗時且高度依賴人工精雕的高級訂製服。Oracle 強調 Palantir 雖然是企業本體論(Ontology)的先驅,卻只能為每個客戶手工打造。 話鋒一轉,Oracle宣布自家的 AI Data Platform(AIDP)能夠做到「全自動生成本體論」,要讓整套流程變得無比便宜、簡單又快速。 ▋不想只當 GPU 房東 要看懂這份公關稿,我們必須先回頭看最真實的財務數字。 這一季,Oracle 的 OCI(雲端基礎設施)營收暴增了 121%,但核心 SaaS 業務卻只成長了微薄的 10%。更驚人的是,公司預計要砸下超過 900 億美元購買設備與興建資料中心,這直接讓現金流陷入極度吃緊的狀態。 ���是一個非常危險的訊號。如果只靠販售算力,Oracle 終將淪為只會出租 GPU 的「數位房東」。花了天價購買設備,最後卻只能賺取微薄的過路費。 現實情況是,客戶拿著 Oracle 的設備來訓練 AI,但真正高利潤的決策核心,像是商業邏輯判斷、AI Agent 自動執行與資料回寫,全都運行在 Palantir、Databricks 或微軟的平台上。 在 AI Agent 時代,競爭關鍵早已轉變成誰擁有執行權限,不再是誰幫忙存資料。一旦決策權被拿走,Oracle 引以為傲的資料庫,隨時都會降級成可有可無的後台系統。 因此,推出 AIDP 的本質其實是一場護城河保衛戰。Oracle 試圖在自家系統外圍強行套上一層 AI 決策護盾,硬生生把戰場從日益廉價的算力層,向上拉升至高價值的軟體控制權。 ▋ 甲骨文能攻佔 Palantir 嗎? 談到 Palantir 的核心護城河,其實是他們那群強大的前線工程師團隊���FDE)。這群��家直接進駐客戶公司,動輒耗費數月甚至數年,把最混亂的數據與業務流程梳理成完美的架構。這種模式極度依賴頂級人才,雖然單價高且客戶黏性極強,但本質上屬於耗時的手工精品。 Oracle 宣稱能用 AI 實現工業化量產,甚至端出了非常迷人的時間表,包含醫療系統導入時間能從幾個月縮短至數週,NetSuite 更能從幾十個月壓縮到只需幾週。 Oracle 底氣這麼足,是因為他們最擅長後台紀錄系統(System of Record)。在自己的系統裡,發票、工單與理賠的定義本來就清清楚楚,讓 AI 在自家乾淨的資料上自動貼標籤,難度確實不高。 但 Palantir 專注於前線營運(System of Action)。他們的客戶通常沒有統一的系統,AI 必須橫跨幾十個不��品牌的混亂舊系統,動態判斷飛機到底能不能起飛,並直接下達指令。 簡單來說,Oracle 是讓 AI 繼承自家平台上的標準規矩,Palantir 則是在一塌糊塗的亂局中從零建立秩序。 有趣的是,Oracle 一邊高喊全自動,另一邊卻也開始悄悄招募自己的前線部署工程師。這其實是一次無聲的承認,代表自動化的最後一哩路終究還是需要人力來填平。 ▋為什麼偏偏是現在? 背後其實有三大推手: 爭奪定義權: 本體論這個詞最近徹底破圈,Databricks、Snowflake 到微軟都在搶著用,Oracle 必須立刻搶下話語權,否則只會被邊緣化。 眼紅真實預算: Palantir 的美國商業客戶營收成長超過 130%,證明這是一筆實打實的企業預算。Oracle 絕不可能眼睜睜看著這筆錢流向那些把 OCI 當成底層基礎設施的競爭對手。 重塑華爾街敘事: 華爾街現在只把 Oracle 當成一家開���高槓桿的 GPU 建商。在財報中公開點名 Palantir,就是在向市場宣告公司不只賺���礎設施的電費,更要拿走應用層的高額軟體利潤。 ▋這只是一道防禦性高牆 這是一個突然被開發出來的新市場嗎?答案是否定的。AIDP 其實已經推出快一年了,真正改變的只有 Oracle 的公關敘事手法。 那 Oracle 能兌現承諾嗎?部分可行。在自家生態系內的自動化能力無庸置疑,但在跨系統的複雜營運場景中,他們依然缺乏足夠的實證。 Oracle 為什麼要這麼做?目的非常明確,就是要防止 OCI 淪為廉價的算力管道,同時重新拉一把成長乏力的 SaaS 業務。 這會成為 Palantir 殺手嗎?完全不會。 Oracle 的真正意圖,是在核心客戶周圍築起一道防禦高牆,並向中端市場提供夠用就好的平價替代方案,藉此壓縮 Palantir 向下滲透的空間。 最合理的結論是,Oracle 並沒有在一夜之間變成 Palantir。它只是在竭盡全力,避免自己最終淪為 NVIDIA 的地主,手���卻緊握著一個成長停滯的 SaaS 部門。 這個主題,收錄在我週末的免費筆記中,今週有6個主題,你只需要免費訂閱,就能定期收到我的看法。 另外,Oracle 一直以來都是一家評價極端兩極的公司。針對這次最新財報,我剛好深入剖析了裡面所有關鍵數字,看完之後,相信你就會完全看懂 Oracle 現在真正的處境與局勢了。 兩份分析鏈結都放在下方。 - KP
See More
Last Seen Users on Sotwe
ARMANX🌍🪐(100K)
Seen from
India
علي علي
Seen from
Netherlands
PettyPatty™️
Seen from
United States
fernandez
Seen from
France
annslhhhh
Seen from
Malaysia
izmitliadam
Seen from
Turkey
İso iso
Seen from
Turkey
Gtyli Gtyli
Seen from
Netherlands
Free Turkish Amateur Video's
Seen from
Turkey
Tyler Grey
Seen from
United Kingdom
Trends for you
1
Fox News
Under 10K tweets
2
Destiny
Under 10K tweets
3
Belarus
Under 10K tweets
4
Newsmax
Under 10K tweets
5
Grok 4.7
Under 10K tweets
6
Fifth Third Park
Under 10K tweets
7
$META
Under 10K tweets
8
#OlandriaxMFWSS27
Under 10K tweets
9
Paramount
Under 10K tweets
10
Fake News
Under 10K tweets
Most Popular Users
1
Elon Musk
@elonmusk
241.7M followers
2
Barack Obama
@barackobama
119M followers
3
Cristiano Ronaldo
@cristiano
114.3M followers
4
Donald J. Trump
@realdonaldtrump
111.9M followers
5
Narendra Modi
@narendramodi
107.2M followers
6
Rihanna
@rihanna
98.7M followers
7
NASA
@nasa
92.4M followers
8
Justin Bieber
@justinbieber
91.8M followers
9
KATY PERRY
@katyperry
90M followers
10
Taylor Swift
@taylorswift13
83.9M followers
11
Lady Gaga
@ladygaga
75.4M followers
12
Virat Kohli
@imvkohli
73.3M followers
13
Kim Kardashian
@kimkardashian
70.9M followers
14
YouTube
@youtube
68.8M followers
15
Neymar Jr
@neymarjr
66.3M followers
16
Bill Gates
@billgates
65.1M followers
17
Selena Gomez
@selenagomez
63M followers
18
The Ellen Show
@theellenshow
62.3M followers
19
CNN
@cnn
61.8M followers
20
X
@x
60.7M followers
Olivia
Online
✨
⭐
💫