Investering med "fremoverlent" gearing, konsentrert om shipping, energi og bank/finans. Jurist & jazzgitarist. Aktiv på Shareville, Discord, Lichess og Strava.
Årsrapport 2025 - Tollsjokk og comeback
Første halvår 2025 ble en solid berg-og-dal-bane, og det holdt på å gå helt galt i april da Trump dro de elleville tollsatsene opp av hatten på "Liberation Day"... Jeg solgte unna 50 % av hele portefjølen 7. april med tildeles store tap for å unngå overbelåning, men da tollpausen kom noen dager senere kjøpte jeg meg raskt og aggressivt inn igjen.
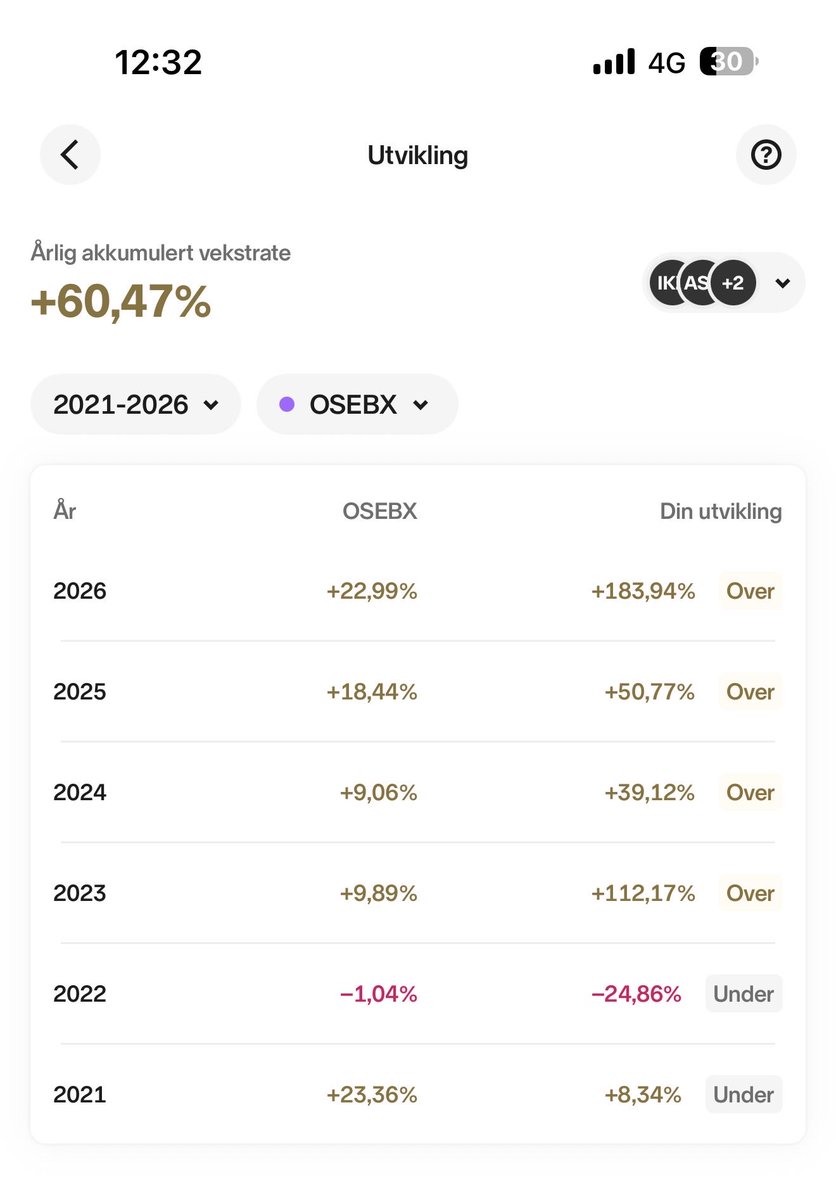
Ved inngangen til andre halvår 2025 var jeg derfor kun litt i minus for året. I andre halvår gikk det vesentlig bedre, og fordi jeg hadde kjøpt meg raskt inn igjen i april fikk jeg med meg det aller meste av rekylen som kom utover året. Jeg økte gearingen ytterligere noe i denne perioden, og fasit for året ble til slutt en oppgang på 50,88 %, som jeg er svært godt fornøyd med.
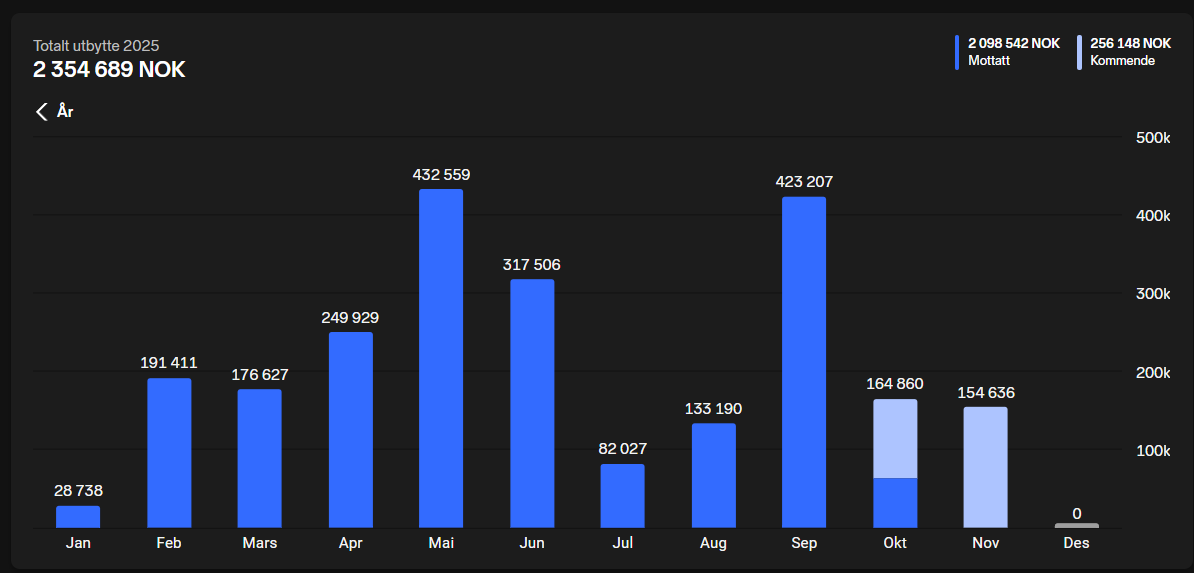
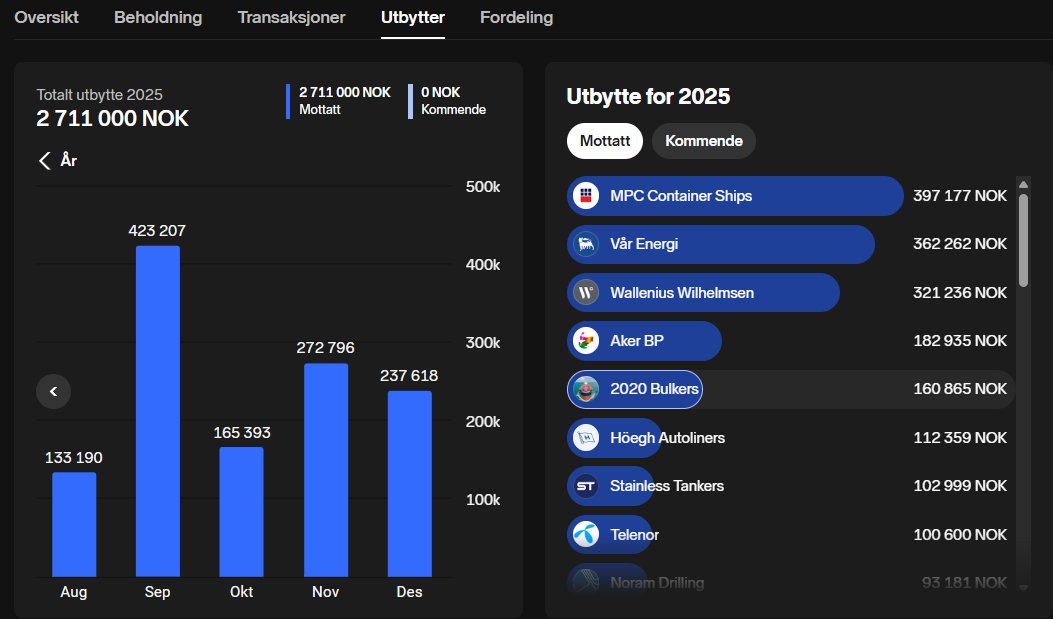
Samlet er jeg opp 345 % over de siste tre årene, og endte opp med å motta kr 2 711 000 i utbytter i 2025, som er ny bestenotering. I forbindelse med at jeg kjøpte meg inn igjen i markedet i april, benyttet jeg anledningen til å rokkere litt på porteføljen, og nye posisjoner for året er Protector Forsikring, Storebrand, Høeg Autoliners, Paratus, Deep Value Driller, Sentia (tok en liten posisjon i børsnoteringen), Odfjell, Bouvet, Bluenord, DOF, Bruton og BW LPG. Solgte meg også helt ut av Rana da budet ble kjent, med en grei gevinst. Jeg regner med at budet går gjennom, og vurderte det mest fornuftig å sette "Rana-midlene" i arbeid i andre selskaper. Jeg ligger på mine estimater an til å motta ca. kr 3,8 millioner i ordinære utbytter i 2026, hvilket gir ca. kr 2,2 millioner til reinvesteringer, som er ny rekord. Jeg anser det også for sannsynlig med ekstraordinært utbytte fra 2020 Bulkers og Elkem, samt - kanskje - fra Wallenius Wilhelmsen og/eller Frontline. Strategien for 2026 er ellers uendret, med fortsatt fokus på å reinvestere mottatt utbytte i aksjer og sektorer hvor jeg anser mulighetene for god direkteavkastning som størst.
For 2026 har jeg spesielt tro på både tørrbulk, råoljetank og finans. Jeg vurderer å øke en del i ABG, Storebrand og Protector, og vurderer også å ta inn en konsumsaksje (KID ser for eksempel interessant ut, men for øyeblikket fremstår den litt for dyr etter mitt syn). Innenfor energi ønsker jeg å øke i Bluenord om den ikke drar av sted kursmessig; på dagens nivåer ser caset nokså "de-risket" ut. Det eneste som er sikkert er at også 2026 kommer til å by på store overraskelser, men forhåpentligvis slipper jeg en kalddusj av samme type som jeg hadde i april 2025 ... Fasit får vi på samme tid neste år :)
#fintwit
@DividendExcess Det høres veldig merkelig ut. Selv fikk jeg 338 aksjer av en beskjeden tegning på 1 000 aksjer. Er du helt sikker på at du ikke fikk noen tildelt?
@HanFarStockUp Kvalitetsselskap. Fremdeles for høyt priset etter mitt syn på både earnings, direkteavkastning og bokførte verdier, men følger med. Kjøper om den skulle falle vesentlig mer.
@plmlindstroem@FrederikDu65139 Insane TD3C print today ... At these obscene levels HUNT is printing cash at an unprecedented rate 🤣 I went long Hunter when the stock was very cheap, and hold 140 000 shares with a dividend-adjusted GAV of NOK -0,18. My only regret is that I didn't buy (way) more ...
@KnutH096 Ja, Bruton tenker jeg kan være interessant rundt emisjonskursen, så jeg kjøper meg gradvis opp. Kommer uansett ikke til å bli en veldig stor posisjon hos meg foreløpig, ettersom selskapet ikke har belåningsgrad.
Kvartalsrapport Q3 2025
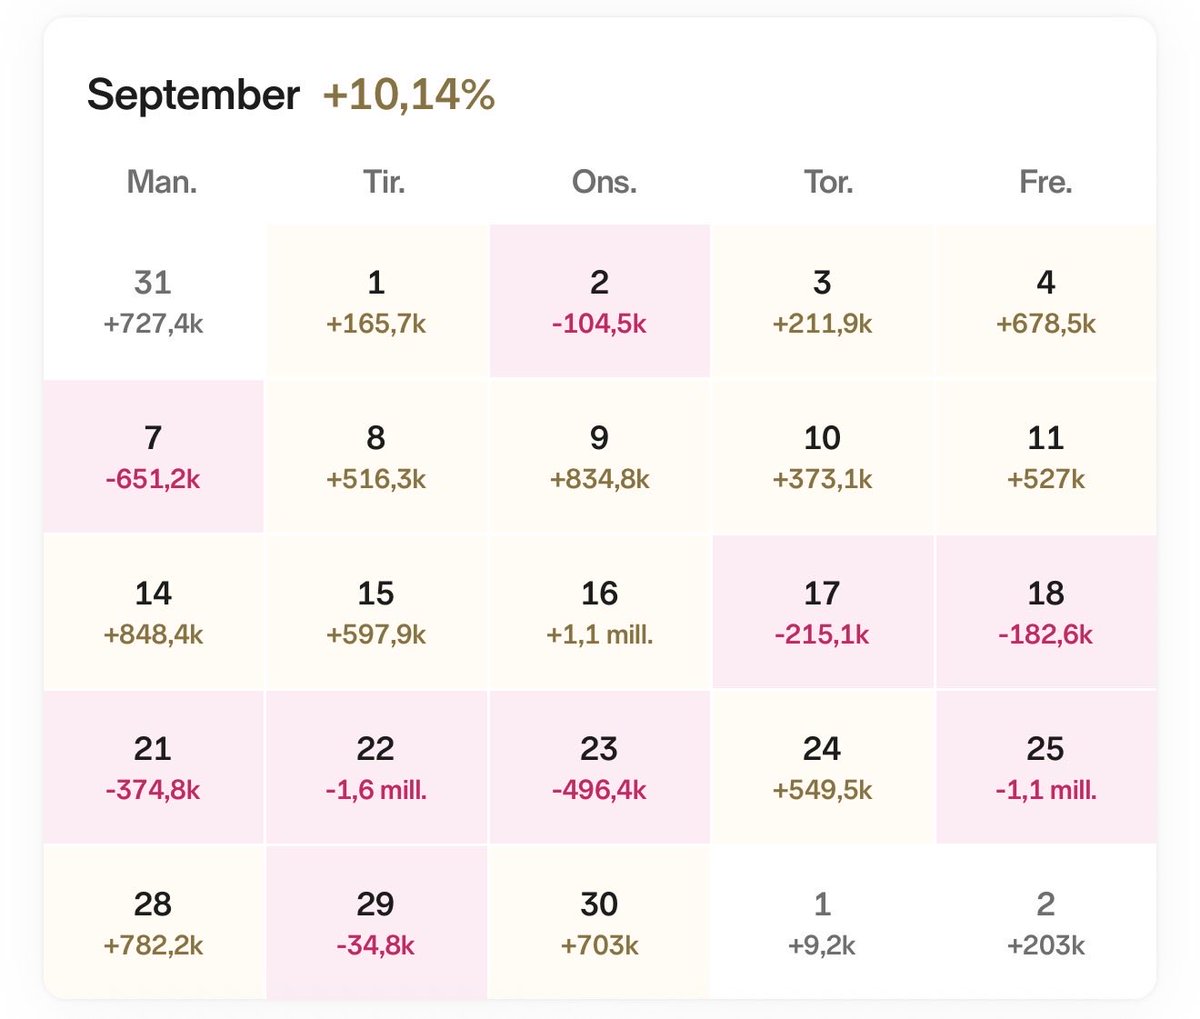
Etter et krevende Q2 ble Q3 en solid opptur. Takket være at jeg kjøpte meg raskt og "aggressivt" inn igjen etter tollpausen, fikk jeg med meg det meste av den påfølgende oppturen i markedet. Fasit ved utgangen av Q3 er derfor at jeg er opp 30 % for året sett under ett. Jeg skjøt inn noe mer kapital i løpet av perioden (både egenkapital og økt belåning), så estimert utbytte for året er nå oppjustert til ca. kr 2,7 millioner.
Med stor andel tank- og bulkeksponering i porteføljen blir høysesongen (Q4) nokså avgjørende for hvordan året blir til slutt; så langt ser i hvert fall både markedet og ratenivået i begge segmenter lovende ut ...
P.S. 2020 Bulkers' annonserte avtale om salg av halvparten av den gjenværende flåten til en god pris har derisket denne investeringen betydelig, som er positivt for meg som opererer med høy belåning. Selv om oppsiden fra dagens kursnivå nok er litt begrenset (jeg estimerer personlig at "fair value" av selskapet nå - best case - er i området kr 148 - 154 per aksje, avhengig av oppnådde rater for de gjenværende skipene i 2026) , er jeg komfortabel med å sitte med posisjonen i 2020 Bulkers helt til de siste 3 skipene også (trolig) selges og selskapet eventuelt likvideres.
P.P.S. Sterk rapport fra ABG for Q3 etter mitt syn, som ikke virker helt priset inn i aksjen foreløpig.
#fintwit @ny_rsen@DividendExcess