Esse é o nosso fundo de liquidez D+0
Desde o início: CDI + ~0,85 p.p. a.a. (107-109% do CDI)
Custos: 0,18% a.a. (0,11% gestão AMW + 0,07% adm BTG)
~R$780MM de PL, +20 mil cotistas
Aqui um pouco da estratégia 🧵
@feliperabeloep@gui_zanin_ Felipe, sou RI da AMW asset!
Será um prazer apresentar nossas estratégias da casa, posso te chamar para marcarmos uma conversa?
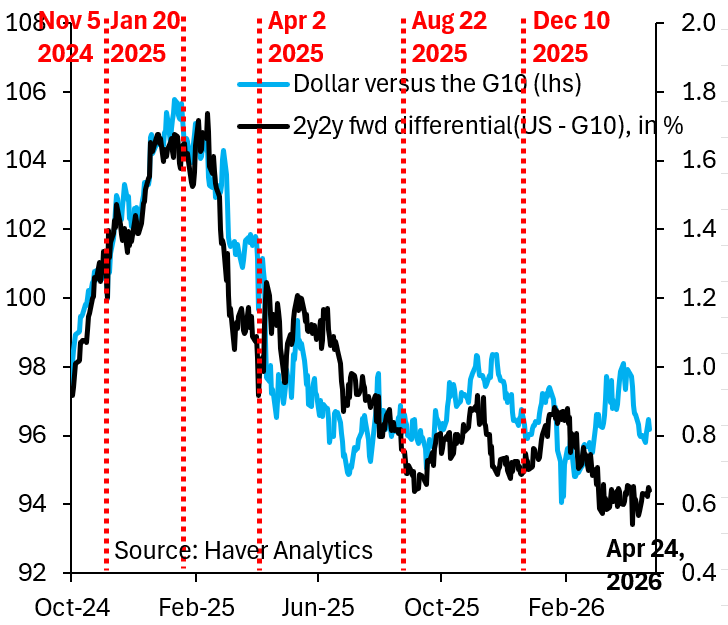
The Dollar has risen sharply due to safe haven inflows, but as soon as we get a peace agreement, those flows will reverse. My best guess is that the Dollar will fall immediately by 3 percent on such an agreement. Recent Dollar strength is a red herring...
https://t.co/R5I9QP5cSW
VAMOS reforça sinergia dentro do grupo SIMPAR com novo contrato de locação de R$ 75 milhões à JSL
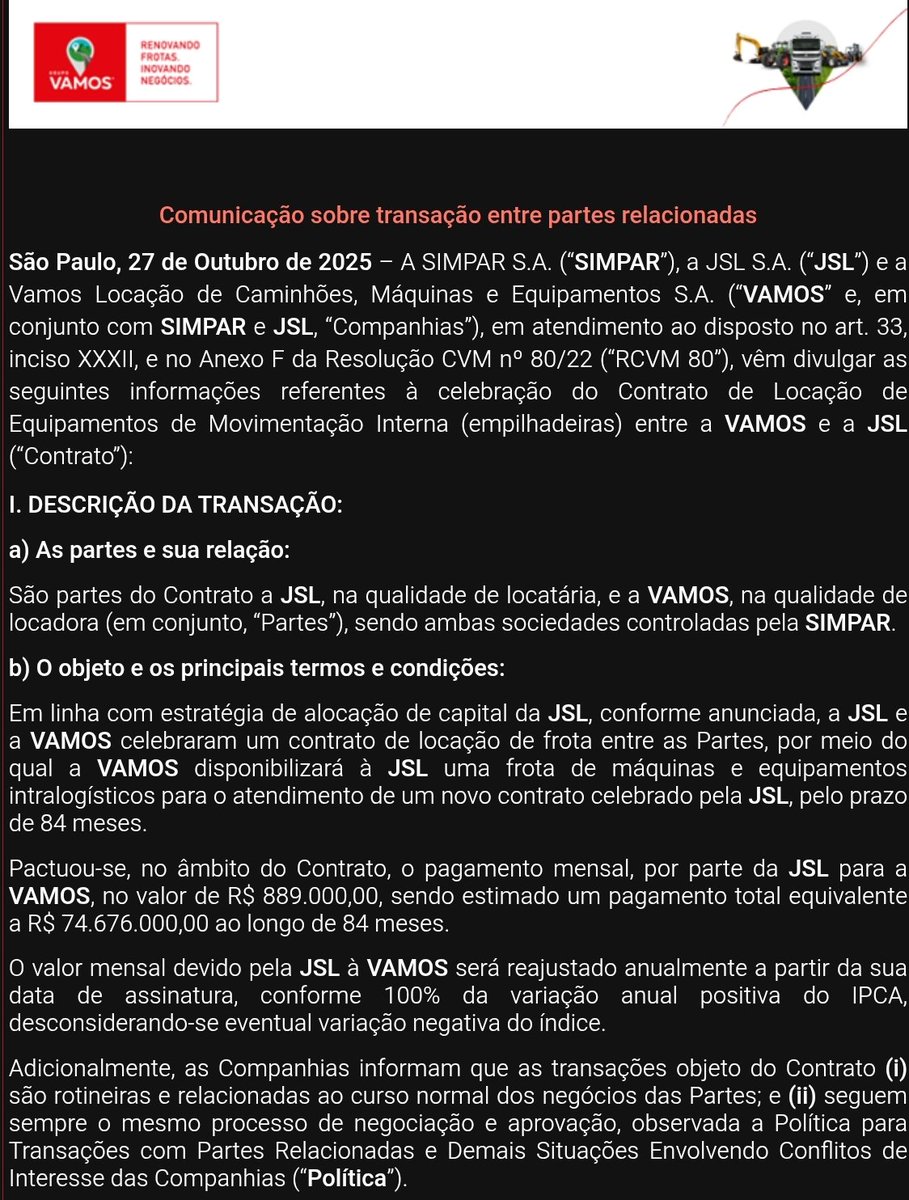
A VAMOS (VAMO3) anunciou a celebração de um contrato de locação de equipamentos intralogísticos com a JSL, sua empresa-irmã dentro do grupo SIMPAR. O acordo, que totaliza cerca de R$ 74,7 milhões ao longo de sete anos (84 meses), reforça a integração operacional entre as companhias e evidencia a estratégia do grupo de aproveitar sinergias internas sem abrir mão da governança corporativa e de condições de mercado.
Pelo contrato, a VAMOS atuará como locadora de uma frota de empilhadeiras e equipamentos de movimentação interna para atender um novo contrato conquistado pela JSL. A operação prevê pagamentos mensais de R$ 889 mil, reajustados anualmente pelo IPCA. O negócio foi estruturado de forma a preservar a independência das decisões e atender aos parâmetros da Política de Transações com Partes Relacionadas, com aprovação unânime dos conselheiros independentes de ambas as empresas.
Do ponto de vista estratégico, o movimento reforça o modelo integrado da SIMPAR, que busca gerar eficiência ao manter dentro do grupo as etapas da cadeia logística, da locação e gestão de ativos (VAMOS) à operação de transporte e logística (JSL). A VAMOS, por sua vez, garante previsibilidade de receita e retorno ajustado ao risco, fortalecendo sua carteira de contratos de longo prazo e ampliando sua presença em segmentos industriais e logísticos de alta demanda.
Além disso, o processo de aprovação mostrou maturidade em governança corporativa, já que as companhias realizaram comparativos de preços com terceiros e análises de rentabilidade com base em contratos similares, comprovando que os termos foram estabelecidos em condições de mercado. Isso afasta potenciais conflitos de interesse e reforça a transparência do grupo perante investidores.
Conclusão:
O contrato com a JSL representa mais do que uma simples transação entre partes relacionadas, é um exemplo prático de como a VAMOS vem consolidando seu papel estratégico dentro do ecossistema SIMPAR. Ao transformar sinergias internas em valor real, a companhia mantém sua disciplina financeira, amplia sua base de receitas recorrentes e fortalece a tese de longo prazo baseada em locações de ativos produtivos e previsibilidade de fluxo de caixa. Um movimento alinhado à visão da VAMOS de se tornar a principal plataforma de locação de caminhões, máquinas e equipamentos do país.
ONTEM CHEGUEI A CONCLUSÃO QUE NAO TENHO SIMPAR $SIMH3 SUFICIENTE
1. Cia comprometida em reduzir alavancagem da holding
2. Subsidiarias listadas melhorando seu operacional
3. Expectativas de juros começando a cair
4. Short nas alturas, potencialmente rolando um short squeeze
5..
Vamos (VAMO3) Apresenta Receita Recorde e Crescimento Robusto nas Vendas de Seminovos no 3T25
A Vamos Locação de Caminhões, Máquinas e Equipamentos S.A. (VAMO3) divulgou sua prévia de resultados do terceiro trimestre de 2025, destacando números expressivos que reforçam a resiliência do modelo de negócio da companhia. A receita líquida atingiu R$ 1,529 bilhão, avanço de 25,2% em relação ao 3T24 e 8,3% frente ao 2T25, impulsionada principalmente pelo desempenho das divisões de locação e venda de ativos. A receita de locação somou R$ 1,037 bilhão (+11,9% A/A), enquanto a venda de seminovos alcançou R$ 392,3 milhões, um crescimento robusto de 86,3% em relação ao 3T24 e 56% acima das retomadas do trimestre, atingindo o maior patamar desde o 2T23.
O crescimento da locação reflete um cenário de demanda resiliente mesmo diante de juros elevados, aumento da ocupação da frota e reajustes de contratos. Apesar de uma pequena redução na margem EBITDA, decorrente de maiores custos de manutenção e ajustes comerciais, a companhia reforça que esses movimentos são estratégicos para sustentar o crescimento das receitas e o desenvolvimento sustentável do negócio. No segmento de seminovos, o aumento das vendas contribuiu diretamente para reduzir a depreciação e as despesas financeiras, otimizando a performance da frota ociosa.
No front de investimentos, a companhia manteve o Capex implantado em R$ 1,044 bilhão, com destaque para o aumento de 39,2% na extensão da frota e crescimento de 23,9% na aquisição de veículos “Sempre Novo”, garantindo suporte à expansão do negócio. As retomadas de contratos somaram R$ 251,1 milhões, apresentando redução de 31% frente ao trimestre anterior, refletindo a normalização de contratos e rotatividade natural da frota.
A Vamos reafirmou integralmente seu guidance para 2025, sinalizando confiança na continuidade do crescimento sustentável e na geração de valor para os acionistas.
Avaliação: O resultado prévio é altamente positivo, destacando crescimento consistente da receita, expansão das vendas de seminovos, manutenção de margens saudáveis e execução disciplinada do capex. Os números reforçam a capacidade da companhia em gerar receita mesmo em um cenário macro desafiador, evidenciando resiliência operacional e eficiência na gestão de frota.
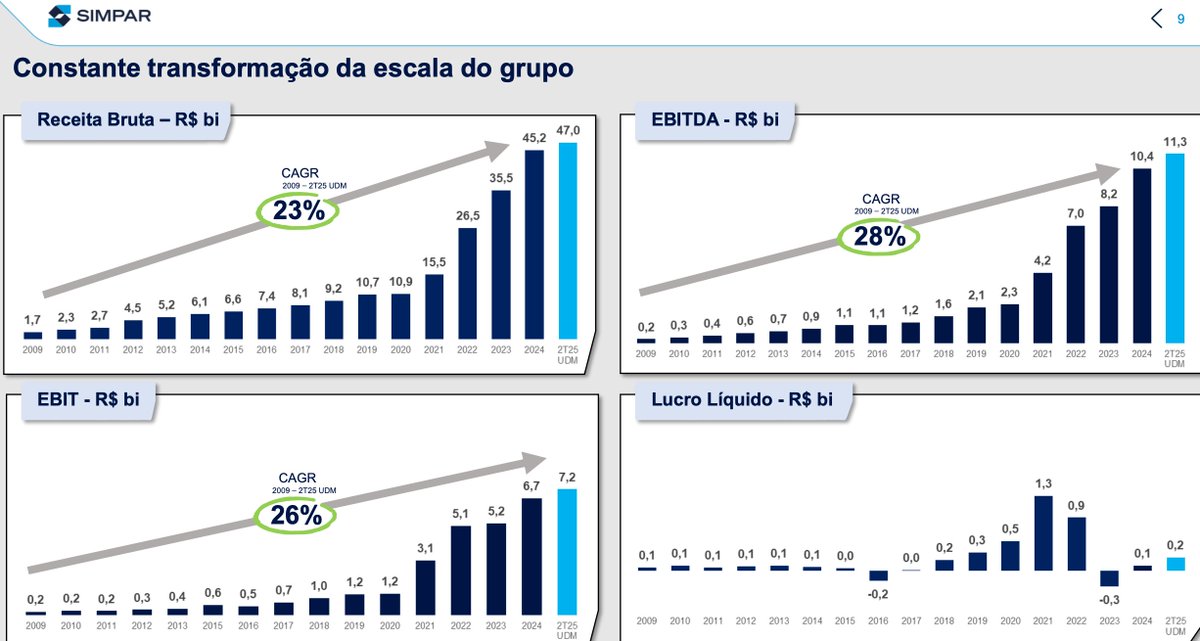
#SIMH3 é o ativo com maior upside da bolsa Brasileira.
Imagina o que aconteceria com o Lucro se os juros caírem forte? Não é meu cenário base, mas consigo ver a empresa entregando algo próximo a +R$3 Bi de lucro em alguns anos (atualmente a empresa vale R$5Bi).
Sigamos...
@AlfredoMenezes6@AlfredoMenezes6 Assim como ocorreu no Canadá e no México, lideranças que mostraram certa resistência às tarifas imposta pelos EUA tiveram um avanço na popularidade.
Mercado em certo nível não vê isso?
Cerca de 40% do total das exportações para os EUA foram isentados da tarifa adicional de 50% que se inicia em agosto.
A tarifa efetiva vai ficar próxima de 31%, ainda assim, um impacto relevante.
No report da XP sobre preview de #VAMO, alguns menos atentos podem se assustar com o fato da receita "cair" -25% yoy, porém vale dizer que isso é por causa da cisão da operação de concessionárias. O BTG fez o ajuste, a receita projetada no 2T25 cresce +15% yoy (operações continuadas).
Na carta ao CMN divulgada hoje, o presidente do BC explica o descumprimento da meta de inflação que acumulou 5,35% até junho contra 3,0% do centro da meta), decompondo o desvio de 2,35 pp em:
0,69 pp - inércia
0,58 pp - expectativas
0,47 pp - hiato
0,46 pp - inflação importada
0,27 pp - bandeira energética.
Ou seja, a maior parte da alta da inflação - expectativas desancoradas, demanda aquecida e cambio - é resultado da política fiscal expansionista. A política monetária precisa ser ainda mais restritiva nesse cenário, e o custo é um déficit nominal elevado e trajetória de crescimento da dívida pública.
O BC espera que a inflação caia e volte para o intervalo da meta (abaixo de 4,5%) até março de 2026. Mas sem uma maior disciplina fiscal, o que não parece ser o caso vendo a busca do governo por mais arrecadação para continuar crescendo o gasto, esse cenário tem risco de não se materializar.
A alta da Bolsa que ninguém pegou?
A bolsa brasileira subiu +15,9% no 1o semestre de 2025, e +31% em dólares, uma das melhores performances no mundo.
Esse rali aconteceu enquanto a participação dos investidores locais em renda variável está nas mínimas históricas.
Mas o que esperar para o 2o semestre?
O mercado é deles
Investidores estrangeiros já representam 58,7% da participação no mercado, dominando com folga frente a instituições locais (24,7%) e investidores individuais (12,2%).
A composição ajuda a entender o peso do fluxo externo na formação de preço — e por que choques globais têm tanto impacto por aqui.