Bu hafta Meta ve Netflix bilançolarını açıkladı. İki şirketin durumu birbirinin tam tersi. Meta bu çeyrek kazandığından fazlasını yapay zekaya harcadı ve serbest nakdi eksi 2,1 milyar dolara düştü. Netflix ise her 100 dolarlık gelirinden yaklaşık 35 dolar faaliyet karı bırakıyor ve rekor miktarda hisse geri alıyor.
Ama piyasa ilk tepkide nakit yakan Meta'yı ödüllendirdi. Meta hissesi bilançodan hemen sonra %6,5'e kadar yükseldi. Netflix hissesi ise bilançodan sonra yaklaşık %5 düştü ve 2025'teki zirvesinden bu yana yarı yarıya geriledi. Çünkü Netflix gelir artışının yavaşlayacağını kendisi söyledi. İnsanların Netflix'te geçirdiği süre bu yılın ilk yarısında sadece %2 arttı. Meta'nın hikayesi ise yapay zeka ve piyasa bu hikayenin daha yeni başladığına inanıyor.
Şu an dünyada bir arz şoku var ve bunu her yerde hissediyoruz. Bir de yapay zekanın yarattığı bir talep şoku var ama onu sadece belirli bölgeler hissediyor. Dünya arz şokuna karşı denge kurmak için borçlanmaya ve büyüme vaadine inanıyor. Güncel trend bu.
Bence petrol fiyatları normale dönüp arz şoku sönünce nakit üreten şirketler tekrardan daha değerli olacak. Ama bu zamanda trende karşı durmak yerine trend dahilinde orta ve uzun vadeli yatırımlar yapmak lazım. Çünkü büyük kurumlar petrol fiyatlarında 2027 mayısına kadar bir normalleşme beklemiyor. ABD Enerji Bilgi İdaresi de Brent'in 90 doların altına inmesini 2027 mayısından önce görmüyor.
Dün Meta'nın bilançosundan önce, şirketin kazandığı nakdin neredeyse tamamını yapay zekaya harcadığını yazmıştım. Üçüncü çeyrekte bu harcama artık kazancı geçti. Meta faaliyetlerinden 32,8 milyar dolar nakit üretti, yatırıma ise 34,9 milyar dolar harcadı. Serbest nakit eksi 2,1 milyar dolara düştü. Şirketin kasasındaki nakit de üç ayda 90 milyar dolardan 82 milyar dolara indi.
Meta, ocaktan itibaren oy hakkı olmayan yeni bir hisse türü çıkaracağını açıkladı. Yapay zeka için gereken yatırım çok büyük ve bu yeni hisse büyümeyi finanse etmeye yarayacak. Yani Meta borcun yanına hisse satarak para toplama yolunu da açıyor. Bu hisselerin oy hakkı olmadığı için Zuckerberg şirketin kontrolünü elinde tutmaya devam ediyor.
Buna rağmen hisse kapanıştan sonra yaklaşık %2 yükseldi. Çünkü gelir beklentinin üstünde geldi. Meta üçüncü çeyrekte 64,6 milyar dolar gelir elde etti ve geliri bir yılda %26 arttı. Dördüncü çeyrek için de 73-76 milyar dolar gelir bekliyor. Piyasa şimdilik nakitteki düşüşü gelirdeki hızlı büyümeyle dengeliyor.
Meta 2027'de de yatırıma agresif şekilde devam edeceğini söylüyor. Gelir bu hızla büyüdüğü sürece yatırımcı sabırlı kalır. Ama büyüme yavaşladığı an eriyen nakit, artan borç ve yeni hisse satışı aynı anda konuşulmaya başlar. Meta gibi en güçlü şirketlerden biri bile bu harcamayı kendi nakdiyle karşılayamıyorsa, daha zayıf şirketlerin işi çok daha zor.
Yeni hisse satıldıkça mevcut hissedarların şirketteki payı da küçülür. Bu da hisse başına karın daha yavaş artması anlamına geliyor. Meta'ya doğrudan ya da fonlar üzerinden yatırım yapanların ocaktan sonra bu tarafı da hesaba katması gerekecek.
Bu akşam #META üçüncü çeyrek bilançosunu açıklayacak. Bence bu bilanço sadece Meta için değil, bütün yapay zeka hikayesi için önemli. Çünkü Meta, yapay zekaya yapılan yatırımın faturasını ödeyen en büyük şirketlerden biri.
Meta ikinci çeyrekte faaliyetlerinden 31,9 milyar dolar nakit üretti. Aynı çeyrekte veri merkezi ve çip yatırımlarına 31,1 milyar dolar harcadı. Yani kazandığı nakdin neredeyse tamamı yapay zeka yatırımına gitti ve elinde kalan serbest nakit 784 milyon dolarda kaldı. Şirket bu yıl yatırıma toplam 130-145 milyar dolar harcamayı planlıyor. Uzun vadeli borcu da 84 milyar dolara ulaştı.
Kazandığı nakit yetmeyince Meta da borca ve ortaklara yöneldi. Temmuzda El Paso'daki veri merkezini tek başına değil, BlackRock ile birlikte kurmaya karar verdi. Ama borç bulmak her geçen ay biraz daha pahalı hale geliyor. Yapay zeka altyapısına borç verenler artık daha yüksek faiz istiyor. Anthropic için hazırlanan çip finansmanında borç verenlerin istediği faiz dört ayda %8,5'ten %10'a çıktı. Veri merkezi kiralayan CoreWeave'in borcu ise piyasada batma riski yüksek borçlar gibi fiyatlanmaya başladı. Geçen hafta çip hisselerinin 2008'den bu yana en uzun düşüş serisini yaşamasının arkasında bu endişe de vardı.
Bu akşam piyasa iki şeye bakacak. Meta yatırım harcaması planını bir kez daha yükseltecek mi ve bu harcamanın gelire dönüştüğünü gösterebilecek mi? Şirket üçüncü çeyrek için 61-64 milyar dolar gelir beklediğini söylemişti.
Ben Meta'nın harcamayı kısmasını beklemiyorum. Zuckerberg geçen çeyrek yapay zekanın ana işi hızlandırdığını söylemişti. Ama harcama yine artar ve nakit eksiye dönerse Meta da borç piyasasına daha sık gelmek zorunda kalır. Meta gibi güçlü bir şirket bile yatırımını kendi nakdiyle karşılayamıyorsa, daha zayıf şirketler için borç bulmak daha da zorlaşır. Bu durumda yapay zeka hisselerindeki satışın derinleşmesi şaşırtıcı olmaz.
TEFAS'taki yabancı teknoloji fonlarında ya da Amerikan endeks fonlarında parası olanlar için de bu akşam önemli. Bu fonların önemli bir kısmı aynı birkaç büyük teknoloji şirketine yaslanıyor.
Mevcut ekonomik durumda Asya kıtasından gelen en hafif haber Çin’in tahvil satması, hesaplarınızı ona göre yapın 🥲
Dünya ekonomisinin arka odalarında ne olduğunu merak ediyorsanız sabah yayında görüşmek üzere
Her hafta olduğu gibi bu pazartesi de haftanın önemli gelişmelerini, kritik seviyeleri ve olası senaryoları birlikte değerlendiriyoruz.
‘Erken Uyarı’ yedinci bölümüyle yarın saat 10:00’da WinningCircle YouTube hesabında.
🔗Yayın Linki: https://t.co/2UDMjDsxvS
Senin nerede çalışıp çalışmadığına bakarak değil, şirketin faaliyet raporlarına ve resmi duyurularına bakarak yatırım yapıyor ve para kazanıyorum.
Ben CF’nin İngiltere’de tesisi olmadığını söylemedim. Yazıda ABD’deki düşük doğalgaz maliyetlerinin şirkete sağladığı avantajı anlattım. Sen de İngiltere’deki maliyetlerin Amerika’nın üzerinde olduğunu ve amonyak üretiminin durduğunu söylüyorsun. Yani aslında benim anlattığım durumu doğruluyorsun.
Üstelik Billingham’da amonyak üretiminin durduğunu ve dışarıdan gelen amonyakla diğer ürünlerin üretilmeye devam ettiğini ben de söyledim. Senin orada çalışıyor olman şirketin genel maliyet yapısıyla ilgili söylediklerimi değiştirmiyor, faaliyet raporlarından hepsini görebiliyoruz.
Ben burada bir şirketin enerji maliyetlerini ve bunun rekabet gücüne etkisini değerlendiriyorum. Beş yıldır orada çalışıyorsan aslında ne anlatmaya çalıştığımı en iyi senin anlaman gerekir.
Uluslararası Enerji Ajansı 15 Ekim'de hidrojen üzerine bir analiz yayımladı. Hidrojeni sudan üreten makineye elektrolizör deniyor ve dünyadaki bu makinelerin üçte ikisi Çin'de kurulu. Çin geçen yıl 35 gigavatlık elektrolizör üretebilecek kapasiteye sahipti ama kendi ihtiyacı 2 gigavatın altındaydı. Elinde bu kadar fazla kapasite olunca fiyatlar da düştü. Bir kilovatlık elektrolizör Çin'de 500-1.100 dolara, Çin dışında ise 1.900-2.500 dolara mal oluyor.
Bunu görünce akla güneş paneli ve batarya geliyor. Çin o iki alanda da fiyatı düşürüp piyasayı ele geçirmişti. Ama ben hidrojende aynısının olacağını düşünmüyorum. Çünkü makinenin en önemli parçası, hidrojenin toplam maliyetinin sadece %6-9'u kadar. Maliyetin büyük kısmı kurulumdan ve kullanılan elektrikten geliyor. IEA'nın hesabına göre Avrupa'da bu parçayı Çin'den alırsanız toplam yatırım sadece %8 ucuzluyor. Üstelik sudan hidrojen üretirken kullanılan enerjinin %30-35'i kayboluyor. Hidrojeni taşımak da zor. Dünyada 3 milyon kilometreden fazla doğalgaz boru hattı var, hidrojen boru hattı ise 5 bin kilometre civarında.
Bu yıl hidrojen tarafında benim dikkatimi çeken başka bir şey var. Bugün kullanılan hidrojenin neredeyse tamamı fosil yakıtlardan, üçte ikisi de doğalgazdan üretiliyor. Bu hidrojenin büyük kısmı da gübre fabrikalarında ve rafinerilerde kullanılıyor. Avrupa'da doğalgaz fiyatı yılbaşından beri yaklaşık üç katına çıktı. Doğalgaz pahalanınca ondan üretilen hidrojen de pahalandı. Bu yüzden güneş ve rüzgarla üretilen hidrojen ile doğalgazdan üretilen hidrojen arasındaki fiyat farkı bu yıl azaldı.
Bunun en net örneğini Amerikan gübre üreticisi CF Industries'te görebiliyoruz. Şirket hidrojeni doğalgazdan üretip amonyağa, yani gübrenin ana maddesine çeviriyor. Avrupa'da doğalgaz şu an Amerika'nın yaklaşık 9 katı fiyattan işlem görüyor. Avrupalı rakipleri pahalı gazla üretmek zorunda kalırken CF ucuz Amerikan gazıyla üretiyor. Savaşın başladığı hafta Avrupa'da gaz %67 sıçrarken CF hissesi de %16 yükseldi. Hisse yılbaşından bu yana yaklaşık %50 yukarıda. Yani bugün hidrojende öne geçen taraf, enerjiyi ucuza bulan taraf oldu. Tabii savaş biter ve Avrupa'da gaz ucuzlarsa bu avantaj da hızla küçülür.
Bana kalırsa hidrojeni yakın zamanda arabalarda ya da evlerde yakıt olarak görmeyeceğiz. Ama gübre, çelik ve rafineri gibi zaten hidrojen kullanan sektörlerde doğalgazın yerini yavaş yavaş almaya başlayacak. Bu yarışı da elektriği en ucuza üreten ülkeler kazanacak.
Türkiye bu yılın ilk yedi ayında elektriğinin %64'ünü yenilenebilir kaynaklardan üretti. Güneşte hala çok büyük bir potansiyelimiz var. Gübre üretiminde kullandığımız doğalgazın bir kısmını güneşle üretilen hidrojenle değiştirebilirsek, her kış yaşadığımız doğalgaz kaygısı da biraz azalır.
Tabii doğalgaz fiyatları hızla eski seviyesine dönerse bu hesap değişir. O zaman doğalgazdan hidrojen üretmek yeniden çok ucuzlar ve güneşle üretilen hidrojen yine teşvik bekler.
CF Industries'in teknik grafiğine ve Avrupa doğalgaz fiyatıyla karşılaştırmasına görsellerden ulaşabilirsiniz.
2 hafta önce Erken Uyarı yayınında konuştuğumuz CME hedefe ulaştı.
Geçtiğimiz hafta konuştuğumuz XOM ise hiç geri çekilme vermeden yeni tepeye hareket etti.
19 Ekim Erken Uyarı özel hissemiz Hidrojen temasından gelecek. Bildirimleri açmayı unutmayın.
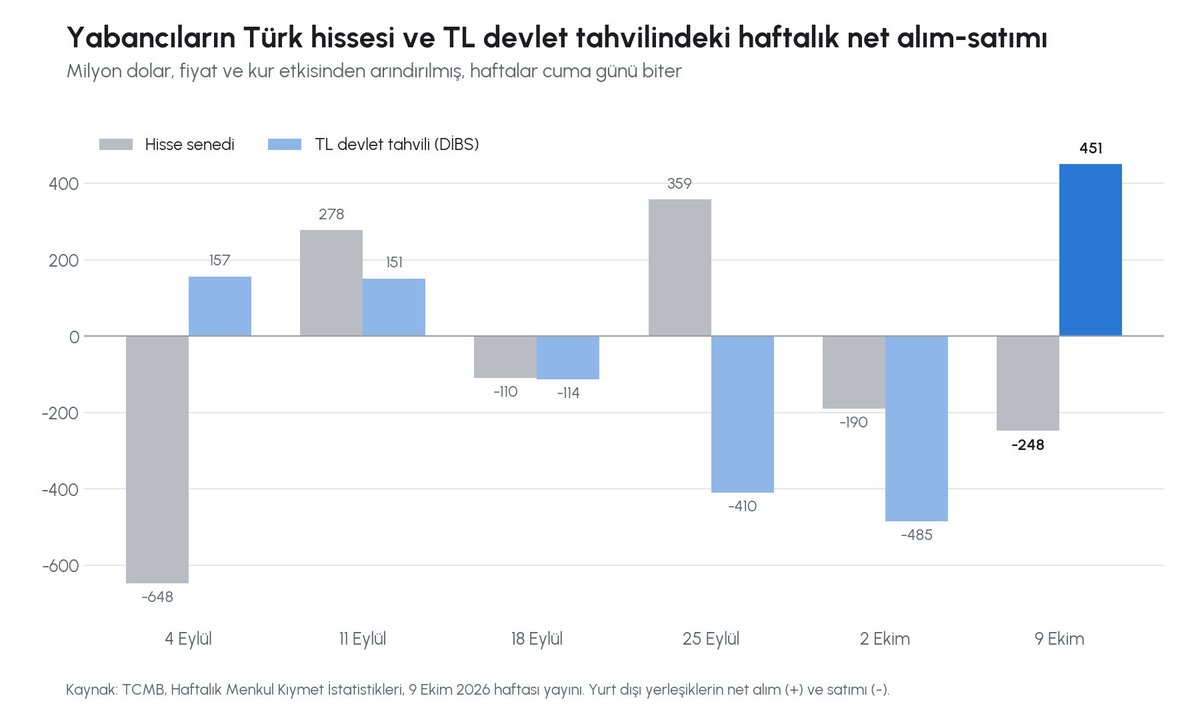
Haftaya alacağımız faiz kararı öncesi yabancı yatırımcılar faiz indirimi beklentisiyle yavaş yavaş pozisyon almaya başladılar. Bu hafta açıklanan TCMB verisinde bunu görebiliyoruz.
Yabancı yatırımcılar 9 Ekim haftasında 451 milyon dolarlık TL devlet tahvili aldılar. Önceki üç haftada ise TL devlet tahvillerinde toplam yaklaşık 1 milyar dolarlık satış yapmışlardı. Aynı hafta yurt dışında ihraç edilen Türk devlet tahvillerinde 741 milyon dolarlık, Türk şirketleri ve bankalarının yurt içinde çıkardığı tahvillerde 480 milyon dolarlık, hisselerde de 248 milyon dolarlık satış yaptılar. Yani yabancı yatırımcının ilgisi şimdilik TL devlet tahvilinde toplanıyor.
Politika faizi beş toplantıdır %37'de sabit ve eylülde enflasyon beklentinin altında kalarak %29,7'ye indi. Piyasanın büyük çoğunluğu 22 Ekim'de 100 baz puanlık bir indirim ve aralıkta bir indirim daha bekliyor. Faiz düşünce elde tutulan tahvilin değeri artıyor. Yabancı yatırımcı da indirimler başlamadan tahvili alıp hem yüksek faizi hem de fiyat artışını almak istiyor. Tabii bu hesabın tutması için TL'nin dolar karşısında bu getiriden daha hızlı değer kaybetmemesi gerekiyor.
Ben de indirim gelirse 100 baz puanı geçmeyeceğini düşünüyorum. Ama Amerika'da enflasyon yeniden yükseliyor ve dünyada enerji hala pahalı. Bu ortamda Merkez Bankası'nın faizi sabit tutması ya da beklenenden daha az indirmesi de ihtimal dahilinde. Böyle bir sürpriz olursa, indirim beklentisiyle gelen para aynı hızla geri çıkabilir. Bu da dolar kurunu yukarı itebilir.
Yabancı yatırımcı karardan sonra da TL devlet tahvili almaya devam ederse, o zaman daha kalıcı bir ilgiden söz edebiliriz.
Kısmen evet ama bence düzeltmenin sebebine bağlı. Value hisselerinin uzun vadede neden daha iyi getiri verdiğine dair akademide iki ana görüş var. Birinci görüşe göre yatırımcılar büyüme hikayelerine fazla heveslenip pahalı hisselere fazla para ödüyor, ucuz hisseleri de gereğinden fazla cezalandırıyor. Düşüş yapay zeka hisselerindeki bu hevesin sönmesinden gelirse, zaten dayak yemiş hisselerde düşecek fazla bir şey kalmıyor.
İkinci görüşe göre ise value hisseleri daha kırılgan şirketler. Borcu yüksek ve kötü günde ilk zorlanan şirketler bunlar. Düşüşün sebebi ekonomik bir kriz ya da kredi sıkışması olursa bu hisseler de sert düşer.
S&P 500'de kar artışı beklentisinin üçte birinden fazlası iki çip şirketinden geliyor. Bu kadar dar bir yükselişin düzeltmesinde eşit ağırlıklı ve value fonları daha az zarar görür. Öbür yanda faiz yüksek ve enerji şoku sürüyor. Eşit ağırlıklı endekste küçük şirketlerin ve bankaların payı daha büyük ve yüksek faiz en çok bu şirketleri zorluyor.
Bana kalırsa yapay zeka kaynaklı bir düzeltmede value ve eşit ağırlıklı fonlar daha az düşer. Ama bunu bir sigorta gibi görmemek lazım. Value fonlarının içinde enerji şirketlerinin ağırlığı da önemli. Bu yıl kar beklentisi en hızlı artan sektör onlar ve enerji fiyatı düşerse o taraf da zorlanır.
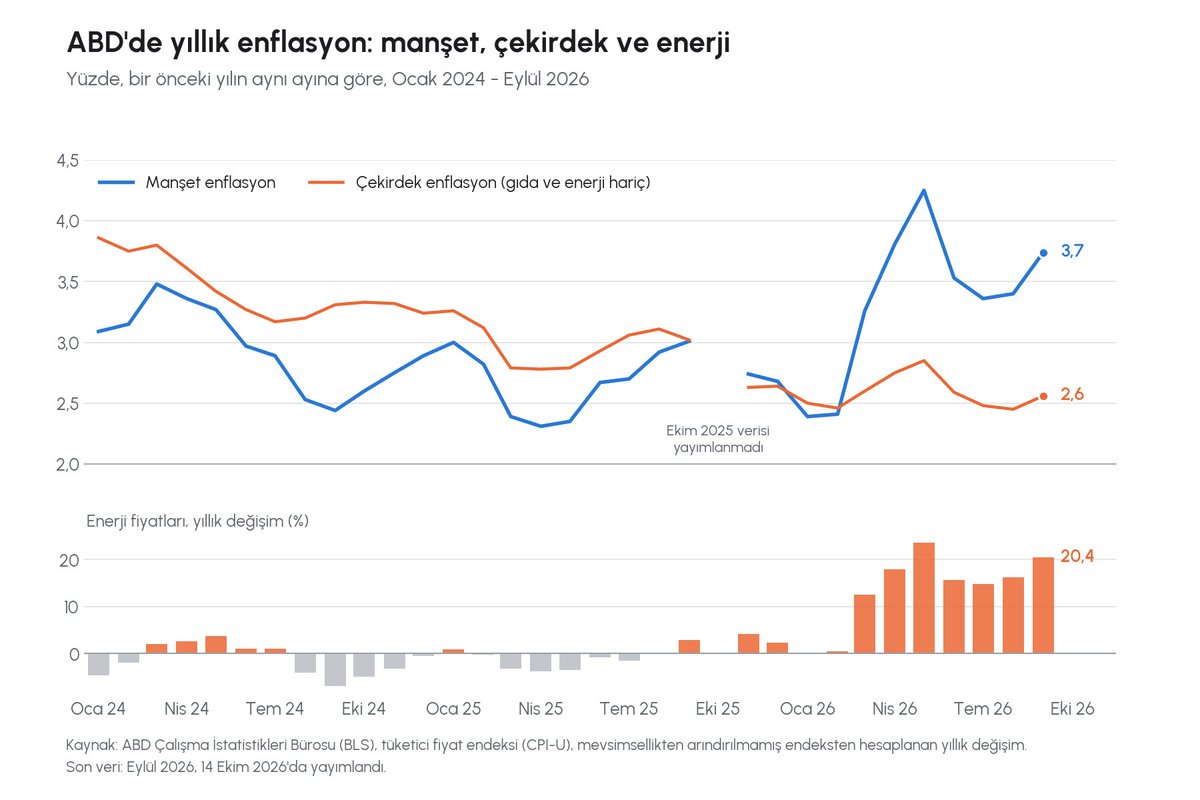
Amerika'da eylül enflasyonu %3,7 geldi. Beklenti %3,6'ydı, ağustosta ise %3,4'tü. Gıda ve enerji hariç çekirdek enflasyon da %2,4'ten %2,6'ya çıktı. Fiyatlar sadece eylülde %0,6 arttı ve bu artışın yarısından fazlası benzinden geldi. Benzin bir ayda %9,1 pahalandı. Evlerde ısınmada kullanılan yakıtın fiyatı ise bir yılda %74 arttı.
Bu veri, Trump hükümetinin kırmızı dizel ve Rus dizeli hamlelerinden önceki dönemi kapsıyor. Ama ekimin ilk haftalarında da Brent ve Avrupa dizeli yükselişini sürdürdü. Bu yüzden bu hamlelerin bir sonraki veride büyük bir fark yaratacağını düşünmüyorum. Üstelik bu sefer çekirdek enflasyon da yükseldi. Yani enerjideki pahalılık yavaş yavaş diğer fiyatlara da geçiyor.
Bence asıl önemli soru Fed'in ne yapacağı. Fed eylülde üç yıl sonra ilk kez faiz artırdı ve 19 üyenin 19'u bu kararı destekledi. Piyasa geçen hafta ekimde yeni bir artırıma sadece %20 civarında ihtimal veriyordu. Bu veriyle birlikte 28 Ekim toplantısı yeniden masaya geliyor. Üstelik bu toplantı seçimden sadece altı gün önce yapılacak.
Benim beklentim şu. Ekim artırımı ihtimali belirgin şekilde yükselecek ve 10 yıllık faiz geçen hafta gördüğü %5,36'yı yeniden zorlayacak. Fed seçim takvimine bakarak geri adım atarsa, enflasyonla mücadeledeki inandırıcılığını kaybetme riskini alacak.
Hisse senetleri tarafında da dikkat edilmesi gereken bir nokta var. Analistler S&P 500 şirketlerinin üçüncü çeyrek karının bir yıl öncesine göre %27 artmasını bekliyor. Ama bu artışın üçte birinden fazlası sadece iki şirketten, Nvidia ve Micron'dan geliyor. Borsa bu kadar az şirkete yaslanırken faizin yükselmesi riski büyütüyor. Çünkü faiz yükseldikçe yatırımcının gelecekteki kar için bugün ödemeye razı olduğu fiyat düşüyor. Pimco da 10 yıllık faiz %5,5'i geçerse hisse piyasasında belirgin bir zayıflık bekliyor. Bence bu ortamda en çok baskıyı karını uzak gelecekte vaat eden şirketler görecek. Enerji şirketlerinde ise kar artışı beklentisi %114'e çıktı ve yüksek enerji fiyatları bu şirketleri desteklemeye devam ediyor.
Türk halkı olarak bizim için de işler zorlaşıyor. Amerikan faizi yükseldikçe dolar güçleniyor ve gelişmekte olan ülkelere giden para daha seçici hale geliyor. Bu yüzden 22 Ekim'de Merkez Bankası'nın faiz indirimi konusunda daha da temkinli davranacağını düşünüyorum. Kredi faizlerinde beklenen rahatlama da biraz daha gecikecek.
Bu beklentiyi bozacak şey enerji fiyatlarında hızlı bir düşüş olur. Ama dizel tarafında şu an böyle bir işaret görünmüyor.
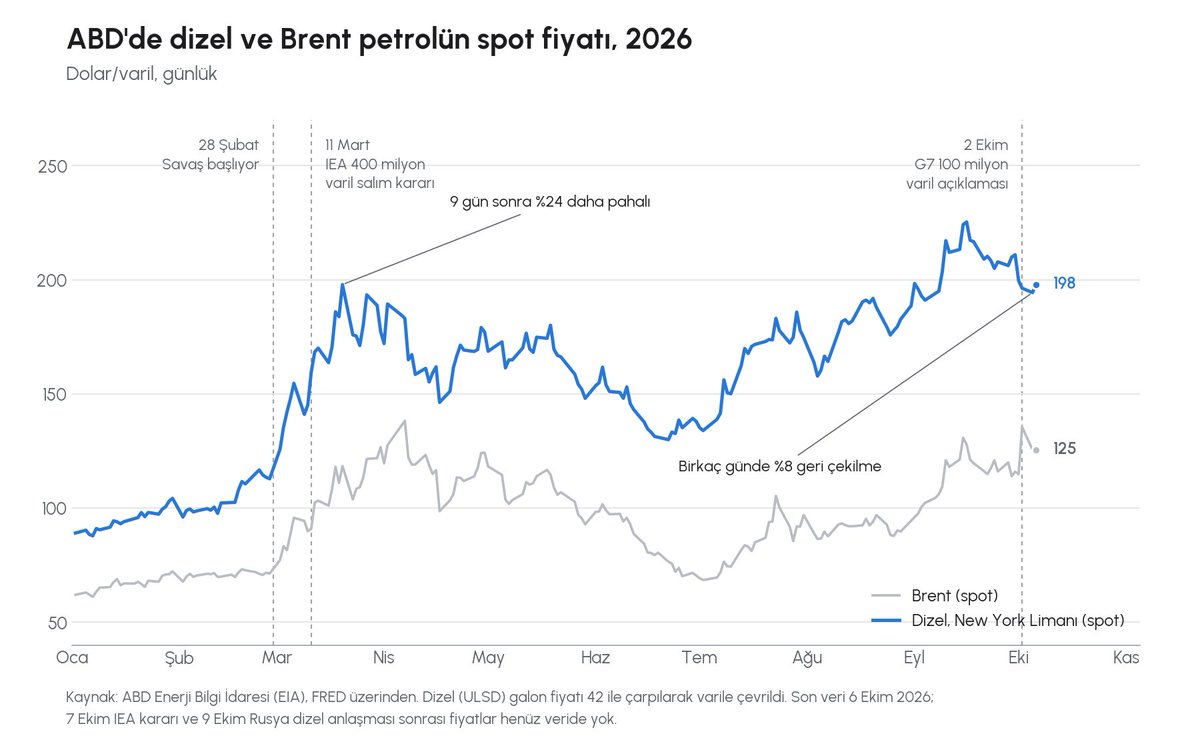
Pazartesi IEA toplantısından yeni bir stok salımı kararı çıkmayacağını düşündüğümü yazmıştım. Dün açıklama geldi ve yeni bir salım kararı çıkmadı. IEA, martta söz verilen stoklardan şimdiye kadar yaklaşık 330 milyon varilin piyasaya verildiğini söyledi. Kalan 100 milyon varilin daha hızlı verilmesine ve bunun 20 milyon varilden fazlasının dizel olmasına karar verildi. Petrol üreten ve rafinerisi olan üye ülkelerden de üretimi artırmaları istendi.
20 milyon varil kulağa büyük geliyor ama üye ülkelerin elinde 200 milyon varilden fazla dizel stoku var. Yani piyasaya verilecek miktar, eldeki dizelin onda biri kadar. Bazı ülkeler söz verdiğinden fazlasını verdi ama toplamda yeni bir salım yok. Açıklamada "gerekirse ek adım atmaya hazırız" cümlesi de var. Aynı cümleyi geçen hafta da duymuştuk.
Bu yüzden dizelde birkaç günlük bir rahatlama olacağını ama sonra eski sıkışıklığa geri döneceğimizi düşünüyorum. Rafinerilerin dizelden kazandığı para geçen hafta eksiye düşmüştü, şu an varil başına 3 dolar civarında. Bu kadar düşük bir kazançla rafinerilerin üretimi artırmasını da zor görüyorum.
Türkiye'de motorinin fiyatı Akdeniz'deki dizel fiyatına bağlı. O yüzden bu kararın pompada kalıcı bir indirim getireceğini sanmıyorum. Bence dizel fiyatı ancak Hürmüz'den geçiş normale dönerse kalıcı olarak düşer.
Trump geçtiğimiz cuma Rusya ile dizel anlaşmasını duyurdu ve TruthSocial üzerinden ”dizel fiyatları rekor hızda düşecek" diye bir söylemde bulundu. Ben dizel fiyatları konusundaki keskin söyleminden hiç emin değilim.
Çünkü Rusya'nın masada ciddiye alınması ve satabilmesi için önce dizel üretmesi lazım. Rus rafinerileri Ukrayna'nın saldırıları yüzünden kapasitenin %60'ı civarında çalışıyor. Ukrayna da rafinerileri yakmaya tam gaz devam ediyor, anlaşmanın açıklandığı gün Rostov'daki terminali vurdular. Yani Rusya'nın verdiği söz, Ukrayna'nın vurduğu rafinerilere bağlı. İlk teslimat da zaten Rusya'nın savaştan önce bir ayda sattığı dizelin sekizde biri kadar.
Avrupa'nın hali de bence ayrı bir konu. Bir yandan "Rusya'ya dizel yaptırımını gevşetmek savaşı finanse eder" diyorlar. Diğer yandan kendi depolarındaki dizeli piyasaya vermeye son derece isteksizler. Ellerinde 1,1 milyar varil acil stok var, bunun 200 milyon varilden fazlası dizel. Ama geçen hafta "ek varil yok" dediler ve Avrupa'da dizel bir günde %8'e kadar fırladı.
Benim beklentim şu. Bu hafta 14-15 Ekim'deki IEA toplantısından yeni stok salınım kararı çıkmayacak. Mevcut salımı öne çekip dizele öncelik vermekle yetinecekler. Bu dizelde birkaç günlük bir rahatlama getirir ama kalıcı olmaz. Rus dizelinin fiyata etkisi de ilk teslimatla birlikte söner.
Seçime kadar Trump hükümeti fiyatı aşağı bastırmak için elinden geleni yapacak. Bence zaten asıl risk 3 Kasım'dan sonra. Seçim baskısı kalkınca fiyatı tutan siyasi el de ister istemez çekilecek. Trump seçimden sonra İran'a saldırıların artmasının "mümkün" olduğunu kendisi söyleyip duruyor. Yani dizelde kışa pahalı giriyoruz ve seçimden sonra yukarı yönlü risk daha büyük.
Türkiye'de motorin fiyatı Akdeniz'deki dizel fiyatına ve kura bağlı. Bu yüzden ben motorinde kalıcı bir indirim beklemiyorum. Olsa olsa birkaç günlük nefes gelir. Tırın, traktörün, servisin maliyeti yüksek kalırsa market fişimiz de kısalmayacak.
Bu beklentiyi bozacak tek şey Ukrayna ile Rusya arasında rafinerilere yönelik saldırıları durduran yazılı resmi bir anlaşma olur. Şu an masada öyle bir şey görünmüyor.
Hayır, ilk anladığınız doğru. Türkiye LNG için doğrudan rekabet ediyor. Kışın artan talebin önemli bir kısmını depolar ve LNG karşılıyor. EPDK verisine göre LNG ithalatı mayısta 0,39 milyar metreküp'tü, şubatta yaklaşık 2,9 milyar metreküp'e çıktı. IEEFA'ya göre 2026'nın ilk çeyreğinde Avrupa'nın en büyük LNG ithalatçısı Türkiye'ydi ve bu LNG'nin yaklaşık 60%'ı ABD'den geldi. Katar'ı kaybeden Avrupa da kışın aynı kargolara yöneliyor. Yani aynı LNG için aynı masadayız.
Enerji şoku başladığından beri Avrupa güneşe ve rüzgara yüklendi. Ama elektrikte gaza olan bağımlılığını neredeyse hiç azaltamadı. Türkiye ise bu yıl gazı yarı yarıya kesti ve bunu pek konuşan yok.
Uluslararası Enerji Ajansı'nın verilerine göre yılın ilk yedi ayında Avrupa'da güneş ve rüzgardan elektrik üretimi %13 arttı. Buna rağmen gazın elektrikteki payı sadece %16,7'den %15,6'ya indi. İtalya'da elektriğin %41'i hala gazdan geliyor. Almanya'da gazdan üretim bu yıl %6 arttı. Yani Avrupa yeni panel ve türbin kurdu ama gazı masadan kaldıramadı.
Türkiye'de ise gazın elektrikteki payı aynı dönemde %20'den %10,5'e düştü. Çünkü barajlar tam zamanında doldu ve barajlardan gelen üretim %67 arttı. LNG'nin savaş yüzünden en pahalı olduğu dönemde Türkiye elektriğini büyük ölçüde yağmurdan ve güneşten üretti. Ama bence bunu doğru okumak lazım çünkü gazın payı savaştan önce, şubatta düşmeye başladı. Yani bu bir politika başarısından çok, yağışın tam zamanında gelmesinden dolayı oldu.
Benim beklentim, bu kış Avrupa ile Türkiye aynı LNG kargoları için yarışacak. Avrupa kışa son 15 yılın en düşük gaz stoğuyla giriyor ve gaz yılbaşından beri %140'tan fazla pahalandı. Kışın güneşten gelen üretim ister istemez düşecek ve iki tarafta da elektrikte gaza ihtiyaç artacak. Geçen aralıkta Türkiye'de gaz elektriğin %28'ini karşılıyordu. Avrupa'nın aynı kargolara daha yüksek fiyat vermesi Türkiye'nin gaz faturasını da yukarı çekecek.
Türkiye'de elektrik ve doğalgaz faturası büyük ölçüde ithal gazın maliyetine bağlı. Bu yüzden ben bu kış faturalarda bir rahatlama beklemiyorum. Yaz boyunca barajlardan kazandığımız avantajın bir kısmını kışın ister istemez geri vereceğiz.
Bu beklentiyi bozacak şey yağışlı ve ılık bir kış ile Hürmüz'den geçişin normale dönmesi olur. Şu an ikisi de garanti değil. Para kazanmak için hava tahminine bakmak şaka gibi geliyor ama bu kış bir gözümüz ister istemez hava durumunda olacak.
@_learntoinvest Sorun bizde değil Avrupa’da. Normalde Katar’dan lng alan Avrupa’da Katar’dan alamadığı için bizim aldığımız pazara yönlenecek acil ihtiyaç duyarsa.
WinningCircle Aylık Enerji ve Makro Görünüm Raporu şimdi yayımda!
Raporun tamamına websitemiz ve WinningCircle mobil uygulamamız üzerinden ulaşabilirsiniz.
https://t.co/aC1BLppmvT