Ojo les dejo tres acciones espaciales para que las estudien. No todas hacen lo mismo (guarden este post 🚀):
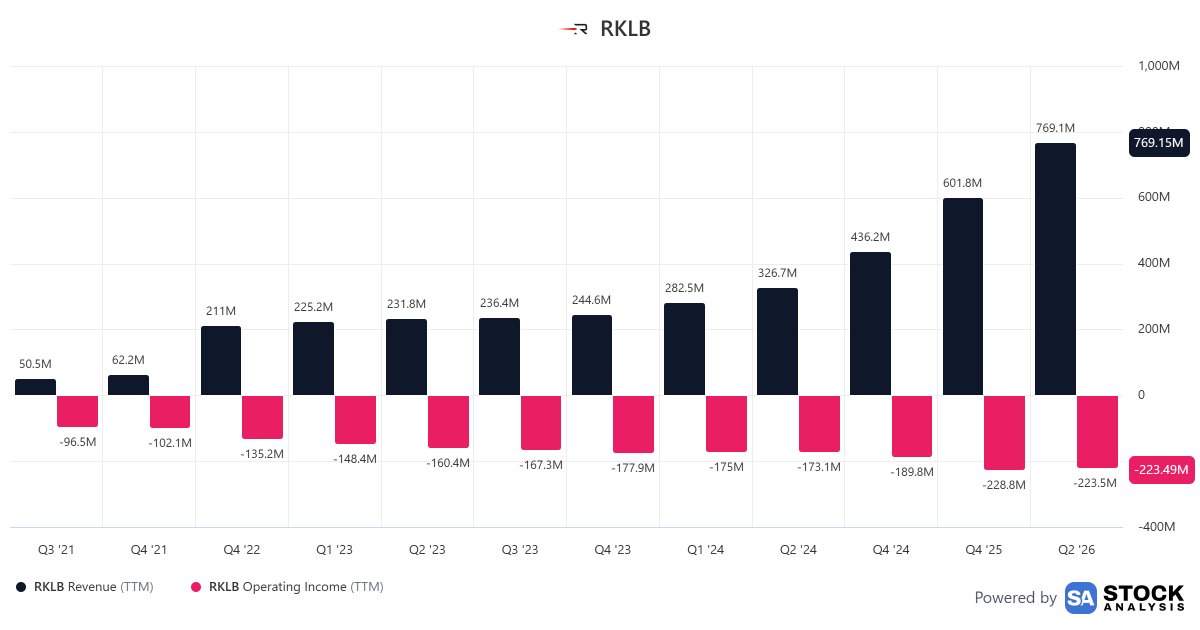
1. Rocket Lab ($RKLB): Rocket Lab ya dominó la cadencia de lanzamientos con Electron, pero la rentabilidad depende del Neutron (primer vuelo previsto entre finales de 2026 y principios de 2027).
La cartera de clientes ya está firmada; el reto ahora es la ejecución. Las pérdidas trimestrales vienen cerrándose, la facturación creció más del 130% acumulado en dos años y los fondos institucionales ya controlan más del 70% del flotante.
🔥 TRUMP: "HAGAN IMANES, LES VOY A DECIR CÓMO HACER DINERO" Te presento el cuello de botella de los robots humanoides y el mapa completo de cómo invertir en IMANES
Cómo se arma la pieza que mueve el robot, por qué USA está desesperado por ganarle a China y cómo exponerse capa por capa
GUARDA el post, va a estar cargado de valor y lo podés leer cuando quieras
LA FRASE DE TRUMP
Lo dijo el 15 de julio, parado frente a Lockheed, Boeing y General Dynamics, en la cumbre de defensa de Pennsylvania: "Les voy a decir cómo hacer plata. Hagan imanes. Es la única cosa que no tenemos". Un presidente dándoles un pick en vivo. No era un chiste
El chip sale de Taiwán. El modelo sale de NVIDIA. Lo que puede frenar toda la ola de robots es un imán de unos cuantos kilos que hoy fabrica, casi entero, un solo país
DEL MINERAL AL MOTOR: CÓMO SE ARMA UN IMÁN
El imán se llama NdFeB, neodimio-hierro-boro, y es el más potente que existe. Está en tu celular, en tu auto, en cada turbina eólica, en cada misil y en cada articulación de cada robot. No tiene reemplazo comercial: ningún otro material logra tanta fuerza en tan poco espacio
Las tierras raras se parten en dos familias. Las livianas, neodimio y praseodimio, son las que le dan fuerza al imán. Las pesadas, disprosio y terbio (los dos aditivos que evitan que el imán se afloje con el calor), no lo hacen más fuerte: hacen que aguante cuando el motor se calienta. Un robot, un auto o un misil ponen el imán a cientos de grados. Si le falta ese aditivo, el magnetismo se cae
Los números del robot:
- Cada humanoide lleva cerca de 3.5 kg de estos imanes, el doble que un auto eléctrico, repartidos en 30 - 40 motores
- Cada 10,000 robots se consumen más de 30 toneladas
- Adamas Intelligence proyecta que la robótica se convierta en el mayor consumidor mundial de imanes hacia 2040, arriba de autos y turbinas
- El número que rompe todo: fabricar los 10,000 millones de robots que sueña Musk para 2040 exigiría 186 veces la producción anual actual. El cobre o el litio necesitan expandirse 3 - 14 veces. Los imanes están fuera de escala
Esto ya no es teoría. En abril de 2025 Musk les dijo a los inversores que Optimus se estaba trabando por las restricciones chinas a los imanes. El robot más famoso del mundo ya se frenó una vez por esta pieza
China mina cerca del 70% de las tierras raras, pero ese no es el cuello. El cuello está un paso después: refinar, o sea limpiar la roca hasta dejar el óxido que después se convierte en metal. China refina el 91% y separa el 98 - 99% de las pesadas. Después fabrica el 94% de los imanes terminados. Fuera de China casi no existe nada. Japón es el otro polo con escala. El resto es residual. Esa capacidad se construyó durante 40 años. No se replica en un ciclo de precios
LAS DOS FECHAS Y LOS DOS PRECIOS
Hay dos momentos claves
El 10 de noviembre vence la tregua de los controles ampliados que China puso en octubre de 2025. Los de abril nunca se fueron del todo. A mayo, las exportaciones de disprosio, terbio e itrio seguían cerca de la mitad de lo que eran antes. Con ese sistema de licencias Ford ya paró una planta. Las automotrices europeas advirtieron cierres
El 1 de enero de 2027 entra la otra fecha. Por ley, Estados Unidos no puede comprarle a China imanes de estos para defensa, ni el material con el que se hacen. La propia industria admitió que no llega. Demanda americana de estos imanes, unas 48,000 toneladas. Oferta hecha en USA el año pasado, 300. Por eso Trump grita "hagan imanes". El deadline se le viene encima. Project Vault, la reserva estratégica de USD 12B, es un depósito de material. No es una fábrica. No reemplaza la capacidad que no está
Y el mercado ya se partió en dos mundos. El precio chino: el NdPr, la mezcla de neodimio y praseodimio, arrancó 2026 cerca de USD 53 el kilo, corrió por arriba de 110 en el segundo trimestre, y a principios de septiembre el óxido está cerca de USD 96. El disprosio ronda USD 210. El terbio, cerca de USD 1,000. El precio occidental: fuera de China el disprosio se pagó entre USD 575 y cerca de USD 2,000 el kilo, hasta 9 veces el de adentro. El terbio llegó a USD 3,600 - 5,000. El itrio, de USD 9 adentro a más de USD 1,100 afuera
El cambio de juego es el piso. Piso quiere decir que el Estado le garantiza al productor un precio mínimo: si el mercado está más barato, le paga la diferencia. El Pentágono le garantiza a MP Materials USD 110 el kilo de NdPr por 10 años. En Serra Verde, la mina de Brasil que quiere comprar USA Rare Earth, USD 575 el disprosio y USD 2,050 el terbio. Traducción: el Estado americano puso por escrito cuánto vale para él no depender de China
La historia de este sector era binaria. Cuando Occidente intentó competir, China inundó el mercado y fundió a todos. Le pasó a Molycorp, la dueña anterior de la mina de MP Materials, quebrada en 2015. El piso le saca ese riesgo a los que están contratados. En junio el NdPr aterrizó casi exacto sobre los USD 110. En agosto el precio chino perforó el piso. Ahí no se rompe el mecanismo: ahí se ve. En el primer semestre MP Materials ya cobró USD 59.9M de esa protección
CÓMO EXPONERSE AL SECTOR, CAPA POR CAPA
El sector tiene varias capas y no alcanza con una sola acción
Los que ya hacen de la mina al imán
$MP MP Materials es el único de Estados Unidos que ya hace todo el camino: saca el mineral en California, lo limpia y en Texas lo convierte en imán. El Pentágono se quedó con el 15% de la empresa y es su mayor accionista. Le garantiza el piso de USD 110 el kilo durante 10 años. En el primer semestre ya cobró USD 59.9M por esa protección
También le compra de antemano todos los imanes de 10X, la planta grande nueva de Texas, que junto con la de Fort Worth apunta a 10,000 toneladas por año en 2028. Apple le firmó un contrato de USD 500M. GM es el primer cliente de los imanes. Un detalle que se mezcla fácil: la planta de Fort Worth ya fabrica imanes desde diciembre de 2025. Lo que falta es el primer camión de venta a GM, guiado para octubre - diciembre de este año, arrancando de a poco
$USAR USA Rare Earth es el segundo intento americano de hacer lo mismo. Ya tiene una planta de imanes prendida en Oklahoma: 600 toneladas este año y 1,200 en el primer trimestre de 2027. Tiene un yacimiento en Texas, Round Top, y acordó comprar Serra Verde en Brasil por USD 2.8B, todavía sin cerrar
Serra Verde es la mina a la que el Pentágono también le garantiza precio. En total juntó cerca de USD 3.1B de financiamiento, USD 1.6B del gobierno americano. Barbara Humpton deja el 1 de octubre y entra Thras Moraitis, el que hoy corre Serra Verde. Todavía factura poco. Se paga la construcción, no las ventas de hoy
Los que sacan el disprosio y el terbio
Ya lo vimos: son los dos aditivos del calor. China separa el 98 - 99%. Sin esta capa, el imán sirve para un parlante y no para un robot
$UUUU Energy Fuels sacó en Utah el primer terbio y disprosio de alta pureza hechos en Estados Unidos en décadas. Un fabricante japonés de imanes, el más grande fuera de China, ya dijo que el terbio le sirve. Ahora construye la planta comercial: 120 toneladas de disprosio y 20 de terbio por año desde fines de 2027. El uranio le paga las cuentas mientras tanto
Encima acordó comprar VAC, una fabricante alemana de imanes, por USD 1.9B. VAC ya despacha imanes desde Carolina del Sur. Si el deal cierra a principios de 2027, Energy Fuels pasa de separar el material a fabricar el imán
$LYSCF Lynas es la australiana grande, la única fuera de China que ya produce de verdad y a escala. Ya mandó disprosio y terbio separados y le pagaron más caro que el precio chino. En su último año fiscal hizo 13,089 toneladas de óxidos y cerró junio con A$ 1,209M en caja
$ARA.TO Aclara Resources tiene yacimientos de arcilla en Chile y Brasil, el mismo tipo de tierra que usa China para sacar las pesadas. Quiere una planta de separación en Louisiana para 2027. Su plan, todavía un plan, es cubrir más del 75% del disprosio y terbio que van a necesitar los autos eléctricos americanos en 2028
$UURAF Ucore desarrolló una forma propia de separar las tierras raras y arma una planta en Louisiana. También tiene un yacimiento en Alaska. Ya le firmó suministro a Vulcan Elements, una de las fábricas de imanes nuevas de Estados Unidos
$NTU.AX Northern Minerals tiene Browns Range en Australia, uno de los pocos yacimientos fuera de China ricos en disprosio y terbio
$RBW.L Rainbow Rare Earths no abre una mina nueva. Saca las pesadas de residuos de una mina de fosfato vieja en Sudáfrica. Reprocesa lo que ya está arriba
Los que limpian la roca, con un Estado atrás
Refinar es el paso sucio y caro: sacar de la roca el óxido limpio que después se convierte en metal y en imán. Casi nadie fuera de China sabe hacerlo bien. Por eso aparecen préstamos estatales
$ILU.AX Iluka Resources construye en Australia la refinería independiente más avanzada fuera de China. El Estado australiano le prestó AUD 1.65B. Lleva más de la mitad hecha. Va a separar livianas y pesadas. Ya le firmó 4 años de ventas a una automotriz global. Arranca con ventaja: tiene materia prima acumulada en el predio de hace años
$ARU.AX Arafura quiere construir Nolans, una mina y planta de neodimio-praseodimio en Australia. Juntó AUD 911M en compromisos de plata y Siemens Gamesa ya le prometió comprarle el material para sus turbinas. Todavía no está construida
$SOLB Solvay es una química belga. En La Rochelle, Francia, separa tierras raras desde 1948. Es la única planta europea que ya lo hace a escala de verdad. Sumó una línea nueva de neodimio-praseodimio en 2025 y este mes apunta a empezar a separar disprosio y terbio. Quiere cubrir el 30% de lo que Europa necesita de imanes en 2030
$NEO.TO Neo Performance abrió en Estonia la primera fábrica de imanes grande de Europa. Empieza en 2,000 toneladas y quiere pasar de 5,000. En el mismo país ya separa disprosio y terbio. La venta en serio de imanes arranca este semestre
$ASM.AX Australian Strategic Materials es de las pocas fuera de China que ya convierte el óxido en metal, en una planta en Corea. No se queda en la mina: da el paso que después usa el que fabrica el imán
$LIN.AX Lindian quiere sacar el primer material de Kangankunde, en Malawi, este trimestre, y se quedó con una planta de separación en Kazajistán
$PRE.L Pensana construye Longonjo en Angola. Todavía no vende. Está en el mapa porque la obra ya empezó
Los que todavía no producen, pero tienen al Tesoro americano atrás
Acá la tesis no es que ya facturan. La tesis es que Washington les está acercando plata o una carta para que la obra exista
$NB NioCorp quiere abrir una mina en Nebraska. De esa roca saldrían varios metales a la vez, entre ellos los que van al imán. EXIM, el banco de exportación de Estados Unidos, le escribió que podría prestarle hasta USD 800M. Ojo: eso no es el préstamo. Es una carta que dice "estamos interesados". El CEO cuenta que el banco se está moviendo rápido porque Trump lo empuja
$CRML Critical Metals tiene Tanbreez en Groenlandia, un yacimiento grande y con mucha pata de pesadas. El mismo banco EXIM le escribió por hasta USD 120M. Encima está Groenlandia, que Trump quiere meter en la órbita americana. Misma lógica: carta, no desembolso
$METC Ramaco Resources saca carbón en Wyoming y ahora también tierras raras de esa misma mina. Es la primera operación de este tipo en décadas en Estados Unidos
$AREC American Resources, por su subsidiaria ReElement, recibió USD 80M del gobierno para refinar y reciclar imanes usados. Reciclar te saltea la mina: partís de un motor viejo y volvés a sacar el material
$ALOY REalloys produce metales y aleación en Ohio y le vende a la agencia de logística del Pentágono y a NASA. Negocia poner una planta de pesadas adentro de una base del Ejército en Utah. La parte de fabricar imanes la pausaron. Factura poco. Lo que comprás es el contrato de defensa, no la escala
Radar de exploradoras, para el que busca más riesgo: Brazilian Rare Earths $BRE.AX, Meteoric $MEI.AX, Hastings $HAS.AX, American Rare Earths $ARR.AX, Defense Metals y Idaho Strategic $IDR. Son yacimientos. Todavía no son fábricas
Los que fabrican el imán
Los que no cotizan y hay que tener fichados: Vulcan Elements levantó USD 1.4B y arma planta en Carolina del Norte, con un préstamo del Pentágono de USD 620M. 1789 Capital, la firma de Donald Trump Jr., entró antes de ese préstamo. Noveon Magnetics ya fabrica imanes reciclados en Texas. VAC, la alemana, ya despacha desde Carolina del Sur y queda adentro de Energy Fuels si cierra la compra. Si Vulcan sale a bolsa, ya sabés de qué va la película
Los cotizados de Asia, para el que quiere el lado que HOY tiene la capacidad: JL MAG 6680 en Hong Kong es el mayor fabricante mundial de imanes de alta performance y le vende a Tesla. Shin-Etsu 4063, TDK 6762 y Daido Steel 5471 cotizan en Tokio y tienen el oficio de décadas. Zhong Ke San Huan 000970, Ningbo Yunsheng 600366 y Zhenghai 300224 son fabricantes chinos que ya facturan en serio. China Northern Rare Earth 600111 en Shanghai es el mayor grupo de tierras raras del mundo. Shenghe 600392 fue durante años la socia china de MP Materials. Xiamen Tungsten 600549 también hace imanes y está adentro del ETF $REMX
Algunos ETFs interesantes que sigo
$REMX VanEck Rare Earth and Strategic Metals te lleva el sector en un solo ticker. El problema es que también carga litio y otros metales. Albemarle y Pilbara pesan más que varios nombres de este mapa. $REXC Sprott Rare Earths Ex-China es más limpio: MP Materials y Lynas suman cerca del 40%, y atrás van Neo, USA Rare Earth, Iluka y el resto de la cadena fuera de China. $KOID, el ETF de humanoides que ya vimos, tiene adentro Lynas y MP Materials
Los que compran el imán
$TSLA Tesla necesita un imán para cada motor de Optimus. $GM General Motors es el primer cliente de los imanes de MP Materials. $AAPL Apple firmó los USD 500M. Agility Robotics entra via $CCXI, tengo posición, lo digo de una, y pone un imán en cada Digit. Figure y Apptronik están adentro de $BOT. $GEV GE Vernova pone estos imanes en cada turbina eólica grande. $NVDA NVIDIA no usa imanes en el chip, pero todos los robots de su ecosistema sí. Los que fabrican los motores del mapa de Goldman, $NJDCY Nidec, $AME AMETEK, $RRX Regal Rexnord, $RBC RBC Bearings, Harmonic Drive 6324 en Tokio y LeaderDrive 688017 en Shanghai, construyen todos alrededor de un imán de estos. Sin imán no hay motor. Sin motor no hay robot. Sin robot no hay siguiente ola de la IA
Un detalle que casi nadie pone junto: China está atando sus tierras raras a sus propios fabricantes de robots. El mismo playbook de los paneles solares, ahora con los imanes. No solo controla la pieza. Quiere que SUS robots la tengan primero
CÓMO LO LEO DE ACÁ A NOVIEMBRE
La secuencia, para no perderse, es esta
El 10 de noviembre vence la tregua de los controles ampliados. El 1 de enero de 2027 entra el veto de defensa. En el medio, MP Materials tiene que mandar el primer camión comercial a GM y Energy Fuels tiene que cerrar la compra de VAC. Si China abre la canilla, la prima de escasez se comprime rápido. En la corrección de junio el NdPr se dejó un tercio en semanas. El piso del Pentágono protege a los contratados, MP Materials y Serra Verde. El resto del sector sigue expuesto a que China vuelva a inundar el mercado y fundir a los que no tienen contrato
Los cronogramas se corren siempre. Washington está evaluando excepciones porque no llega a enero. Cada trimestre de demora en las plantas nuevas pega en el precio. Las valuaciones ya corrieron: MP Materials hizo +224% en 2025 y hoy vale cerca de USD 54, 8% arriba en el año, 23% abajo a 12 meses. USA Rare Earth factura muy poco contra lo que promete el mapa. Acá se paga futuro, no presente
La ciencia busca la puerta de atrás. Hay motores que no usan imanes y materiales como el nitruro de hierro. Niron ya tiene un préstamo condicional del Pentágono de USD 150M. No mata la tesis a 3 - 5 años. Le pone techo al escenario de 186 veces
Lo que voy a seguir es si el 10 de noviembre China renueva o abre, si MP Materials entrega a GM este trimestre, si el deal de VAC cierra, y si el precio chino se queda abajo del piso o vuelve a trepar. Si el precio se queda abajo y los envíos no salen, el 15% del Pentágono en MP Materials era un piso de papel. Si los contratos no se convierten en toneladas despachadas, el mapa se queda en PowerPoint
Los imanes son el único componente de toda la ola robótica donde se juntan las tres cosas a la vez: demanda que puede explotar, oferta monopolizada por un rival geopolítico, y el Estado americano garantizando precios por escrito
Esa tercera pata no existía en ningún ciclo anterior de commodities. Es la que saca a este sector de una timba china y lo deja más cerca de una política industrial con piso. La pieza más chica del robot terminó siendo la más estratégica. El que entiende la cadena completa le lleva años de ventaja al que solo mira el robot que baila
Nada de esto es recomendación de inversión. Es para entender uno de los cuellos de botella no tan conocidos y que seguro el año que viene hablemos de el. No hay nada mejor que anticiparse
Si les gustó apreciaría el apoyo al post y que me sigas para más análisis de este estilo
Abrazo a todos
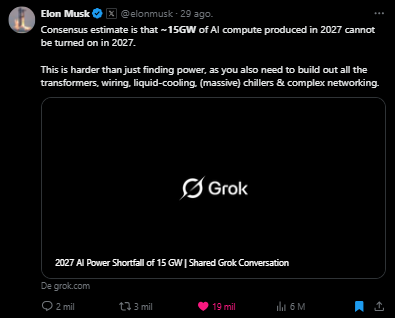
🔥 ELON MUSK TE ESTÁ DICIENDO LO QUE VA A PASAR EN 2027: VAN A FABRICAR 15 GW DE CÓMPUTO DE IA QUE NO SE VAN A PODER PRENDER. "NO ES SOLO CONSEGUIR LUZ"
Por eso hoy te dejo el mapa COMPLETO de la ENERGÍA: cómo se prende un data center paso a paso, las 4 soluciones que pone Morgan Stanley y cómo exponerse capa por capa
GUARDA el post, va a estar cargado de valor y lo podés leer tranquilo
LA FRASE DE MUSK, TRADUCIDA
Elon lo dijo el sábado. El consenso es que 15 GW de cómputo de IA fabricados en 2027 no se van a poder prender ese mismo año, y aclaró que el problema no termina en conseguir electricidad: hacen falta transformadores, cableado, refrigeración líquida, enfriadores enormes y una red interna compleja
Un gigawatt son mil megawatts. Un data center grande de IA pide cientos de megawatts en un solo predio, así que 15 GW que no se prenden equivalen a varias plantas de generación enteras que están en el plan y no llegan a funcionar. El chip sale de TSMC, pero lo que traba todo es que el resto de la obra no está listo el día que ese chip llega
DEL CHIP AL ENCHUFE: CÓMO SE PRENDE UN DATA CENTER
Primero comprás el GPU o el acelerador, sea de NVIDIA, Broadcom o el chip propio de OpenAI, y esa parte el mercado ya la tiene clara. Después necesitás el edificio, con piso reforzado, sala eléctrica, seguridad y permisos, y eso se construye en 12 a 24 meses si el terreno está listo
El tercer paso es el que se traba: la luz en la puerta. Pedirle un punto nuevo a la red eléctrica de Estados Unidos puede tardar 5 a 7 años, y en algunos lados Google dijo que una eléctrica le habló de 12 años solo para estudiar la conexión
Aunque la planta exista, la luz llega en alta tensión y hay que bajarla con transformadores, que son los equipos que convierten la tensión de la red a la que usa el edificio, más tableros y cables. Esos transformadores grandes hoy se piden con 4 a 5 años de espera
El chip de IA se calienta de una forma que el aire no alcanza, así que hay que poner refrigeración líquida, agua o fluido pegado al procesador, y enfriadores enormes que se llaman chillers. Si falta esa capa, el rack no aguanta. Al final los chips tienen que hablarse entre ellos a una velocidad brutal, y eso es el networking: switches, fibra y óptica. Sin esa red interna tenés mil GPUs que no trabajan como una sola máquina
Time to power es el tiempo hasta tener energía usable en ese predio, no en el país, y eso es lo que hoy se está pagando caro. Morgan Stanley pone un ejemplo: Google le garantizó a Hut 8 un alquiler para un data center que termina usando Anthropic, y ese contrato, pasado a precio de la luz, implica un premio del 300 por ciento. Lo pagan porque un GPU parado sale más caro que una factura de electricidad cara. Vincent lo resume así: alrededor del 65 por ciento del gasto del data center se va a chips, y si el chip queda en una caja estás quemando dinero
LOS 38 GW QUE FALTAN Y LAS 4 FORMAS DE TAPARLOS
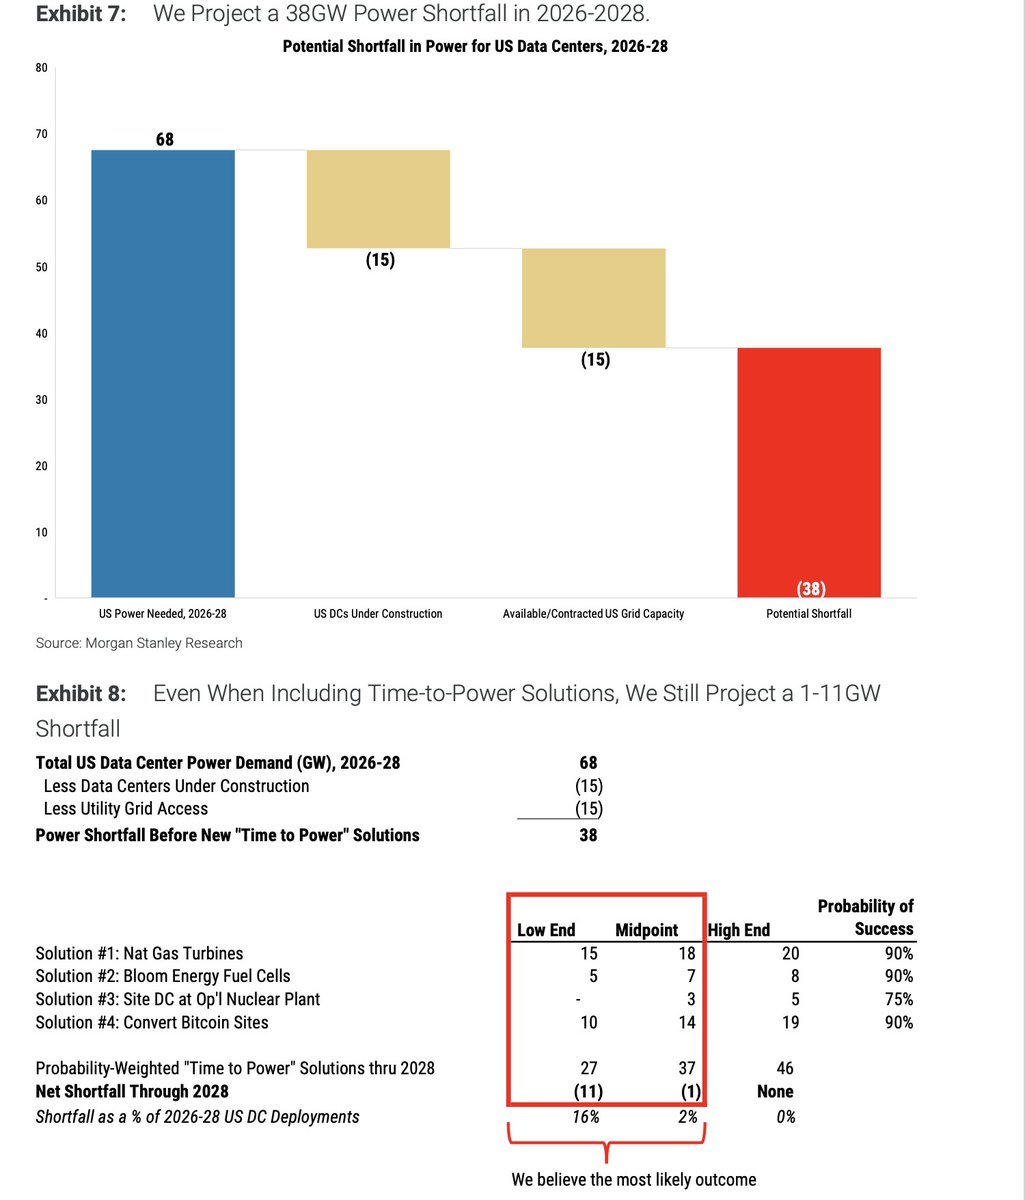
Morgan Stanley arma la cuenta de Estados Unidos hasta 2028. Piden 68 GW para data centers, hay 15 GW en construcción y 15 GW de acceso a la red, y quedan 38 GW sin respuesta. Ese es el agujero de partida
Después ponen las cuatro soluciones que pueden llegar a tiempo, lo que ellos llaman time-to-power, atajos para no esperar la red:
- Turbinas de gas natural en el predio: 15 a 20 GW, 90 por ciento de chance, punto medio 18 GW
- Celdas de combustible, Bloom y pares: 5 a 8 GW, también 90 por ciento, punto medio 7 GW
- Data center al lado de una nuclear que ya está funcionando: 5 a 15 GW, 75 por ciento, punto medio 10 GW
- Reciclar sitios de Bitcoin que ya tienen el permiso de conexión a la red: 10 a 15 GW, 90 por ciento, punto medio 13 GW
Si pesás esas soluciones por probabilidad, el banco llega a 31, 40 o 50 GW. El agujero que queda, en el escenario que ellos ven más probable, es 6 GW. En el malo son 16 GW y en el bueno se cierra. El problema no desaparece: se cubre con estas cuatro vías, y cada vía es un grupo de empresas
Musk suma otra cuenta. En 2027 se fabrican 45 a 50 GW de chips de IA en el mundo y solo se pueden prender 28 a 40. En América del Norte llegan 33 a 35 GW de silicio y se pueden energizar 17 a 23. Por eso habla de 15 GW que no se prenden. Demanda hay. Lo que no llega a tiempo es el equipo eléctrico
SpaceX lo está resolviendo por su cuenta. Está armando una fundición en Bastrop, Texas, para fabricar los álabes y las paletas de las turbinas de gas, las piezas que bancan 1.500 a 2.000 grados adentro del motor. En el mundo hay 3 o 4 empresas que saben hacerlas y están vendidas hasta 2030. Musk dice que fabricarlas adentro puede adelantar las turbinas hasta 18 meses
CÓMO EXPONERSE AL SECTOR, CAPA POR CAPA
El sector tiene varias capas y no alcanza con una sola acción
Los que generan la luz al lado del rack
Turbinas de gas: GE Vernova $GEV y Siemens Energy $SMNEY. El backlog de GE pasó de 100 a 116 GW y apuntan a 125, con la producción vendida hasta 2030. Siemens es la otra grande en la misma fila. Es la solución número 1 del cuadro de Morgan Stanley
Celdas de combustible: Bloom Energy $BE. Es la solución número 2, con 7 GW de punto medio y 90 por ciento de chance. Vincent estima 3.3 millones de dólares de producto por cada megawatt, y sobre 7 GW son 23 billones de producto acumulado hasta 2028, antes del servicio. El guidance 2026 de Bloom es 3.9 a 4.2 billones. Ya la trabajamos en otro post, y acá entra como una parte del sector
Talen $TLN vende la planta al lado del data center y ya tiene acuerdos con Amazon. Queda a caballo entre generar la luz y tener el predio listo
Los que ya generan energía hoy
Vistra $VST, Constellation $CEG y NRG $NRG. Vistra y NRG venden electricidad a gran escala por la red. Constellation es nuclear y ya está funcionando, que es la solución número 3. No construís la conexión en 7 años: te plantás al lado de una planta que ya inyecta. Cameco $CCJ es el uranio: si la tesis nuclear funciona, esta cobra el combustible
Los que fabrican los equipos eléctricos
Eaton $ETN y Hubbell $HUBB hacen transformadores, tableros y switchgear. Howmet $HWM, en el detalle que Musk nombró, vive de fundir las paletas de las turbinas. Quanta $PWR tiende las líneas y conecta el predio. Sin esta capa no sirven ni la turbina ni la celda, y esos equipos se piden con 4 a 5 años de espera
Los que evitan que el chip se funda
Vertiv $VRT vende la refrigeración líquida y los enfriadores enormes, los chillers, que Musk nombró en el tweet. Modine $MOD hace liquid cooling más directo al rack. Un rack de IA se calienta tanto que el aire ya no alcanza, y si esa capa no está el chip se apaga o se rompe. Sin frío no hay data center prendido, aunque tengas la luz y los GPUs
Los que ya tienen el permiso de la red
Hut 8 $HUT, TeraWulf $WULF, Cipher $CIFR, Riot $RIOT e IREN $IREN. Son ex mineros de Bitcoin que ya pelearon la conexión a la red, y Morgan Stanley los pone como la solución más rápida después de las turbinas. TeraWulf ya le alquiló a Anthropic unos 400 MW y el banco espera una oleada de contratos de acá a octubre. Lo que comprás es el permiso de conexión, que es lo que más tarda
Los que hacen que los chips se hablen
Arista $ANET es la red interna del data center. Credo $CRDO hace los chips y cables que unen GPU con GPU adentro del rack. Sin esto, el GW prendido no entrena ni responde
Los que construyen el predio
EMCOR $EME hace la obra eléctrica y mecánica. Comfort Systems $FIX instala el frío y deja el edificio funcionando. No generan la luz: arman el lugar donde se enchufa
SpaceX $SPCX es el caso raro, porque se está fabricando la turbina, el predio y el cómputo al mismo tiempo. No es la forma más directa de comprar solo energía, pero es el que se puso a fabricar la pieza que hoy está vendida hasta 2030
CÓMO LO LEO DE ACÁ A 2027
La secuencia de esta industria, para no perderse, es esta. 2023 y 2024 fueron el chip. 2025 fue la memoria. 2026 y 2027 son el enchufe, el transformador y el frío. Jensen ya había dicho que los data centers pasan del 6 por ciento de la luz de Estados Unidos a un quinto. Musk ahora le pone fecha: 15 GW fabricados que no se prenden. Morgan Stanley le pone mapa: 38 GW de agujero y cuatro atajos. Llega primero el que tiene energía usable en el predio este año
Lo que voy a seguir es si las turbinas y las celdas pasan de pedidos a megawatts prendidos de verdad, si los mineros firman los alquileres que Morgan Stanley espera para octubre, y si las empresas siguen pagando 300 por ciento más por tener la luz antes. Si eso no se instala, el 90 por ciento que les puso Morgan Stanley era solo una estimación. Si esos contratos no salen, el atajo del permiso de red no aparece. Si dejan de pagar ese premio, es porque el GPU parado ya no sale tan caro y se acaba la urgencia
Nada de esto es recomendación de inversión. Es para entender por qué el próximo cuello de la IA no se fabrica en Taiwán, cuando en realidad se funde, se conecta y se enfría en Estados Unidos
Si les gustó apreciaría el apoyo al post, si veo que interesa hago también lista de ETFs bien completo respecto al sector energía
Abrazo a todos
🗞️ Las 5 noticias de tecnología del día — 25 de agosto
El Cybercab se lanza la semana que viene con una flota de 20 autos, en Uber el 70% de los PRs los escribe una IA, y Starlink va por las antenas de celular. Vamos 👇
musk looked at samsung, tsmc and micron's combined output and said even that's not enough for what he's building.
$MU trades at 6x forward. sector median is 30x.
that gap is one belief: "memory is cyclical." the entire bull case is that HBM broke the cycle, contracted supply, 3 players, no new entrants.
if that's right, this rerates 3x on multiple expansion alone. no earnings growth required.
and ppl gloss over terafab making its own memory. when the world's most aggressive builder decides to enter a 3-player oligopoly from scratch, that tells you where the bottleneck is.
“Eternidad”
🔥 Elon Musk acaba de soltar la bomba más grande de la historia: la extinción de la muerte.
No en un paper académico. No en una conferencia formal. Lo tiró al pasar, como si nada, en medio de una cumbre.
Musk: “Vas a tener una interfaz cerebral completa que básicamente es una forma de inmortalidad. Tu estado mental se guarda. Estás respaldado en un disco duro.” 💾🧠
El mundo todavía cree que Neuralink es un aparatito médico para que un paralítico mueva un cursor con la mente.
Están mirando la herramienta que va a romper la civilización… y solo ven el primer uso.
Y sigue: “Siempre podés restaurar ese cerebro en un cuerpo biológico nuevo… o en un robot, lo que sea.”
Tus recuerdos. Tu personalidad. Tu “yo” consciente. Todo guardado, respaldado y transferible cuando el hardware original falle.
Eso ya no es medicina.
Eso es cancelar el contrato más antiguo de la humanidad.
Toda civilización se construyó sobre una sola certeza inquebrantable:
Naces → vives unas décadas → te vas.
La religión, las leyes de herencia, la economía, el derecho, la filosofía… todo fluye de esa verdad.
La gente se termina.
Sacá esa verdad del medio y no estás reformando la sociedad… estás sacando el pasador de todas las estructuras que la sostienen. 💥
Después Musk lo conectó con la carrera de la IA:
“Vamos tan rápido hacia la superinteligencia digital que quizás ella resuelva el problema por nosotros. Mientras tanto, seguimos avanzando con nuestras computadoras de carne.”
Computadoras de carne.
No es chiste negro. Es la especificación técnica exacta.
La verdadera razón por la que miles de millones se están tirando a la superinteligencia no es productividad ni chatbots.
Es el problema más viejo y desesperante de la especie: cómo no morir.
Cada fundador que inyecta capital en esta carrera no está solo creando una empresa. Está construyendo un reloj que pueda ganarle a su propia biología. ⏳
El viejo mundo aceptaba el final y planificaba alrededor de él.
Los nuevos constructores no. Ellos están ingenierizando directamente contra el final.
Y acá viene la pregunta que nadie quiere hacerse:
Todo lo urgente que hiciste, cada riesgo que tomaste, cada momento que realmente importó…
fue impulsado por la conciencia silenciosa de que tu tiempo se acababa.
La mortalidad no era solo lo que te mataba.
Era lo que te hacía moverte. ⚡
Los constructores quieren eliminarla.
Y nadie todavía preguntó:
¿qué carajo ponemos en el lugar de la única fecha límite que la especie humana alguna vez respetó?
🔥🔥🔥🔥SEÑORES, https://t.co/0BzWT88Gym AHORA TE PERMITE ARMAR TU PROPIO PORTAFOLIO DE INVERSIONES.
PODÉS CONECTARTE CON GOOGLE, AGREGAR TUS ACTIVOS Y VER SU VALORIZACIÓN EN TIEMPO REAL.
VAS A PODER SEGUIR TUS RESULTADOS Y, LO MEJOR, SABER CUÁNTO Y CUÁNDO COBRÁS CADA BONO.
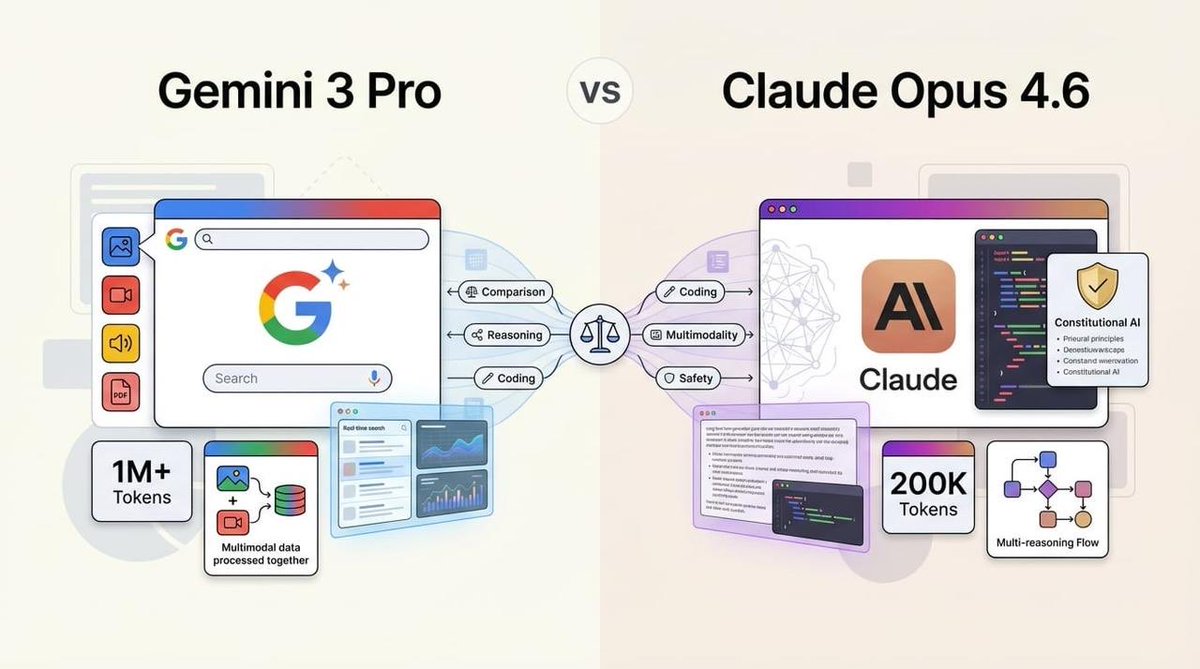
¿Gemini o Claude para analizar acciones en 2026?
Muchos traders con grandes capitales y muchas dudas siguen usando lo mismo de siempre.
Pero por eso te dejo una guía clara: cuál gana en cada parte y cómo usarlos bien
Lo mas sorprendente de las redes es que los progres (wokes), zurdos y los K (en Argentina) atacan a Trump y a USA por derrocar un Dictador que violo permanentemente los Derechos Humanos, que es lo que ellos dicen defender.
El kilombo que tienen en la cabeza es monumental!!!
🚨🇦🇷 | ARGENTINA SALE ADELANTE: YPF inauguró una sala de operaciones clave para monitorear y optimizar en tiempo real todo el complejo industrial de la Refinería La Plata, aumentando sus estándares de seguridad y productividad.
Nvidia ($NVDA) just hit a market cap of $5 Trillion and I have not sold a single share since I bought it in late 2022 despite it being up +1,246%
People who keep saying that $NVDA’s valuation is crazy do not realise that the company is not the same company it was 3 years ago.
💥 NVIDIA is no longer just selling chips — it’s building the operating system of the AI economy.
Prior to 2022 Most people still think “Nvidia= gaming GPUs.”
Currently, people now think “Nvidia = AI GPUs”
Nvidia is no longer that same company. It’s transforming constantly.
Under Jensen Huang, NVIDIA has evolved into the backbone of global artificial intelligence — powering data centers, healthcare, robotics, and even national defense.
Here’s what most investors miss 👇
⸻
⚙️ 1. From GPU Maker → Full-Stack AI Platform
NVIDIA doesn’t just sell hardware anymore.
It sells AI factories — complete platforms that turn raw data into intelligence.
With CUDA, DGX, and NVLink, NVIDIA controls every layer of AI infrastructure — from chips to networking to software.
That’s why hyperscalers like Microsoft, Amazon, and Google all build their AI clouds on NVIDIA’s stack.
⸻
🏭 2. Powering Industry, Robotics & Healthcare
Through its Omniverse and Isaac platforms, NVIDIA is transforming manufacturing and robotics.
Leaders like Amazon Robotics, Siemens, and Foxconn use NVIDIA tech to simulate digital twins and train physical robots.
In healthcare, the Clara platform is helping Eli Lilly, Amgen, and research hospitals accelerate drug discovery and medical imaging.
This isn’t a side hustle — it’s a fast-growing ecosystem.
⸻
🧠 3. The Enterprise AI Revolution
NVIDIA’s AI micro-services (NIM) are being embedded into business software from Salesforce, ServiceNow, and Palantir — giving enterprises plug-and-play intelligence.
The company’s transformation from chipmaker to AI infrastructure provider is now well underway.
⸻
🛰 4. National Infrastructure & Defense
Supercomputers at Los Alamos and Oak Ridge National Labs now run on NVIDIA’s accelerated computing stack.
Instead of building missiles, NVIDIA builds the brains that model physics, climate, and national security.
⸻
🚀 The Bottom Line
Just as Microsoft became the operating system of the PC era,
and Amazon became the backbone of e-commerce and cloud,
NVIDIA is becoming the infrastructure of the AI age.
The company’s true moat isn’t just in its chips —
it’s in the ecosystem of partners, platforms, and data pipelines that depend on them.
NVIDIA isn’t selling chips anymore — it’s selling the future of intelligence.
Not cheap anymore for me to add more but also not crazy exoensuce enogh for me to sell. Its a hold
#NVIDIA #AI #Investing #AdamKhoo #AIrevolution #GrowthStocks
Nvidia announcements today:
- Eli Lilly partnership
- Palantir partnership
- Hyundai partnership
- Samsung partnership
- $1 billion investment in Nokia
- Uber partnership to build 100,000 robotaxi fleet
- $500 billion in expected revenue over through 2026
- New system connecting quantum computers to its AI chips
- Department of Energy partnership to build 7 new supercomputers
Did we miss anything?
Tenés razón Grabois. Hace 20 meses ustedes habían dejado un país parecido a Suiza y la sociedad injustamente votó a @JMilei , a pesar del laburazo que habían hecho.
Además siempre fuiste un tipo educado, respetuoso de la propiedad privada, y con ideas económicas que jamas fracasaron. Yo creo que te mereces ser presidente.