RECTIFICACIÓN DE PEDIMENTOS. EN ALGUNOS CASOS REQUIERE AUTORIZACIÓN DEL SAT.
⚖️ La Ley Aduanera puede permitir una rectificación de pedimento y, al mismo tiempo, someterla a control una vez iniciado el despacho aduanero. Con esa premisa, el Pleno de la SCJN resolvió el 6 de noviembre de 2025 el Amparo Directo en Revisión 3999/2025.
🏛️ El asunto derivó de un juicio ante la Cuarta Sala Regional Metropolitana del TFJA y del amparo directo 469/2024, resuelto por el Décimo Primer Tribunal Colegiado en Materia Administrativa del Primer Circuito.
📦 Una empresa solicitó rectificar pedimentos después de que proveedores extranjeros le devolvieran parcialmente el precio de las mercancías. La modificación podía reducir el valor en aduana y generar un pago de lo indebido. El SAT declaró improcedente la solicitud.
🔎 El artículo 89 de la Ley Aduanera permite rectificar libremente antes de activar el mecanismo de selección automatizado. Después de ese momento, la rectificación continúa siendo posible, pero ciertos supuestos pueden requerir autorización del SAT.
🧾 La regla 6.1.1 RGCE exige autorización cuando la rectificación posterior pueda generar un pago de lo indebido. La empresa alegó que esa condición no estaba en la ley y afectaba la base gravable del impuesto general de importación.
📚 La SCJN rechazó el argumento. El propio artículo 89 contiene una habilitación expresa para que el SAT determine mediante reglas los casos sujetos a autorización después de activarse el mecanismo de selección automatizado.
📌 Para la mayoría del Pleno, la regla no define el valor en aduana ni modifica la base, tasa u objeto del impuesto. Sólo identifica los supuestos, la autoridad competente y el procedimiento aplicable para obtener la autorización de rectificación.
⚠️ El fallo no permite al SAT negar discrecionalmente cualquier rectificación. La autoridad debe resolver con fundamento, motivación y valoración de las pruebas. Además, rectificar no prejuzga sobre la veracidad del nuevo valor ni impide su comprobación posterior.
👨⚖️ El ponente fue el Ministro Irving Espinosa Betanzo. El Pleno confirmó la sentencia, negó el amparo y dejó sin materia la revisión adhesiva de la SHCP.
#SCJN #SAT #Aduanas #ComercioExterior #DerechoFiscal #Impuestos
RESICO, AL REBASAR EL LÍMITE DE 3.5MDP, CORRESPONDE RECALCULAR OBLIGACIONES DESDE EL INICIO DE OPERACIONES.
⚖️ En un impuesto anual, los pagos mensuales no definen de forma definitiva la situación fiscal. Con esa premisa, el Pleno de la SCJN resolvió el 9 de octubre de 2025 el ADR 1442/2025 sobre la salida del RESICO por rebasar $3.5 millones.
🏛️ El caso llegó desde la Décima Sala Regional Metropolitana del TFJA y el Sexto Tribunal Colegiado en Materia Administrativa del Primer Circuito. Este último había concedido el amparo al considerar que la regla 3.13.33 excedía el artículo 113-E de la LISR.
🧾 La persona contribuyente presentó declaraciones de 2022. Al validar sus ingresos, el SAT concluyó que rebasó el límite para permanecer en RESICO y actualizó sus obligaciones al régimen de actividades empresariales y profesionales desde el 1 de junio de 2022.
🔎 El punto no era si existe un límite de $3.5 millones, previsto por la propia ley. La discusión fue en el sentido de que la LISR habla del mes siguiente al rebase, pero la regla permite recalcular las obligaciones desde el inicio del ejercicio o de operaciones.
📚 El principio de subordinación jerárquica impide que una regla administrativa altere la ley. La mayoría sostuvo que aquí no hubo exceso porque el ISR se determina por ejercicios y los pagos provisionales del RESICO son anticipos, no pagos definitivos.
📌 Para la SCJN, al superar el límite, la persona deja de reunir la condición económica del RESICO respecto de ese ejercicio. Aunque el cambio opera desde el mes siguiente, la declaración anual debe reflejar la situación fiscal de todo el año.
🧭 La Corte distinguió este caso del ADR 1195/2025 donde se declaró inconstitucional una RMF en tema RESICO por no presentar la declaración anual , pues la SCJN considero que es un incumplimiento formal que produce efectos hacia el futuro; por el contrario, exceder el límite de ingresos es un requisito sustantivo que redefine el régimen aplicable al ejercicio completo.
⚠️ La regla fue válida porque desarrolló la anualidad ya contenida en la LISR al considerar el límite de ingresos un requisito sustantivo. La sentencia también precisó que debe existir información en las declaraciones mensuales y anual que permita validar el rebase.
👩⚖️ La ponente fue la Ministra Lenia Batres Guadarrama. Por mayoría de 7 votos, el Pleno revocó la sentencia y negó el amparo. La regla 3.13.33 de la RMF 2023 no viola la subordinación jerárquica.
#SCJN #RESICO #SAT #ISR #DerechoFiscal #Impuestos
COMPULSA, EL ARTÍCULO 133-A DEL CFF, NO CONFIERE AL SAT LA FACULTAD DE SOLICITAR INFORMACIÓN A TERCEROS, REQUERIR DATOS A AUTORIDADES EXTRANJERAS O REALIZAR ACTOS DE AUTORIDAD EN EL EXTRANJERO.
⚖️ Una norma que regula el cumplimiento y los plazos de una resolución dictada en el Recurso de Revocación no crea, por sí misma, facultades de fiscalización. Con esa premisa, el Pleno de la SCJN resolvió el 25 de septiembre de 2025 el ADR 2768/2025 sobre el artículo 133-A del CFF.
🏛️ El asunto derivó de un juicio de nulidad resuelto por la Sexta Sala Regional Metropolitana del TFJA, y de un amparo directo 413/2024, fallado por el Tercer Tribunal Colegiado en Materia Administrativa del Primer Circuito.
🧾 El origen fue una revisión de gabinete del ejercicio 2014. Tras revocarse parcialmente el primer crédito fiscal, el SAT practicó compulsas con terceros y emitió una nueva liquidación por ISR, IVA, recargos, multas y reparto adicional de utilidades.
🔎 La contribuyente alegó que el artículo 133-A era inconstitucional porque, al permitir esas compulsas, no regulaba su procedimiento, el traslado previo de la información ni las reglas para valorar las pruebas obtenidas.
📌 La SCJN declaró incorrecta esa premisa. El artículo 133-A del CFF no habilita al SAT para requerir datos a terceros ni para realizar actos de autoridad en el extranjero. Sólo regula el cumplimiento de la revocación y el cómputo del plazo respectivo.
⏱️ Por ello, el tiempo entre la solicitud y la recepción de información de terceros no se computa dentro del plazo de cumplimiento. La facultad para pedir esos datos debe provenir de otras normas del CFF, no del artículo 133-A.
🔐 Tampoco estimó vulnerada la audiencia. En materia tributaria puede satisfacerse después del acto mediante un nuevo recurso de revocación, el juicio de nulidad y, eventualmente, el amparo, donde el contribuyente puede objetar la compulsa y ofrecer pruebas.
👩⚖️ La ponente fue la ministra Yasmín Esquivel Mossa y el presidente, Hugo Aguilar Ortiz. La decisión fue unánime, con nueve votos. La ministra Loretta Ortiz Ahlf se apartó de los párrafos 60 a 64 y 68, relativos a la audiencia posterior y al cumplimiento extemporáneo.
🎯 El Pleno confirmó la sentencia, negó el amparo y declaró infundadas las revisiones adhesivas.
#SCJN #SAT #DerechoFiscal #CFF #Impuestos
🔎 PAQUETE ECONOMICO 2027: Las prácticas abusivas, patrones e indicadores que la autoridad señala en la iniciativa de la LISR.
La exposición de motivos describe operaciones que, a juicio de la autoridad, permiten disminuir la base del ISR, evitar retenciones o incrementar cuentas fiscales con efectos posteriores en reembolsos y dividendos, y presenta esos efectos como parte de las razones que justifican los cambios propuestos.
👥 1. Pago de remuneraciones mediante asociaciones civiles, las llamadas “nomineras”.
Al inicio de la página 37, la iniciativa señala que algunas personas morales utilizan asociaciones civiles u otras sociedades o asociaciones para efectuar pagos a sus trabajadores, socios o accionistas.
Entre los conceptos de pago identificados se encuentran los incentivos laborales, bonos, comisiones, compensaciones complementarias por invención, otras compensaciones laborales, primas y conceptos similares.
La práctica cuestionada consiste en efectuar esos pagos sin realizar la retención y el entero del impuesto a que están obligadas las personas que los realizan, mientras se deducen las erogaciones.
De acuerdo con la exposición, este mecanismo permite disminuir la base del ISR mediante la deducción de los pagos y, simultáneamente, omitir la retención correspondiente a las cantidades entregadas a sus beneficiarios, por lo que lo considera un esquema al margen de la ley que disminuye o evita el pago del impuesto y al que denomina “nomineras”.
🧾 2. Compra de comprobantes para aumentar deducciones y generar pérdidas.
En las páginas 34 y 35, la exposición describe la emisión de comprobantes que amparan operaciones inexistentes y su adquisición por otros contribuyentes para darles efectos fiscales.
El propósito señalado es aumentar las deducciones para pagar menos impuestos o generar pérdidas fiscales, e incluso determinar saldos a favor que posteriormente se solicitan en devolución.
La conducta descrita comprende tanto a quien emite el comprobante como a quien lo utiliza para modificar su determinación fiscal, ya que la disminución del impuesto, la pérdida o el saldo a favor se obtiene mediante la incorporación de operaciones que no ocurrieron.
En las páginas 57 a 59, el cuestionamiento se extiende a la creación de conceptos artificiales que alteran ingresos o deducciones y a la deducción de gastos ajenos a los fines del negocio.
🌎 3. Deducciones en México por operaciones con partes relacionadas extranjeras sin el entero de la retención.
La página 93 describe operaciones con partes relacionadas residentes en el extranjero en las que se prorroga la exigibilidad de la contraprestación, posponiendo así el momento en que puede exigirse su pago.
La iniciativa señala que, en ocasiones, ni siquiera existe un pago al extranjero y no se entera la retención correspondiente, aunque el contribuyente sí efectúa la deducción en México.
El resultado que cuestiona consiste en disminuir la base gravable mexicana sin que se recaude el impuesto correspondiente al ingreso del residente en el extranjero, proveniente de una fuente de riqueza ubicada en territorio nacional.
Para la exposición de motivos, esa separación entre la deducción y el entero de la retención rompe la simetría que debe existir en el tratamiento fiscal de la operación, pues reconoce el efecto que reduce la base del contribuyente mexicano sin que se produzca la recaudación que considera vinculada a dicho efecto.
💳 4. Planeaciones que trasladan utilidades mediante intereses.
En la página 90, la exposición plantea la necesidad de combatir planeaciones que utilizan el pago de intereses entre partes relacionadas e independientes para trasladar utilidades.
La preocupación se centra en el efecto del financiamiento sobre la base imponible, en la medida en que los intereses constituyen una deducción que reduce la utilidad gravable del deudor.
A partir de ese razonamiento, se justifica un control más estricto sobre la deducción de intereses netos, con la finalidad de combatir la erosión de la base y el traslado de beneficios, sin que ese señalamiento permita considerar abusiva toda operación de financiamiento.
🏦 5. Capitalización de pasivos que incorpora intereses e IVA a la CUCA.
En las páginas 106 y 107, la autoridad afirma haber detectado capitalizaciones en las que se incorpora al capital social el principal de la obligación junto con los intereses devengados y el IVA correspondiente.
El señalamiento se refiere al tratamiento fiscal de esos componentes, pues la exposición sostiene que los intereses conservan su naturaleza de contraprestación por el financiamiento y que el IVA mantiene su carácter de contribución, aunque ambos se incorporen contablemente al capital.
Según ese razonamiento, reconocerlos como aportación incrementa la CUCA con conceptos que no se considera capital efectivamente aportado, lo que repercute en los reembolsos posteriores al aumentar el saldo utilizado para identificar una devolución de capital frente a una distribución de utilidades.
La página 113 vincula el mismo problema con el costo fiscal de las acciones, al señalar que su incremento mediante conceptos que no representan una inversión adicional de capital reduce la ganancia gravable obtenida con motivo de su enajenación.
📄 6. Aumento de CUCA mediante derechos de cobro que todavía no se materializan.
La exposición también señala aportaciones mediante cuentas por cobrar, cesión de derechos de cobro o títulos de crédito que se utilizan para aumentar la CUCA.
La objeción de la autoridad radica en que la transmisión del derecho produce un cambio de acreedor, mientras subsiste la obligación del deudor hasta que se efectúe el pago.
En términos de la exposición de motivos, reconocer inmediatamente ese importe en la CUCA permite incrementar el saldo que puede utilizarse para reembolsos, aun cuando todavía no se haya cobrado la cantidad debida.
El cuestionamiento se concentra, por tanto, en atribuir a un derecho pendiente de cobro el efecto fiscal de una aportación ya materializada, con consecuencias tanto en la integración de la CUCA como en el costo fiscal de las acciones. (pp. 106-108 y 113)
📊 7. CUFIN incrementada por omitir erogaciones que incumplen requisitos de deducibilidad.
En la página 117, la iniciativa identifica una interpretación del artículo 77 consistente en considerar como partidas no deducibles únicamente las señaladas en el artículo 28, dejando fuera otras erogaciones cuya deducción no procede por incumplir requisitos fiscales.
Como consecuencia de esa interpretación, algunos contribuyentes omiten disminuir dichas erogaciones al determinar la UFIN, lo que, a juicio de la autoridad, incrementa artificialmente el saldo de la CUFIN.
La preocupación se proyecta sobre la distribución posterior de dividendos, pues ese saldo incrementado puede utilizarse para atribuirles una cobertura fiscal mayor a la que, conforme a la interpretación de la autoridad, les corresponde.
La práctica señalada vincula así una omisión en la determinación de la UFIN con los efectos que produce la CUFIN al distribuir utilidades.
📅 8. Anticipos de cierre por servicios y arrendamientos de ejercicios posteriores.
En la página 98, la exposición reconoce que los anticipos pueden deducirse en el ejercicio del pago cuando se cumplen los requisitos aplicables.
El problema temporal que plantea surge cuando se paga al cierre del ejercicio por servicios que se recibirán después o por arrendamientos correspondientes total o parcialmente a ejercicios subsecuentes, de manera que la deducción se reconoce antes de recibir la prestación.
Esa diferencia entre el momento del pago y el periodo al que corresponde el servicio o arrendamiento constituye la razón que ofrece para modificar la oportunidad de la deducción y vincularla con la recepción efectiva del servicio o con el periodo de uso o goce del bien.
La exposición plantea, en este caso, un cambio en el tratamiento temporal de la deducción, sin afirmar que todo anticipo deducido conforme a las disposiciones anteriores sea ilícito.
📉 9. Pérdidas fiscales persistentes pese al crecimiento de ingresos.
La página 38 destaca la existencia de empresas que reportan aumentos en sus ingresos acumulables y, al mismo tiempo, presentan pérdidas fiscales durante varios ejercicios consecutivos.
La exposición utiliza este patrón, junto con la elevada proporción de deducciones respecto de ingresos y la aplicación de pérdidas anteriores, para justificar mayores controles sobre la determinación del ISR.
#PaqueteEconómico2027 #ISR #SAT #iniciativa #ReformaTributaria #Fiscal
DATOS PERSONALES EN REDUCCIÓN DE IMPUESTOS.
🚨⚖️ La protección de los datos fiscales no es absoluta. La Primera Sala de la SCJN aplicó esta premisa al resolver, el 21 de mayo de 2025, el Amparo en Revisión 12/2025.
🏛️ El asunto derivó de un amparo indirecto contra el artículo 69 del Código Fiscal de la Federación. El Juez Cuarto de Distrito en Materia Administrativa en la CDMX negó el amparo y el Tribunal Colegiado remitió a la SCJN el estudio constitucional.
👩⚖️ La ponente fue la ministra Loretta Ortiz Ahlf. La sentencia se aprobó por mayoría de cuatro votos. El ministro Gutiérrez Ortiz Mena votó en contra.
🧾 El caso surgió de una revisión de gabinete del ISR de 2022. El contribuyente se autocorrigió y pagó el impuesto omitido. Después, el SAT redujo en 100% la multa y ordenó publicar su nombre y RFC al considerar que existió una condonación.
👀 La Primera Sala reconoció que publicar esos datos afecta inicialmente la privacidad. Sin embargo, validó la norma porque permite transparentar ingresos que el Estado deja de percibir y someter las decisiones del SAT al escrutinio público.
🔐 La mayoría también admitió que los datos permanezcan publicados mientras no se desvirtúe el supuesto legal mediante el procedimiento de aclaración. El Ministro Pardo Rebolledo se apartó de esa parte de la sentencia y El Ministro Gutiérrez Ortiz Mena votó contra el fallo.
📌 La SCJN sólo resolvió la constitucionalidad de la norma. No decidió si reducir una multa conforme al artículo 74 del CFF equivale a condonarla. Esa cuestión de legalidad regresó al Tribunal Colegiado.
#SCJN #SAT #Impuestos #Transparencia #Privacidad #México
Importante lo resuelto hoy por el Pleno de la SCJN en la CC 120/2025: “permite anticipar que existe un alto grado de probabilidad de que se imponga una obligación de pago que exceda la responsabilidad patronal afectando su patrimonio sin una clara justificación…”
Hoy, el Pleno de #LaCorte desarrollará su última sesión con la actual integración de ministras y ministros.
✅ Conoce los asuntos que se discutirán 👉 https://t.co/NjBsW0jayt
🔴 Síguela en vivo por nuestra cuenta de X, por YouTube y en @JusticiaTV_MX
Básicos fiscales:
El ISR no se causa de manera anual, se va causando operación tras operación en la medida que se van obteniendo ingresos. La utilidad al final del ejercicio es la base, no el objeto.
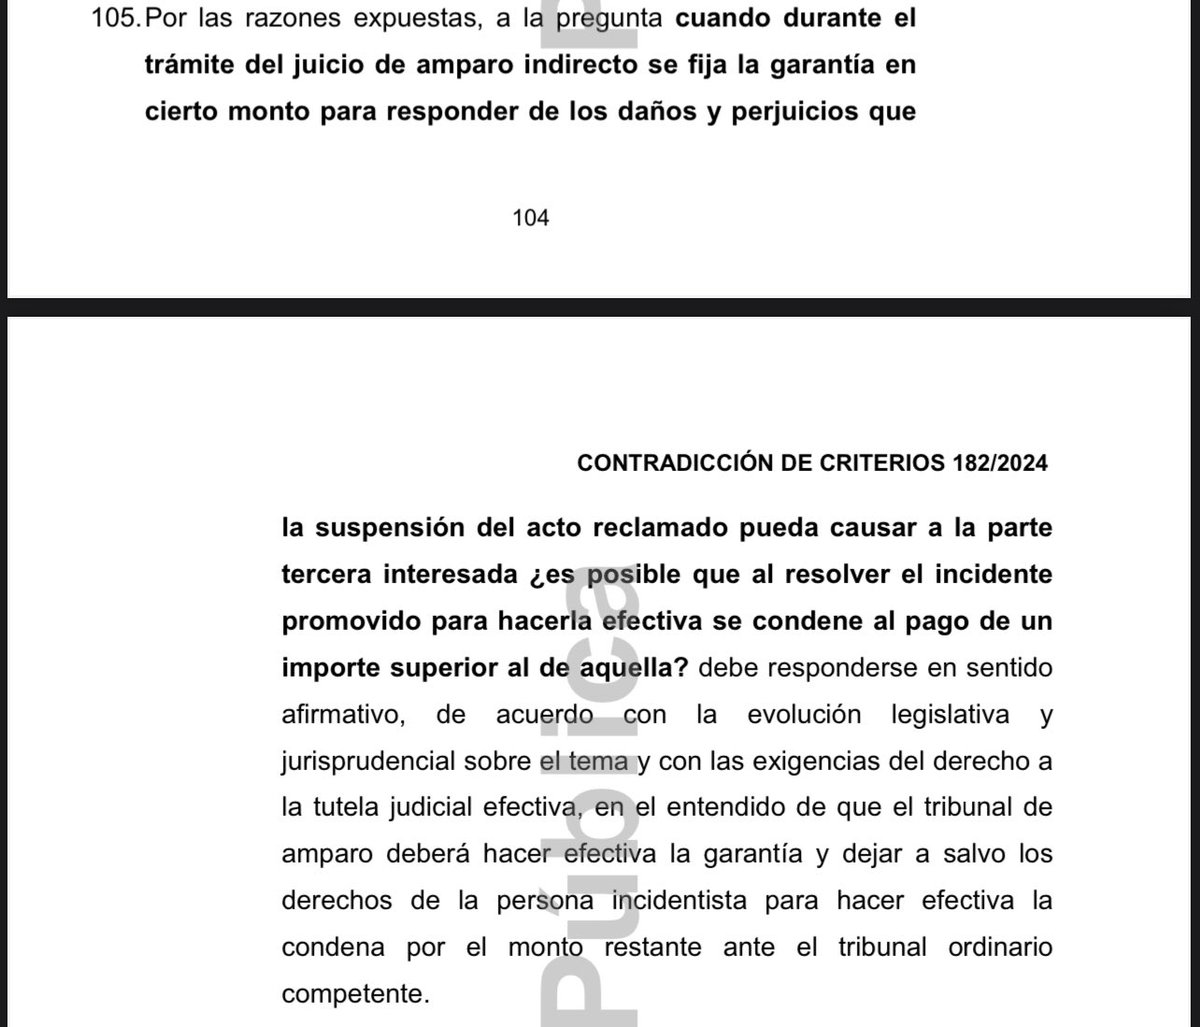
📣Interesante jurisprudencia que el Pleno Regional en Materias Administrativa y Civil de la Región Centro-Norte, con residencia
en la Ciudad de México, aprobó al resolver la CC 182/2024.
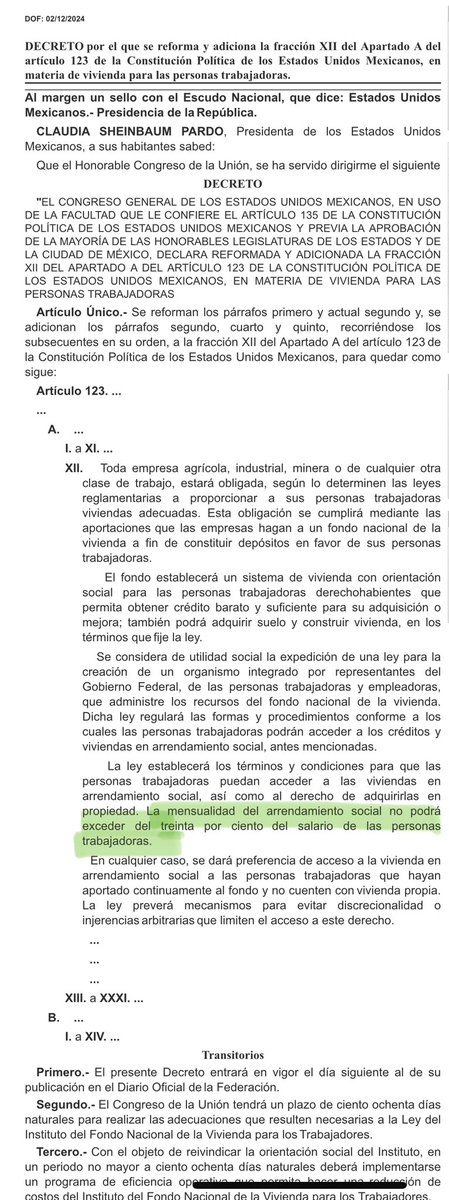
Importante reforma al artículo 123 de la Constitución Federal. 🚨‼️
Se establece que la mensualidad del arrendamiento social no podrá exceder del 30 % del salario de los empleados.
Para tomar nota 📝
#arrendamiento#reformaconstitucional#abogado
Efectos de reforma judicial?
Los Juzgados y Tribunales del PJF no trabajarán más allá del horario ordinario de labores.
Pros: Respeto a DDHH de los miembros del PJF.
Contras: ?
Opine usted mismo.
🚨 ¡Declaración informativa! 🚨
Es inconstitucional gravar como ingreso acumulable los aumentos de capital mayores a $600,000 por no presentar un aviso. Art. 18, XI, LISR.
ADR. 505/2012.
🚨#ÚltimaHora#LaCorte publica el proyecto de sentencia del Ministro Juan Luis González Alcántara Carrancá, relacionado con los expedientes vinculados a la denominada #ReformaJudicial del 15 de septiembre de 2024.
Consúltalo aquí:🔗https://t.co/9vImYehdro
Medida cautelar positiva, no se concedió de manera provisional porque si se concedía, se daría efectos restitutorios propios del fondo de la sentencia. Ahora se concede en definitiva cambiando totalmente el criterio. Los alegatos si funcionan.
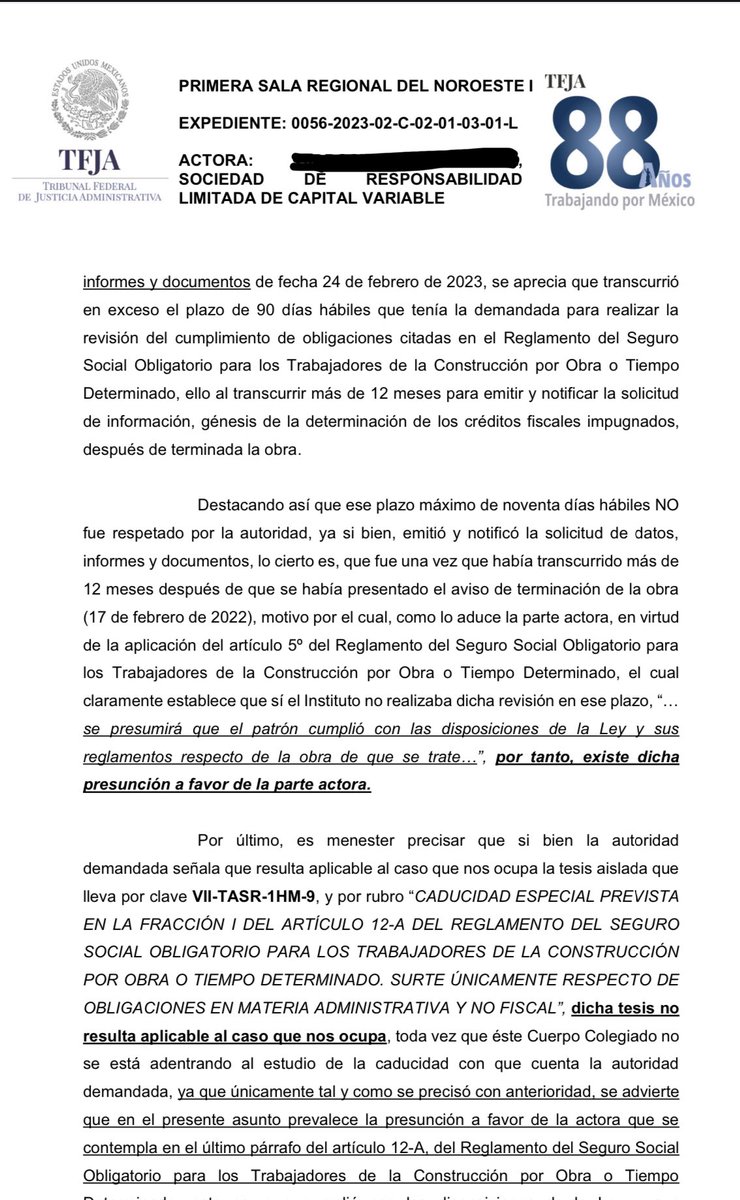
El IMSS determinó crédito fiscal a un patrón que tiene trabajadores de la construcción en términos de los art 12, 12-A y 18 del R. del SS para los T. de la Construcción por O. o T.D.
Se obtuvo la nulidad ante el TFJA por operar a favor del patrón la presunción de cumplimiento.
📣Un cliente fue expulsado por el @satmx del RESICO y colocado en el régimen general, lo defendimos mediante un juicio ante el @tfjamexico.
Logramos obtener una medida cautelar definitiva (suspensión) con efectos restitutorios para que se reincorpore a nuestro cliente al RESICO.
En esta ocasión pudimos obtener una importante sentencia favorable para nuestro cliente 📣🚨
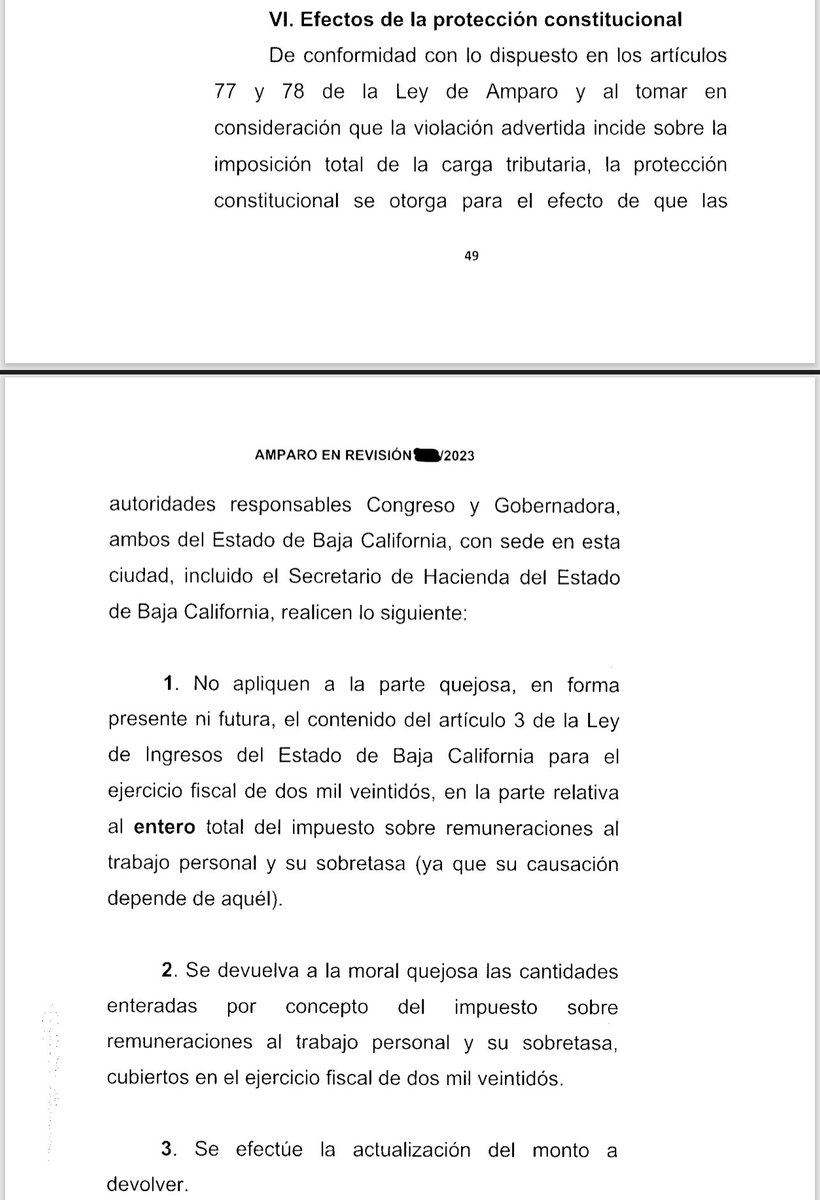
Se reconoció la inconstitucionalidad del impuesto a la nómina de Baja California de 2022 y se le ordenó a las autoridades responsables devolver todas las cantidades pagadas.
Obtuvimos medida cautelar (suspensión) en contra de la expulsión de RESICO que hizo el SAT a un contribuyente para efectos de que a la brevedad se le reincorpore a ese régimen fiscal.