@tottaway22 Thanks! 👍 That makes sense. If production ramps faster than final testing capacity, the bottleneck could simply shift to the end of the line. 🛰️
Do you know if AST SpaceMobile is already scaling its final testing capacity alongside satellite production? 🔍🚀
@tottaway22 Appreciate the detailed breakdown! 🙌🛰️ The next thing I’m watching is whether these shipments become a steady flow from factory to orbit. 🚀
Which looks like the bigger constraint to you: final testing or available launch slots? 🔎
🚨 Tesla steht wieder auf meinem Radar! 🚗⚡🤖
Danke an @aktien_max für den spannenden Impuls zu den anstehenden Auslieferungszahlen. 🙌 Besonders den Blick auf das Energiegeschäft finde ich wichtig – bei Tesla gibt es für mich mehrere Entwicklungen, die einen genaueren Blick verdienen. 🔋
Ich war bereits in Tesla investiert und warte auf eine passende Gelegenheit für einen Wiedereinstieg. Das langfristige Potenzial reizt mich weiterhin. Gleichzeitig möchte ich sehen, wie aus großen Ideen ein dauerhaft profitables Geschäft wird. 🔎
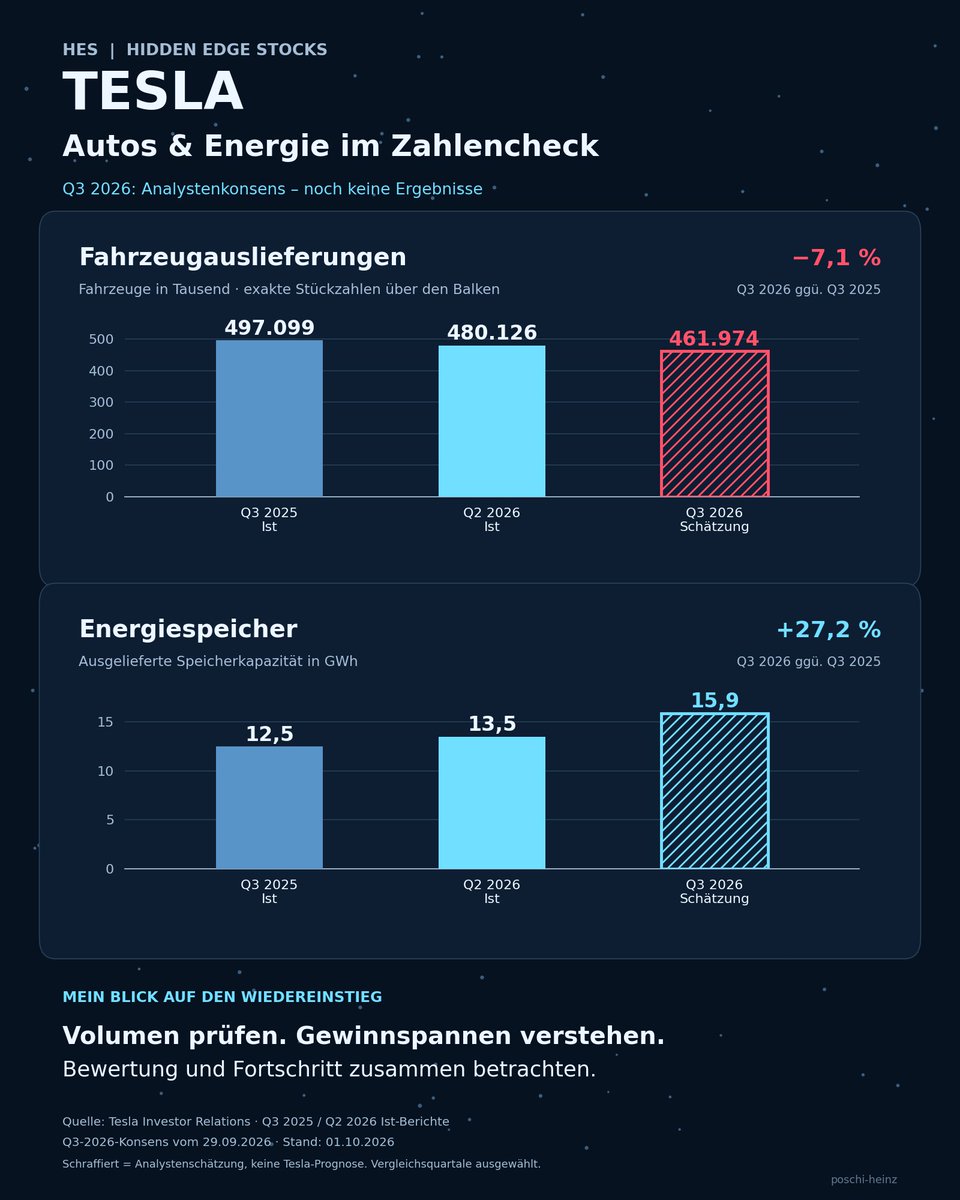
📊 Was erwarten Analysten für Q3?
Der von Tesla veröffentlichte Analystenkonsens liegt bei rund 462.000 Fahrzeugen. Das wären etwa 7,1 % weniger als im Vorjahr und 3,8 % weniger als im zweiten Quartal.
Wichtig: Das sind Erwartungen, noch keine gemeldeten Ergebnisse. Die hohe Vorjahresbasis gehört zur Einordnung dazu. Für mich zählen zusätzlich die aktuellen Verkaufspreise und Gewinnspannen.
🔋 Energiespeicher verdienen einen eigenen Blick.
Erwartete 15,9 GWh an ausgelieferter Speicherkapazität wären ein Plus von 27,2 % zum Vorjahr. Darin sehe ich eine interessante Wachstumschance. Entscheidend bleibt, wie viel Gewinn und Geldzufluss dieses Wachstum tatsächlich bringt.
🤖 Cybercab und Optimus machen die langfristige Perspektive spannend.
Autonome Mobilität und Robotik könnten neue Geschäftsfelder erschließen. Ich schaue dabei auf sichere Anwendungen, notwendige Zulassungen, zahlende Kunden und nachvollziehbare Kosten im Einsatz. Aus technischen Fortschritten muss ein tragfähiges Geschäft entstehen.
🙌 Worauf warte ich beim Wiedereinstieg?
Auf überzeugende Geschäftszahlen, messbare Fortschritte bei den Zukunftsprojekten und eine Bewertung, die auch Raum für Verzögerungen lässt. Ein Kursrückgang allein wäre für mich noch kein ausreichender Kaufgrund.
💡 Mein Lernpunkt: Ein Unternehmen kann eine große Zukunft haben, während seine Aktie bereits sehr viel davon vorwegnimmt. Deshalb prüfe ich bei Tesla sowohl das Potenzial als auch den Preis, den ich dafür bezahle.
Was wiegt für euch bei Tesla am stärksten: Autos, Energie oder Robotik? 👇
$TSLA #Tesla #Energiespeicher #Robotik
Quelle: Tesla Investor Relations – Q3-2026-Analystenkonsens vom 29.09.2026 sowie Auslieferungsberichte für Q3 2025 und Q2 2026. Stand: 01.10.2026.
🔎 Spannend an Inferize ist für mich die Auslastung: KI-Modelle sollen schneller einsatzbereit sein, damit teure Grafikprozessoren weniger ungenutzt bleiben.
Bei $NBIS schaue ich deshalb auf die tatsächlichen Einsparungen nach der Integration. Kaufpreis und Vertragsbedingungen wurden nicht veröffentlicht. ⚠️
💡 Mein Lernpunkt: Für das KI-Geschäft zählt neben zusätzlicher Rechenleistung auch, wie produktiv die vorhandene Technik arbeitet.
🚨 20 weitere Electron-Starts für Rocket Lab! Ein bestehender Kunde baut die Zusammenarbeit deutlich aus. 🚀🦉
@RocketLab und @synspective haben einen neuen Vertrag für Missionen zwischen 2028 und 2031 geschlossen.
Insgesamt sind damit 47 Starts vereinbart. Davon wurden laut Synspective 13 durchgeführt; 34 stehen noch aus. 🛰️
Für mich ist dieser Folgeauftrag ein starkes Vertrauenssignal. Er schafft längerfristige Planungssicherheit und zeigt, dass Kunden gezielte Starts mit Electron nachfragen.
🔎 Der Vertragswert bleibt allerdings offen. Und aus gebuchten Missionen muss Rocket Lab erst zuverlässig und profitabel ausgeführte Starts machen.
💡 Mein Lernpunkt: Ein wachsender Auftragsbestand zeigt Nachfrage. Wie wertvoll er ist, hängt auch von Ausführung, Kosten und Zahlungsbedingungen ab.
$RKLB #Raumfahrt
We've just signed Electron's largest commercial launch contract ever: 20x new launches with Earth-observation constellation operator @synspective 🚀🦉
That brings the total number of Synspective launches on Electron to 47 - the most of any Rocket Lab launch customer. We're proud to continue building out their low Earth orbit constellation through to 2031.
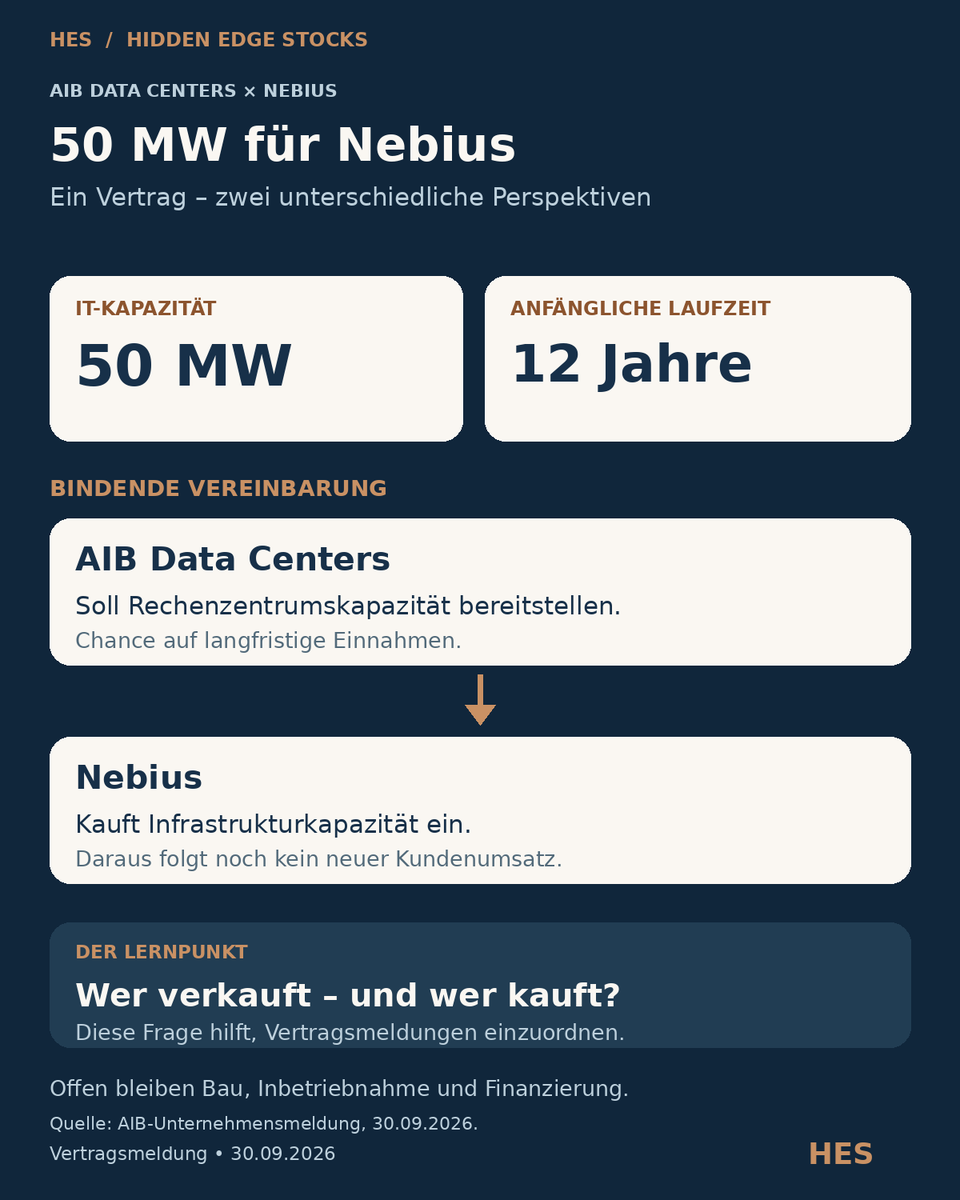
🚨 50 MW für Nebius: AIB Data Centers meldet eine bindende Vereinbarung mit zunächst zwölf Jahren Laufzeit. Ein spannender Schritt beim Ausbau der KI-Infrastruktur! ⚡🏗️
👉 Entscheidend ist für mich die Perspektive:
AIB soll die Rechenzentrumskapazität bereitstellen und erhält damit die Chance auf langfristige Einnahmen. Nebius kauft Infrastruktur ein – der Vertrag bedeutet für Nebius noch keinen neuen Kundenumsatz. 🔎
Laut AIB sollen Kundenvorauszahlungen, Projektkredite und bevorzugtes Eigenkapital einen wesentlichen Teil der Baukosten finanzieren. Das soll den Bedarf an neuen Stammaktien begrenzen; es ist noch kein Beleg für eine vollständig abgeschlossene Finanzierung.
🙌 Positiv ist der zusätzliche Zugang zu Kapazität. Für mich zählen jetzt Baufortschritt, Inbetriebnahme und die tatsächlichen Finanzierungskosten.
💡 Mein Lernpunkt: Bei jeder Vertragsmeldung zuerst fragen: Wer verkauft – und wer kauft? 📊
$NBIS #KI #Rechenzentren
https://t.co/213xaVvnhd
🚨 $AIB just locked in a 12-year deal with $NBIS for 50 MW of AI data center capacity located in the southeastern United States.
Customer prepayments + project-level financing expected to fund most of the build, limiting shareholder dilution.
Optional renewals could increase total contract value. 👇
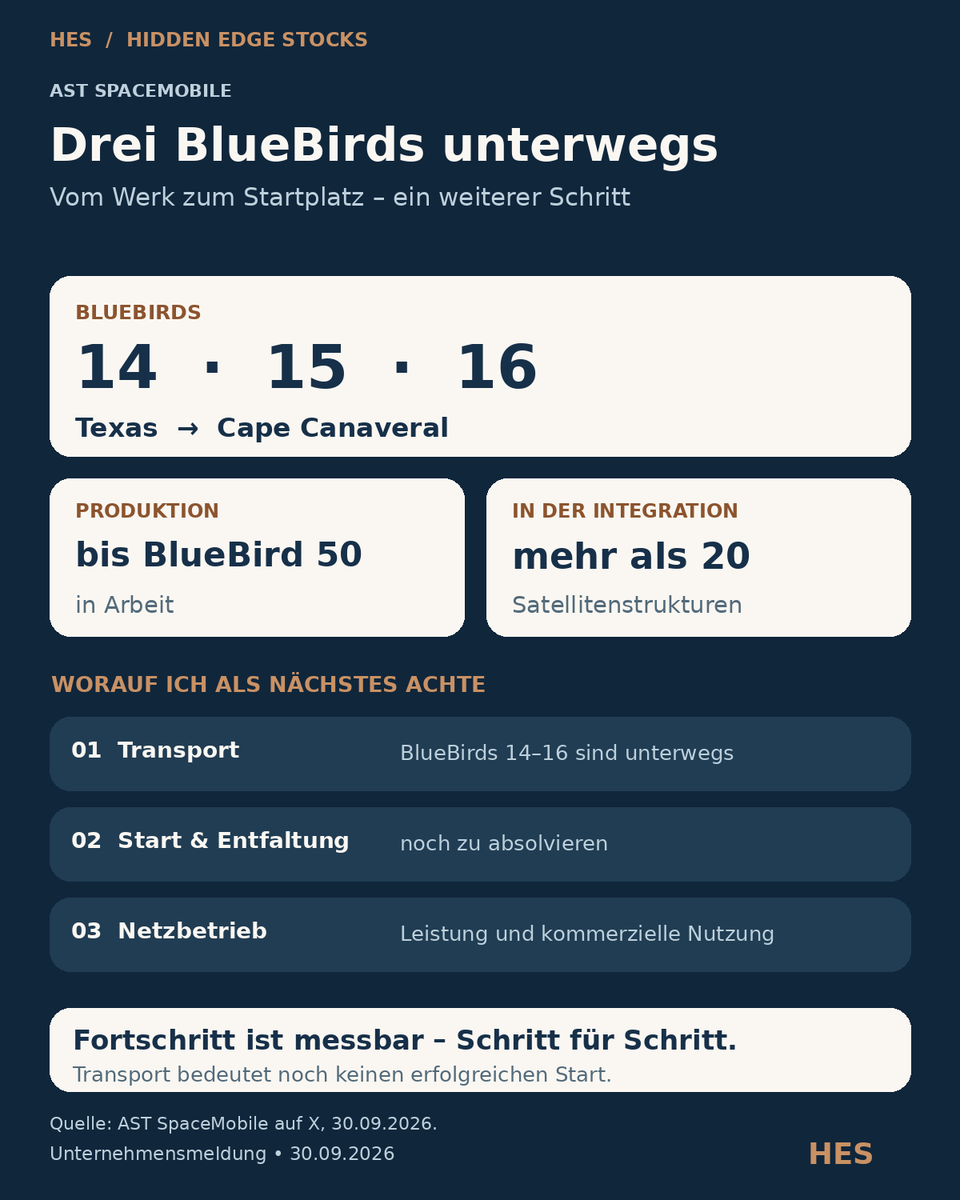
🚨 Drei weitere BlueBirds sind unterwegs! Bei AST SpaceMobile wird der nächste Schritt Richtung Orbit sichtbar. 🛰️🚀
BlueBirds 14, 15 und 16 haben das Werk in Texas Richtung Cape Canaveral verlassen. Gleichzeitig meldet das Unternehmen, dass die Produktion bis BlueBird 50 voranschreitet und mehr als 20 Satellitenstrukturen integriert werden. 🏭
🙌 Für mich ist das ein greifbarer Fortschritt. Ein höherer Produktionsdurchsatz kann den Ausbau der Konstellation beschleunigen.
🔎 Transport ist noch kein erfolgreicher Start. Entscheidend bleiben Ankunft, Startvorbereitung, Start, Entfaltung im Orbit und die anschließende Netzleistung.
💡 Mein Lernpunkt: Fortschritt Schritt für Schritt prüfen – gebaut → transportiert → gestartet → entfaltet → kommerziell genutzt. 📡📱
$ASTS #SpaceTech
https://t.co/10DJtMrPAO
Another convoy is on the move.
BlueBirds 14, 15, and 16 have left our Texas facility and are on the road to Cape Canaveral.
Next stop: orbit. 🚀🚀🚀🚀🚀🚀🚀🚀🚀🚀🚀🚀🚀🚀🚀🚀
The largest commercial communications arrays ever deployed in low Earth orbit. A scalable platform to deliver space-based cellular broadband connectivity directly to standard phones, support secure government applications, and deliver a new third layer of connectivity.
In Midland, Texas, production continues to advance through BlueBird 50, with more than 20 spacecraft structures now being integrated as part of our assembly process.
One constellation. Connectivity. Resilience. Security. Built in Texas. 🇺🇸🌎📶📱
#ASTSpaceMobile #Broadband #ConnectingtheUnconnected #BlueBirds
🐝 Bei $HIVE.TO finde ich besonders spannend, wie sich neben Bitcoin-Mining das KI-Geschäft entwickelt. BUZZ HPC bleibt deshalb auf meinem Radar! ⚡🧠🚀
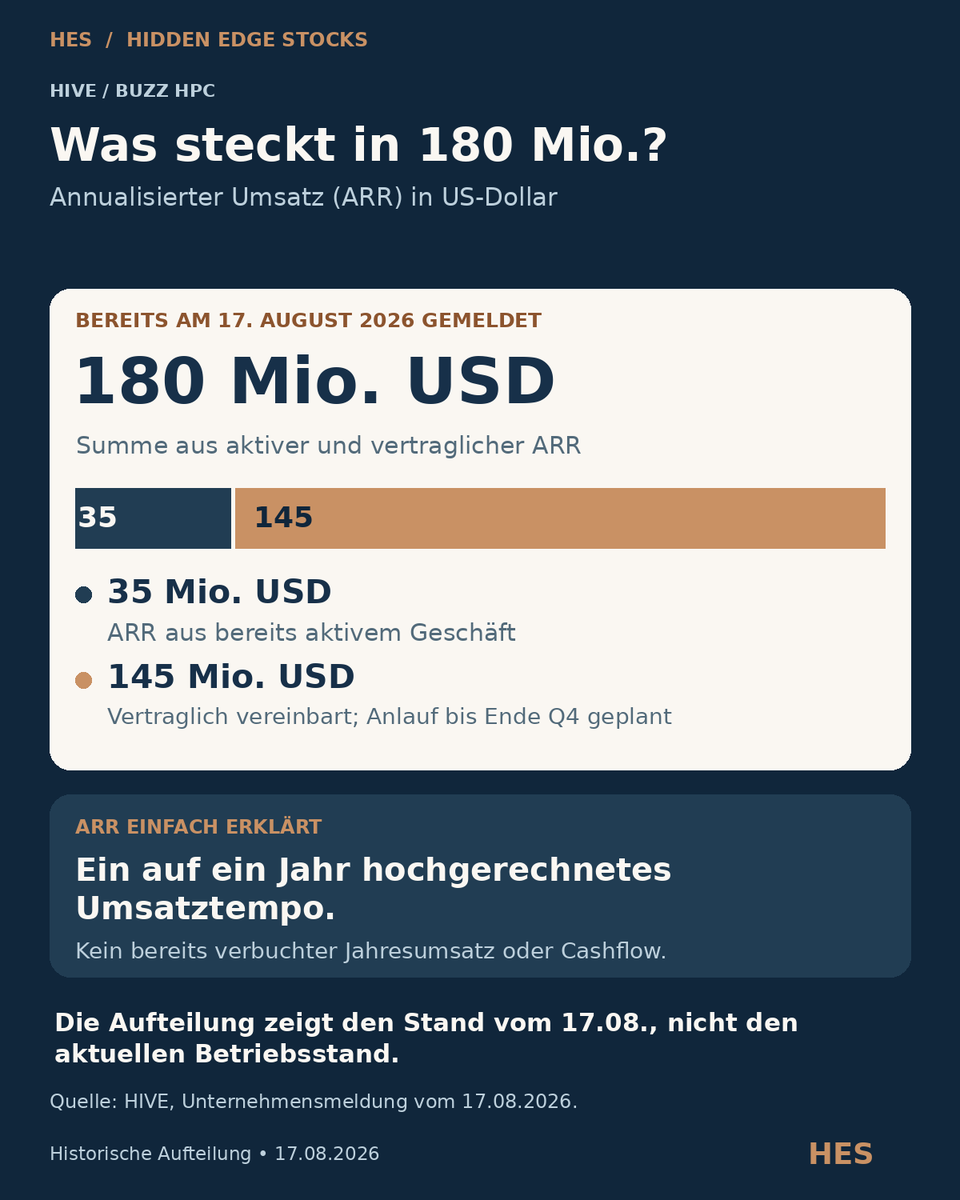
👉 Die genannten 180 Mio. USD annualisierten Umsatzes wurden bereits am 17. August gemeldet. Die damalige Aufteilung:
🟢 35 Mio. USD aus bereits aktivem Geschäft.
🟠 145 Mio. USD aus Verträgen, deren Anlauf bis Ende Q4 2026 vorgesehen war.
💡 ARR ist ein auf ein Jahr hochgerechnetes Umsatztempo – kein bereits verbuchter Jahresumsatz und kein freier Cashflow.
Der heutige Beitrag greift diese Größenordnung wieder auf. Er bestätigt nicht, dass inzwischen sämtliche Kapazitäten laufen. 🔎
🙌 Für mich sind die Kundenverträge ein positives Signal. Jetzt zählt, wie zuverlässig die Anlagen starten und was nach Betriebs-, Investitions- und Finanzierungskosten übrig bleibt. Genau diesen Fortschritt möchte ich auf meiner Watchlist verfolgen. 🏗️📈
#KI #Rechenzentren
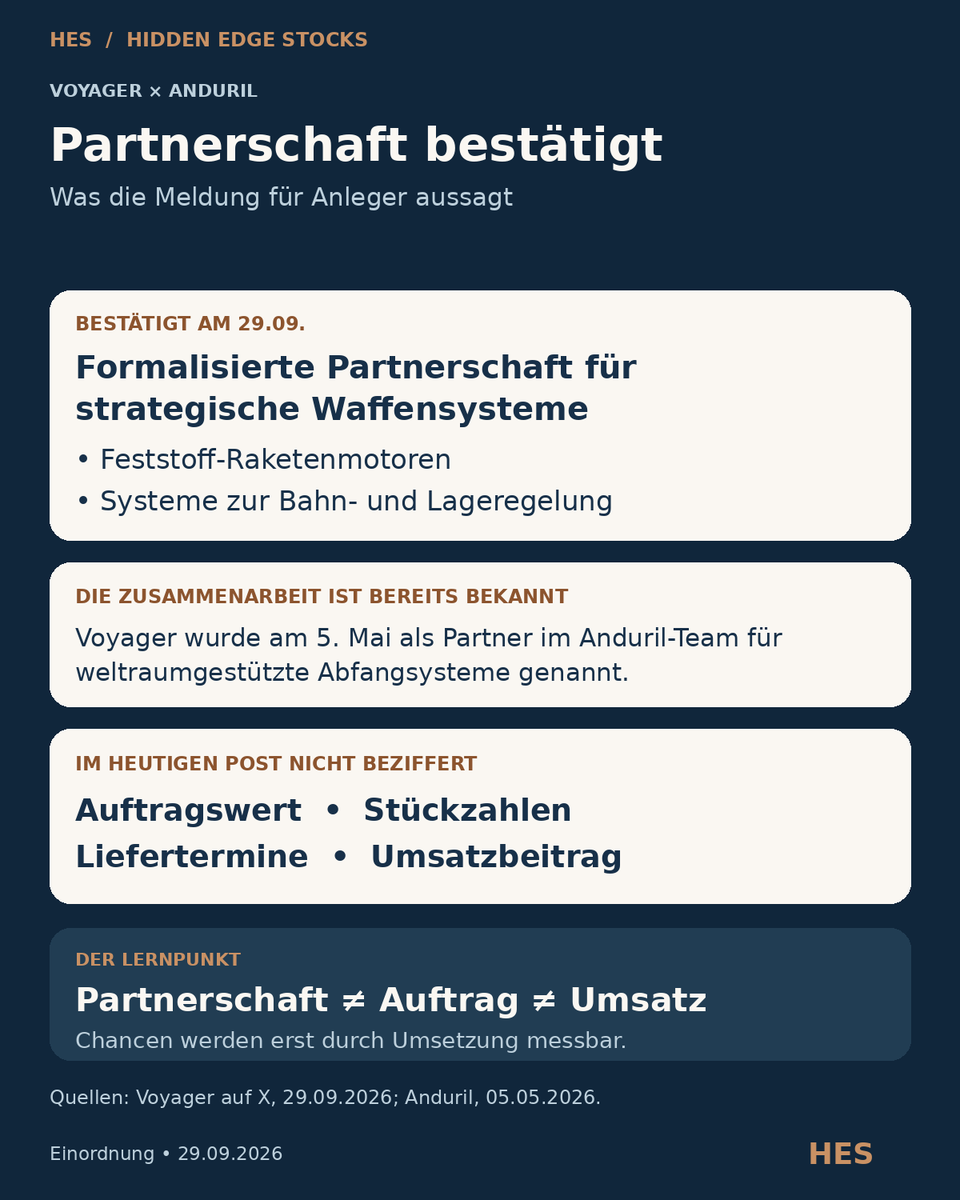
🚀 Spannende Bestätigung für $VOYG : Voyager und Anduril haben ihre Partnerschaft formalisiert! 🤝🛰️
Im Fokus stehen strategische Waffensysteme, Feststoff-Raketenmotoren sowie Systeme zur Bahn- und Lageregelung. Voyager spricht außerdem von weiteren möglichen Programmen. 🔎
👉 Zur Einordnung: Die Zusammenarbeit war bereits bekannt. Anduril hatte Voyager schon im Mai als Partner für weltraumgestützte Abfangsysteme genannt.
Für mich unterstreicht die heutige Meldung die Chance, dass Voyagers Technologie in weiteren Verteidigungsprogrammen eingesetzt wird. Das macht die Entwicklung auf meiner Watchlist interessant. 👀✨
📊 Im heutigen Beitrag fehlen allerdings konkrete Auftragswerte, Stückzahlen und Liefertermine. Daran lässt sich später besser erkennen, wie groß der wirtschaftliche Beitrag werden kann.
💡 Mein Lernpunkt: Eine Partnerschaft eröffnet Möglichkeiten. Verbindliche Aufträge und erfolgreiche Auslieferungen machen daraus messbares Geschäft. 🏭📈
#Raumfahrt #DefenseTech
🚀 Promising direction for $VOYG . 🛰️
👉 Reusing qualified components across products could help turn engineering expertise into more repeatable production. 🏭
📈 The next milestone I’ll be watching is whether larger production runs translate into shorter lead times and lower unit costs while maintaining reliability. 🔎
💬 Are you already seeing measurable improvements in either area?
⚡ KI braucht Strom. Forgent liefert Technik, damit er dort ankommt, wo er gebraucht wird.
$FPS gehört für mich zu den spannenden Werten auf meiner Watchlist. Der Grund: Forgent Power Solutions baut elektrische Verteilungstechnik für Rechenzentren, Stromnetze und Industrieanlagen. Damit steckt das Unternehmen in einem Bereich, ohne den der weitere Ausbau kaum funktioniert. 👇
🚀 Was mich an der Chance interessiert
Meine These: Wenn mehr Rechenzentren entstehen, profitieren möglicherweise auch die Unternehmen, die deren Stromversorgung ermöglichen. Forgent muss dafür kein führendes KI-Modell entwickeln. Entscheidend ist, zuverlässige Technik liefern zu können.
📊 Die am 15. September veröffentlichten Zahlen zeigen bereits deutliches Wachstum:
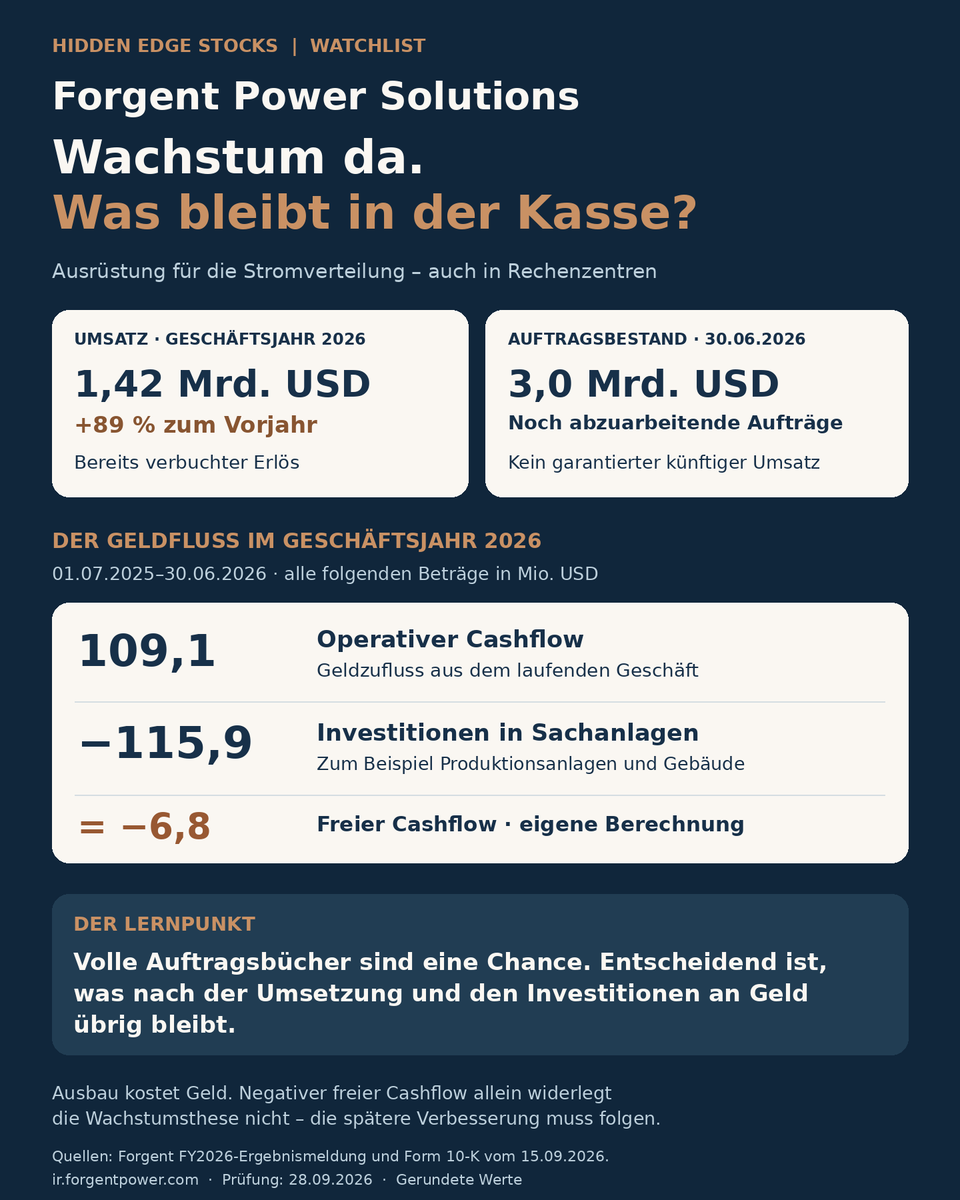
👉 1,42 Mrd. USD Umsatz im Geschäftsjahr bis zum 30. Juni 2026 – ein Plus von 89 %.
👉 3,0 Mrd. USD Auftragsbestand zum Geschäftsjahresende.
👉 Für das Geschäftsjahr 2027 erwartet das Management 2,4–2,6 Mrd. USD Umsatz. Das ist eine Prognose, kein bereits erzieltes Ergebnis.
Für mich ist das eine interessante Ausgangslage: Die Nachfrage zeigt sich schon im Geschäft und in den Aufträgen.
🔎 Worauf ich genauer schaue
Der nächste wichtige Nachweis ist für mich, wie gut Forgent dieses Wachstum in freien Geldzufluss verwandelt.
Im Geschäftsjahr 2026 kamen rund 109,1 Mio. USD aus dem laufenden Geschäft herein. Gleichzeitig flossen 115,9 Mio. USD in Sachanlagen. Daraus errechnen sich rund −6,8 Mio. USD freier Cashflow.
🏗️ Das allein entkräftet die Wachstumsthese für mich nicht. Produktionsausbau kostet zunächst Geld. Ich möchte aber sehen, dass die Investitionen später zu verlässlichen Lieferungen und besseren Geldzuflüssen führen.
🚨 Die Risiken gehören dazu
Rechenzentrumsprojekte können sich verzögern, Aufträge ausfallen und neue Produktionskapazitäten langsamer anlaufen. Außerdem hat Forgent Schulden und Verpflichtungen gegenüber Altgesellschaftern aus einer Vereinbarung über bestimmte Steuervorteile.
Deshalb reicht mir ein großes Auftragsbuch allein nicht als Kaufargument.
Meine Sicht bleibt positiv: Forgent bietet eine spannende Möglichkeit, den Ausbau der KI-Infrastruktur über einen Ausrüster zu verfolgen. Für einen Einstieg müssen für mich Umsetzung, Finanzierung und Bewertung zusammenpassen. Ich behalte den Wert als Rücksetzer-Kandidaten im Blick. 👀
Auch @topsecretstocks greift Forgent heute im Zusammenhang mit der Stromversorgung von Rechenzentren auf. Ein passender zusätzlicher Themenhinweis:
https://t.co/0ZqJZFlOzG
Die Zahlen meiner Einordnung stammen aus Forgents Ergebnismeldung und Jahresbericht vom 15.09.2026.
💡 Mein Lernpunkt: Auftragsbestand, Umsatz und freier Cashflow beantworten unterschiedliche Fragen. Was wurde bestellt? Was wurde als Erlös verbucht? Und wie viel Geld bleibt nach den Investitionen übrig? Gerade bei schnell wachsenden Unternehmen lohnt sich dieser dreifache Blick.
#KI #Infrastruktur
...Connect The Dots...
🚨 By 2030, global data center power demand is projected to reach 490.7 GW
Grid capacity available to those facilities: 222.6 GW
👉 That’s a 268 GW supply-demand gap, according to TrendForce.
The shortfall starts showing up in 2026 and widens sharply after 2028. In the U.S. alone, TrendForce puts the gap above 170 GW by 2030.
This isn’t just a generation problem.
❗ Grid interconnection, substations, transformers, and on-site distribution are the real bottlenecks. Behind-the-meter generation can close part of the gap, but only if the electrical infrastructure is there to connect, convert, and deliver power to the rack.
That’s where $FPS Forgent Power Solutions comes in.
Forgent designs and manufactures the powertrain: MV/LV transformers, switchgear, PDUs, RPPs, power skids, eHouses, transfer switches, and custom engineered-to-order systems. North American manufacturing. In-house control of critical components. 👇
Eine kurze Klarstellung an alle, die hier mitdiskutieren 👇
Max und ich kennen uns nicht persönlich. Ich schätze aber seine Arbeit und seine Beiträge hier. Meine Ergänzung zu den Anleiherisiken war nicht als persönlicher Angriff gedacht. Mir ging es darum, wichtige Details für Einsteiger zu ergänzen – nicht darum, ihn oder seine Beiträge schlechtzureden. 🤝
Sachliche Ergänzungen und unterschiedliche Sichtweisen gehören für mich zu einem guten Austausch. Persönliche Spitzen möchte ich damit nicht unterstützen.
Lasst uns über die Inhalte sprechen und dabei respektvoll miteinander umgehen. 🔎
Eine Ergänzung zu „risikofrei“, gerade für Einsteiger 🔎
US-Staatsanleihen gelten als sehr ausfallsicher. Für jemanden, der in Euro rechnet, bleiben trotzdem wichtige Risiken:
👉 Steigen die Marktzinsen, kann der Kurs einer 20-jährigen Anleihe deutlich fallen. Wer vorzeitig verkauft, kann dadurch Geld verlieren.
👉 Wer die einzelne Anleihe bis zur Fälligkeit hält, erhält bei regulärer Rückzahlung ihren Nennwert in US-Dollar – also den festgelegten Rückzahlungsbetrag. Zwischenzeitliche Kursschwankungen ändern diesen Betrag nicht.
👉 Ohne Währungsabsicherung bleibt das Dollar-Risiko auch beim Halten bis zum Ende bestehen. Ein schwächerer Dollar kann den Zinsertrag in Euro aufzehren oder sogar zu einem Verlust führen.
Deshalb würde ich eine langfristige Dollar-Anleihe nicht direkt mit einem Euro-Sparkonto gleichsetzen. Entscheidend ist auch: Wann brauche ich das Geld wieder und in welcher Währung?
$NU bleibt für mich interessant. Ich war bereits investiert und möchte bei einer passenden Gelegenheit wieder einsteigen. 👀
👉 Eine mögliche Übernahme von Monzo könnte den Schritt nach Europa deutlich beschleunigen. Ein bestehendes Bankgeschäft als Ausgangspunkt hätte dabei durchaus strategischen Reiz. 🏦
⚠️ Bislang geht es um berichtete Gespräche, nicht um einen vereinbarten Kauf. Für meine Einschätzung wären deshalb Preis, Finanzierung und Integration entscheidend.
Wenn diese Punkte zusammenpassen, könnte daraus eine attraktive Erweiterung entstehen. Die Entwicklung werde ich aufmerksam verfolgen. 🔎
$NVDA baut seine Rolle im KI-Geschäft weiter aus. 🚀
👉 Je selbstständiger KI-Agenten arbeiten, desto wichtiger werden klare Zugriffsrechte und zuverlässige Kontrollen. Genau dort setzt die neue Plattform an. 🔐
Wenn Nvidia Unternehmen den sicheren Einsatz erleichtert, könnte das die eigene Position weiter stärken – von der Rechenleistung bis zur Software.
🔎 Entscheidend wird, wie breit die Plattform tatsächlich genutzt wird. Die strategische Richtung finde ich überzeugend.
Useful distinction. The ITU register confirms that the Sept. 24 submission is a modification to D-BLUEBIRD and that an earlier filing dates to Oct. 3, 2025.
I would still separate the confirmed filing from the strategic interpretation: coordination is a real step, but not yet approval, deployment or revenue. 🔎 $ASTS
Ten years of LC-1 show what execution looks like: two pads, nearly 100 launches and missions ranging from small satellites to lunar and national-security payloads.
For $RKLB investors, the next question is utilization: how consistently can this infrastructure translate into reliable launch cadence and attractive economics? 🚀
@ahoffmann191@aktien_max Danke dir! Freut mich, wenn die Erklärung hilft. 🙂 Gerade bei solchen Vergleichen machen die Details viel aus. Mir ist wichtig, sie verständlich einzuordnen, damit auch Einsteiger Chancen und Risiken besser einschätzen können. 🔎
🛰️ $ASTS : 344 Satelliten für Europa – was steckt hinter der Meldung? 👇
Auf X wird heute über die Europa-Pläne von AST SpaceMobile diskutiert. Im Originaleintrag der Internationalen Fernmeldeunion ITU stehen tatsächlich 344 Satelliten. Entscheidend ist allerdings, was dort genau eingereicht wurde. 🔎
👉 Am 24. September wurde für „D-BLUEBIRD“ eine Änderung eines bestehenden Koordinierungsantrags registriert. Die Einreichung läuft über Deutschland, als Betreiber ist SATCO angegeben.
Einfach erklärt: Solche Unterlagen beschreiben die geplanten Satelliten und Funkfrequenzen eines Netzes. Die Frequenznutzung muss mit anderen Netzen abgestimmt werden, damit sie sich möglichst nicht gegenseitig stören.
🚨 Die Zahl 344 beschreibt damit den Antrag. Sie bestätigt weder 344 gestartete Satelliten noch eine abgeschlossene Betriebsgenehmigung oder die Finanzierung des gesamten Vorhabens. Auch „344 zusätzliche Satelliten“ lässt sich daraus allein nicht ableiten.
🚀 Warum ich die Europa-Chance spannend finde:
Satellite Connect Europe, das Gemeinschaftsunternehmen von Vodafone und @AST_SpaceMobile, will Mobilfunk über Satelliten auf gewöhnliche Smartphones bringen.
Für Kunden wäre der Nutzen leicht verständlich: erreichbar bleiben, auch dort, wo kein klassisches Mobilfunknetz verfügbar ist. Ohne dafür ein spezielles Satellitentelefon kaufen zu müssen.
Diese Aussicht macht die Technologie für mich interessant. Zwischen einer Planung und einem verlässlich nutzbaren Netz liegen aber noch wichtige Schritte.
⚠️ Als Anleger schaue ich deshalb vor allem auf diese Fragen:
👉 Wie wird der europäische Ausbau finanziert?
👉 Welche Genehmigungen werden erteilt?
👉 Wie schnell lassen sich Satelliten bauen, starten und in Betrieb nehmen?
👉 Welche Umsätze und laufenden Kosten entstehen daraus?
Der Eintrag gibt einen Einblick in die Planung. Wie viel daraus für AST SpaceMobile wird, entscheidet sich an der Umsetzung und den wirtschaftlichen Bedingungen.
Die Grafik erklärt deshalb drei Begriffe, die bei solchen Meldungen schnell durcheinandergeraten: Anmeldung, Genehmigungen und tatsächlicher Betrieb. 🛰️
Danke an @spacanpanman für den Hinweis auf die Einreichung. Die Angaben zum Antrag sind mit dem ITU-Originaleintrag abgeglichen.
Welcher nächste Schritt wäre für euch die wichtigste Bestätigung: Genehmigungen, Finanzierung oder weitere gestartete Satelliten?
Quellen: ITU D2026-84958 vom 24.09.2026; ITU-Verfahrenshinweise; Vodafone zu Satellite Connect Europe.
#Satellitenkommunikation