Najważniejsze zdania z konferencji prezesa NBP:
„teraz jest punkt, po którym będzie więcej wiadomo”
„boimy się, że trzeba będzie stopy podwyższyć”
„czy będzie to jednorazowa podwyżka, czy początek cyklu, czy w ogóle to nastąpi”.
Podtrzymujemy nasz scenariusz zakładający podwyżki w 1kw27 (+50pb), styczeń w grze, chociaż nie przesądzony.
Wymowa komunikatu RPP do decyzji nie zmieniła się w stosunku do października.
Wysoka projekcja CPI to najważniejszy element. NBP znów miał pecha z datą projekcji: na górce CPI przed październikowym spadkiem na CPN, oraz na górce cen surowców przed powyborczą korektą ropy i gazu (wciąż nie mamy pewności czy to trwały spadek cen energii, to reakcja na "slabszego" Trumpa, ale fundamenty wskazują na wciąż drogie surowce).
Nie widzimy kwartalnego przebiegu projekcji inflacja, te zapewne pokazują szybki spadek CPI na przełomie 2027-28 i powrót do celu. Jak zaznaczaliśmy, niskie tempo płac to bardzo silny czynnik dezinflacyjny, który sprowadzą inflację niżej, jeżeli szok energetyczny wygaśnie.
Taka projekcja inflacji wspiera nasz scenariusz zakładający podwyżki o 50pb na początku 2027, których los zależy od trwałości korekty na rynku surowców.
Stopy NBP bez zmian. Nie daliśmy się ponieść fali rynkowych oczekiwań (w szczycie krzywa wyceniała 125bp i podwyżkę w listopadzie), bo polska gospodarka nie daje miejsca na rozlewanie się szoku energetycznego.
Nowa projekcja będzie ważną wskazówką dla kolejnych decyzji Rady. W założeniach do projekcji NBP użył zapewne kontraktów forward na rope i gaz, co pokaże długi czas drogiej energii i przejściowe podbicie inflacji, a potem z tendencję spadkową. Bardzo silnie dezinfacyjnie działa umiarkowane tempo płac. To istotna różnica w stosunku do lat 2021-23, kiedy szok inflacyjny rozlał się na całą gospodarkę. Także w stosunku do Czech, gdzie widać już efekty drugiej rundy.
Wciąż zakładamy podwyżki stóp (50pb w 1kw27), a obecna silna korekta cen surowców (jeżeli okaże się trwała) zmniejsza szansa na zacieśnienie polityki pieniężnej.
🇵🇱 PMI w polskim przetwórstwie wraca do gry! 📈
W październiku 50 pkt. – neutralny poziom po raz pierwszy od kwietnia 2025. Produkcja stabilna, spadek nowych zamówień wyhamowuje, zamówienia eksportowe rosną, zatrudnienie w górę.
🇩🇪 Pokłosie odbicia koniunktury w Niemczech? 👀
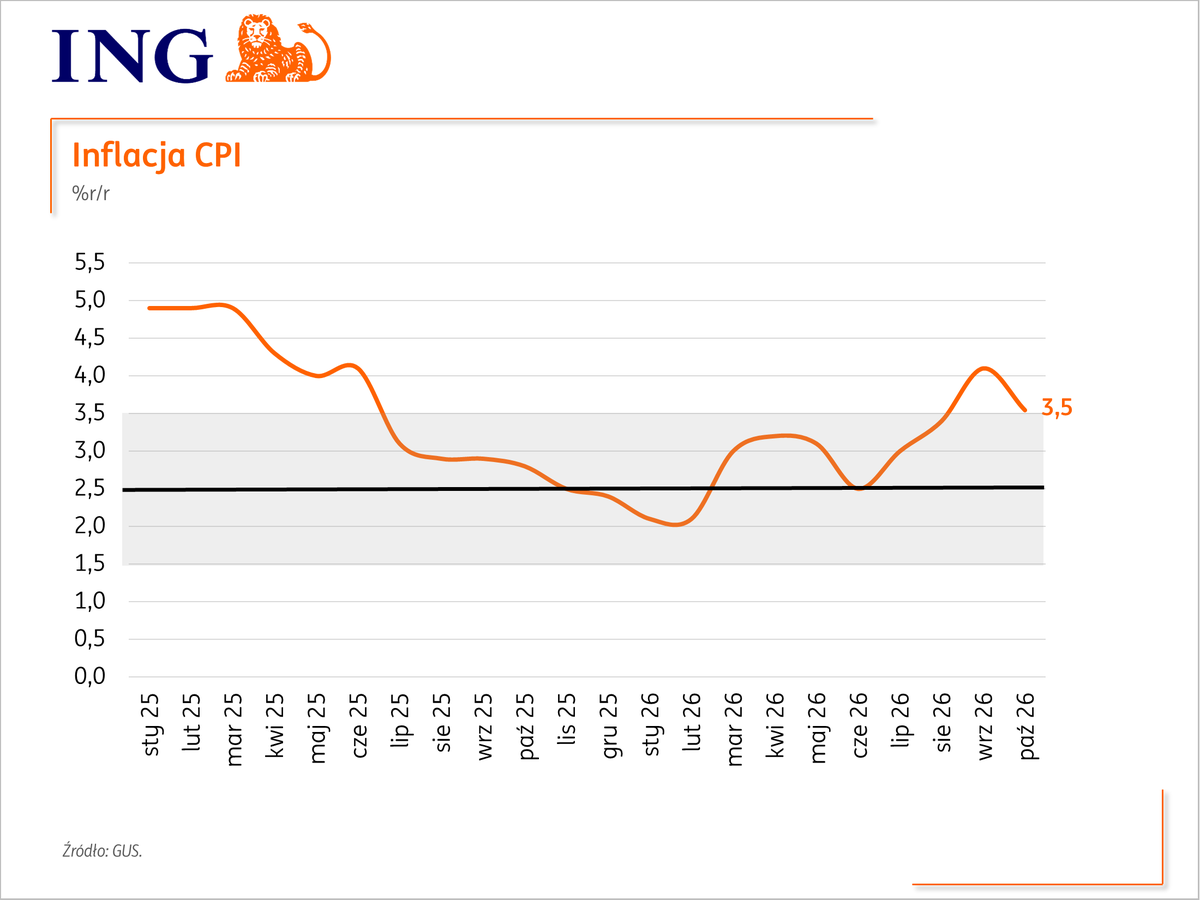
CPN ⛽️ obniżył inflację w październiku do 3,5%r/r. Jesteśmy na górnej granicy odchyleń od celu NBP. 🎯 Odczyt flash sugeruje spadek inflacji bazowej. Dobra wiadomość dla RPP. W listopadzie stopy % bez zmian ⏸️. Czekamy na nową projekcję. Ewentualne podwyżki dopiero w 1kw27. 📈
Czy świat zachodni wie, jak spektakularny sukces gospodarczy odniosła Polska w ciągu ostatnich 30 lat? Niekoniecznie. Wciąż zaskakująco mało osób zna tę historię, a Polska nie ma swoich wyrazistych „selling points” w globalnej debacie.
Dlatego wspólnie z @Mariekeconomie , Global Chief Economist ING Group, przedstawiamy historię transformacji, wzrostu i konwergencji polskiej gospodarki. 🇵🇱📈 Tak widzimy ostatnie trzy dekady i lekcje, które z nich płyną. 👇
ING THINK: Europe’s Pitch Book: Poland - Europe’s quiet overachiever https://t.co/9gMfdoKH8t
W Dzienniku ING piszemy:
Trwa pojedynek na słabości: przecena społek związanych z AI w USA vs francuskiego długu w Eurolandzie. Teoretycznie risk off powinien wspierać dolara, ale powody słabości giełd leżą wewnątrz gospodarki USA, a dodatkowo załamanie boomu inwestycji w AI może również podkopać nierówny wzrost amerykańskiej gospodarki (K-shape), dlatego wczoraj dolar nie zyskał. Jednocześnie problemem gospodarki europejskiej są obawy towarzyszące francuskiemu budżetowi na 2027 rok, co pokazuje dynamiczna przecena francuskich obligacji i wzrost ich rentowności ponad 5%. Wczoraj wynikiem tego pojedynku na słabości była stabilna pozycja €/US$, dzisiaj jednak górę bierze dolar i para €/US$ spada.
Wysoki deficyt i relatywnie łagodne nastawienie NBP powodują osłabienie PLN. Polska jest wymieniana, jako kraj o wysokim deficycie budżetowym. Dodatkowo, region Środkowej Europy, jako importer netto surowców energetycznych negatywnie odstaje na tle innych krajów EM, będących głównie producentami surowców. Banki centralne w Polsce i Węgrzech prezentują także łagodniejsze nastawienie niż Fed, ECB ale także jastrzębio nastawiony czeski CNB, który zapowiada drugą podwyżkę w cyklu. W tych warunkach PLN będzie dalej pod presją.
https://t.co/TyA2CvitRB
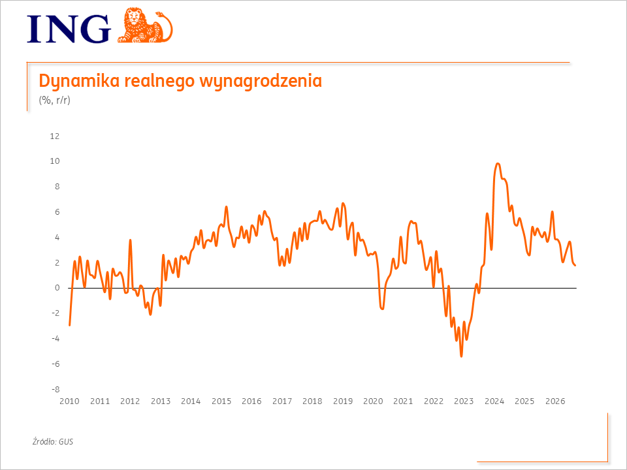
📉 Sprzedaż detaliczna wzrosła we wrześniu o 3,3% r/r tj. nieco poniżej oczekiwań oraz słabiej niż w sierpniu (3,8%r/r). Wrzesień 2025 był wyjątkowo mocny (wysoka baza), zaś program CPN wszedł dopiero od października. Wpływ tegoż widać w danych: spadek sprzedaży paliw, ale wciąż mocny wzrost dóbr trwałych, w tym samochodów. Polska ma jeden z najniższych odsetków nowych aut w UE, trwa odnawianie floty, w tym za sprawą chińskich marek. Oczekujemy wolniejszego wzrostu konsumpcji w 2026 r., https://t.co/yudH7YGQxS. za sprawą spowalniającej dynamiki realnych wynagrodzeń. Wciąż jednak oszczędności z poprzednich lat pozwalają utrzymać solidny wzrost sprzedaży, jak na warunki europejskie.
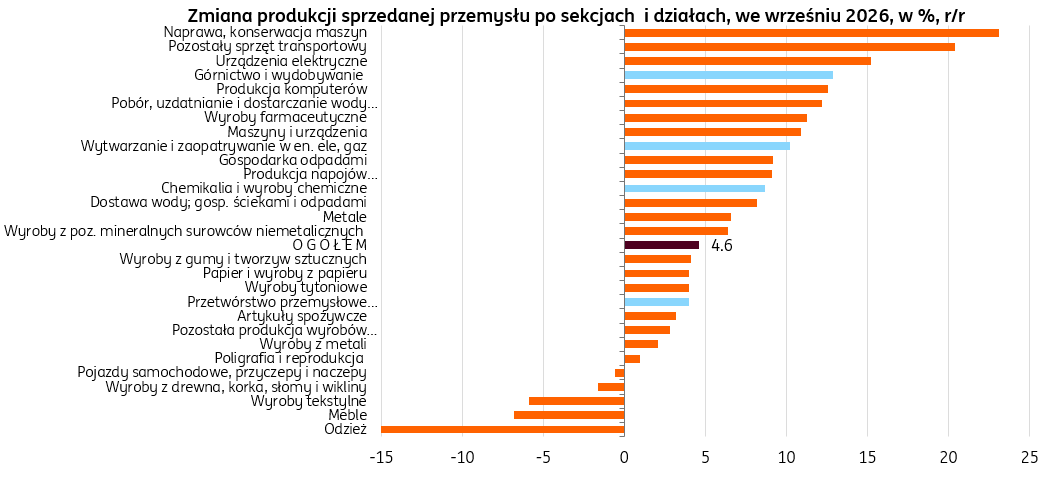
W komentarzu do wrześniowych danych piszemy, że produkcja przemysłowa pozostaje odporna na szok paliwowy, a wzrost cen producenta istotnie przyspieszył, ale ogranicza się do kategorii energetycznych. https://t.co/E12ljlRtTY Dzisiejsze dane wspierają stabilizację stóp NBP w br.
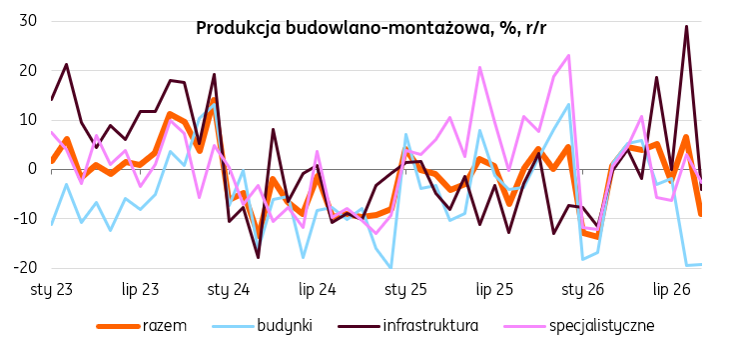
Zaskakujący spadek produkcji budowlano-montażowej o 9%r/r we wrześniu nastąpił po wzroście o 6,6% w sierpniu, kiedy doszło do kulminacji w budownictwie infrastrukturalnym w związku z finalizacją KPO. Dane nieco tonują optymistyczne oczekiwania na mocny wzrost inwestycji w br.
Przeciętne wynagrodzenie w sektorze przedsiębiorstw wzrosło we wrześniu o 5,9% r/r, blisko konsensusu. Dane nie zmieniają obrazu wygasającej presji płacowej. Mimo drogiej energii, nie ma wyraźnych oznak jej przełożenia się na wynagrodzenia, co wspiera stabilizację stóp NBP w br.
📊 Wrześniowy CPI zrewidowany na 4,1% r/r.
⛽ Paliwa: +36,1% r/r i to nadal główny motor inflacji.
📉 Inflacja bazowa (wg ING) spadła do ok. 3,1% r/r, dzięki usługom-nie ma "rozlewania się" szoku energetycznego.
"Program CPN” pozwoli na spadek inflacji blisko 3,5% r/r do końca roku, co daje RPP argument, by nie spieszyć się z podwyżkami stóp. Naszym zdaniem do 1kw27. #inflacja #NBP #RPP #CPI
Bez zaskoczeń ze strony RPP. W październiku stopy procentowe bez zmian.
Uważamy, że Rada może czekać z decyzją o zacieśnieniu polityki pieniężnej, a wyceny rynkowe (+100pb) są zbyt agresywne.
Powody?
1⃣ W Polsce wciąż nie widać efektów drugiej rundy (w odróżnieniu od np. Czech). Szok energetyczny nie rozlewa się inne ceny, a wzrost inflacji generują w zasadzie wyłącznie drożejące paliwa.
2⃣ Kolejna odsłona CPN redukuje inflację z 4%, do górnej granicy odchylenia od celu NBP.
Więcej będzie można powiedzieć po jutrzejszej konferencji prezesa NBP.
Spodziewamy się prewencyjnych podwyżek stóp na początku 2027 roku (25-50pb), bo:
➡️Realna stopa procentowa (ex post) będzie bliska zeru przez najbliższe 2-3 kwartały.
➡️Sytuacja na Bliskim Wschodzie pozostaje niestabilna (USA wzmacniają siły na Bliskim Wschodzie, Iran gra na czas), co wydłuża szok energetyczny. Polski CPI będzie powyżej 3,5%r/r przez 2-3 kwartały.
➡️Wydłużający się okres podwyższonej inflacji to rosnące ryzyko rozlania się szoku paliwowego na inne kategorie cenowe i wystąpienie efektów drugiej rundy.
➡️Kategorie cenowe poza inflacją bazową (żywność, prąd, gaz) sprzyjały niskiej inflacji w trakcie 2026, ale zmieni się w 2027. Rynek gazu jest bardziej napięty niż ropy. Notowania kontraktów terminowych na prąd i gaz na 2027 roku sugerują, że początek przyszłego roku przyniesie podwyżki cen regulowanych. Drogi gaz oznacza także wyższe ceny nawozów i odwrócenie deflacji cen żywności, która ograniczała inflację w 2026.
Ton konferencji prezesa NBP spójny z naszą prognozą stóp zakładającą podwyżki o 25-50pb w 1kw27.
Wypowiedzi prezesa wskazują, że prawdopodobieństwo podwyżki wzrosło, ale RPP nie widzi powodów do pośpiechu (podwyżka w listopadzie możliwa, ale Prezes NBP tego nie przewiduje, "Na razie nie ma symptomów efektów drugiej rundy").