Qui je suis ?
Footballeur professionnel en National.
Mais aussi multi investisseur immobilier avec un patrimoine d’environ 2M€.
J’ai également été mandataire immobilier pendant 1 an, aujourd'hui formateur pour aider les débutants et intermédiaires à réussir et atteindre leurs objectifs.
Exemple concret :
J’achète un immeuble dans une ville de 15k habitants.
Prix négocié : 242 500 €
Travaux : 40 000 €
Loyers : 3 200 €/mois (6 logements)
➡️ Cash-flow net : +1 400 €/mois
C’est ce type d’opérations que j’enseigne.
Partage d'un extrait du livre l'art de la manipulation à l'usage des honnêtes gens que je vous invite à lire :
Je recrute actuellement des fumeurs pour participer à une expérience de psychologie rémunérée 10 euros. Cette expérience dure une heure environ. » Il s’agissait là d’obtenir la première décision d’un amorçage, décision que prenaient d’ailleurs presque toutes les personnes sollicitées. L’expérimentateur leur demandait alors de remplir un bref questionnaire présenté comme une fiche de candidature à l’expérience (nouvel acte préparatoire) et leur faisait savoir qu’on reprendrait ultérieurement contact avec eux par téléphone. Ce contact advenait une semaine plus tard : « Bonjour, je vous téléphone au sujet de l’étude sur le tabac pour laquelle vous avez fait acte de candidature. Je voudrais d’abord vous dire que votre candidature a été retenue et vous proposer un rendez-vous. En fait, l’étude se déroule en deux temps. Vous devez donc vous rendre deux fois au laboratoire, une première fois en fin d’après-midi (à six heures) et une deuxième fois le lendemain (entre douze et quatorze heures) ; la première fois pour environ une demi-heure et la deuxième fois pour un quart d’heure. Vous avez de quoi noter ? Vous avez votre agenda sous les yeux ? Quels sont les jours qui vous arrangent ? » Les étudiants sollicités n’étaient donc soumis à aucune pression. Et pourtant, bien que la participation à l’expérience s’avérât plus coûteuse que prévu, venir deux fois au laboratoire ne faisant pas partie du contrat initial, 100 % acceptèrent ce double rendez-vous. La prise de rendez-vous résulte d’une nouvelle décision qui est le fruit d’un premier amorçage. Les étudiants viennent d’apprendre par téléphone que leur décision initiale (prendre part à l’expérience) présente un inconvénient certain (venir deux fois au laboratoire), mais cela ne les empêche pas de rester sur cette décision. Cette prise de rendez-vous a un statut de décision intermédiaire, qui confirme la première et qui prépare la prochaine. Le jour J, à six heures de l’après-midi, les étudiants arrivaient donc au laboratoire. « Dans cette étude, on étudie la concentration des fumeurs, plus précisément, on étudie les effets de la privation de tabac sur la concentration. On peut ainsi étudier votre concentration le premier jour (avant l’arrêt de fumer) et le deuxième jour (après l’arrêt de fumer). On a donc besoin de personnes qui, pour participer à cette étude, accepteraient de ne pas fumer durant toute une soirée, à partir de maintenant de dix-huit heures don et jusqu’à demain midi (premier inconvénient). Mais naturellement vous n’êtes absolument pas tenus de participer à cette étude, c’est à vous de voir… D’autant plus que j’ai oublié de vous dire qu’on ne pourra pas vous payer 10 euros mais 7 euros seulement (second inconvénient). Avec la politique de rigueur, les budgets des programmes de recherche ont tous été plus ou moins amputés. Dites-moi franchement si vous êtes toujours d’accord pour participer à cette recherche. Je comprendrais très bien que ce ne soit plus le cas. » Malgré le fait accompli, les étudiants prenaient donc leur décision finale en toute liberté. Or, s’ils pouvaient encore refuser comme ils l’auraient fait s’ils avaient été d’emblée informés de tous les inconvénients de l’expérience, très peu d’entre eux se sont finalement rétractés (4,8 % seulement). En d’autres termes, 95,2 % acceptèrent, en toute connaissance de cause, de prendre part à la recherche et donc de s’arrêter sur-le-champ de fumer pour 7 euros. Mais surtout – et là est notre plus beau résultat – 90,5 % revinrent le lendemain après s’être effectivement abstenus de fumer ! Bien que spectaculaire, les résultats obtenus sur le plan verbal (95,2 %) peuvent assez facilement se comprendre. Il est plutôt gênant de refuser de participer à une expérience pour laquelle on a fait acte de candidature et pour laquelle on s’est déplacé, notamment dans une situation de face à face avec l'experimentateur.
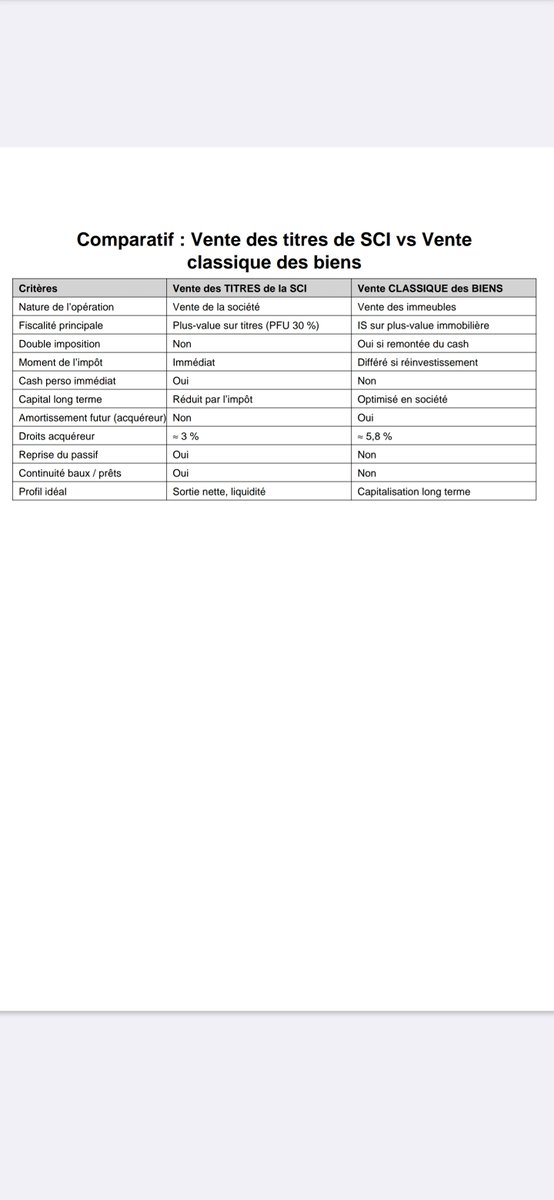
Quel est l'avantage de vendre sa SCI à l’IS (20 ans) sous forme de TITRES ?
📌 Données :
Valeur de marché des immeubles : 2 000 000 €
Prix d’acquisition : 1 500 000 €
Crédit restant : 500 000 €
1️⃣ Vente des TITRES à 1 200 000 €
Le crédit est repris par l’acheteur.
➡️ Prix d’acquisition des titres : 1 500 000 €
➡️ Moins-value de 300 000 € → aucun impôt
💰 Cash net vendeur : 1 200 000 €
✅ Sortie immédiate
✅ Fiscalité nulle
⚠️ Décote acceptée
2️⃣ Vente “classique” des BIENS par la SCI
En SCI à l’IS, la plus-value se calcule sur la VNC, pas sur le prix d’achat.
VNC = Prix d’acquisition – amortissements
Hypothèse réaliste sur 20 ans :
amortissement du bâti (~2 %/an)
terrain non amortissable
➡️ Amortissements cumulés : 600 000 €
➡️ VNC = 900 000 €
Plus-value IS :
2 000 000 – 900 000 = 1 100 000 €
IS (25 %) : 275 000 €
Après remboursement du crédit (500 000 €) :
➡️ Trésorerie nette dans la SCI : 1 225 000 €
• Si réinvestissement : 1,225 M€ restent en société
• Si cash-out : flat tax 30 % = 367 500 €
➡️ Cash net perso : 857 500 €
🎯 Conclusion
➡️ Objectif encaisser et sortir : vente des TITRES
➡️ Objectif rester investi : vente des BIENS + réinvestissement
➡️ Vente des biens + cash-out = fiscalité la plus punitive
Il existe des biens qui ne deviendront jamais de bons investissements, quelle que soit la stratégie ou la décoration.
Le problème n’est pas dans la gestion, mais dans la structure même de l’actif : faible demande, charges trop élevées, copropriété vieillissante, emplacement dégradé. Quand la base est mauvaise, tout le reste s’écroule.
Ne cherches pas à “sauver” un mauvais bien. Renonces, car tu sais que l’énergie consacrée à essayer d’en faire quelque chose aurait été mieux utilisée ailleurs.
La sagesse, c’est de savoir reconnaître un actif qui ne produira jamais ce que tu attends et de passer au suivant
Comprendre le rendement immobilier :
Rendement brut = ( Loyer annuel ÷ Prix ) x 100
Rendement net = ( Loyer – charges ) ÷ Prix
Cashflow = Loyer - (crédit + impôts + charges)
Rentabilité réelle de ton investissement = ( Cashflow annuel ÷ apport ) x 100
Cherche minimum 8% de rendement net pour ne pas sortir d'argent de ta poche
En immobilier, celui qui gagne n’est pas celui qui sait le plus, mais celui qui décide le plus vite. Le marché récompense l’action, pas l’hésitation. Tant que tu analyses, compares, réfléchis, d’autres signent. Et paradoxalement, ceux qui avancent ne sont pas moins prudents : ils ont juste défini des critères clairs. Quand un bien correspond, ils y vont. La vitesse d’exécution réduit la concurrence, te positionne en acheteur sérieux et te permet de négocier plus fort. À l’inverse, tergiverser fait multiplier les visites, et t’expose à rater les meilleures opportunités. Cette compétence change un parcours : un investisseur lent peut mettre 5 ans pour acheter 2 biens ; un investisseur rapide peut en acheter 5 en deux ans, simplement parce qu’il ne laisse pas les deals passer. L’immobilier n’attend personne : il favorise ceux qui sont prêts à agir dès que l’opportunité se présente. Tu auras le temps de te retirer de la vente si tu t’aperçois que le deal n’est pas bon. Mais sécurise toi pour ne pas te faire doubler.
@MedhiAsten Également sur la différence entre celui qui vient de faire des travaux dans le bien, et celui qui n'a jamais rien fait. Certains pensent qu'avec des travaux ( même mal fait) là valeur du bien à forcément drastiquement augmenté
Mon enseignement de la semaine : à vouloir être partout je n'avance sur rien.
Il est important de se fixer des objectifs courts, quantifiables et ne pas se laisser distraire.
Faire des points et analyser ce qui a été et sur quoi on doit encore travailler.
Avancer et vouloir aller vite c'est bien, mais rester focus sur des tâches claires c'est mieux pour aller loin
En immobilier locatif, tu peux réussir 90 % des décisions… et échouer à cause des 10 % restants.
Exemples réels :
– Un excellent T2 acheté à bon prix… mais placé dans une rue bruyante : vacance locative.
– Un beau T3… mais sans stationnement : départ plus fréquent.
– Une location courte durée très rentable… mais dans une commune qui change sa réglementation : chiffre d’affaires divisé.
– Un appartement lumineux et meublé… mais au 4e sans ascenseur : tarif plafonné.
Les bons investisseurs ne cherchent pas des biens parfaits, ils évitent les défauts structurels. Le succès, ce n’est pas de trouver le “super coup”. C’est d’éviter ces pièges qui eux, ne se rattrapent pas. Avec le temps j’ai appris qu’il vaut mieux un bien moins rentable mais bien placé et avec de beaux volumes que de chercher 2 points de rentabilités en plus mais avec les contraintes qui vont avec .. ta tranquillité d’esprit a un prix !
Tout est une question de discipline et de persévérance.
Derrière toutes les belles choses que les gens montrent, il y a une quantité énorme de travail.
Pour pouvoir devenir comme ces personnes il faut que tu deviennes spécialisé dans un domaine, une référence dedans. Choisi quelque chose qui te plait car c'est impossible de durer en faisant quelque chose que tu n'aimes pas. Parle en autour de toi et fais toi connaître. Et surtout fais toi confiance ! Tu peux tout réussir.
Par exemple, à titre personnel je suis un expert immobilier. J'ai des revenus qui me permettent de vivre de mes loyers. Je suis footballeur pro, et je forme des personnes à investir. Ce n'est pas commun, mais c'est ce que j'aime alors je le fais.
@simon_immonetiz Oh oui !
Le seul problème que j'ai avec les travaux, c'est pour enchaîner vite les acquisitions.
Un bien qui tourne déjà te permet d'enchaîner plus vite et de faire les travaux d'embellissement ( par exemple ) dans un second temps
La plupart des investisseurs pensent louer un logement. En réalité, ils louent un sentiment : le confort, la sécurité. Imagine un locataire qui visite ton bien après une longue journée. Il pousse la porte, regarde autour de lui et cherche instinctivement deux choses : “Est-ce que je me vois vivre ici ?”, “Est-ce que c’est propre ?”.
Tu peux avoir un loyer compétitif et une bonne localisation, mais si le locataire ne ressent pas cette évidence, il passe son chemin. La psychologie locative explique pourquoi un détail, une lumière chaude, une bonne odeur, un rangement malin peut déclencher une candidature.
Tu ne loues pas une surface : tu loues une projection de vie. Et un investisseur qui comprend cela réduit sa vacance, choisit mieux ses matériaux et attire des profils stables. Le locataire ne choisit pas rationnellement. Il choisit émotionnellement… puis justifie rationnellement. Avant la visite le locataire aura vérifié le troisième point hyper important, la localisation ! Un étudiant ne recherchera pas la même chose qu’une famille, n’y qu’un retraité.
En immobilier locatif, tu peux réussir 90 % des décisions… et échouer à cause des 10 % restants.
Exemples réels :
– Un excellent T2 acheté à bon prix… mais placé dans une rue bruyante : vacance locative.
– Un beau T3… mais sans stationnement : départ plus fréquent.
– Une location courte durée très rentable… mais dans une commune qui change sa réglementation : chiffre d’affaires divisé.
– Un appartement lumineux et meublé… mais au 4e sans ascenseur : tarif plafonné.
Les bons investisseurs ne cherchent pas des biens parfaits sans amélioration possible, ils évitent les défauts structurels. Le succès, ce n’est pas de trouver le “super coup”. C’est d’éviter ces pièges qui, eux, ne se rattrapent pas.
Avec le temps j’ai appris qu’il vaut mieux un bien moins rentable mais bien placé et avec de beaux volumes que de chercher 2 points de rentabilités en plus mais avec les contraintes qui vont avec .. ta tranquillité d’esprit a un prix !
Le cash-flow positif est souvent présenté comme l’objectif ultime en immobilier locatif. Pourtant, s’il te rassure, il ne garantit pas la croissance de ton patrimoine. Un bien peut dégager un léger cash-flow mais capter toute ton énergie et surtout ta capacité d’emprunt. Tant que tu peux encore optimiser en baissant les charges, mieux louer, revoir la stratégie, le cash-flow progresse. Mais quand tout est maximisé, le bien devient un actif qui plafonne : il paie son crédit, certes, mais il ne t’aide plus à avancer. Comprendre cela, c’est sortir de la vision court terme. Le cash-flow est utile, mais c’est ta capacité à créer de la valeur et à arbitrer au bon moment qui construit ton patrimoine. Le but n’est pas de “gagner 100 € par mois”, mais d’utiliser tes biens comme leviers pour en acheter d’autres, plus performants.