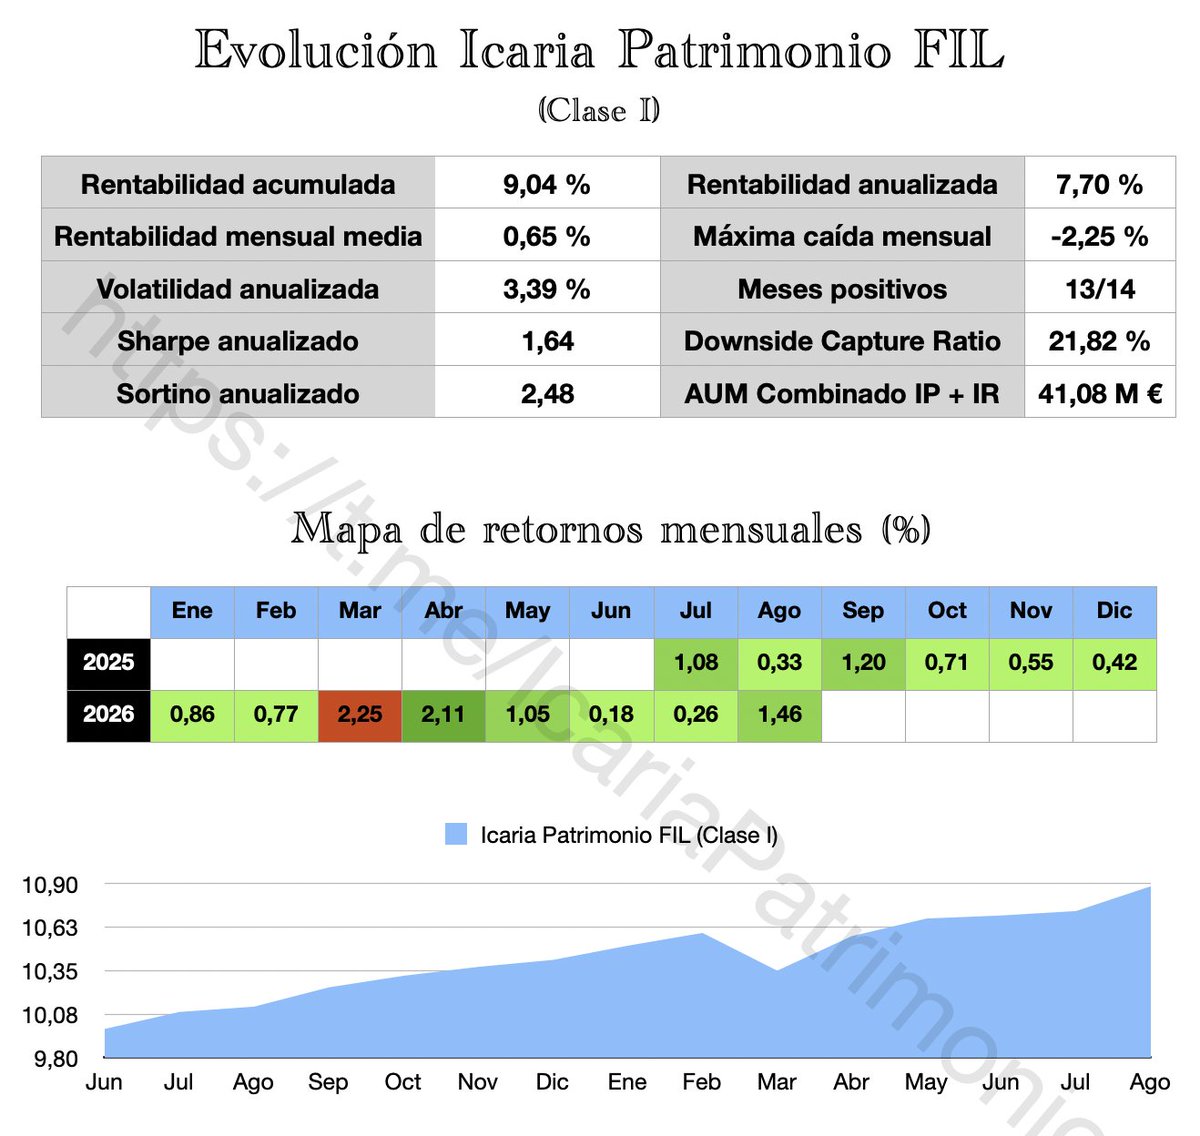
El fondo Icaria Patrimonio FIL cumple 14 meses, con métricas excepcionales. En https://t.co/TTbBSvuIoX tienes toda la información del que es, en mi opinión, el mejor fondo de inversión de España, el más exclusivo y sofisticado. Lo comentamos en su Telegram https://t.co/qnXqsKU9Bl
@LauraGuzmanV@luisangelhern31 Te quiero felicitar personalmente y valorar tu gran predisposición para acudir al evento de @luisangelhern31 , ya que acabo de escuchar que te avisó con muy poco margen de tiempo, y no dudaste en ir. Compré la Fila 0 y veré todas las charlas con sumo gusto.
@Stocksdam@carteraoctabloq@oscar_inversor Me atrevo a afirmar que el 99% de inversores con cartera 100% Renta Variable, no se atreverían a firmarte en un papel, ante notario, que están dispuestos a no tocar su inversión si cae un -55% y si se tira 14 años en pérdidas, como sucedió al MSCI World 2000-2014
@luisangelhern31 Moclano, Luque, Trecet, Cenzano, Marta, Enrique Roca, Miguel Arias, Javier Lorenzo, Tubau, Marta Román, Pérez Segado, Javier del Valle, Antonio Rico, Laura Guzmán, Worldstocks, Luigi, Arturo de +D, Rafael Varela, Such, Estructurero, Unai Asenjo, Marc Casado, Víctor Claver.
@manupalop84@PaezFinance Si analizas y estudias previamente el máximo drawdown de tu asset allocation y el máximo periodo underwater si vienen mal dadas, puedes diseñarte una cartera "para vivir de ella" que en un apocalipsis recesionario caiga un 15% y se recupere en 2 años, en lugar de un 50% y 10 años
@manupalop84@PaezFinance Mi caso es más bien el de alguien que ha estudiado a fondo el concepto "Sequence-of-returns risk" y que sabe que el orden en que ocurren las ganancias y las pérdidas en una cartera de inversión afecta gravemente a tu patrimonio, especialmente cuando empiezas a retirar dinero.
@manupalop84@PaezFinance En inversiones tiene poco peso el optimismo o el pesimismo subjetivo de cada uno. Mayoritariamente funciona el conocer cada activo y su comportamiento histórico en cada momento del ciclo económico. Nadie debería entrar en RV si no es capaz de aguantar un -50% y una década perdida
@manupalop84@PaezFinance Si tienes una cartera cuyo máximo drawdown potencial supera el 50% y se mantiene underwater una década, la posibilidad de sobrevivir a una tasa de retiro del 10% es nula, te aseguro que las matemáticas garantizan bancarrota en un periodo de entre 5 y 7 años. Datos, no opinión.
@manupalop84@PaezFinance 5/5 En ese escenario del 0% anualizado durante 13 años, que no debe descartarse, no sólo no podrías conseguir una PWR ni una SWR, sino que te arruinarías mucho antes de llegar siquiera a la edad de jubilación.
@manupalop84@PaezFinance 4/5 ..."jubilarte" en 2027 y vivir de tu cartera 100% RV tech-growth (o cualquier otro factor), nada te garantiza no vivir un 2027-2040 idéntico al 2000-2014, con un 0% anualizado.
@manupalop84@PaezFinance Revisa el histórico de tech-growth en la etapa 2000-2014 de la que te hablo, con un 0% anualizado. + concentración, + riesgo, + pérdidas y + riesgo de secuencia de retornos, mucho mayor que un índice. Si acaso no son comparables es para peor, si se quiere vivir de la cartera.
@manupalop84@PaezFinance Desde 2009 vivimos un mercado alcista secular donde los índices han dado un 15%. Su retorno medio es un 9%. Y la bolsa ha pasado 2000-2014 en pérdidas con caídas de más del 50%. Nada, perdón por el comentario, sólo me ha parecido una temeridad hablar de esos números. Un saludo.
@Gorka26614242 Los partícipes de sus fondos tenemos un canal de Telegram, donde Carlos resuelve dudas, nos informamos de novedades y vamos viendo la evolución mes a mes; https://t.co/qnXqsKTBLN
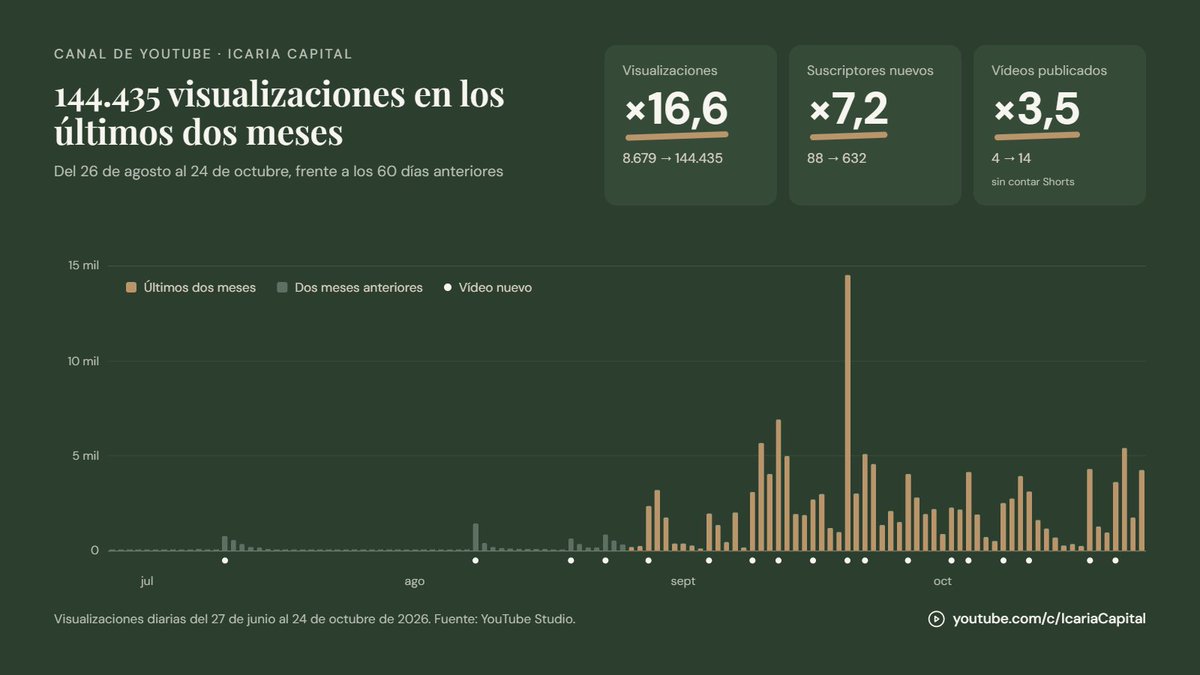
Desde finales de agosto subo vídeos cortos al canal de YouTube con más frecuencia.
En este tiempo las visualizaciones han pasado de unas 8.700 a más de 144.000.
Se han multiplicado por casi diecisiete veces las visitas, y se han suscrito 7 veces más personas de lo normal.
Gracias a todos por el apoyo.
"¿Para qué te he estado pagando?" Es la pregunta que me van a hacer dentro de diez años, y que ya me hago yo ahora.
Imagínate que tienes una cartera todo terreno y te da un 10% anualizado los siguientes diez años, con una volatilidad del 12-13%. Yo te lo firmo. Pero si en 2036 resulta que la renta variable también ha hecho un 10%, el argumento en mi contra será: oye, ¿por qué tanta gestión y tanto pensar y tanta historia, si esto también ha dado un 10%? Y puede ser la bolsa, puede ser el oro, puede ser trend. Cualquiera podría hacerlo.
Siempre contesto igual: eso ya pasó. Ahora, los siguientes diez. De estas catorce cosas que tengo aquí, ¿cuál es la que va a darte el retorno de doble dígito, si es que alguna lo hace? Y la respuesta es que no lo sabes.
La comparación se hace mirando atrás, con el resultado en la mano. La decisión se toma mirando adelante, sin él.