Sobre $ASTS, no sé analizar la empresa con la suficiente profundidad como para tener la convicción de que, si cae un 50%, podría comprar más con tranquilidad.
Veo demasiadas variables de futuro que, personalmente, no entiendo.
No estoy opinando ni criticando a la empresa ni a sus inversores. Simplemente, creo que hubo bastante FOMO y que muchos compraron cerca de máximos porque la acción no paraba de subir.
Ahora ha caído un 65% y muchos, en lugar de estar tranquilos, felices por poder comprar más barato si su tesis sigue intacta, no saben ni qué hacer.
De hecho, me han llegado muchísimos mensajes sobre esta situación.
Es algo que llevo diciendo mucho tiempo,no entiendo suficientemente bien la empresa, su sector ni la cantidad de variables que pueden determinar su futuro.
Y no pasa absolutamente nada por reconocerlo.
A veces, invertir es tan sencillo como comprar Microsoft a 350 $ o Meta a 540 $, como hemos visto hace relativamente poco, y esperar.
No os compliquéis la vida.
4/4 La pregunta más difícil de contestar y en la que nadie se pone de acuerdo es ¡CÓMO SE VALORA!?He ahí lo peliagudo porque algunos la valoraban hace unos meses como una de las mayores irrupciones tecnológicas de la historia y que valdrá trillions y ahora parece que únicamente SPACEX va a existir. Un último apunte...hace 2 años esta empresa valía menos de 3$ (Lo digo por los que apuntan que está barata con las últimas caídas)así que dependiendo de la tesis alcista/bajista que elijas podrás acercarte a valorarla (que no es NADA FÁCIL)
AST SPACE MOBILE: Starlikn ha comprado licencias para que Starlink sea un operador móvil y compita contra los grandes operadores Verizon,T-Mobile y T&T.
¿Es el fin? Nadie ve las ventajas competitivas de $ASTS?
Las enumeramos porque quizás no todo esté perdido....Abrimos hilo¡¡ $VZ $TMUS
3/ $ASTS tiene grandes socios como $GOOG , $AMT y AT&T para competir con $SPCX Es una infraestructura más sencilla y no tan vertical como la de SpaceX
2. $ASTS puede conectarse a móviles convencionales sin necesidad de un hardware específico como requiere $SPCX actualmente. Tardará años en hacer algo "propio" con compatibilidad directa con estos móviles.
1. $ASTS puede actuar como socio de las grandes telecos tanto europeas como americanas sin perder relevancia o cediendo su negocio a $SPCX . Eso son muchos millones de clientes.
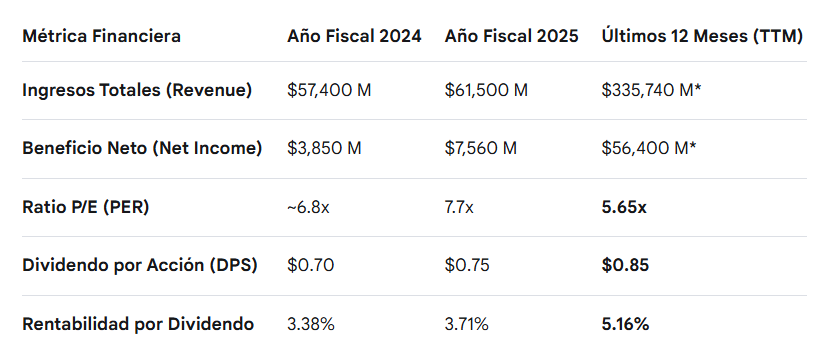
4/4 CONCLUSIÓN: Dado que cotiza en el mercado abierto a cerca de $27.68 HKD, el valor actual ofrece un potencial de revalorización de casi el +98.5%. Se considera una inversión con un alto margen de seguridad debido a que el precio está muy deprimido respecto a la caja que produce. #CHINAPACIFIC #Dividendo
Debido a las nuevas normas contables el PER se ha comprimido pero el negocio no ha cambiado. De hecho cotizacon un FCF Yield superior al 12% anualizado. Esto significa que el negocio genera mucha más caja líquida que la reflejada tradicionalmente.
Otro dato que podemos apreciar es que su múltiplo EV/FCF ( El ratio de Valor de Empresa sobre Flujo de Caja Libre) actual de la compañía se sitúa en un bajísimo 2.11x. Este nivel está un 10% por debajo de su propia mediana histórica de los últimos 10 años (2.34x)
EMPRESAS CHINAS "DIVIDINDERAS" PARTE 3: CHINA PACIFIC INSURANCE (TICK https://t.co/JNuky0YGZ7)
Rentabilidad dividendo:5,16%. Payout ratio 28%. PER 5
Es uno de los mayores proveedores de servicios integrales de seguros en China.
2/ Los analistas mantienen una recomendación mayoritaria de Compra para la acción por su bajo per, crecimiento en márgenes operativos de los nuevos negocios (nuevo nicho en los seguros de coches eléctricos) pero hay que ser prudente con la situación ecónomica del mercado chino.
En nuestro substack podéis encontrar una compañía que os puede resultar interesante. Se trata de HARMONY BIOSCENCES. Si tienes trastornos del sueño..quizás debas echar un vistazo. $HRMY $INVERTIR #Biofarma
https://t.co/a7uzKHuSEV
ACCENTURE: Veremos cómo acaba la sesión pero importante ver cierres por encima de la EMA200 en gráfica semanal (192,93$).Después del último buen reporte,el momentum ha mejorado. El nivel de posiciones cortas ha bajado sensiblemente. Vigilar que supere los 210 ( zona de una mecha reciente )para tratar de alcanzar los 245$ e ir cubriendo posteriormente gaps bajistas hasta 280$.
Se agradecen los likes y el apoyo al grupo.
$ACN #Invertir #Consulta
CATERPILLAR:La Comisión Federal de Comercio y el Departamento de Agricultura está investigando la fabricación y distribución de maquinaria agrícola por posibles conductas anticompetitivas.¿Podemos ver la acción sobre los 775$)Pocas veces la vemos en la EMA200 en gráfica diaria. Atentos a la ruptura del soporte en 800$.
Nota: Siempre que una empresa adquiere mucho poder en el mercado se persigue a través de investigaciones por posible conducta monopolística. $CAT
EMPRESAS CHINAS "DIVIDINDERAS" PARTE 2: PETROCHINA COMPANY LIMITED (TICK: https://t.co/ys4e93IHA4 )
Rentabilidad dividendo: 6%.
La mayor productora de petróleo y gas de China y una de las mayores de Asia. Abrimos Hilo¡
4/ Es una empresa cíclica hay años en los que esos beneficios e ingresos suben o bajan en función del mercado.
Actualmente le favorece el contexto geopolítico de escasez de petróleo
3/ Este dividendo es sostenible .Pago semestral con pay out ratio del 55% aprox. apoyado en unos beneficios de 464 mil mill.$ y unos ingresos de casi 29 mil mill$