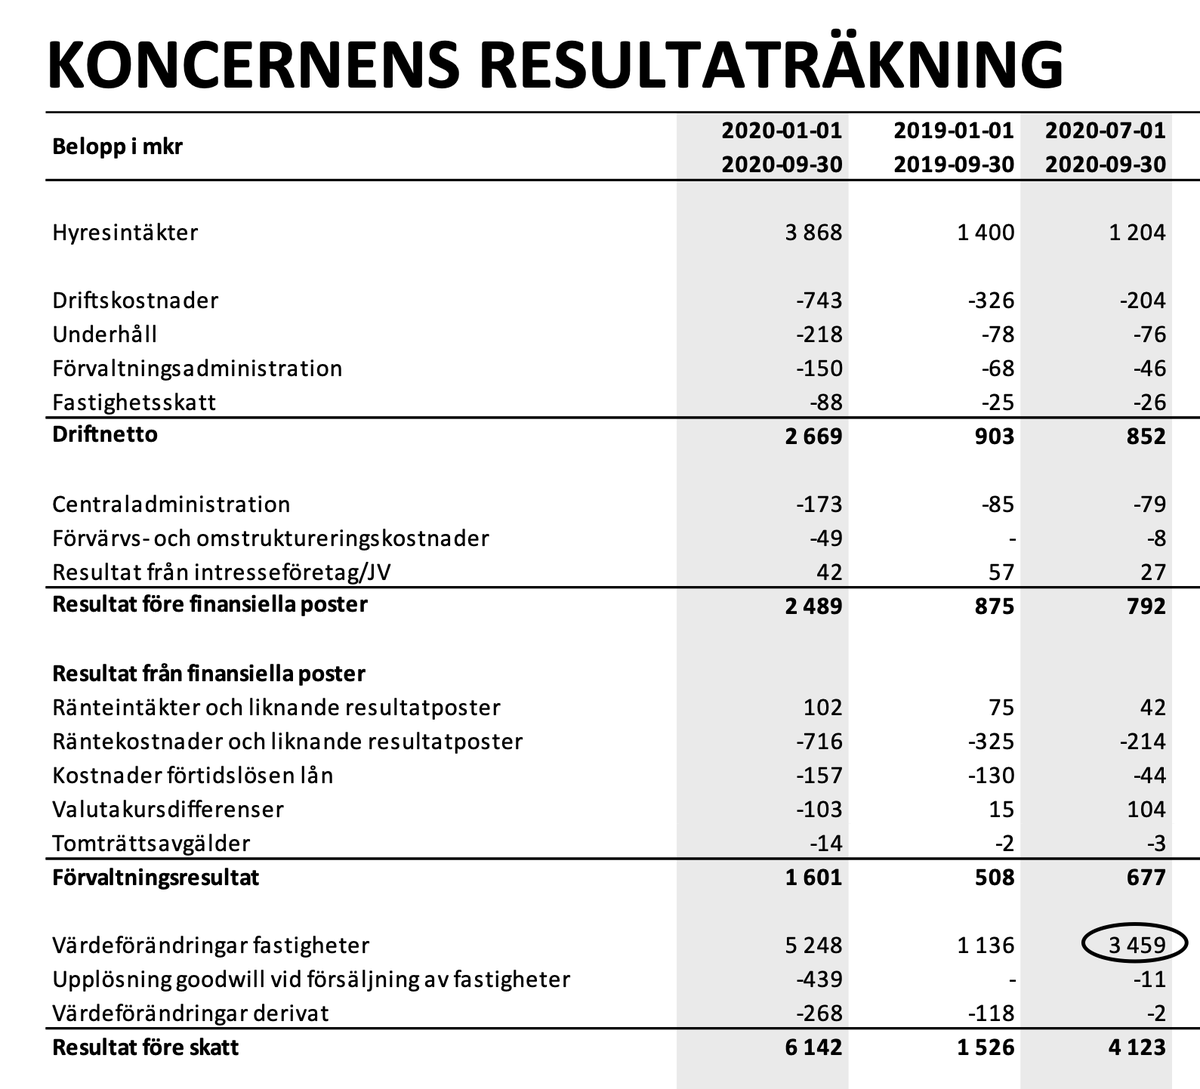
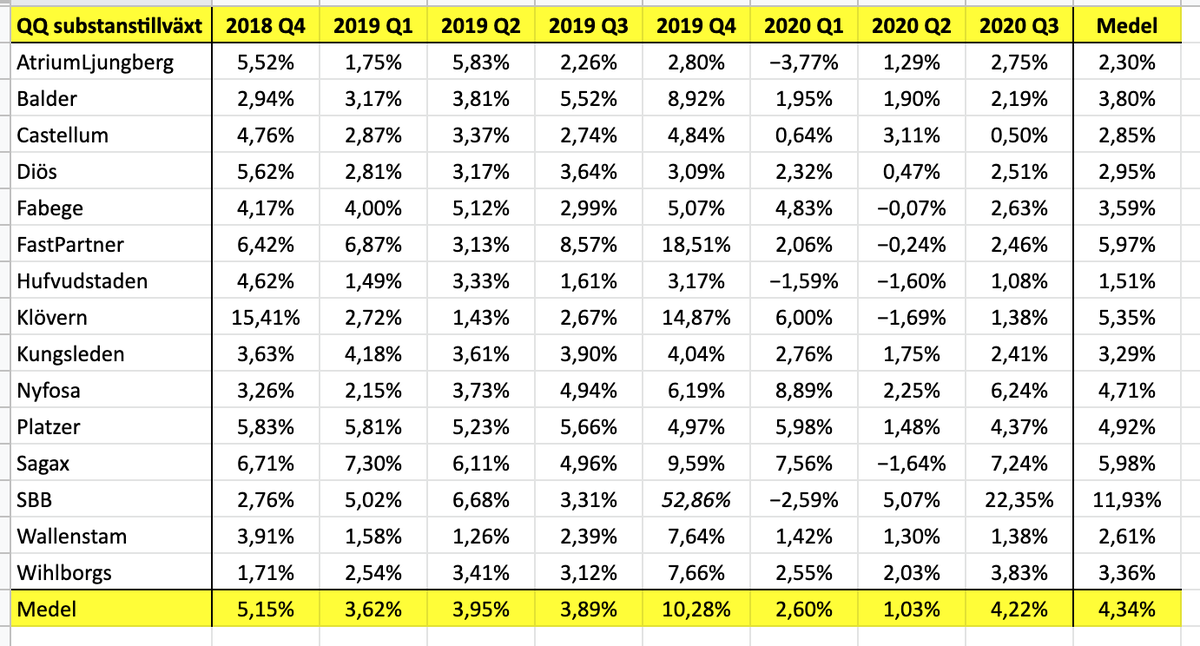
Hufvudstaden och Balder var de två sista på min bevakningslista för fastighetsbolag att rapportera och då kan man konstatera att substansvärdestillväxten med återlagd utdelning återigen var stark.
22% ökning av NAV på ett kvartal för #SBB är imponerande.
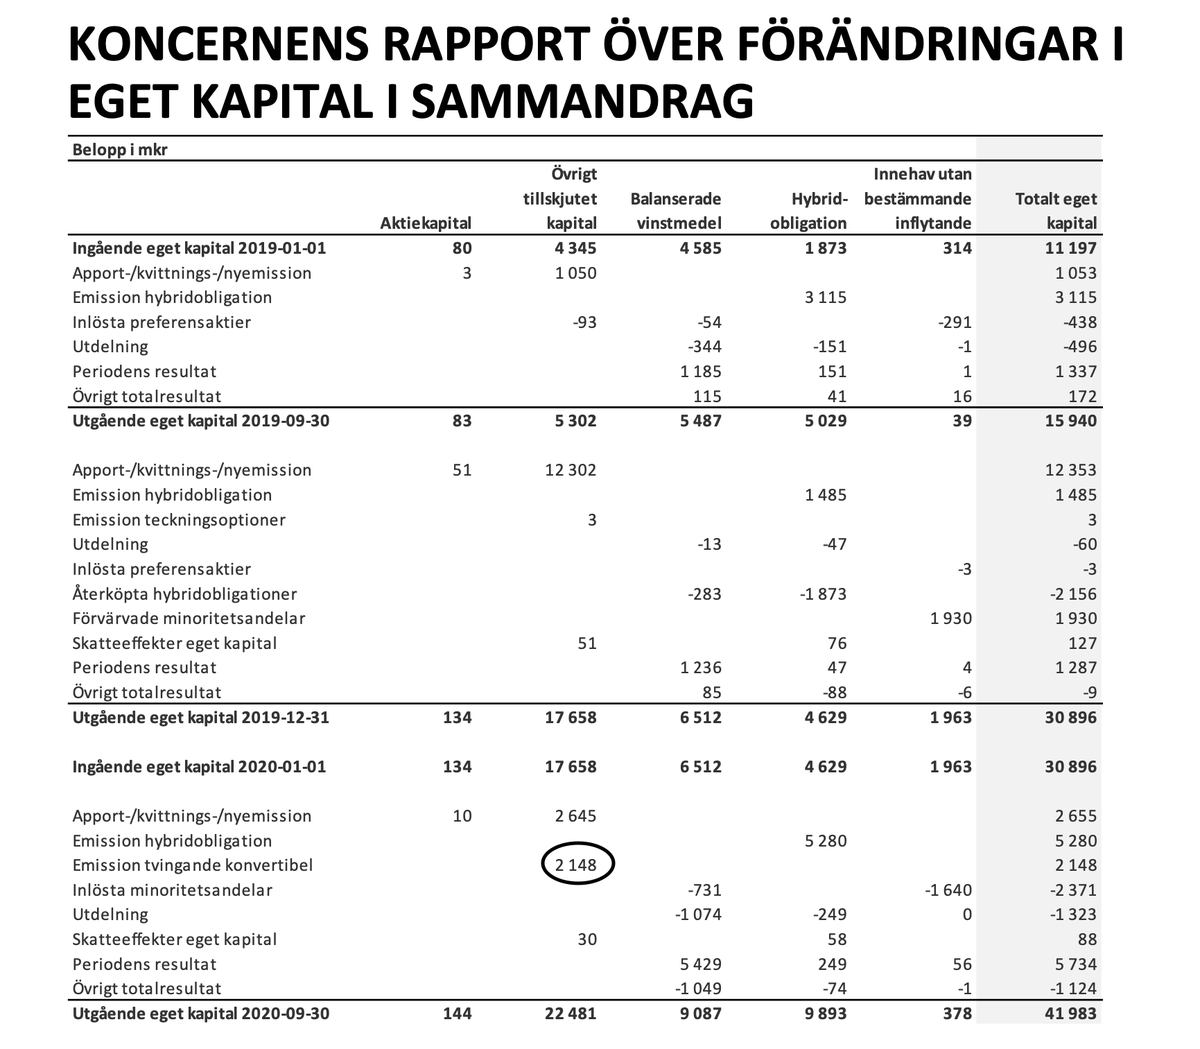
Två viktigaste förklaringarna är stora värdehöjningar i tredje kvartalet och att dryga 2148 Mkr av konvertiblerna räknas som eget kapital och därför höjer NAV med motsvarande belopp. 🤔
Magnus Dagel: Svensk kod för bolagsstyrning utmanas av Arnhult
https://t.co/jKjEBfHgLf
Möjligen kan man fråga sig om de verkligen är konkurrenter. Är inte hela fastighetsbranschen egentligen på väg att utvecklas till lite av en kartell där alla är insyltade med varandra?
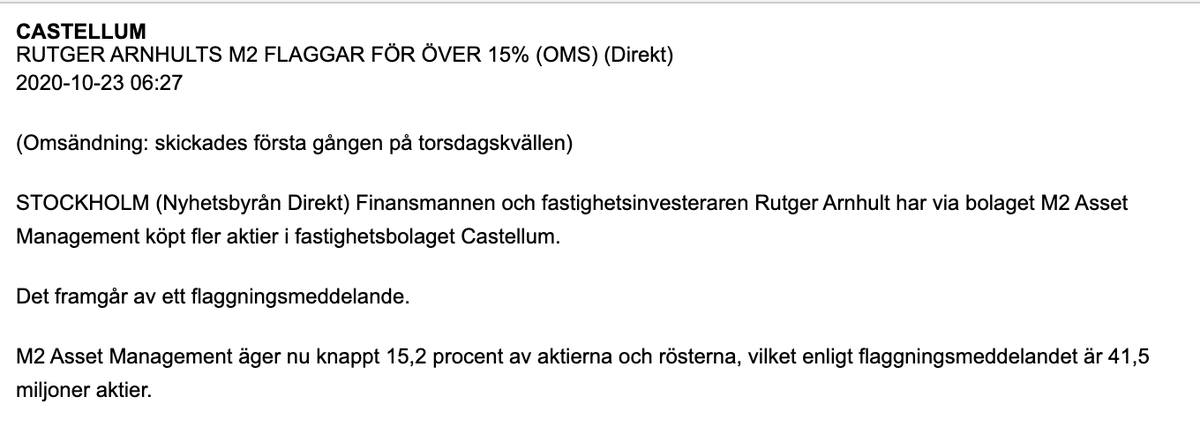
Arnhults bolag äger nu över 15% av Castellum vilket motsvarar ett marknadsvärde på dryga 8 Mdr. De 40% av Klövern som kontrolleras av honom och hans bror (helt fristående såklart 😉) motsvarar drygt 4,5 Mdr. OM det blir en kris så kan man fråga sig vad han kommer att prioritera…
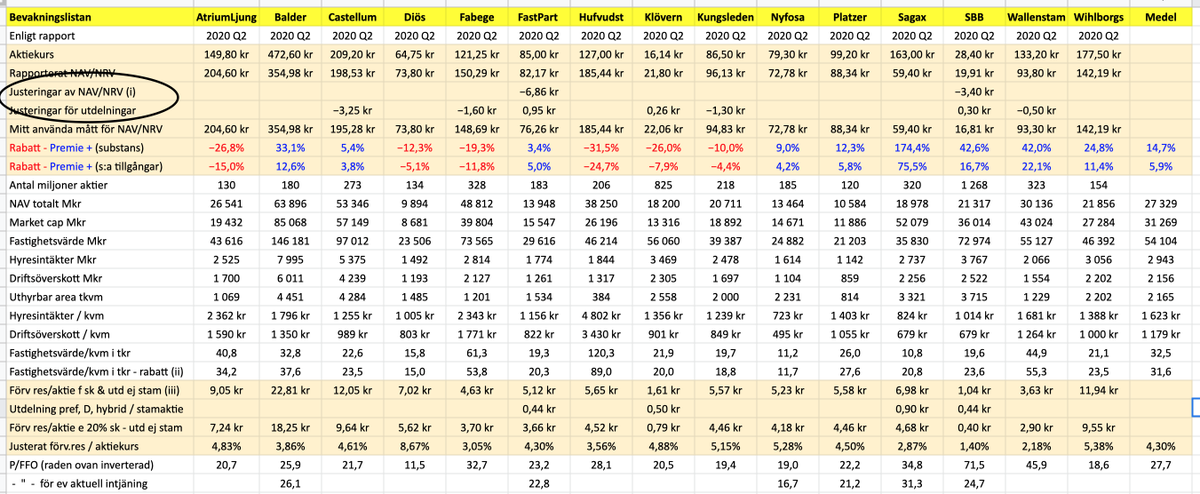
Jag har uppdaterat fastighetslistan och förtydligat vilka justeringar jag gör av rapporterade substansvärden mtp FastPartners preferens- och D-kapital, SBBs övriga goodwill samt (på en egen rad) bolagets utdelningar.
Det ska ge ett NAV som blir beräknat på samma sätt för alla.
@Finansnisse Det är en fråga jag ställt mig även när det gäller Arnhults köp i Castellum och andra bolag. Gissningsvis lån med egna bolagets aktier som säkerhet.
Finns det någon annan bransch där ägarna och VD:arna köper så mycket aktier i varandras bolag? Målsättningen är väl att konsolidera fastighetsmarknaden så några få aktörer kan kontrollera hyresnivåer och fastighetspriser i storstäderna. Oligopol är en lönsam strategi!
Har precis tagit en tripp till återvinningscentralen med lite kasserade möbler och elektronik och det var knappt några andra där!
Funderar på om det är tecken på att konjunkturen är bra pga alla jobbar eller om det tvärtom är ett tecken på att folk inte köpt något nytt. 🤷♂️
#SBB vill höja utdelningen till 1 kr. Intjäningen är enligt Q2:an ca 1:65/aktie i förv.res. minus 20% skatt av 1:98 = ca 0:40. 1:65-0:40 = 1:25 (inkl synergier) varav 80% då ska delas ut givet samma intjäning.
Känns lite högt men t.ex. Fabege & Hufvudstaden delade ut mer 2020.
@KokkonenMikael Det var aktuell intjäning som den presenterades i Q2:an, men visst bör den fortsätta att gå upp.
SBB hade dock 3 kr per aktie i hyresintäkter senaste 12 mån så 4 kr låter högt. Kanske inkluderar värdestegringar och är före D- och hybridutdelning?
SVT tar upp riskerna på kommersiella fastighetsmarknaden i ekonomibyrån. Den som är någorlunda insatt känner nog till det som tas sen tidigare, men kanske ett tecken i tiden att SVT tar upp frågan. Frågan är tecken på vad?
https://t.co/hO6Kahw6mv #playtips via @svt
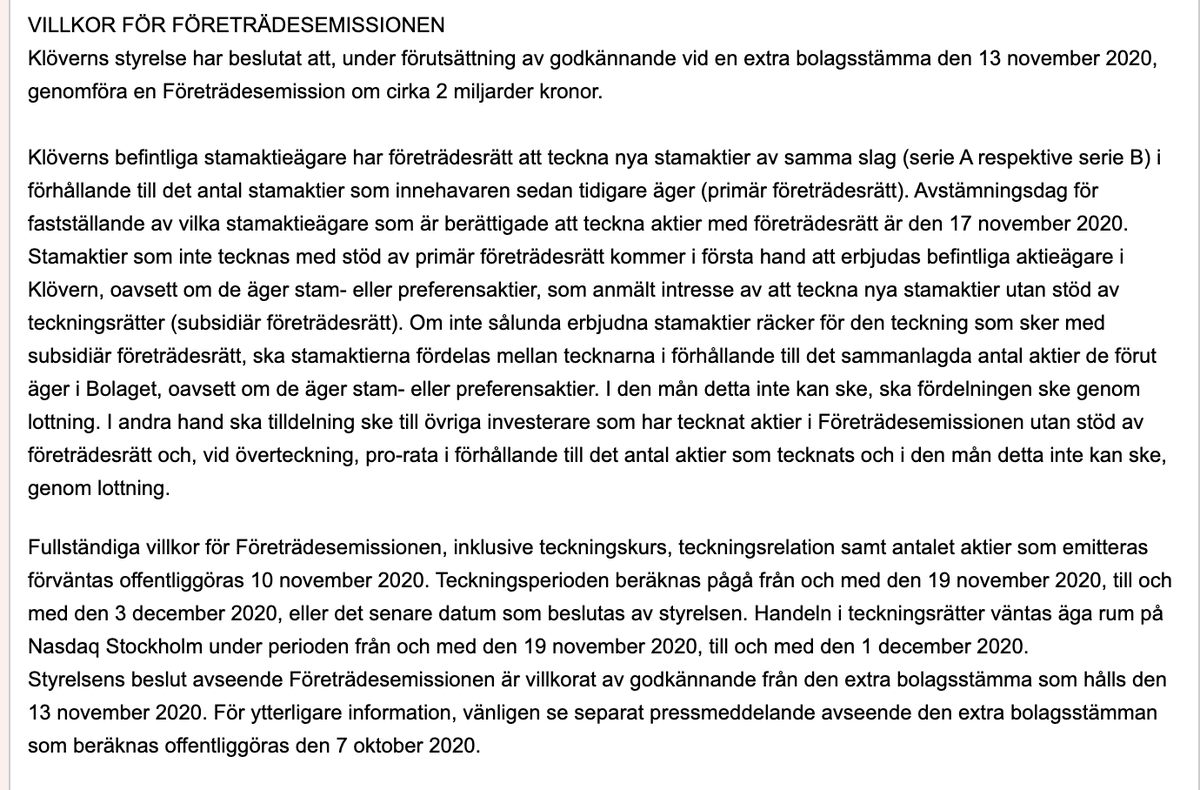
Klövern gör en nyemission av stamaktier på ca 2 mdr. Vill stärka soliditeten och möjligheten att fortsätta växa. Ska jämföras med nuvarande stamkapital på drygt 14 mdr och en fastighetsportfölj på ca 56 mdr.
KF Fastigheter säljer Sjötelegrafen i Nynäshamn.
Inte helt oväntat m.t.p. att KF la ner sin Coop i fastigheten för flera år sen och ersatte den med Ica Maxi.
Annars kanske äga fastigheter med ICA som hyresgäst är bättre business än att driva Coop? 😆
https://t.co/VVWjTp2w1o
Magnus Dagel: Peab borde inte dela ut Annedal
Det är den finansiella logiken som styr. Värderar börsen tillgångar högre än direktmarknaden tenderar de att hamna på börsen och tvärtom.
https://t.co/EAREVOnbyK
#Diös har en hel del butiker, men de flesta ligger centralt i stadskärnorna och kan konverteras till annan verksamhet. Som man nu gör i Sundsvall för Tele2.
Diösaktien är fortfarande väldigt billig när det gäller pris relativt förvaltningsresultat.