🔥 TE PRESENTO MAPA COMPLETO DEL CUELLO DE BOTELLA DE ROBÓTICA, SEGÚN MORGAN STANLEY: LOS MÚSCULOS DEL ROBOT "ACTUATORS"
GUARDA este post porque vamos a hacer el mapa completo para invertir y aprovechar esta ola
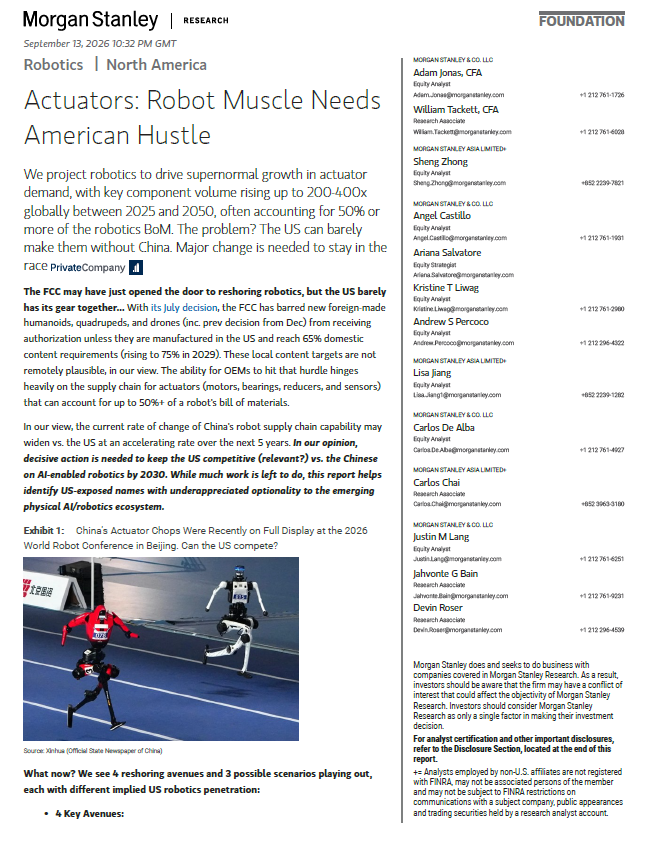
Motores, engranajes, rodamientos y sensores pueden explicar más del 50% del costo
Cuando pensamos en robótica casi siempre miramos al que arma el humanoide, el modelo de IA que usa o el chip que lleva adentro, pero Morgan Stanley está mirando una capa bastante menos conocida y que para mí puede terminar siendo de las más interesantes: las piezas físicas que convierten la inteligencia del robot en MOVIMIENTO
En ingeniería se agrupan dentro de los "actuators", pero para entenderlo fácil yo los voy a llamar los músculos del robot
Cada vez que un humanoide mueve una muñeca, levanta una caja, flexiona una rodilla o mantiene el equilibrio hay motores, engranajes de precisión, rodamientos, tornillos y sensores trabajando juntos
Y ahí aparece la paradoja: USA puede liderar modelos de IA, diseñar chips y tener empresas como Tesla intentando fabricar humanoides a escala, pero todavía depende muchísimo de Asia para las piezas que permiten que ese robot realmente se mueva
EL NÚMERO QUE PONE TODO EN PERSPECTIVA
Morgan Stanley modela prácticamente toda la nueva ola robótica: autos autónomos, robots domésticos, humanoides, industriales, drones, robots profesionales y VTOLs
Entre 2025 y 2030 estima que la demanda global de motores para robótica podría multiplicarse unas 6 veces, los rodamientos otras 6 y los reductores unas 4, pero hacia 2050 el modelo lleva los motores a unas 286 veces la demanda actual, los rodamientos a 240 veces, los reductores cerca de 389 veces y los imanes de tierras raras a 639 veces
Son estimaciones de Morgan Stanley a décadas, NO órdenes contratadas, pero sirven para entender lo que puede pasar con esta supply chain si realmente pasamos de fabricar miles de robots a fabricar millones
Solamente motores + rodamientos + reductores representarían un mercado de unos USD 94B en 2030 en el escenario base de Morgan Stanley, USD 1.3T en 2040 y USD 3.8T en 2050
Y para muchas de las empresas que fabrican estas piezas no hace falta capturar una parte enorme para que importe: 1% del mercado base de motores de 2030 serían cerca de USD 556M de ingresos y 1% del mercado de reductores unos USD 337M
Por eso la oportunidad no necesariamente está solo en encontrar quién va a ganar la carrera de humanoides, sino quién le va a vender las piezas al que gane
ABRAMOS EL ROBOT: QUÉ HAY ADENTRO
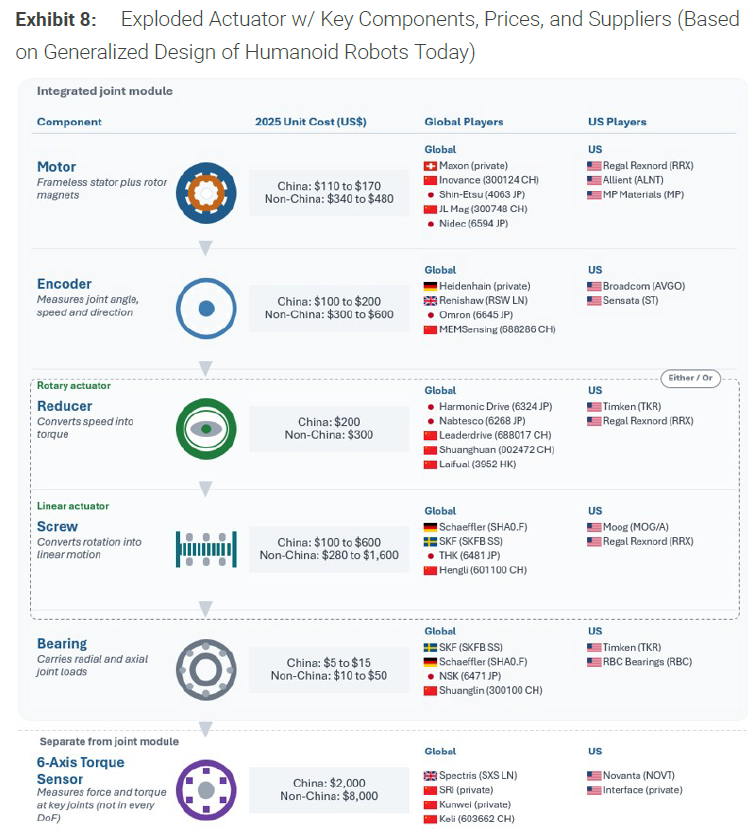
Morgan Stanley estima que un humanoide actual puede llevar alrededor de 40 motores, más de 80 rodamientos y cerca de 27 reductores, y esos números aumentan a medida que sumás articulaciones, manos más complejas y grados de libertad
El motor genera movimiento, los rodamientos permiten que la articulación gire, los reductores convierten velocidad en fuerza, los tornillos transforman giro en movimiento lineal y los sensores le dicen al robot cuánto está empujando o apretando
El software se puede copiar en segundos. Todo esto hay que FABRICARLO millones de veces con tolerancias mínimas y sin que falle
Morgan Stanley marca cuatro lugares donde el cuello de botella puede ponerse especialmente interesante
1. REDUCTORES: CONVERTIR VELOCIDAD EN FUERZA
Un motor eléctrico gira rapidísimo, pero una articulación necesita torque y precisión, así que entre el motor y el brazo aparece un reducer, una pequeña caja de engranajes que reduce velocidad y multiplica fuerza
Uno de los más importantes es el harmonic reducer, donde una pieza de acero extremadamente fina se flexiona millones de veces sin romperse y los dientes tienen que fabricarse con tolerancias de una fracción del ancho de un pelo humano
Históricamente dominaron Japón con Harmonic Drive Systems y Nabtesco, mientras China desarrolló a LeaderDrive, que Morgan Stanley ubica con alrededor del 30% del mercado chino de harmonic reducers en 2025
LeaderDrive 688017 ya superaba las 80.000 unidades mensuales y apuntaba a unas 120.000 hacia finales de 2026, además de formar una JV con Minth para fabricar módulos de articulaciones de humanoides en USA
Harmonic Drive Systems 6324 también se está moviendo y esta me parece especialmente interesante porque ya fabrica dentro de Estados Unidos: está ampliando cerca de 50% su planta de Massachusetts hasta unas 15.000 unidades mensuales y dijo que las órdenes norteamericanas crecieron impulsadas por pedidos para robots de IA
Nabtesco 6268 también entra fuerte en esta capa con sus reductores RV y la nueva serie RV Mini, diseñada para articulaciones más chicas como muñecas de cobots y humanoides, aunque su producción sigue estando mucho más concentrada en Japón y China que en USA
Después aparece $TKR Timken, que fue comprando Cone Drive, Spinea, CGI y Rollon para juntar reductores, engranajes de precisión, rodamientos y movimiento lineal bajo el mismo techo
$RRX Regal Rexnord también me gusta dentro de esta capa porque no solo tiene motores, sino engranajes, transmisiones y sistemas de movimiento, y ya viene mostrando órdenes relacionadas con humanoides dentro de USA
$MOG.A Moog juega desde otro lugar, con décadas de experiencia en sistemas de movimiento de precisión para aeroespacial, defensa e industrial, una base tecnológica que puede trasladarse bastante bien a articulaciones robóticas donde la confiabilidad y la repetibilidad importan muchísimo
Y MinebeaMitsumi 6479 en Japón es otra para mirar porque combina rodamientos, motores, sensores y componentes de precisión dentro del mismo sistema, y ya confirmó grandes órdenes para aplicaciones de cuerpo de humanoides de clientes americanos
Entonces en reductores y movimiento yo tendría fichados varios frentes distintos: Harmonic Drive y Nabtesco como líderes japoneses, LeaderDrive como el competidor chino que gana escala, $TKR y $RRX como industriales americanos con exposición amplia, $MOG.A desde precisión aeroespacial y MinebeaMitsumi como proveedor multipieza
2. LOS TORNILLOS QUE HACEN EMPUJAR AL ROBOT
No todas las articulaciones giran, algunas necesitan empujar o tirar en línea recta y ahí aparecen los planetary roller screws, tornillos de precisión que convierten el giro del motor en movimiento lineal soportando cargas enormes
Históricamente se fabricaban en lotes chicos para aeroespacial, defensa y medicina, pero un mercado de millones de robots cambia completamente la escala necesaria
Acá Morgan Stanley menciona a Schaeffler, $RRX Regal Rexnord y $MOG.A Moog
$RRX me llamó especialmente la atención porque durante 2025 consiguió alrededor de USD 40M en órdenes relacionadas con humanoides de OEMs americanos y hablaba de un pipeline superior a USD 200M hacia finales de ese año
Tiene motores, engranajes, sistemas de movimiento y Nook Industries en tornillos lineales. El CEO habló incluso de reuniones con uno de los mayores fabricantes de robótica de USA en Austin, aunque Morgan Stanley aclara que NO conoce ningún negocio confirmado entre Regal Rexnord y Tesla
$MOG.A Moog viene de aviones militares, misiles, satélites y sistemas de movimiento de altísima precisión, así que tiene décadas de experiencia haciendo exactamente lo difícil de la robótica: mover algo físico de manera repetible, precisa y confiable
3. LOS SENSORES QUE LE DAN TACTO
Los "6-axis force torque sensors" miden fuerza y torque en seis direcciones al mismo tiempo, permitiendo que una mano sepa cuánto está apretando o un tobillo entienda cómo está apoyando, algo cada vez más importante a medida que los robots pasan de mover cajas a manipular objetos delicados o trabajar cerca de personas
Pueden costar hasta USD 8.000 o más y por eso hoy se concentran en articulaciones críticas como muñecas y tobillos, pero Morgan Stanley cree que esta capa puede ser una de las próximas donde China fuerce una caída fuerte de costos
Acá aparece $NOVT Novanta, dueña de ATI Industrial Automation, uno de los especialistas más importantes del mundo en sensores de fuerza de 6 ejes y herramientas robóticas
En Q2 2026 las aplicaciones que Novanta agrupa alrededor de Gen AI, incluyendo robótica de precisión, humanoides, automatización y semiconductores, representaron cerca del 17% de la facturación y crecieron aproximadamente 25% interanual, mientras humanoides todavía parte de una base chica pero management espera que gane relevancia durante 2027
Del lado chino está Keli Sensing 603662 en Shanghai, uno de los nombres que Morgan Stanley marca explícitamente como competidor de ATI con productos más baratos. Y el dato que muestra lo rápido que viene cambiando esta industria es que los proveedores chinos de sensores de fuerza de 6 ejes pasaron de alrededor del 20% de su mercado doméstico en 2020 a aproximadamente 59% en 2025
También está MinebeaMitsumi 6479 en Japón, que tiene sensores de torque y fuerza dentro de un portfolio bastante más amplio para humanoides que incluye rodamientos, motores, ball screws y componentes mecanizados, e incluso ya confirmó grandes órdenes para aplicaciones de cuerpo de robots de clientes americanos
Entonces esta capa tiene tres exposiciones bastante distintas: $NOVT como la más pura y establecida en USA, Keli Sensing 603662 como el competidor chino que viene empujando costos hacia abajo y MinebeaMitsumi 6479 como el proveedor diversificado que puede vender varias piezas del robot al mismo cliente
4. LOS IMANES
Esta capa ya la vimos completa en el post anterior, pero entra dentro de la misma película porque sin imán no existe el motor
China controla alrededor del 60% de la extracción de tierras raras magnéticas, 91% del refinado y 94% de los imanes permanentes sinterizados según los datos de IEA utilizados por Morgan Stanley
Acá aparecen dos nombres americanos para seguir. $MP MP Materials es hoy la exposición más avanzada, con Mountain Pass en California, producción de imanes en Texas y respaldo estatal para llevar su capacidad total hacia unas 10.000 toneladas anuales
Y $USAR USA Rare Earth viene intentando construir la segunda cadena integrada americana: acaba de completar la compra de Serra Verde en Brasil, una de las pocas operaciones a escala de tierras raras pesadas fuera de Asia, y empezó a construir una nueva planta de metales e imanes en South Carolina con una inversión prevista de unos USD 1.2B
La diferencia es importante: MP ya está bastante más avanzada en producción, mientras USAR todavía tiene una parte mucho mayor de la tesis atada a ejecutar las plantas y llevar esa capacidad a escala
EL "MOTOR DOZEN" DE MORGAN STANLEY
Morgan Stanley armó un grupo específico de 12 compañías públicas relevantes para reconstruir esta supply chain y lo llamó Motor Dozen
$TKR Timken aparece por rodamientos, reductores, engranajes y movimiento lineal
$MP MP Materials por tierras raras e imanes fabricados en USA
$RRX Regal Rexnord por motores, sistemas de transmisión y tornillos, además de ser de las pocas industriales occidentales con órdenes concretas relacionadas con humanoides
$ALNT Allient fabrica servo motors, torque motors, controladores, gearmotors y encoders, aunque su propio CEO aclaró que no quiere dar a entender que ya sean proveedores de los grandes integradores de humanoides
$NOVT Novanta entra por ATI y los sensores que le dan tacto al robot
$RBC RBC Bearings tiene 32 de sus 44 plantas dentro de USA y aproximadamente 72% de sus empleados en el país, aunque en humanoides todavía está fabricando muestras y no tiene volúmenes comerciales importantes
$MOG.A Moog entra por movimiento de precisión y tecnología proveniente de aeroespacial y defensa
Harmonic Drive Systems 6324 y Nabtesco 6268 son dos de los grandes japoneses de reductores, mientras LeaderDrive 688017 representa la alternativa china que viene ganando escala muchísimo más rápido
MinebeaMitsumi 6479 puede meter prácticamente de todo dentro del mismo humanoide: rodamientos, motores pequeños, sensores, ball screws y piezas mecanizadas. En CES mostró junto con Harmonic Drive una mano robótica con 107 rodamientos, 5 sensores y 11 actuadores EN UNA SOLA MANO
Y finalmente $TSLA Tesla, que ocupa un lugar especial porque puede terminar siendo comprador y fabricante al mismo tiempo. Optimus podría convertirse en uno de los mayores consumidores de estos componentes en USA, pero Tesla también quiere integrar verticalmente buena parte de la cadena
Por eso seguir QUÉ COMPRA Tesla y QUÉ DECIDE FABRICAR me parece prácticamente tan importante como seguir cuántos Optimus produce
LAS EMPRESAS DE SEGUNDA CAPA
Morgan Stanley también marca varias industriales y automotrices con tecnología que podría migrar hacia robótica
$APTV Aptiv tiene percepción, compute, sensores, software y conexiones de alta velocidad, ya anunció partnerships en robótica y un contrato superior a USD 500M relacionado con drones
$MGA Magna tiene estructuras, electrónica, sensores y manufactura automotriz a enorme escala, además de trabajar con Sanctuary AI y tener más de 100 despliegues internos de robótica
$MBLY Mobileye juega más del lado del cerebro, pero compró Mentee Robotics y ahora también tiene exposición directa a humanoides
$BWA BorgWarner tiene motores, electrónica de potencia y sistemas de control, aunque la exposición robótica comercial todavía es limitada
$LEA Lear puede beneficiarse por conectores y sistemas eléctricos, mientras $VC Visteon aporta compute y control centralizado y Dauch tiene engranajes, ejes y componentes mecánicos provenientes del mundo automotor
La clave con este segundo grupo es no confundir capacidad con ventas: varias de estas empresas PODRÍAN convertirse en proveedores importantes, pero hoy la facturación directa de robótica sigue siendo pequeña
LA PARTE MÁS IMPORTANTE: CHINA YA PASÓ POR ESTE PROCESO
En 2017 los fabricantes chinos controlaban cerca del 41% de su propio mercado de harmonic reducers. Para 2025 ya estaban alrededor del 88%
Y no pasó porque una empresa apareciera de golpe con una tecnología mejor que la japonesa, sino porque primero creció la industria china de robots, esos fabricantes empezaron a comprar componentes locales y los proveedores ganaron algo mucho más importante que capital: VOLUMEN
Con volumen llegaron datos reales de campo, más experiencia de fábrica, más caja para reinvertir y más presión para bajar costos. Ahí empieza el círculo virtuoso: cuanto más fabricás, mejor entendés el proceso, más barato producís y más fácil se vuelve seguir ganando mercado
LeaderDrive es el ejemplo perfecto. Fue fundada en 2003 y necesitó más de una década acumulando conocimiento antes de llegar a escala, porque fabricar un reducer no es comprar una máquina y empezar a producir, hay procesos de metalurgia, tratamiento térmico, rectificado y control de calidad que se aprenden durante años
Ese es para mí el punto más importante del reporte: USA puede poner miles de millones mañana, subsidiar fábricas y cerrar acuerdos, pero no puede comprar veinte años de experiencia industrial de un día para otro
Morgan Stanley muestra que en muchas industrias el salto desde menos del 10% hasta más del 50% de localización tomó alrededor de una década, y cuando la producción doméstica empezó a ganar volumen la mejora tecnológica vino después
China no solamente construyó robots. Construyó la industria que fabrica TODO lo que va adentro
USA AHORA INTENTA RECORRER EL MISMO CAMINO
La nueva política industrial busca que los fabricantes integren más componentes, que empresas extranjeras construyan plantas dentro de USA, que industriales americanos como Timken o Regal Rexnord expandan capacidad y que aparezca una nueva camada de startups capaces de reconstruir partes de una cadena que hoy sigue muy concentrada en Asia
Y ya están apareciendo algunos nombres interesantes
WestMag fabrica motores y sistemas de movimiento en South San Francisco y levantó USD 11M liderados por Andreessen Horowitz, con Founders Fund, Lux Capital y Menlo también participando. La tesis no es inventar un motor completamente distinto, sino demostrar que se pueden fabricar estos componentes en USA a escala y con costos competitivos
Atlas Motion Systems usa IA para acelerar el diseño de motores personalizados y, según los datos recopilados por Morgan Stanley, puede producir alrededor de 10.000 motores por mes con capacidad para escalar hacia 40.000. Lo interesante es que diseña en California pero hoy fabrica volumen en Filipinas, una buena muestra de lo difícil que todavía es competir industrialmente desde USA
Vulcan Elements intenta reconstruir otra parte crítica de la cadena, los imanes. Su capacidad reportada era cercana a 10 toneladas anuales y el proyecto de Carolina del Norte apunta hacia 10.000, una expansión de mil veces que muestra perfectamente tanto la oportunidad como el riesgo de ejecución que hay detrás de toda esta tesis
Hadrian juega un poco más atrás en la cadena. No fabrica actuadores ni reductores directamente, pero construye fábricas automatizadas para piezas de precisión de defensa y aeroespacial, y si el verdadero cuello termina siendo conseguir suficiente capacidad para mecanizar engranajes, housings y otras piezas complejas, puede terminar entrando en esta industria por la puerta de atrás
La diferencia con China es que ellos necesitaron más de una década para construir este ecosistema. USA está intentando comprimir ese proceso con capital, regulación, reshoring y startups, pero el desafío sigue siendo el mismo: pasar de prototipos a fabricar millones de piezas iguales, baratas y sin fallar
COSAS A TENER EN CUENTA
Las cifras de 2050 son enormes porque parten de una base chica y extrapolan una industria durante casi 25 años, así que 286 veces motores o 389 veces reductores sirven para dimensionar la oportunidad, pero no son ventas aseguradas
Además, Morgan Stanley NO está hablando solamente de humanoides: sus números incluyen autos autónomos, drones, robots domésticos, industriales, robots profesionales y VTOLs
Tener tecnología tampoco garantiza capturar el mercado, porque un proveedor americano puede fabricar una pieza excelente y perder igual si China la vende mucho más barata, mientras una fábrica nueva puede pasar años consumiendo capital antes de llegar al volumen esperado
También está la integración vertical: Tesla y otros fabricantes pueden decidir fabricar adentro buena parte de estas piezas, así que el mercado de robots puede crecer muchísimo sin que todo ese crecimiento termine en proveedores independientes
Y varios nombres todavía tienen más opcionalidad que ingresos reales de humanoides, por eso de acá en adelante yo miraría menos quién pone ROBOTICS en una presentación y más quién recibe órdenes, quién pasa de muestras a producción y quién realmente agrega capacidad
Porque la primera ola de IA necesitó CEREBROS y la siguiente va a necesitar CUERPOS
Podés copiar software en segundos, pero un cuerpo necesita motores, rodamientos, imanes, sensores y engranajes fabricados con tolerancias mínimas, y después repetir exactamente ese proceso millones de veces
Por eso mientras todo el mundo mira qué humanoide camina mejor o corre más rápido, yo cada vez miro más abajo en la cadena: quién fabrica la rodilla, quién mueve la muñeca, quién hace el engranaje y quién puede producir un millón de esas piezas sin destruir sus márgenes
Si Morgan Stanley tiene razón y la robótica realmente entra en producción masiva, algunas de las empresas más interesantes de esta ola probablemente nunca tengan un robot con su logo
Van a fabricar sus músculos
Nada de esto es recomendación de inversión, pero me parece una de esas cadenas que vale la pena entender AHORA y después ir viendo quién empieza a convertir la narrativa en órdenes y producción real
Espero que les haya servido este mapa porque siento que todavía tenemos muchísimo de robótica para ir bajando capa por capa
Abrazo a todos
Esta medida, termina siendo un puñal para las ALYCS, un gusto a las provincias y un golpe más a quienes contaban con el recurso de endosar cheques para aprovechar unos días de tasa o invertir sin que les saquen 1,2%. Paso en falso? Que nos queda por ver en estos próximos 12-14 meses ?
Con el objetivo de dotar de mayor certeza a las modalidades de pago y procedimientos de control para la recepción y entrega de fondos de y hacia clientes en el ámbito del mercado de capitales, el Directorio de la @CNVArgentina aprobó la RG N° 1166.
A través de esta norma, se establece que la transferencia será la única modalidad habilitada para la recepción y entrega de fondos de y hacia los clientes, en los términos y condiciones allí definidos.
La medida busca asegurar la disponibilidad inmediata de los fondos, eliminar eventuales rechazos asociados al uso de cheques y, al mismo tiempo, fortalecer los mecanismos de control y prevención frente a posibles conductas disvaliosas.
Cabe destacar que la RG N° 1139 introdujo adecuaciones vinculadas a los estándares de prevención del lavado de activos aplicables a los agentes registrados en CNV, sin que ello implicase modificaciones en la normativa impositiva vigente.
En ese marco, la RG N° 1141 incorporó precisiones operativas orientadas a resguardar la adecuada trazabilidad de las operaciones y preservar la transparencia e integridad del mercado.
Con la RG N° 1166 se refuerza este esquema, estableciendo que la transferencia será el único medio habilitado para la recepción y entrega de fondos de y hacia los clientes.
https://t.co/pzPlTIbHby
En un país donde el mercado de capitales es ínfimo y hay que promoverlo(para más prosperidad), CNV decide sacar una medida que apunta directamente contra eso.
Lo disfrazan de cualquier manera, la realidad es que le quitan una forma de financiamiento a las PYMES. Un desastre.
🔥 EL IMPACTO DE LA IA ¿32% MÁS DE PBI EN EEUU PARA 2030? ANTHROPIC MODELÓ QUÉ TENDRÍA QUE PASAR
Esto que compartió recientemente Anthropic hay que prestar atención porque es posiblemente hacia donde vamos
Te lo voy a explicar sencillo, qué puede significar y cómo hay que prepararse
Va a ser un post un poco largo pero trato de llevar a lo simple esto que plantearon los fundadores de Claude, hoy por muchos la IA más potente del mundo, junto con ChatGPT
ANTES DE TODO, QUÉ ESTÁ MODELANDO ANTHROPIC
La idea que usa Anthropic es bastante simple: un trabajo no es una sola cosa, sino un conjunto de tareas distintas
Pensá en un médico, un programador o alguien que trabaja en administración: durante el día hace muchas cosas diferentes, y la IA puede no afectar algunas, ayudarlo a hacer otras más rápido o directamente encargarse de algunas por completo
Anthropic lleva esa lógica a toda la economía y construye escenarios según qué tan capaz se vuelve la IA, cuánto se adopta, qué parte del trabajo hace sola, cuánto aumenta la productividad y qué tan fácil es para una persona desplazada conseguir otro trabajo
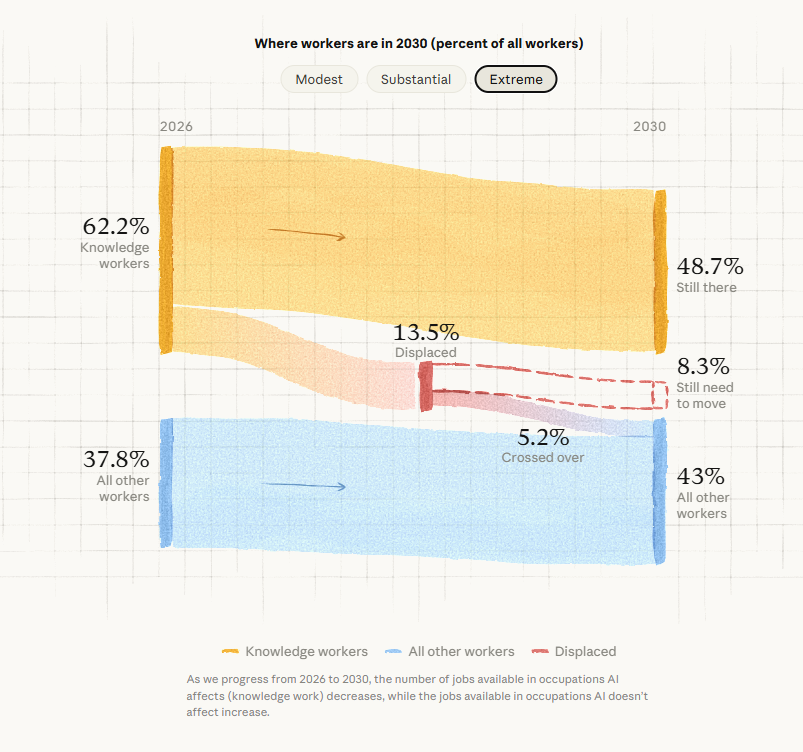
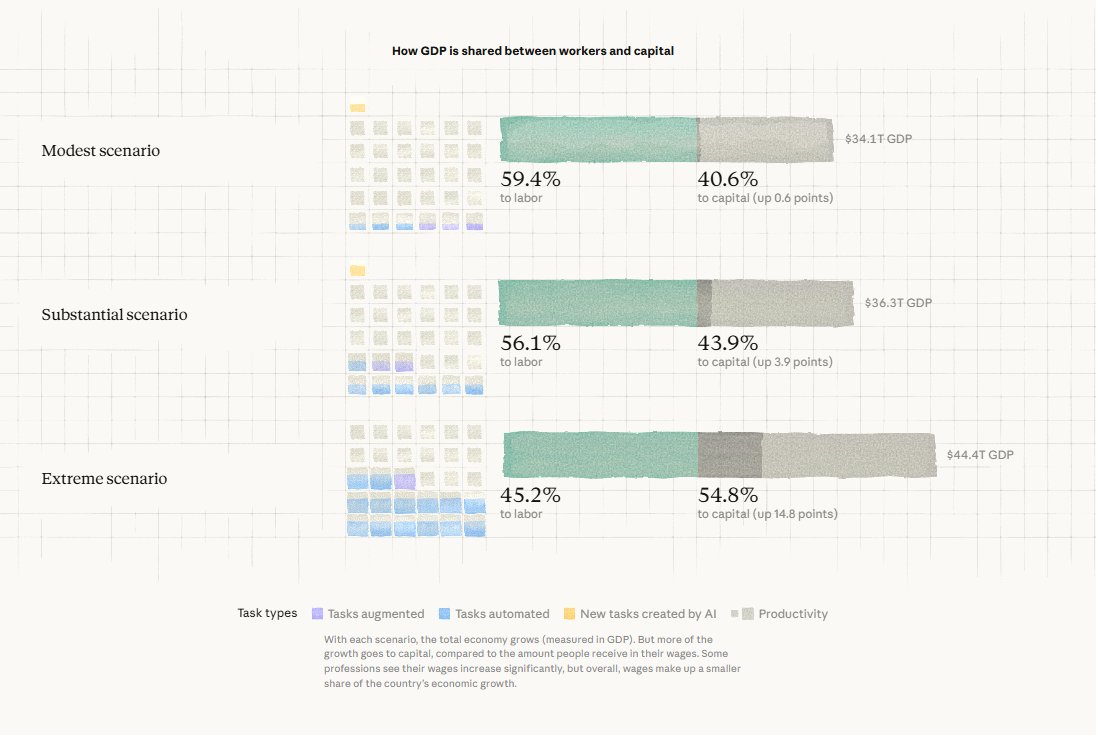
A partir de eso arma tres escenarios hacia 2030: uno modesto, uno sustancial y uno extremo
Importante: esto NO es una predicción y Anthropic no le asigna probabilidades a estos escenarios. Es una forma de preguntar qué pasaría con el PBI, los salarios, el empleo y el reparto de la riqueza si la IA avanza de una determinada manera
AHORA SÍ, EL ESCENARIO EXTREMO
Para llegar al resultado más agresivo, Anthropic supone algo bastante fuerte: para 2030 la IA ya impacta alrededor de 30% de las tareas realizadas en la economía, más que duplica la productividad en las que toca y 90% de esos usos terminan siendo automatización, es decir, la máquina hace la tarea en lugar de ayudar a una persona a hacerla
Además, en este escenario prácticamente no aparecen nuevas tareas cognitivas para reemplazar las que fueron automatizadas. Este supuesto es clave porque históricamente las nuevas tecnologías no solamente destruyeron tareas, también crearon otras nuevas para las personas
Con todo eso, el PBI de EEUU en 2030 termina 32.4% por encima de la trayectoria que tendría sin ese shock de IA y la tasa de crecimiento anual llega a 15.4%. No significa que EEUU vaya a crecer 32.4% por año, sino que al comparar las dos economías en 2030, la que atravesó esta transformación termina siendo muchísimo más grande
Hasta acá parecería un escenario espectacular: más productividad, más producción y una economía mucho más rica. El problema aparece cuando Anthropic mira cómo se reparte todo ese ingreso
QUIÉN SE QUEDA CON LA TORTA
Hoy, de cada USD 100 de ingreso que genera la economía, alrededor de USD 60 van al trabajo y USD 40 al capital. Cuando hablo de trabajo me refiero principalmente a salarios, y cuando hablo de capital me refiero al retorno que reciben los dueños de los recursos y activos utilizados para producir
En el escenario extremo esa cuenta pasa a 45.2% para el trabajo y 54.8% para el capital. La torta se hace muchísimo más grande, pero los trabajadores pasan a quedarse con una porción bastante menor de todo lo que se genera
Y acá aparece para mí el número que resume todo el trabajo: frente a una economía sin ese shock de IA, el ingreso total del trabajo en 2030 queda apenas 0.5% arriba, mientras el ingreso del capital termina 81.4% por encima
Dicho más simple: Anthropic modela una economía muchísimo más rica donde prácticamente todo el crecimiento adicional del ingreso termina del lado del capital
QUÉ PASA CON LOS TRABAJADORES
Anthropic separa a los trabajadores más expuestos a tareas cognitivas, como profesionales, empleados administrativos, ventas o ciertas funciones de oficina, del resto de la economía
En el escenario extremo, el empleo en esas ocupaciones cae 21.5% desde mediados de 2026 y el desempleo entre quienes originalmente trabajaban ahí llega a 17.9%
El desempleo total de EEUU llega a 11.9%, pero eso no significa que todos los trabajadores salgan perdiendo de la misma manera. Los salarios de los trabajadores cognitivos quedan 11.5% por debajo de donde estarían sin ese shock de IA, mientras los salarios del resto de los trabajadores quedan 33.6% arriba
Esto parece raro al principio, pero el mecanismo es bastante lógico. Si la IA hace mucho más productivas ciertas partes de la economía, también puede aumentar la demanda por trabajos que siguen necesitando personas y que todavía son difíciles de automatizar
Anthropic da un ejemplo bastante terrenal: si diseñar y aprobar proyectos de infraestructura se vuelve mucho más rápido gracias a la IA, pueden hacerse más proyectos y eso aumenta la demanda por trabajadores de construcción
La misma tecnología puede reducir la necesidad de trabajo de oficina y al mismo tiempo hacer más valioso otro tipo de trabajo
Por eso el escenario no es simplemente “la IA reemplaza personas y todos pierden”
Algunos trabajadores pasan a ser más demandados, otros pierden poder de negociación o directamente su empleo, mientras una parte mucho mayor del ingreso de la economía termina yendo al capital
Y HAY OTRA PARTE MUY INTERESANTE
El propio paper muestra que el golpe a los trabajadores cognitivos puede aparecer de dos maneras distintas. Si los salarios pueden ajustarse rápido, el desempleo cognitivo puede quedarse en 2.6%, pero los salarios terminan 42.2% por debajo de la trayectoria sin IA
Si los salarios son mucho más rígidos y no pueden bajar fácilmente, ocurre lo contrario: el salario aguanta bastante mejor, pero el desempleo cognitivo puede llegar a 24%
En otras palabras, el modelo muestra que el ajuste puede aparecer en el sueldo o en la cantidad de gente que conserva el trabajo
QUÉ TAN EXTREMO ES TODO ESTO
Anthropic también encuestó a 10980 estadounidenses sobre cómo creen que va a evolucionar la IA. Las respuestas típicas quedan bastante más cerca del escenario sustancial: implican un PBI 8.6% por encima de la trayectoria sin IA y un desempleo total alrededor de 4.6% en 2030
Esto sirve para poner los números en contexto. El escenario extremo no es “Anthropic dice que esto va a pasar”, sino una forma de ver qué podría ocurrir si la capacidad de la IA, su adopción y la automatización del trabajo avanzan muchísimo más rápido de lo que espera hoy la mayoría de la gente
CÓMO PREPARARSE
Si este escenario termina acercándose aunque sea parcialmente a la realidad, para mí hay dos formas de pensar la preparación. Una tiene que ver con nuestro trabajo y la otra con qué hacemos con el capital que logramos acumular
Del lado laboral, la peor estrategia probablemente sea ignorar estas herramientas y esperar que nuestro trabajo siga funcionando exactamente igual. Si la IA puede hacer una parte de lo que hacemos, tiene mucho más sentido aprender a usarla antes que el resto, aumentar nuestra productividad y movernos hacia aquellas tareas donde todavía aportamos criterio, relaciones, experiencia, responsabilidad o conocimiento difícil de reemplazar
No significa que todos tengamos que aprender a programar ni convertirnos en expertos en modelos de IA. Significa entender qué partes de nuestro propio trabajo pueden hacerse mucho más rápido con estas herramientas y empezar a utilizarlas mientras todavía representan una ventaja y no simplemente un requisito para competir
Y COMO INVERSOR, QUÉ HAGO CON ESTO
Acá para mí aparece una lectura todavía más interesante. Si una parte cada vez mayor del ingreso de la economía termina remunerando al capital y una parte menor al trabajo, ser propietario de activos productivos puede volverse todavía más importante que hoy
Pero ojo con la interpretación fácil: esto no significa salir a comprar cualquier empresa que tenga IA en el nombre
Si realmente estamos frente a una transformación de esta magnitud, la pregunta como inversor no debería ser solamente quién usa IA, sino quién logra capturar económicamente toda esa productividad
Ahí empezaría a mirar quién controla la infraestructura necesaria para que esto funcione, quién vende los recursos que se vuelven escasos y quién puede producir mucho más sin que sus costos crezcan al mismo ritmo
Semiconductores, centros de datos, energía, redes, software y empresas capaces de aumentar ventas sin necesitar aumentar de la misma manera su cantidad de empleados son algunas de las áreas donde puede aparecer parte de ese valor
Pero incluso acertar el sector no garantiza una buena inversión. Una empresa puede beneficiarse enormemente de la IA y aun así ser una mala compra si el mercado ya descontó demasiado crecimiento, si necesita gastar cantidades enormes de capital para competir o si toda esa productividad termina trasladándose al cliente en forma de precios más bajos en lugar de convertirse en mayores ganancias
Por eso para mí la oportunidad no está en adivinar cuál va a ser “la acción ganadora de la IA”, sino en entender mejor quién captura el valor que genera esta tecnología
Y si no sabemos identificar ganadores individuales, tener exposición diversificada a activos productivos sigue siendo una forma mucho más simple de participar del crecimiento de las empresas a lo largo del tiempo
Ya compartí varios post comentando los distintos cuellos de botella de la IA y sectores que se encuentran en buena posición hacia la nueva decada
Personalmente busco exponerme en la energía, que es lo que da vida a todo esto, desde todas sus variantes. Visiten mi perfil y scrollen que les deje análisis completo
LA PARTE QUE HAY QUE TOMAR CON CUIDADO
El modelo deja afuera varias cosas que en el mundo real pueden cambiar mucho el resultado, como respuestas de los gobiernos, ciclos económicos, efectos sobre la demanda, disrupciones financieras y una aceleración fuerte de la robótica que permita automatizar también buena parte del trabajo físico
Esto último me parece especialmente importante porque parte de la mejora salarial de los trabajadores no cognitivos aparece justamente porque sus tareas siguen siendo relativamente difíciles de reemplazar dentro del modelo
Si la automatización también avanza rápido en el mundo físico, esa parte de la historia podría cambiar bastante
Para mí, este trabajo abre una discusión mucho más interesante que la típica pregunta de si la IA va a destruir empleos
La pregunta de fondo es qué pasa si la IA funciona realmente bien, aumenta muchísimo la productividad y hace crecer la economía, pero al mismo tiempo reduce la importancia del trabajo humano dentro de esa producción
Porque una economía mucho más rica no garantiza que todos los que viven dentro de ella capturen una parte parecida de esa nueva riqueza, y si este escenario está aunque sea parcialmente en lo correcto, aprender a trabajar con la IA y ser propietario de activos productivos puede volverse cada vez más importante durante los próximos años
Esto no es asesoramiento financiero, es puramente educativo y una forma de entender qué podría cambiar si estos escenarios empiezan a acercarse a la realidad
Yo soy muy pro IA y no descubro nada diciendo que el avance será bestial, tenemos que estar preparados
Abrazo a todos
🚨ÚLTIMA HORA : Anthropic acaba de publicar cómo podría verse la economía si la IA realmente despega.
Y su escenario extremo da bastante vértigo.
Para 2030:
→ PIB de EE.UU.: +32,4%
→ crecimiento anual: hasta 15%
→ salarios del trabajo intelectual: -10% o más
→ el capital pasaría de quedarse con el 40% de la economía al 54,8%
La parte inquietante no es que la IA destruya riqueza.
Es exactamente lo contrario.
La economía podría ser muchísimo más rica mientras programadores, analistas y otros trabajadores del conocimiento cobran menos o directamente pierden su empleo.
Nunca habíamos tenido una tecnología capaz de agrandar tanto el pastel y, al mismo tiempo, cambiar de forma tan brutal quién se lo come.
Anthropic no está diciendo que vaya a ocurrir.
Pero que ellos mismos estén modelando este escenario para 2030 ya me parece suficientemente loco.
🔥 EL FUTURO ES HOY: TESLA SACÓ A LA CALLE UN AUTO SIN VOLANTE NI PEDALES. EL MERCADO LO PAGA 319 VECES SU GANANCIA ¿CUMPLIRÁ LAS EXPECTATIVAS?
¿Llegó el asesino de UBER y Waymo? Hoy en Austin hay Cybercabs dorados dando vueltas vacíos. Te explico qué tiene que pasar para que ese múltiplo cierre
GUARDA el post, va a estar interesante y lo podés leer tranquilo
QUÉ PASÓ HOY EN AUSTIN
$TSLA hizo el evento en ACL Live solo para invitados y sin transmisión, así que no hubo un número nuevo de producción: lo que hubo es el auto en la calle
Decenas de Cybercab dorados, sin volante y sin pedales, están dando vueltas por Austin, la app Robotaxi ya deja elegir entre Cybercab y Model Y, y las reservas para el público dijeron que salen en los próximos días, aunque no pusieron fecha
Texas tenía anoche 45 Cybercab autorizados para ir sin conductor sobre 420 Teslas registradas en el estado, y Musk lo resumió en cuatro palabras: A Storm of Cybercabs
También abrieron un formulario para empresas que quieran comprar flotas, porque el particular todavía no se lleva uno y el precio de 25 a 30 mil dólares sigue siendo un target, no una lista de hoy. La acción cerró con +5.4 por ciento y una valuación de 1.5 Trillones
QUÉ ES EL CYBERCAB
Es un cupé de 2 asientos, 219 hp, batería de 48 kWh, 1.412 kilos y cerca de 293 millas de autonomía, al que le sacaron el capó para abrir, la guantera y el techo de vidrio porque un robotaxi no necesita nada de eso si el objetivo es que el viaje salga lo más barato posible
La primera unidad de producción salió el 17 de febrero en Giga Texas con el proceso Unboxed, que es armar módulos en paralelo y casarlos al final, y Tesla habla de 40 por ciento menos planta, 30 por ciento menos mano de obra y 50 por ciento menos costo que una línea clásica. A full ramp quieren un Cybercab cada 10 segundos, pero la primera ola sale con chip AI4 porque el AI5 se fue a mediados de 2027
DÓNDE ESTÁ EL SERVICIO
Robotaxi arrancó en Austin en junio 2025 y hoy está unsupervised en Austin, Dallas, Houston, Miami, Orlando y Tampa, con Bay Area también en el mapa aunque en California no pueden ir 100 por ciento sin conductor por ley
Tesla se auto certificó en Texas y NHTSA sigue investigando, así que el auto ya está en la calle pero el juez federal no cerró el expediente. La flota sigue chica al lado de Waymo, que anda por 4.000 autos, 14 ciudades y 500 mil viajes pagos por semana: Tesla gana en precio y pierde en escala
En Dallas el mismo viaje corto sale 6.15 dólares en Tesla y 13.93 en Waymo, y en San Francisco el viaje Tesla promedia 8.17 contra 15.47 de Lyft, pero tardás 15 minutos contra 5.7 de Waymo
Musk compara el costo de flota y dice que con 1 millón de dólares comprás 8 Waymo o cerca de 55 Cybercab si el costo de fábrica se acerca a los 18 mil que estima ARK. En el earning call dijo que Robotaxi no va a ser ingreso material hasta 2027, y FSD v15, que es el software que tiene que bancar el auto sin volante, tenía mergeado apenas el 40 por ciento de las mejoras cuando Ashok habló en julio
QUÉ LE HACE ESTO A UBER Y A WAYMO
A Uber no le funde el trimestre porque 45 Cybercab no mueven un P&L de millones de viajes por día, el problema es otro
Waymo a veces usa la demanda de Uber y Uber se queda un pedazo, y Tesla no está ofreciendo ese trato: quiere Tesla Network, donde el auto, la app y el take rate (la comisión) son de ellos
Si en 2027 - 2028 hay miles de Cybercab y la espera deja de ser 15 minutos, el viaje barato se va de Uber. Si se quedan en decenas, Uber ni se entera. Hoy es ruido y en 2027 se ve si es tesis
EL OTRO PRODUCTO: OPTIMUS
Cortaron Model S y Model X en Fremont en mayo y en 4 meses convirtieron la línea, con la producción arrancando a fines de agosto
Los primeros robots van a Optimus Academy adentro de Tesla, no se venden, y hay del orden de 1.000 Gen 3 ya en las fábricas. Fremont apunta a una capacidad de diseño de 1 millón al año y Giga Texas es la planta grande, con 10 millones de diseño y volumen apuntado a 2027. Fabricar uno hoy sale 50 a 100 mil dólares y el precio al público que Musk repite es 20 a 30 mil a fines de 2027, aunque JPMorgan recortó y habla de ventas comerciales en la segunda mitad de 2027
Musk dijo que es el producto más difícil de escalar que hicieron, con 10.000 piezas nuevas y casi sin cadena de proveedores, y también dijo que Optimus puede ser el 80 por ciento del valor de Tesla. Eso es la tesis, todavía no es la factura
LO QUE SÍ FACTURA TESLA
En el segundo trimestre facturó 28.24 billones, +26 por ciento, y el TTM cruzó 101 billones por primera vez, con 480.126 autos entregados, +25 por ciento, que fue el primer crecimiento interanual después de dos años abajo
El margen operativo se fue a 1.4 por ciento y el FCF fue negativo 1.09 billones porque el capex del trimestre fue 5.79 billones, con una guía 2026 de 25 billones de capex, tres veces lo histórico. Energía facturó 3.14 billones, servicios 4.58 billones (+50 por ciento), FSD activo llegó a 1.48 millones de suscripciones y la caja está en 43.5 billones
Están gastando el auto para comprar la opción de autonomía y robots, y por eso el mercado la paga 319 veces la ganancia. Si la valuás solo como fábrica de autos no da ni cerca, la calle pone un target de 436 y el rango de analistas va de 178 a 491. Esa distancia es el post: o comprás Cybercab y Optimus, o estás pagando un múltiplo que este año la ganancia no banca
JPMorgan subió el target a 475 y parte Tesla en 5 mercados con un TAM de 3.9 Trillones a 2035, y Piper dice que en 400 - 420 Optimus viene casi gratis porque auto, energía, FSD, carga y seguro ya bancarían esa plata
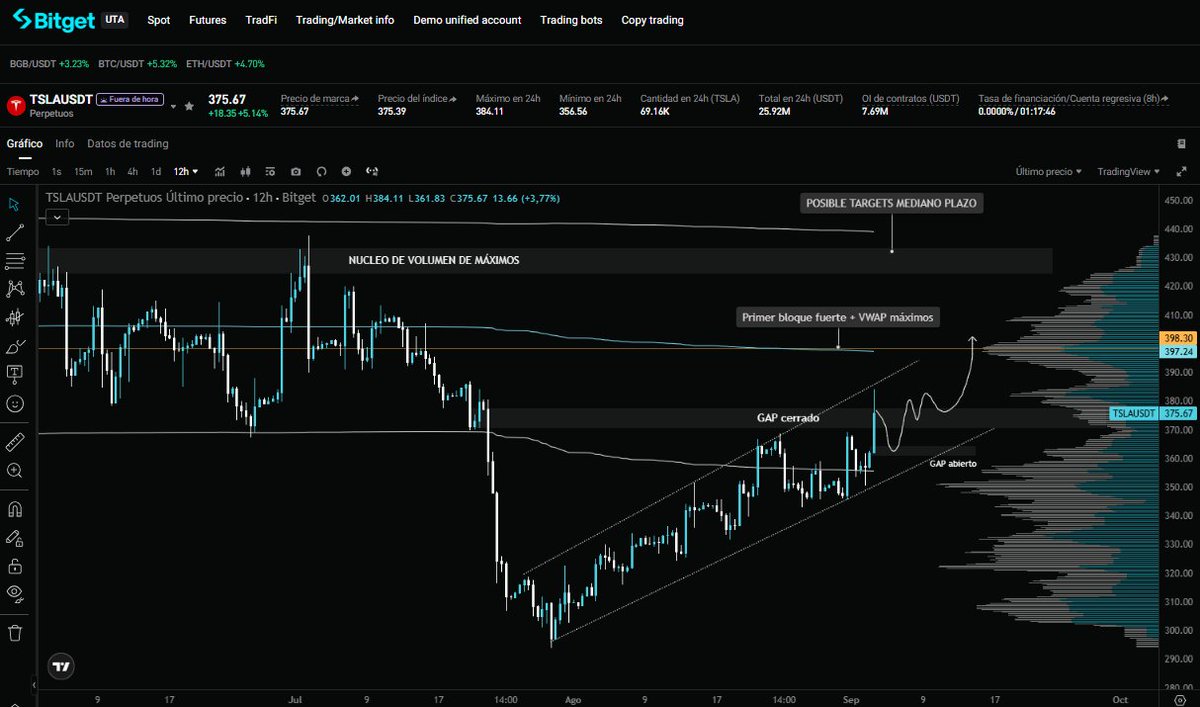
GRÁFICO DE PRECIO
Acá el de 12 horas, en los perpetuos de Bitget, que es la plataforma que yo uso. Sirve si ves la noticia a la noche y querés anticiparte a la apertura, o si ya estás adentro y necesitás cubrir
El precio viene escalando de forma excelente el canal y logró rellenar el GAP que había formado el Jueves 23 de Julio
Obviamente esto dependerá de cómo continue el SP500 de aca a las próximas semanas, habiendo tantas noticias va a existir volatilidad, pero cómo siempre digo, prefiero estar comprado a estar fuera de mercado ahora mismo
Lo que veo es que podemos tranquilamente rellenar el GAP de apertura de hoy, no es una obligación pero sería la entrada perfecta. Y creo que el target de este movimiento será cercano al primer punto POC + VWAP en los 397 USD
Target final es el POC macro del máximo cercano a los 430 USD, es decir, similar a los targets que comentan los analistas. Creo que el FOMO puede ir creciendo en el corto plazo
La invalidación de esta tesis es clara, la ruptura del canal a la baja podría hacer que busquemos los 321 aprox, zona en la cuál buscaría comprar si el contexto macro se mantiene firme
CÓMO LO LEO DESPUÉS DE HOY
Hoy el Cybercab dejó de ser una foto de evento y pasó a ser un auto que ya circula en Austin. Tesla publicó el manual de cómo viajar adentro, abrió un formulario para que las empresas pidan flotas y tiene 45 unidades autorizadas en Texas, y con eso alcanza para el escenario del medio, no para el de millones de taxis este año
Waymo sigue teniendo mucha más flota, Optimus todavía no se le vende a nadie de afuera, y el múltiplo de 319 veces ya asume que las dos cosas salen bien
El analizador lo resume en una línea: calidad media y precio exigente
Si la valuás solo como fábrica de autos el número no da, y por eso "la calle" (el nombre que le puse a los analistas) pone 436, porque está pagando Cybercab y Optimus, no el Model Y de este trimestre
Lo que voy a seguir es si la app deja pedir Cybercab al público esta semana, si los viajes sin conductor siguen creciendo, cuántos robots salen de verdad de Fremont en el trimestre y si los 25 billones de inversión se comen el efectivo todo 2027
Nada de esto es recomendación de inversión. Es para entender por qué Tesla se paga 319 veces y qué tiene que pasar para que ese número tenga sentido
Espero que te haya gustado el análisis, agradecería un montón que le den amor al post, motiva a seguir día a día a full compartiendo análisis
Abrazo a todos
🔥 DRUCKENMILLER LE ESCRIBIÓ AL TESORO DE USA: DEJÁ HABLAR AL BONO A 30 AÑOS
TE EXPLICO POR QUÉ Y CÓMO AFECTA TUS INVERSIONES
Con esto entenderás bien qué esta pasando con los bonos de USA y cuáles son las criticas principales
GUARDA el post para leerlo completo m
Stanley Druckenmiller, uno de los gestores más respetados de las últimas cinco décadas, publicó ayer una columna en el Wall Street Journal contra lo que está haciendo el Tesoro de Estados Unidos
Bessent es su ex gente. En 1992, Druckenmiller y Scott Bessent trabajaban juntos en el fondo de George Soros cuando le ganaron al Banco de Inglaterra, que intentaba defender un precio contra el mercado. Hoy Bessent es el secretario del Tesoro y el que está defendiendo un precio: el del bono a 30 años
ANTES DE TODO, QUÉ ES UN BONO
Un bono es un préstamo. Vos le das dinero a alguien hoy y ese alguien te promete devolverte el capital más un interés. Si el que pide prestado es el gobierno de Estados Unidos, ese papel se llama Treasury. El interés que el mercado exige para prestárselo se llama tasa o yield
El bono a 2 años es un préstamo corto: está muy atado a lo que haga la Reserva Federal, el banco central
El bono a 10 años es el del medio, el que usa medio mundo de referencia. El bono a 30 años es un préstamo a tres décadas
Es el más sensible, porque si la inflación o el gasto público se desordenan, esos 30 años se vuelven caros de verdad. Cuando el precio del bono baja, la tasa sube. Cuando el precio sube, la tasa baja
Por eso, cuando leas “el bono a 30 años se fue a 5.33%”, significa que al gobierno le salió más caro pedir prestado a 30 años: tiene que pagar más interés para que le presten. Ese número es, para Druckenmiller, el precio más importante del mundo: es el único policía fiscal que le queda a Estados Unidos
CÓMO LLEGAMOS HASTA ACÁ
Estados Unidos gasta más de lo que recauda. El agujero, el déficit, anda cerca del 6% del PBI con la economía en pleno empleo. Eso no lo había hecho en tiempos de paz
La deuda bruta cruzó los 40 billones de dólares la semana pasada. Solo de intereses va a pagar más de 1.1 billones este año fiscal, más que todo el presupuesto de Defensa. La inflación sigue en 3 - 4%, arriba de la meta del 2% desde 2021. El desempleo está en 4.1%
El lunes 18 el bono a 30 años tocó 5.337%, el más alto en 19 años, desde 2007. El miércoles 19 el Tesoro anunció que, desde el 9 de septiembre, duplica las recompras de bonos largos: pasa de 2 billones de dólares por operación a por lo menos 4 billones (4.000 millones de dólares), en el tramo de 10 a 30 años
Simple: el mismo que emite la deuda sale a recomprar un pedazo para que la tasa larga no se vaya más arriba
La tasa del bono a 30 años bajó en minutos. Al día siguiente había devuelto casi todo. El mercado le creyó un día. No le creyó la curva
QUÉ DICE DRUCKENMILLER
Que eso no fue “manejar la liquidez”. Fue manejar el precio. Y que el error es más grande de lo que sugieren 4 billones por operación
Sus pruebas: no hubo subastas fallidas, no se trabaron los bancos que compran esos papeles, no fue un marzo 2020 ni una crisis de bonos ingleses como en 2022. El mercado funcionaba. Las ofertas fuertes que el Tesoro usa de excusa, dice él, son la definición de un mercado sano, no de uno roto. El bono a 10 años, aún después de la suba, sigue en o debajo del crecimiento nominal de la economía. O sea: un gobierno con déficit de 6%, inflación arriba de meta y pleno empleo todavía se financia barato. Históricamente eso no aprieta, acomoda
El párrafo que importa: las democracias no acomodan las cuentas porque un Excel del presupuesto publica una tabla. Las acomodan cuando duele de verdad, cuando la tasa larga se vuelve un problema político. Cada punto básico que le bajan a la fuerza es un subsidio a postergar. Lo que ahorrás hoy en tasa lo pagás después en tiempo. Si con la señal del mercado no tocan el gasto, sin esa señal no lo van a tocar nunca
CITADEL Y LA CAJA DE 950 BILLONES
Ayer también habló Citadel Securities, uno de los operadores más grandes de bonos del mundo. Llamó a estas recompras “represión financiera”: el gobierno no deja que la tasa larga suba lo que el fisco pediría, y eso puede debilitar el dólar y alimentar inflación
Encima trascendió que Bessent armó en la cuenta corriente del Tesoro, el TGA, una caja de unos 950 billones de dólares
Si usa esa plata para comprar el bono a 30 años, no es un parche de 4 billones. Es una chequera. Y no es lo mismo pagarlo emitiendo letras cortas (cambiás plazos, la plata del sistema no explota) que gastarte la caja (sale el bono largo del mercado y esa plata vuelve a los bancos). Lo segundo se parece más a una intervención de liquidez hecha por el fisco, no por la Fed
La Fed, el banco central, fija la tasa corta, hoy en 3.50 - 3.75. El Tesoro emite la deuda y ahora está operando el tramo largo. Esta semana se movió el Tesoro, no la Fed. Por eso el bono a 2 años casi no se inmutó y el bono a 30 años sí
POR QUÉ SUBE EL ORO, CAE EL DÓLAR Y BITCOIN SE FUE A 80 MIL
El oro no paga interés. Compite con el bono. Si el Tesoro no deja que el bono a 30 años suba lo que la inflación y el déficit pedían, quedarse sentado en un metal que no rinde se hace más barato. El oro pegó más de 5% la semana pasada, anda en 4,630 - 4,700 dólares la onza, +13% en el mes, el mejor agosto desde 1999. Todavía está unos 17% abajo del máximo de enero, que fue 5608. No es un máximo histórico. Es el mercado pagando que no lo van a dejar ver el precio verdadero del bono largo
El DXY, el índice del dólar contra el euro, el yen y la libra, perforó 99 la semana pasada, mínimos de tres meses. Hoy pelea esa zona otra vez. Si el activo seguro del mundo, el bono largo americano, pasa a ser un precio administrado, el premio por tener dólares baja
Bitcoin no es solo el mismo canal. Es ese canal más liquidez y apalancamiento. La semana pasada hizo +22% en tres días y tocó 80 mil. Hoy ronda 79 mil. Parte es el relato de que están licuando el dólar. Parte es gente vendida que tuvo que recomprar. Un movimiento de este tipo puede devolver tan rápido como subió
CÓMO AFECTA TUS INVERSIONES
Si tenés onzas o plata, este régimen te juega a favor mientras el Tesoro tape el bono a 30 años y la tasa real larga quede más baja de lo que el fisco merece. El metal ya corrió. Un viernes hawkish de la Fed lo puede frenar
Si tenés Bitcoin, es el mismo viento con más torque. También con más chance de que un tramo haya sido solo un apretón de vendedores
Si tenés CEDEARs de tecnología, empresas cuyos flujos grandes llegan en diez años, vivís rehen del parche: cuando baja el bono a 30 años, vuelan, cuando rebota, las funde. El lunes 18 fueron las que más cayeron. No es el activo más limpio de este régimen, es el más nervioso
Si tu mundo es tasa corta, un money market o el bono a 2 años, la Fed no reprimió nada. Ahí el mercado sigue siendo mercado. Ese rincón no es el drama. El drama es el préstamo a 30 años
Tres niveles para no mezclar. 5.25% en el bono a 30 años es el piso del parche. 5.30 - 5.34% es el mercado no le cree. 5.50% es la línea que marqué el 18 de agosto: si la quiebra, cambio de lectura y lo escribo acá
QUÉ ESPERAR
Esta semana, viernes, Jackson Hole. Kevin Warsh, el presidente de la Fed, da su primer discurso grande como chair. Si dice que la inflación manda, el bono a 2 años se pone nervioso y el parche del Tesoro queda cojo. Si no toca tasas, el Tesoro sigue siendo el único que está operando
El 9 de septiembre empiezan las recompras más grandes. El 19 de agosto se tradó el anuncio. El 9 se tradea si hay bid de verdad. Y hay que ver con qué pagan: si es con letras cortas o si gastan los 950 billones de la caja. Eso decide si esto fue un cambio de plazos o una inyección de liquidez
En el corto, una chequera de 950 billones puede clavar la tasa unos días o unas semanas. En el mediano, Druckenmiller tiene el argumento más limpio: los gobiernos que defienden un precio contra el mercado, al final, pierden. En 1992 él estaba del lado que apostaba a eso. Hoy le está avisando a Bessent que el lado cambió
Lo digo con cuidado, pero lo digo. El bono a 30 años no estaba atacando a nadie. Estaba avisando, con una deuda de 40 billones y un déficit de 6% en pleno empleo, que prestarle al gobierno a 30 años ya no era tan barato. El Tesoro le cortó ese aviso. El oro, el dólar y Bitcoin "lo cobraron" en 48 horas con movimientos bruscos. El mercado reacciona rápido
Yo lo leo como un régimen de tasa larga administrada, no como un recorte de la Fed, MIENTRAS el bono a 2 años siga quieto y el bono a 30 años no retome 5.30 con fuerza. Si lo retoma, el parche no alcanzó. Si Warsh el viernes se pone duro, el alivio de metales y cripto se frena aunque el Tesoro hable
Esto no es asesoramiento financiero. Es puramente educativo y para que entendamos juntos qué es un bono y que repercusiones puede generar esto en el mercado, y por ende, en nuestras inversiones
Espero que te haya gustado, si es así agradecería tu apoyo al post
Abrazo a todos
Me pareció tan confuso todo el debate sobre la mora en la Argentina, que no me quedó otra que bajarme la totalidad de la base de deudores del Banco Central y me pasé 48hs tratando de entender. Acá lo que encontré: https://t.co/rBLe0uz1zZ
Why $NBIS chooses convertible notes compared to direct dilution?
1. Confidence of 📈 share price due to execution & demand outlook ✅
2. Min impact of share count and affecting existing shareholder ✅
3. Sufficient fund to expand AI biz to capture growth & expansion. Refer to Q2 ER. ✅
4. Nature of $NBIS requires capital extensive capex. If you did not know this, better to invest something else instead. ✅
🔥 LA CAÍDA DE HOY NO EMPEZÓ EN WALL STREET. TE EXPLICO LAS RAZONES DE LA CAÍDA Y VEAMOS JUNTOS SI ES O NO UNA OPORTUNIDAD
Empezó el lunes con un plazo que venció, siguió de madrugada en Tokio y recién después llegó al Nasdaq
La secuencia completa, hora por hora, y por qué NO fue miedo
EL DISPARADOR FUE UN CALENDARIO
El memorándum que firmaron Estados Unidos e Irán en junio daba 60 días para negociar una paz duradera. Venció el lunes. Le preguntaron a Trump si iba a extenderlo y contestó: "No"
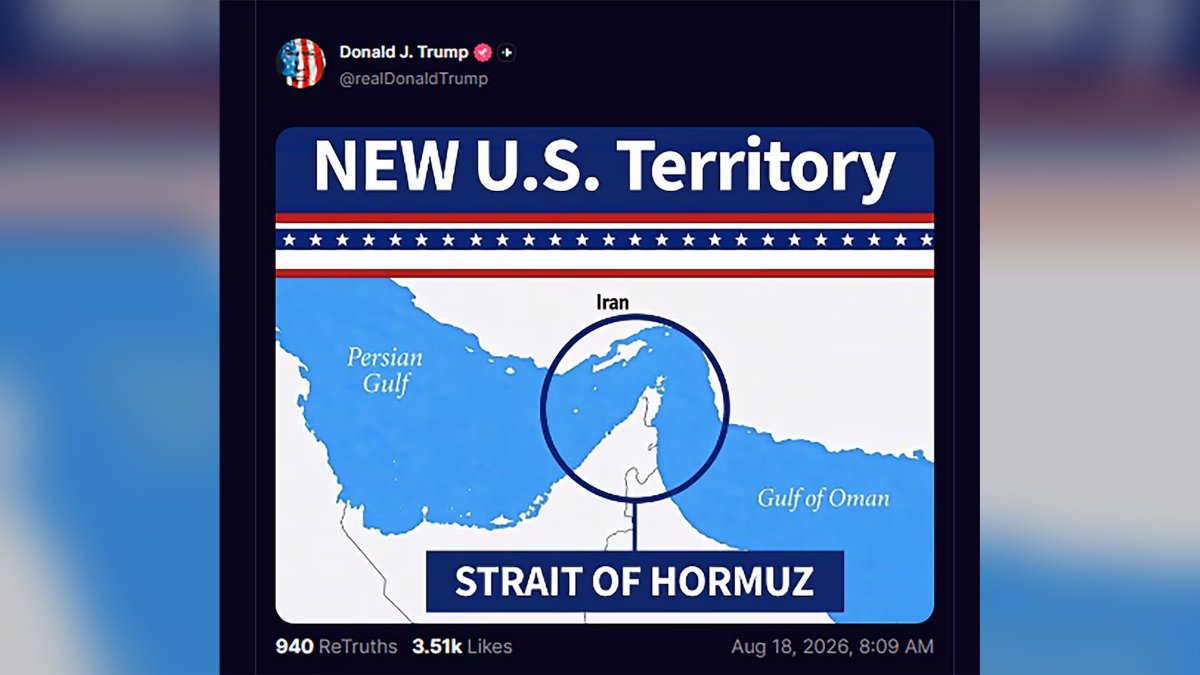
Encima amenazó con bombardear Omán si interfiere en el Estrecho de Ormuz, su gobierno avisó que el bloqueo a los tanqueros iraníes va para largo, y el viernes ya había anticipado el plan en un acto: cuando terminemos de derrotar a Irán, voy a declarar el estrecho territorio de los Estados Unidos
Un funcionario iraní respondió que su país puede pasar de una política defensiva a una ofensiva
El petróleo lo cotizó al instante: el Brent arriba de 93 dólares mientras el WTI queda en 84. Esa brecha de casi 9 dólares es el mercado poniéndole precio al bloqueo, igual que el COMEX contra Londres en el cobre. Y un dato que agrava todo: la Reserva Estratégica de Petróleo americana está en su nivel más bajo desde 1982 (en futuros posts lo vamos analizar)
LA MECHA SE PRENDIÓ EN TOKIO
Con ese petróleo, el mercado de bonos japonés abrió vendedor. El JGB a 30 años saltó 6 puntos básicos a 4.137% y el de 40 años 6.5 a 4.205%, máximos de su historia moderna. El motivo de fondo lo venimos siguiendo: la inflación importada por el yen débil y el petróleo, con el gobierno de Takaichi ahora apoyando una suba de tasas
El Nikkei se derrumbó 3.92%, 2700 puntos. Taiwán cayó 3.45% y Corea 1.55%. Cuando Nueva York todavía dormía, Asia ya había pagado la cuenta
EL CONTAGIO A LA CURVA AMERICANA
El bund alemán subió a máximos de 15 años. Y el bono americano a 30 años, que el lunes había cerrado en 5.311%, saltó hasta 5.337%: su nivel más alto en 19 años, desde 2007
A las 8:09 de la mañana, antes de la apertura, Trump subió a Truth Social un mapa del estrecho titulado NEW US TERRITORY
Sin una palabra de texto. Y el círculo del mapa abarca territorio continental iraní
Con eso en pantalla abrió Wall Street. Se vendió exactamente lo que la teoría dice que se vende cuando sube la tasa larga: duración, o sea las empresas cuyos flujos grandes llegan dentro de diez años. El Nasdaq perdía 1.5% mientras el Dow apenas 0.1%
La memoria fue la más castigada: Sandisk, que JP Morgan acababa de subir a sobreponderar el viernes tras multiplicarse por seis en el año, caía 8%
LA ASIMETRÍA, QUE ES EL DATO DEL DÍA
Fijate lo que pasó después, porque acá está la clave. El bono devolvió TODA la suba: de 5.337% bajó a 5.287%, o sea que quedó ABAJO del cierre del lunes. Las acciones no devolvieron nada
La vuelta tiene dos motores. Uno: cerca del mediodía Trump posteó de nuevo, que no hay conversaciones con Irán pero que el estrecho está abierto y operando y las minas fueron removidas odetonadas. El crudo aflojó con eso. Y dos, mi lectura: el mismo dinero que salía de las acciones entraba a los bonos. El TLT, que agrupa bonos largos del Tesoro, subía 0.37%. Vendieron la duración cara y compraron la duración segura
POR QUÉ NO FUE MIEDO
Tres pruebas de que esto fue rotación y no pánico:
- El S&P equiponderado, que le da el mismo peso a las 500 empresas, marcaba 0.00% exacto. La empresa promedio NO cayó
- El spread de high yield sigue en 2.7, debajo de su rango normal, y el HYG ni se movió. Cuando hay miedo de verdad, el crédito se abre primero
- Los metales cayeron CON las acciones: oro -1.14%, plata -2.81%, cobre -1.76%. Como vengo mostrando en posts anteriores, hoy se comportan como activos especulativos, no como refugio: su caída confirma la rotación. El único destino del dinero fueron los bonos del Tesoro, con el TLT subiendo 0.37%
¿Y SI ESTO ES UNA OPORTUNIDAD?
Lo digo con cuidado, pero lo digo. Cuando una caída es el arranque de algo grande,siempre se ven tres señales:
- El crédito se pone nervioso: los inversores exigen más tasa por prestarle a empresas riesgosas
- El VIX salta de verdad: en los sustos serios sube 20 o 30% en el día, no 3%
- Y cae todo junto, las grandes y las chicas
Hoy no pasó NINGUNA de las tres. El crédito ni se movió, el VIX apenas subió a 15.68, y la empresa promedio del S&P terminó en cero. Cayeron solo las gigantes de tecnología o acciones tech de bajo market cap
Ese combo, históricamente, fue una pausa dentro de la suba. No un techo. Los techos avisan con euforia y con el crédito rompiéndose, y hoy no hubo ni una ni otra
Dos cosas más juegan a favor:
- El VIX en 15.68 también dice que el seguro contra caídas sigue barato. El mercado no está pagando por protegerse, y el que quiere comprar tiene el susto sin el pánico
- La semana que viene reporta NVIDIA y se espera un balance récord. Ojo: el número ya está descontado, lo que mueve la aguja es la guía, o sea lo que digan sobre los próximos trimestres. Si la guía acompaña, el catalizador para dar vuelta este susto está a días
En resumen: La caída de hoy empezó en un calendario diplomático, viajó por el petróleo hasta los bonos de Tokio y terminó cobrándose a las acciones de mayor duración. Yo la leo como miedo comprable, no como techo, MIENTRAS se cumplan tres cosas: que el 30 años no quiebre 5.5%, que el spread de crédito siga dormido y que el equiponderado no se sume a la caída
Si alguna de las tres se rompe, cambio de lectura y lo escribo acá. Y si NVIDIA falla en la guía, el rebote se posterga aunque el resto acompañe
Esto no es asesoramiento financiero. Es puramente educativo y para que entendamos juntos que fue lo que pasó hoy
Espero que te haya gustado, si es así agradecería tu apoyo al post
Abrazo a todos
If $NBIS and $IREN double again soon, do you plan to take profits or sell completely?
Or do you think they're undervalued at $NBIS $500 and $IREN $100?
Will be tough not to trim.
$NBIS cerró junio con $3B de ARR. Creció 598% interanual. El guidance apunta a $7B-$9B en seis meses.
No es un problema de demanda. Los contratos están firmados, los prepagos cobrados.
El problema es de reconocimiento: el revenue se registra cuando la infraestructura está operativa, no cuando se firma. Y el gap entre capacidad comprometida y capacidad desplegada no aparece en ningún número reportado hoy.
¿Cuánto del rango $7B-$9B sobrevive si los permisos o la construcción se demoran 12 meses?
🔥 Movimientos del Mercado 24/7 durante el fin de semana
El $SPY en 7787 sostiene el +0,08%, el $GLD apenas negativo en 4381 y el $WTI aguantando los $81,45. Que el petróleo esté quieto el fin de semana es buena señal para la apertura
En las high caps, $GOOG se lleva la jornada con +0,78% hasta $348,62, $META +0,28% en $591,48 y $MSFT +0,18% en 496,28
$NBIS toma aire con -0,21% después de la bestial suba semanal
Y la gema de energía Bloom Energy $BE es la mayor suba de todo el tablero: +3,16% hasta $237,20
Pero lo que más me gusta es esto: TODA la memoria en verde. $SNDK SanDisk +1,19%, $SKHY SK Hynix +1,11%, Kioxia +1,19%, Samsung +0,90%, $MU Micron +0,60% y el ETF $DRAM +0,70%. Encima Corea lidera los índices con el $KOSPI en +0,46%
El cobre arriba de todos los commodities con +0,42%, y destaco $SPCX con -0,25%
Cerrada la semana me tomo este momento para AGRADECER a toda la gente que me está siguiendo y apoyando el contenido que hago ❤️
De verdad no caigo que en 5 meses hayamos logrado esto. Pensar que suma valor a alguien me hace muy feliz
Lo único de lo que me arrepiento es de no haber empezado antes.... Desde hace 3 años que fundé "mi comunidad" vengo con la idea de buscar una plataforma para compartir más ampliamente, pero no di el paso al público hasta hace muy poco
Moraleja.... HAGAN ESE PRIMER TWEET, acá tendran un lector
PD: Gracias Elon por el primer pago
Muchísimas gracias a todos, abrazo grande y muy buen finde largo
@toorichforthis6 buenas pregunta, creo que más que yo el que tiene que explicarnos es @fedeorsi. Pero traigo una grafica como lineamiento.
Creo que es importante que cada uno vuelque al modelo su propio analisis y expectativas como las del mercado. Los supuestos que contemplemos son claves.
$NU, se va directo a los U$15.9, de sostenerse y romper los 16-16.3 el siguiente objetivo vuelven a ser su ATH en la zona de U$19-20. Siempre me dieron por encima de ese valor las valuaciones. Espero que el incremento en su cartera de creditos como el crecimiento en nuevos mercados. (junto con costos menores) sostengan esta suba
🔥 ELON MUSK DICE QUE EL CUELLO DE BOTELLA DE HOY YA NO ES EL CÓMPUTO SINO LA MEMORIA: "POCOS SE DAN CUENTA DE ESTO"
Por eso hoy te dejo la LISTA COMPLETA para que entiendas todo el sector: cómo funciona capa por capa, los gigantes, ETFs y las gemas que nadie conoce
GUARDA el post, va a estar cargado de valor y lo podés leer tranquilo
Peter Diamandis escribió que la memoria, no el cómputo, es el limitador de velocidad de la era de los agentes. Musk respondió con tres palabras: "Pocos se dan cuenta de esto". Y lo dijo justo cuando el sector explota
LA FRASE DE MUSK, TRADUCIDA
Primero, qué es la era de los agentes. Un chatbot responde y se olvida. Un agente es una IA que trabaja sola durante horas: navega, usa programas, ejecuta tareas de varios pasos y necesita acordarse de TODO lo que hizo para decidir el paso siguiente
Y ahí está el problema físico. Cada cosa que el agente ya procesó se guarda en una memoria de trabajo (el KV cache) para no recalcularla. Cuanto más largo trabaja, más crece esa memoria. Los GPUs de hoy no tienen espacio para bancarla: se les llena, tiran contexto, lo recalculan, desperdician cómputo carísimo. El resultado es GPUs de decenas de miles de dólares parados, esperando datos
Por eso la frase: podés comprar todos los chips de $NVDA que quieras, pero si no tenés dónde guardar lo que la IA recuerda, el agente no escala. El cómputo fue el cuello de botella de la era de los chatbots. La memoria es el de la era de los agentes
Y hay un dato técnico que multiplica todo: según Micron, fabricar HBM (la memoria ultrarrápida pegada al chip de IA) consume 3 VECES más oblea de silicio por bit que la memoria común, y la proporción empeora con cada generación. Traducción: cada punto de demanda de IA le roba capacidad de fábrica a toda la memoria del resto del mundo. Por eso tu RAM, tu SSD y hasta los celulares suben de precio
LO QUE PASÓ AYER, MIENTRAS MUSK TUITEABA
El sector reportó resultados de otro planeta:
- SanDisk $SNDK 16% a USD 1,565 por acción. Se separó de Western Digital para cotizar sola hace poco más de un año, y desde entonces es una de las historias más brutales del mercado
- Micron $MU subió 7% a USD 971, con precios secuenciales subiendo cerca de 60% en DRAM y 80% en NAND, y una guía de facturación trimestral de USD 50B con margen bruto cerca del 86%. Margen de empresa de software en un fabricante de chips
- Western Digital +8%, SK Hynix +8%, y los dos ETFs de memoria volando
Y el número que enmarca todo: Tema, con research de SemiAnalysis, proyecta que la facturación global de memoria pase de USD 216B en 2025 a USD 758B en 2027. Tres veces y media en dos años
CÓMO FUNCIONA EL SECTOR, EN 4 CAPAS (LO MÁS IMPORTANTE)
1. HBM, la memoria apilada pegada al chip de IA, la más cara y escasa. La fabrican casi solo SK Hynix, Samsung y Micron
2. DRAM, la memoria de trabajo de servidores, PCs y celulares. Mismo oligopolio de tres, más los chicos de Taiwán y la china CXMT subiendo por abajo
3. NAND, el almacenamiento flash de tus SSD. Acá mandan Samsung, Kioxia, SanDisk, SK Hynix y Micron
4. Discos duros, la capa barata donde viven los océanos de datos que los agentes generan. Duopolio casi perfecto de Seagate y Western Digital
Más la cadena de soporte que casi nadie mira: las máquinas para fabricar, apilar y testear todo esto
EL MAPA GLOBAL, PAÍS POR PAÍS
🇰🇷 COREA DEL SUR, el corazón del oligopolio: Samsung 005930 y SK Hynix, el líder mundial de HBM con la capacidad prácticamente vendida hasta 2027 según ellos mismos. Novedad grande para el inversor de afuera: Hynix ahora tiene ADR en Nasdaq bajo $SKHY desde julio, o sea que ya no hace falta operar en Corea para tenerla. El truco que pocos conocen: SK Square 402340 es el holding dueño de un quinto de Hynix y suele cotizar con descuento, la forma barata de tener Hynix. Para canasta coreana está $EWY
🇺🇸 USA: $MU, Micron, la única americana del oligopolio y la de la guía de USD 50B. $SNDK, SanDisk, el cohete del NAND. $WDC, Western Digital, y $STX, Seagate, el duopolio de discos duros. Y los que venden las palas: $LRCX, Lam Research, el rey del grabado de NAND, más $AMAT, Applied Materials, y $KLAC, KLA
🇯🇵 JAPÓN: Kioxia 285A en Tokio, con ADR $KXIAY, la joya del NAND que ya analizamos, con su nueva generación BiCS 10 apuntando a producción masiva en 2027. Advantest 6857 testea los chips de HBM. Tokyo Electron 8035 vende equipos a todos
🇹🇼 TAIWÁN: Nanya 2408 en DRAM, Phison 8299 en controladores, Innodisk 5289 en memoria industrial y Macronix 2337 en nichos. La periferia que sube cuando el oligopolio no da abasto
🇨🇳 CHINA: $CXMT, la cuarta DRAM del mundo, que acaba de debutar en Shanghái cerrando su primer día en USD 488B de valuación, la historia que conté hace unas semanas. YMTC, su hermana de NAND, sigue privada
🇪🇺 EUROPA: $ASML es el abuelo de todo el sector, y BESIY, BE Semiconductor, lidera el pegado híbrido para apilar chips
LAS SMALL CAPS QUE QUEDAN FUERA DEL RADAR
Todo el mundo mira a los tres grandes. Estas viven del mismo ciclo y casi nadie las nombra. Las agrupé por lo que hacen, porque el patrón importa más que el ticker
LOS QUE ARMAN LA PILA
La HBM se fabrica apilando chips de memoria uno arriba del otro y pegándolos con precisión de micrones. Esas máquinas las hacen pocos:
$KLIC, Kulicke & Soffa: el veterano del pegado de chips que se reconvirtió al pegado por termocompresión, la técnica que usa la HBM de gama media y alta. Espera superar USD 100M de facturación en esa línea este año fiscal y expande capacidad para unos USD 400M en su división avanzada
BESI en Ámsterdam, BE Semiconductor, con ADR $BESIY: la holandesa que lidera el pegado híbrido, la técnica que viene para apilar chips cobre contra cobre sin soldadura. Es el paso siguiente de toda la industria
$042700 en Corea, Hanmi Semiconductor: proveedor directo de SK Hynix para el apilado de HBM. Sin sus máquinas no hay memoria de IA
LOS QUE REVISAN QUE NO FALLE NADA
Cuando un solo paquete de chips cuesta miles de dólares, un defecto arruina la pila entera. Por eso la inspección pasó de detalle a obligación:
$ONTO, Onto Innovation, y $CAMT, Camtek: los dos especialistas en inspeccionar las interconexiones microscópicas del empaquetado avanzado. Camtek es israelí y de las más chicas del grupo
$AEHR Aehr Test Systems: testea los chips antes de empaquetarlos. Es la más chica de todas y por eso la más volátil de la lista
LOS QUE EMPAQUETAN PARA TODOS
$AMKR Amkor: el segundo empaquetador del mundo y el mayor con sede en Estados Unidos, o sea el beneficiario directo de que Occidente quiera sacar esta etapa de Asia. Firmó una alianza a 10 años con $TSMC para Arizona
$ASX ASE Technology: el mayor del mundo, taiwanés. En la misma película están Powertech 6239 en Taiwán y JCET 600584 en China
LOS QUE VENDEN EL CEREBRO, NO LA MEMORIA
$SIMO Silicon Motion: los controladores que manejan cada SSD. No fabrica memoria, le vende el cerebro al que la fabrica, así que gana con el volumen sin bancarse el capex de una fábrica. Phison 8299 en Taiwán juega igual
$RMBS, Rambus: cobra regalías por las interfaces de memoria. Modelo de licencias puro, márgenes altísimos, y cobra cada vez que alguien fabrica
LA CAPA QUE VIENE, Y ES LA MÁS INTERESANTE PARA LA TESIS DE MUSK
Acordate del problema: la memoria de los agentes no entra en el chip. La solución que la industria está construyendo se llama CXL, un estándar que permite conectar bancos enormes de memoria al servidor por fuera del procesador, más lentos que la HBM pero muchísimo más baratos y grandes. Exactamente la capa intermedia que necesita un agente con memoria infinita
$PENG Penguin Solutions: dueña de SMART Modular, que ya tiene módulos de memoria CXL certificados por el consorcio. Es la más pura de las cotizadas para esa capa, con facturación trimestral cerca de USD 343M
$MU Micron, y $SKHY SK Hynix: los dos gigantes ya desarrollan módulos CXL propios. Para ellos es defensa además de negocio, porque si la memoria se muda a capas baratas quieren estar ahí también
$RMBS Rambus: vende la propiedad intelectual de las interfaces que hacen funcionar CXL, así que cobra sin importar quién fabrique el módulo
$MRVL Marvell, y $AMD: hacen los controladores y procesadores que gestionan esos bancos de memoria externos. Marvell tiene línea propia de CXL para data centers
LOS DOS ETFs NUEVOS: MISMA TESIS, PORTFOLIOS CASI OPUESTOS
$DRAM el Roundhill Memory ETF: costo 0.65%, y la apuesta concentrada al oligopolio con Samsung 25%, SK Hynix 24.2% y Micron 23.8%. Casi tres cuartos del fondo en las tres grandes. Es la jugada de HBM y entrenamiento de IA
$DISK el Tema Memory ETF lanzado el 30 de junio con research de SemiAnalysis: costo 0.75%, gestión activa, 19 empresas, y la inclinación opuesta con Kioxia 15.3% y SanDisk 15.2% arriba de todo, un tercio del fondo en NAND y almacenamiento. Es la jugada de la inferencia y los datos que los agentes generan
Y el dato que actualiza mi post de CXMT: los dos ETFs ya la tienen adentro. DISK con un 8.5% vía swap, y DRAM la sumó el 3 de agosto con cerca del 3%, recortándole peso a Samsung para hacerle lugar. Cuando salió el IPO les conté que un minorista occidental no podía comprarla (Faltan en la imagen que compartí, por eso lo comunicó)
Bueno, en menos de dos semanas aparecieron dos vías indirectas, y esa velocidad dice bastante sobre la demanda que hay por el nombre
La decisión entre los dos es una decisión de tesis: si creés que el cuello es entrenar modelos, DRAM. Si creés que el cuello es la era de los agentes que describe Musk, o sea inferencia infinita más océanos de datos, DISK. Los portfolios están casi invertidos a propósito
COSAS A TENER EN CUENTA A LA HORA DE INVERTIR EN EL SECTOR DE MEMORIA
Uno, la volatilidad es extrema y el gráfico engaña para los dos lados. Mirás el precio de $MU Micron o $SNDK SanDisk y decís que están carísimas por lo que subieron. Pero si mirás los múltiplos hacia adelante, con la facturación que las propias empresas están guiando, se ven baratas. La pregunta no es cuál de las dos fotos es la verdadera, es si esas guías se cumplen
Si se cumplen, hoy están regaladas. Si el ciclo se corta antes, el múltiplo se da vuelta en un trimestre
Dos, el debate de la sobreoferta sigue vivo: Bloomberg proyecta que la escasez se da vuelta tan pronto como 2028 cuando las fábricas nuevas aterricen juntas, y ya conté ese debate completo. La frase de Musk no lo cancela, lo hace más interesante
Tres, Musk no es neutral: xAI es uno de los mayores compradores de memoria del planeta. Cuando el comprador más grande te dice que va a faltar, también está hablando su libro
Cuatro, los ETFs son nuevos y chicos: DISK maneja cerca de USD 76M, con la liquidez y los spreads de un fondo recién nacido. Y ojo con los apalancados: el 2x de memoria se destruyó 60% en UN mes por el rebalanceo diario, aún con el sector en fiesta
Cinco, la propia industria trabaja para esquivar el peaje: las arquitecturas nuevas buscan sacar la memoria de los agentes del HBM carísimo hacia capas más baratas. Si lo logran a escala, la demanda se redistribuye en vez de crecer parejo
La primera ola de la IA se midió en GPUs y la segunda se va a medir en terabytes 🤖
La frase de Musk le puso título a algo que los números ya mostraban: capacidad agotada hasta 2027 según los propios fabricantes, memoria común cuadruplicada de precio y márgenes del 86% en un fabricante de chips
Lo nuevo es la causa. Antes la memoria escaseaba porque había que entrenar modelos gigantes, un gasto puntual. Ahora escasea porque cada agente que trabaja necesita recordar lo que hizo, y eso no se paga una vez, se paga todos los días que el agente esté prendido
Por eso lo que voy a mirar de acá en adelante no es el precio de la memoria sino cuántos agentes se despliegan de verdad. Si la era de los agentes es real, esta escasez tiene otra naturaleza. Si queda en promesa, es un ciclo más de una industria que ya fundió gente en las dos direcciones
Espero que te haya servido este análisis completo del sector de memoria. Recordá que nada de esto es asesoramiento financiero
Les mando un abrazo enorme