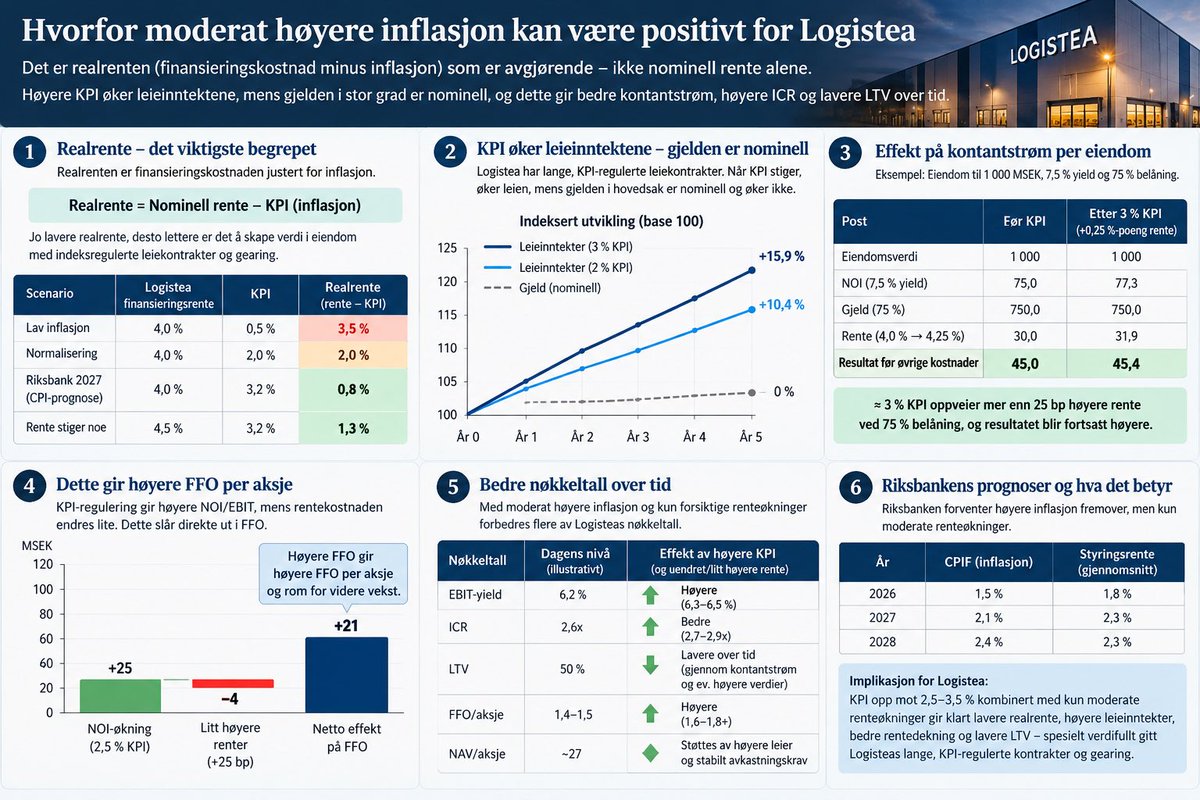
@Th__Nielsen Avhengig av sikring eller ikke burde renten på lånet ligge en plass mellom 3,5-4. Med Velux (holdingen som garantist) som motpart regner jeg med bankmarginer under 1,5 som er snittet for Logi.
@Th__Nielsen Derfor så billige eiendomsaksjer for tiden. Finnes godbiter som handles ned mot 0,6 NAV og 8 på PE FFO om en ser bare 3mnd frem med moderat LTV og 9års WAULT og nærmere 100% trippel net. Fortsetter allokere kapital dit fremover. Aksjer eneste vare folk foretrekker kjøp dyrt.
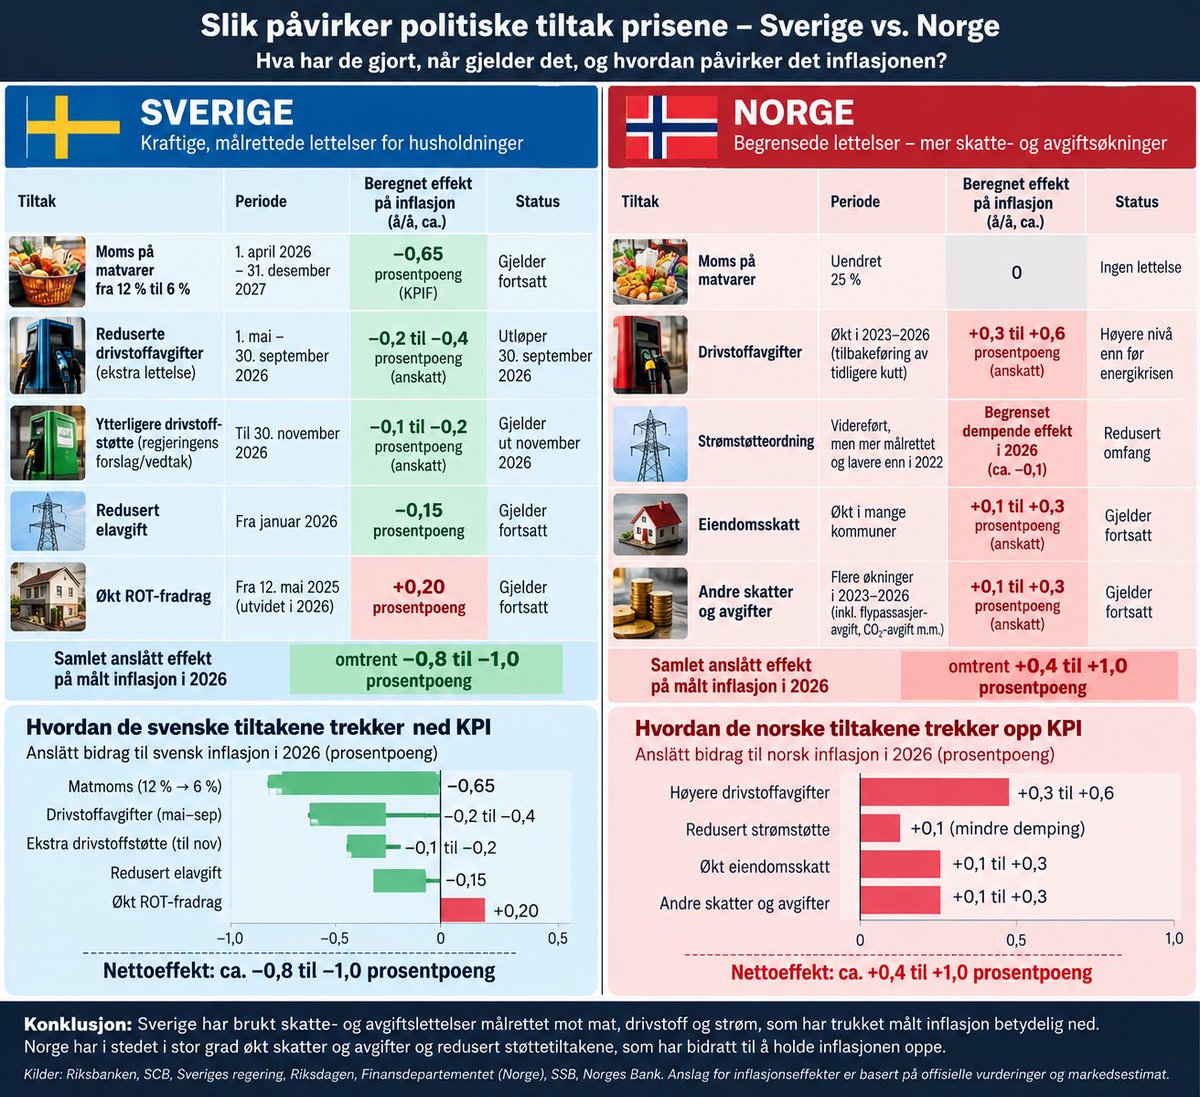
🇸🇪 Sverige kutter avgifter på mat, drivstoff og strøm for å dempe inflasjonen.
🇳🇴 Norge har i større grad beholdt eller økt skatter og avgifter.
Så bruker vi høy inflasjon som argument for høye renter.
Er noe av inflasjonsproblemet vårt faktisk politisk skapt?
@Th__Nielsen Synd. Da fikk de ikke vite at Logistea har sikret 150MW fra Vattenfall og har opsjon på en stor tomt som det kan bygges datasenter og logistikk på 480 000m2. Ganske unikt nære Gøteborg.
@ulf_huse@berg_bernt Kraftige prisøkninger på memory og chips vil dempe investeringen og konsumet i alt av produkter/tjenester som inneholder disse produktene. Problemet vil vedvare til slutten av 2027. Forventer derfor kraftig brems innen hele segmentet.
@Th__Nielsen Synes for øvrig aksjen blir mer attraktiv ved å slå sammen A “makt”-aksjene med B-aksjene. Kvartalsvise utbytter også positivt. Dette blir vel banket gjennom 8. mai.
@Th__Nielsen Blir spennende å se hva de får til her. Ikke lett å sikre noe slikt i dagens marked med eksplosiv etterspørsel etter datasentre – fornybar kraft trekker de store aktørene. De bekrefter dialog med potensielle kunder, men uten å gå i detaljer.
@Th__Nielsen Jeg har ikke alle detaljer i avtalen med kommunen. Men 150MW er hyperscaler størrelse på et datasenter. En ser hvilke verdiskapning Aker fikk ut av tilgangen de hadde i Narvik. Dette er noe mindre. Hell i uhell. Dette var i utgangspkt. tiltenkt Freyer batterisatning.
@Th__Nielsen Noe må det være. Utalt strategi er nettopp langsiktig samarbeid med kunder. De har ligget rundt 97% lenge og de har børsmeldt ytterligere utleie av ledige lokaler i Q1.
@WolfofWolt@Th__Nielsen Det er Norge som holder den opp. De har under 4 på resten av landene. De har tatt ned rentekostnaden fra 5 til 4,4 siste år. Fra KMCP transaksjonen er den ned fra 5,6 til dagens 4,4. Jo mer de kjøper utenfor Norge jo lavere rente. Regner med kjøpet i Finland så er renten ca 3,5%
@karlsen43450@Th__Nielsen De fleste eiendomsselskaper finansierer seg med 1-5 års rentesikring i kombinasjon med 3mnd flytende. 10 års renten er interessant i forhold til NAV for de som sammenligner eiendom med sikre renter, men for inntjening på kort og mellom lang sikt er den ikke særlig relevant.
@Th__Nielsen Logistea har betalt ut et lite utbytte og handlet eiendommer for 200mill med net yield over 8%. De øker likevel cash beholdningen fra 463mill i q3. A triple-net compounder on the rise…
@Th__Nielsen Etter mine beregninger går runrate nå opp fra 1.16 til 1,22 i løpet av Q4 takket være kjøp og KPI justering. Ser da bort fra valuta og evt renteendringer. Renten i Norge hvor de har sikret minst er påvei ned, Stibor også fallende.