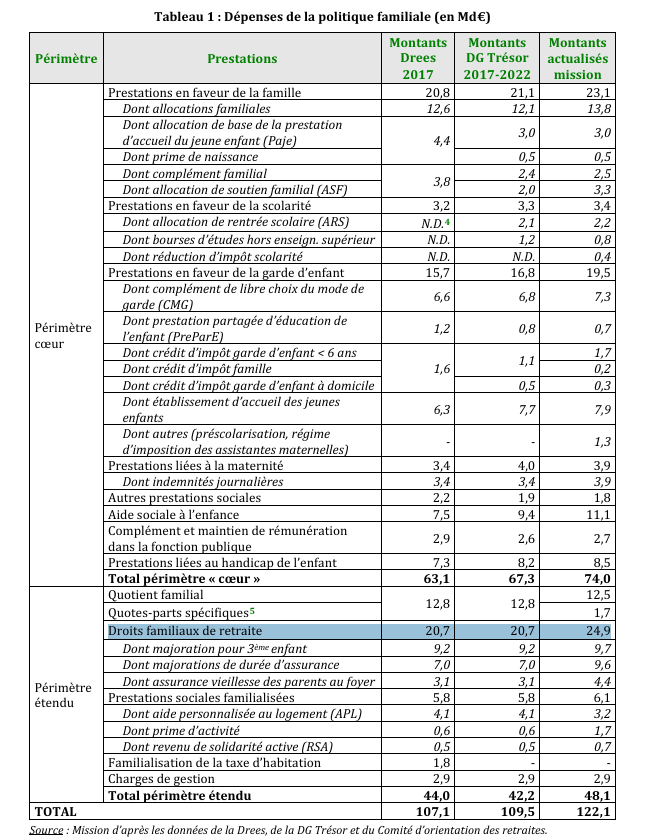
Le saviez-vous? 20% du budget de la politique familiale est destiné aux retraités.
Ces droits familiaux à la retraite sont financées par la fiche de paie de ceux qui manquent de moyens pour faire des enfants.
On finance la natalité d'hier au détriment de celle d'aujourd'hui🙃
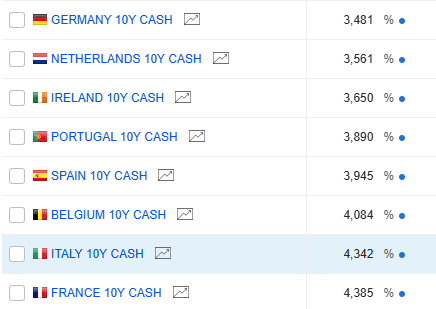
Le prêt sera à taux zéro mais l’emprunt de l’Etat lui sera à 5%.
La France se prépare à un virage à 360 degrés de sa politique d’infantilisation économique. Les tickets deviendront primes et les primes tickets. Et le fléchage de la consommation adapté aux lubies du nouveau chef.
Éric Lombard avait affirmé que "parmi les personnes les plus fortunées, des milliers ont un revenu fiscal de référence de zéro"...
La DGFIP donne à présent des détails sur les quelque 13000 contribuables assujettis à l'IFI dont l'IR a été nul en 2024, et dont il a été beaucoup question.
Comme nous étions nombreux à l'indiquer, un IR nul ne signifie absolument pas une absence de revenus imposables, et donc un RFR nul. C'est bien ce qui ressort de ces nouvelles données de la DGFIP, avec déjà les deux tiers des contribuables étudiés dont l'IR est positif avant réductions et crédits d'impôts. Encore 20% environ ont un IR nul du fait de charges déductibles ou de déficits imputés d'au moins 2000 euros.
Seuls 1700 foyers (moins de 1% des redevables de l'IFI) ont un IR nul sans ces dispositifs, avec un RFR médian de 19300 euros. Les situations de RFR nul, si tant est qu'elles existent, ne peuvent être ainsi que marginales.
Par ailleurs, comme cela était supposé, il s'agit majoritairement de personnes âgées.
Eric Lombard a donc proféré un mensonge, aggravé par le fait qu'il laissait entendre que cela pouvait être le cas de milliardaires. Au passage, le fisc n'a aujourd'hui connaissance que du patrimoine immobilier des contribuables, infirmant là aussi l'idée selon laquelle Bercy cacherait des informations sur les plus hauts patrimoines.
Honnêtement ce paragraphe montre une incompréhension du capital-risque.
Cette solution ne résoudra pas les problèmes et en crée de nouveaux.
Le premier problème c’est que personne ne connaît précisément la valorisation de ces entreprises. On ne peut donc pas calculer la taxe.
Les valorisations basées sur les rounds de financement ne peuvent pas s’appliquer aux actions des fondateurs qui ont beaucoup moins de valeurs que celles acquises par les investisseurs extérieurs qui disposent de préférence de liquidation (droit de récupérer leur investissement initial même si la valeur de l’entreprise s’écroule, au détriment du fondateur). Contrairement aux entreprises cotées, posséder 10% des actions Mistral ne veut pas dire posséder 10% de sa valeur.
Par ailleurs, ces entreprises ont des volatilités extrêmes: estimées à 90% par an dans la littérature. En 18 mois, elles peuvent tripler de valeurs ou tout aussi bien disparaître. Même si la valorisation d’un round de financement était correcte, elle ne le serait plus quelques mois plus tard.
Ensuite il n’y a pas de marché secondaire pour ces actions. Si l’Etat les revendait ce serait à fort discount.
Il faudrait toute une administration dédiée à la valorisation de ces entreprises ce qui est totalement absurdes car le principe du VC c’est de faire des paris sur des projets qui n’ont pas de comparables existants et ne feront pas de profits avant des années.
Les revendre aux salariés? Cela n’a aucun sens. Les salariés de ces entreprises sont déjà payés en actions (stock options). Ils sont dans la même situation que les entrepreneurs: virtuellement riches, mais sans liquidités. Idéalement, beaucoup voudraient au contraire réaliser une part de leurs gains plutôt que d’aller acheter des actions à l’Etat.
Enfin, et c’est la question la plus importante, pourquoi ces entreprises devraient-elles payer la Taxe Zucman?
Tout le principe était d’empêcher l’optimisation fiscale! Or ces entreprises ne font pas d’optimisation fiscale: elles ne paient pas d’impôts parce qu’elles ne font pas de profits! Leur valorisation dépend de profits lointains qui seront taxés au moment où ils arriveront. Commencer à taxer des profits 15 ans avant leur réalisation sur la base de leur valorisation, puis les taxer de nouveau 15 ans plus tard au moment de leur réalisation au titre des impôts traditionnels, ce n’est pas combattre l’optimisation fiscale. C’est taxer deux fois le même profit. Et ça, ce n’est pas du tout marginal sur le choix du pays d’implantation.
Les ménages les plus modestes paient-ils réellement 46 % de prélèvements obligatoires ? Quelle est la progressivité réelle du système fiscal ?
Qu’en disent les comptes distribués de l’INSEE ?
1⃣ Prélévements et transferts monétaires en % des revenus primaires
Ce 46 % provient en principe du ratio de l’intégralité des prélèvements obligatoires (impôts, cotisations sociales, TVA...) rapportée au revenu primaire (salaires et revenus du capital).
Le choix d’inclure les cotisations retraite est controversé, mais je fais abstraction de cette partie de la polémique ici.
Cette méthodologie est reproduite sur le graphique de gauche. Il laisse apparaître un taux beaucoup plus élevé, de 94 %. Cela soulève deux questions : comment ce taux peut-il être aussi élevé ? Et pourquoi ne trouve-t-on pas 46 % ?
Le taux est très élevé parce que les ménages paient des impôts sur les transferts monétaires (pensions de retraite, RSA, allocations familiales, chômage, etc.). Par exemple, ils paient des impôts sur leurs pensions, mais aussi de la TVA lorsqu’ils dépensent des allocations sociales. Comme le dénominateur ne contient pas ces transferts, il est théoriquement possible de payer plus de prélèvements obligatoires que l’on ne dispose de revenus primaires.
Par ailleurs, le taux atteint 94 % parce que ce graphique couvre l’ensemble de la population. Le graphique présenté pour défendre la taxe Zucman concernait — sans que cela ne soit précisé — uniquement la population en emploi. Il s’agit donc d’une population moins pauvre, pour laquelle cette aberration statistique est moins visible. Elle révèle cependant un sérieux problème conceptuel dans la manière de mesurer l'impôt.
Ces transferts monétaires sont représentés en vert sur le même graphique. Pour les 10 % les plus pauvres, ils représentent 113 % des revenus primaires et doublent donc le budget monétaire de ces ménages.
Un calcul logique consisterait à mesurer le flux monétaire net entre chaque ménage et l’État, en soustrayant ces transferts du montant des prélèvements obligatoires. On obtient alors le graphique de droite, qui montre une très forte progressivité de la fiscalité nette : les 10 % les plus pauvres reçoivent, en net, l’équivalent de 19 % de leurs revenus primaires, tandis que les 10 % les plus aisés en versent 42 %.
2⃣ Traitement des pensions comme un revenu propre
Un aspect peut-être un peu controversé de cette présentation est de comptabiliser les pensions comme un transfert social qu’on soustrait de l’impôt.
On peut donc refaire ces graphiques en ajoutant les pensions au dénominateur, c’est-à-dire en additionnant revenus primaires et pensions pour mesurer le revenu des ménages avant impôts et redistribution.
Dans ce cas, on obtient une nouvelle paire de graphiques. Les taux de prélèvements obligatoires sont sensiblement plus bas, du fait de l’inclusion des pensions dans le dénominateur. Les transferts monétaires apparaissent également plus faibles, puisqu’ils n’incluent plus les pensions.
Mais le solde des transferts monétaires à gauche reste très progressif : les 10 % les plus pauvres versent 10 % de leurs revenus propres à l’État, tandis que les 10 % les plus aisés en versent 45 %.
3⃣ Inclusion des transferts non monétaires
L’État ne se contente pas de distribuer des chèques. Il rembourse les dépenses de santé, donne accès à des logements à loyers modérés… Autant d’aides matérielles qui péseraient sur le budget des ménages s’ils devaient les obtenir sur un marché privé. On peut soustraire ces dépenses individualisables de la même manière que l’on a soustrait les transferts monétaires.
On obtient alors ce troisième graphique : l’ensemble des transferts individualisables triple le niveau de vie des 10 % les plus pauvres, mais a un effet négligeable sur celui des 10 % les plus riches.
Le graphique de droite montre que le système, dans son ensemble, est extrêmement progressif.
Au final, est-il correct de dire que tous les français payent 50% d'impôts? Vous êtes juge.
4⃣ Données/Source:
Ces calculs sont basés sur les comptes nationaux distribués produits par l'INSEE. Lien dans le tweet suivant.
Marre d’entendre les commentateurs, journalistes et politiques raconter n’importe quoi concernant la situation institutionnelle actuelle en France. Non il n’y a aucun coup de force anti démocratique contre le NFP et le Président est bien dans son rôle. Explications dans ce 🧵
Macron annonce qu’il reporte sa décision de nommer un premier ministre jusqu’à la fin de la procédure de destitution engagée à son encontre par LFI, afin de ne pas perturber la réflexion des parlementaires appelés à se prononcer.
Huguette Bello est l’une des rares députés à avoir voté contre la loi interdisant les signes religieux ostentatoires à l’école en 2004.
Sans surprise, un très mauvais signal pour la défense de la laïcité face à l’intégrisme et au séparatisme.
https://t.co/jN9pefsTPv
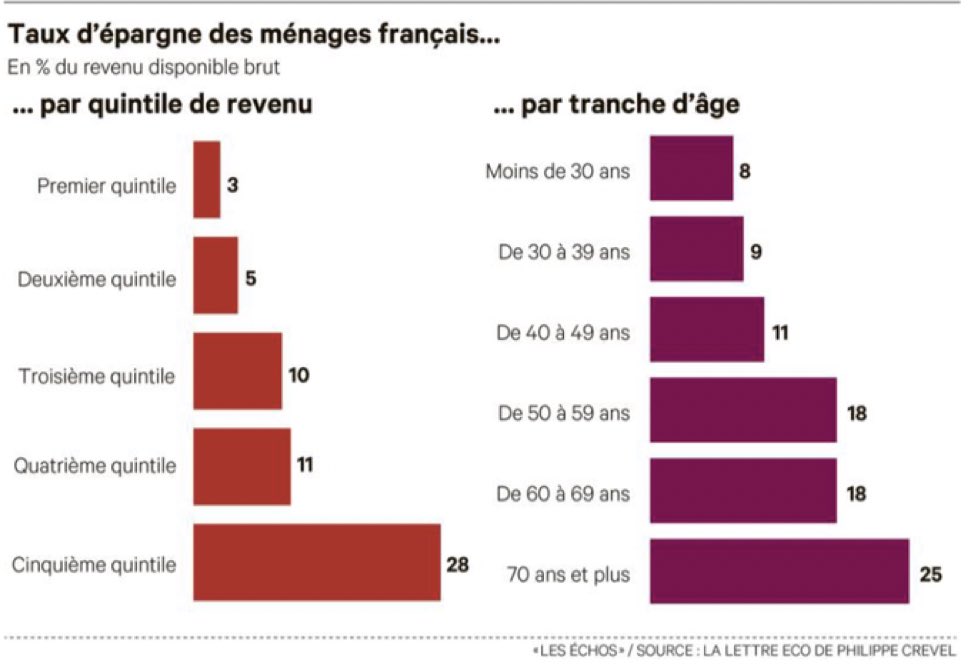
Le simple fait que les retraités épargnent est une anomalie dans un système par répartition.
Ca veut dire que les pensions versées sont trop importantes.
Mais non seulement ils épargnent, mais ils épargnent plus que toutes les autres catégories.
Lunaire.
@fipaddict@ecallefipeco Me permets tout de meme de signaler ces chiffres issues du rapport du COR rapport interdecile actifs est de 3,3 de 2,9 pour les retraites. Il y a deja une composante redistributive - je trouve le terme impriprr, s’agissant de taux de remplacement.
@fipaddict@ecallefipeco Ce qui est premier dans notre régime par répartition, c’est de figer les inégalités entre générations. Dès lors, la correction des inégalites entre retraités est une belle discussion, mais sur le sexe des anges.