Walmart cayó 9% hoy. Su peor sesión en 4 años.
Y batió estimados de beneficio Y de ventas.
Lo que asustó al mercado fueron dos cosas:
→ Comparables de solo 2.6%
→ Guía 2026 floja
Pero el detalle que casi nadie citó es este: la directiva dijo que la gasolina a $4 está pegando psicológicamente en cómo gasta la gente.
Eso no es un problema de Walmart. Es un problema del consumidor americano
#walmart $WMT #finanzas #reporte
El mercado no cayó hoy por miedo. Cayó por tasas.
S&P 500 -0.87%
Nasdaq -1%
Dow -1.32% (-704 puntos)
El Tesoro intentó frenar los rendimientos duplicando recompras de deuda. El efecto duró exactamente un día: el bono a 30 años volvió a 5.25%.
Cuando el bono manda, la bolsa obedece.
Lo que viene
El juicio dura unas 6 semanas. Faltan más testigos, posible declaración de directivos y un veredicto hacia finales de septiembre. Reporte de resultados: 28 de octubre.
Mi lectura: el riesgo grande no es la multa, es que un juez obligue a cambiar el producto.
$META
META arrancó el juicio más importante de su historia esta semana en Oakland.
29 estados la acusan de haber diseñado Facebook e Instagram para volver adictos a niños y adolescentes.
Piden ~$193 mil millones.
Te resumo los 2 primeros días 👇 $META
Y la acción?
Cerró en $546.03 (+0.43%), rebotando algo tras el golpe del martes.
En el mes: -16%
En el año: -18%
P/E: ~20
Rango 52 semanas: $520 – $791
$META
$META hoy cerca de $548.
Su máximo histórico fue $796 (agosto 2025).
Está ~31% por debajo.
¿Cara? Cotiza a ~18x beneficios y ~12x EBITDA. Para una empresa con $228.000M de ingresos anuales y 82% de margen bruto.
¿Por qué cae hoy? Arrancó en Oakland el juicio de 29 estados que la acusan de diseñar Instagram y Facebook para enganchar a menores. Piden hasta $1,4 billones. Casi su capitalización completa.
Mi lectura: esa cifra es humo. Ningún tribunal borra una empresa entera. Lo real serían cambios de producto para menores. Molesto, no letal.
El riesgo que sí me preocupa es otro: $130-145 mil millones de capex en IA este año, y el flujo de caja libre del Q2 se derrumbó a $784M. Ese es el número que asusta, no el juicio.
A futuro: negocio de nube alquilando cómputo, publicidad con IA, gafas.
Para mí está a buen precio.
Pero buen precio ≠ suelo. Puede seguir cayendo y no me sorprendería.
No es recomendación. Haz tu propio análisis.
$META #Inversiones #Bolsa
1️⃣ Venció el acuerdo EE.UU.–Irán. Trump dijo que no ve la guerra terminando pronto → Brent a $90
2️⃣ El bono a 30 años en máximos de casi 20 años. Tasas altas = presión directa en las valoraciones
3️⃣ Miedo al consumidor: ventas minoristas -0,6% en julio. Esta semana reportan Walmart, Target y Home Depot
Geopolítica y tasas, no deterioro de resultados.
👀 Miércoles: actas de la Fed.
Hoy el mercado cayó por 3 cosas:
🛢️ Venció el acuerdo EE.UU.–Irán → Brent a $90
📈 Bono a 30 años en máximos de 20 años
🛒 Ventas minoristas -0,6% y llegan Walmart y Target
S&P -0,5% | Nasdaq -0,3%
No fue por resultados. Fue macro.
El mercado corrigió entre ayer y hoy.
Yo ya tenía la lista lista.
3 tickers. 4 operaciones. Las 4 cerradas en verde:
🍏 $AAPL 301.63 → 305.14
🍏 $AAPL 302.97 → 305.00
📘 $META 582.30 → 589.30
🏋️ $PLNT 48.39 → 48.99
Total: +$1,314
No adiviné el piso. Esperé zona de soporte + RSI saliendo de sobreventa y ejecuté el plan.
La corrección no es el problema. Improvisar sí.
Demanda colectiva por fraude de valores en curso.
Deuda neta ~$2,000M (3.5x EBITDA).
Sin reporte hasta noviembre: 3 meses sin catalizador.
Bajo las medias de 50, 100 y 200.
Y ojo con lo de "los insiders están comprando": son 10,000 acciones (~$479K) y fueron en MAYO. La CEO compró a $49.54 y hoy está en rojo.
El comprador real es la empresa: $250M en recompras.
¿Ustedes qué ven? 👀
$PLNT
#StockMarket #TradingLatam #Inversiones
$PLNT cayó 58% este año y la empresa no está quebrando.Sigue rentable, genera $266M de caja libre al año, 21.5M de suscriptores.Lo que se rompió: en enero sumaron 36% menos miembros nuevos. Cambiaron el marketing y perdieron al principiante, su cliente de siempre.Cotiza a 10x EV/EBITDA. Life Time, su competencia, a 14x — y PLNT tiene mejor modelo (franquiciadora, 41% de margen, sin inmuebles).Entré con posición menor. Promedio $48.39. 📊
Lo que NO me gusta 👇
Por eso no le hago swing.
Monto fijo, 6 meses, sin mirar la pantalla. Después un año quieto.
⚠️ Ojo: es volátil. Está 46% debajo de su máximo y en 2024 llegó a $10. Un −30% en el camino sería normal. Tamaño pequeño y cero apalancamiento.
No es recomendación. Hagan su tarea.
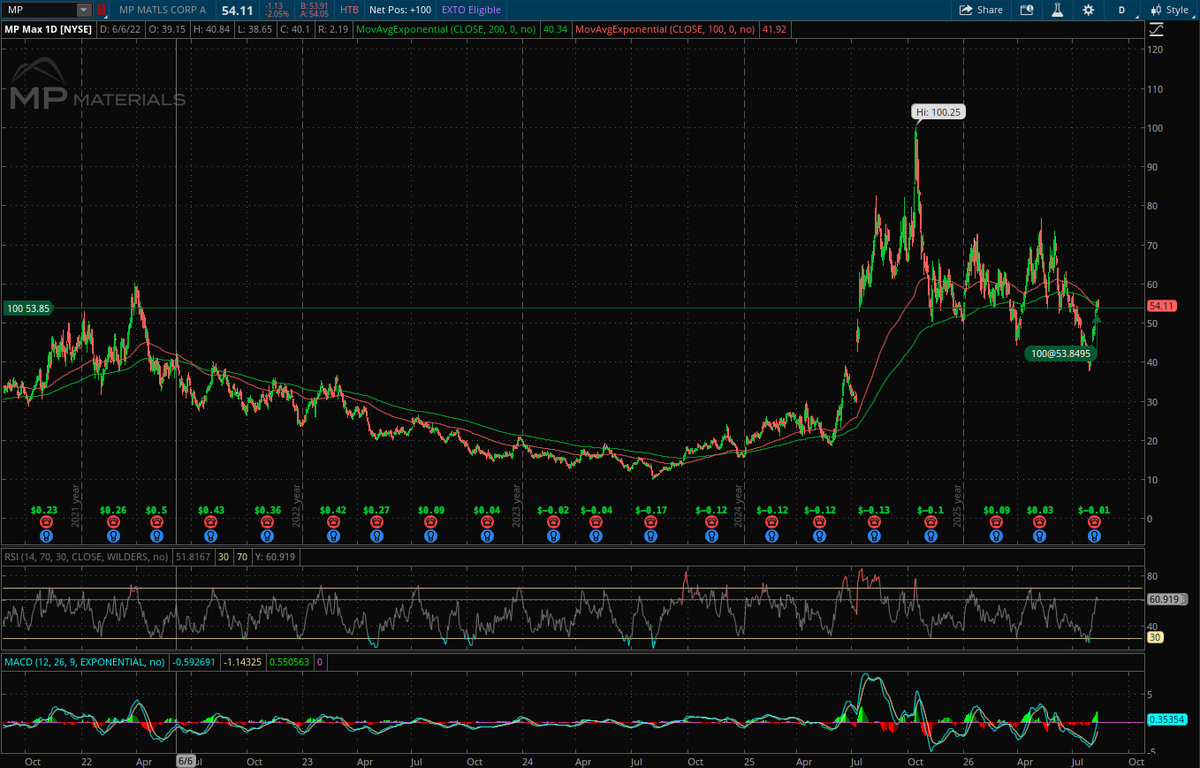
$MP
Mi plan con $MP compro un monto fijo cada mes por 6 meses sin mirar el precio, y la dejo correr 1 año.
No es swing. Es acumular. Les explico por qué. 🧵
Último reporte: $108M en ventas, +89% interanual, y el EBITDA pasó de pérdida a ganancia.
Eso es lo que factura AHORA, con la parte de imanes apenas arrancando.
$MP