🚨🇫🇷 Une dizaine de maire (principalement de gauche) ont imposé le "permis de louer" ces derniers mois.
Encore hier, la maire SOCIALISTE de Rennes :
"Il n'y aura pas de dérogation". 😓
Concrètement :
→ Entre 60 et 480€ de frais à CHAQUE changement de locataire.
→ Visite obligatoire.
→ Délai d'instruction.
L'objectif : lutter contre les marchands de sommeil.
Sauf que… ce dispositif existe depuis 2014 dans certains territoires d’Île-de-France.
Et 10 ans plus tard, la FNAIM du Grand Paris constate elle-même qu’il est devenu "un dispositif contraignant pour tous les propriétaires de bonne foi", dont "la lourdeur administrative annihile les velléités d’investissement".
💀
Les marchands de sommeil, eux, ne demandent pas de permis de louer (par définition).
Il y a quelques années, le droit 🇫🇷 fonctionnait sur un principe simple : liberté par défaut, interdictions ciblées.
Un propriétaire pouvait louer son bien.
La loi lui interdisait de :
- louer un logement insalubre
- de discriminer
- de ne pas respecter les normes
Le permis de louer inverse ce principe. Ce n'est plus "vous pouvez louer sauf si vous violez ces règles" MAIS "vous ne pouvez pas louer sauf si on vous y autorise".
Conséquence : des propriétaires qui retirent leur bien du marché locatif (vacant, vendu, ou converti en location saisonnière...).
On résout la pénurie de logements décents... En créant une pénurie de logements tout court.
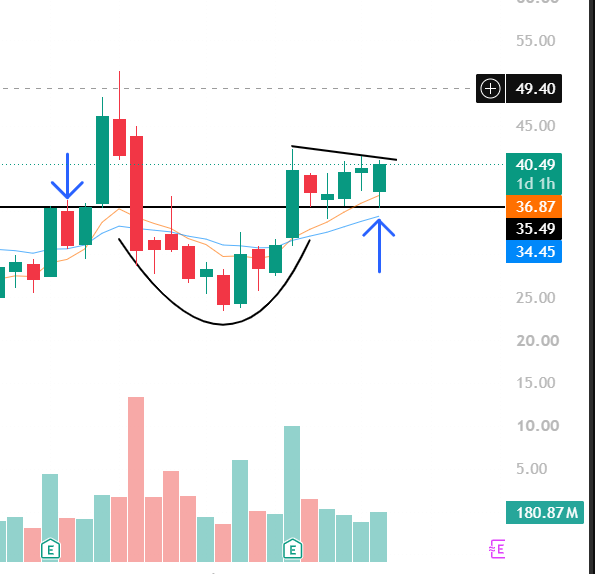
$SMCI
Weeklies do not get much better than this
Clear support resistance flip
Consolidating above support / 9 ema
Increase in volume this week
Looks explosive
Wheat prices are surging.
US wheat futures jumped +6.4% on Wednesday and +1.3% on Thursday, to $7.58 per bushel, the highest level since July 2023.
Wheat prices have risen +19% so far this month, and are up +50% since the start of 2026.
This comes amid growing concerns about further disruptions to grain-export ports and terminals along Ukraine's and Russia's Black Sea coast.
Russia and Ukraine together account for more than 25% of global wheat exports, while also supplying significant amounts of global barley, corn, and sunflower oil exports.
Meanwhile, Ukraine's agricultural exports in the 2026-27 season are now expected to be 29.6 million tons, or -54% lower than the previous estimate of 64.4 million tons, according to its agriculture ministry.
Another wave of food inflation may be on its way.
L’IA est en train de transformer Big Tech… en machine à dette. 😒
Amazon, Alphabet, Meta, Oracle et Microsoft pourraient émettre près de 250 milliards $ d’obligations en 2026 pour financer data centers, puces et infrastructures.
Et le phénomène commence déjà à déborder sur les marchés.
→ près de 194 Md$ levés par quatre hyperscalers dès début juillet
→ émission attendue à 400 Md$ en 2027
→ investissement mondial lié à l’IA estimé autour de 1 000 Md$ cette année
→ demande des investisseurs qui commence à se tasser
Mais le plus intéressant est ailleurs.
Cette montagne de dette corporate concurrence désormais directement les obligations d’État pour attirer l’épargne mondiale.
Le 30 ans 🇺🇸 évoluait ce matin autour de 5,33 %, proche de son plus haut niveau de clôture depuis 2007. Les rendements longs français et allemands retrouvent eux aussi des niveaux observés il y a plus d’une décennie.
On pensait que la révolution IA se jouerait uniquement dans les puces et les data centers.
Elle est peut-être aussi en train de changer le prix de l’argent à l’échelle mondiale.
Find me a better buying opportunity.
Silver just corrected 51% within a raging BULL market. A perfect backtest from a 45 year long base 🔥🔥🔥
Totally agree here with the excellent video from TheDailyGold
🚨 CORN WEATHER RISK IS ESCALATING 🌽
The global grain market is facing a dangerous combination of weather stress + Black Sea logistics disruption.
🇺🇸 US corn area under drought has risen to 29% — versus just 4% last year.
🇺🇦 Ukraine faces limited moisture + high temperatures next week, while grain logistics remain under severe pressure. No grain ships have loaded at Odesa for two weeks, and Ukraine is reportedly buying silo bags as storage shortages intensify.
🇪🇺 Better EU rainfall may arrive too late to materially improve crop prospects.
🌎 And the bigger wildcard: nearly 70% odds of an exceptionally strong El Niño.
Less reliable weather + tightening logistics = higher risk premium.
Corn and wheat may have far more upside volatility ahead. ⚠️
#Corn #Wheat #Grains #ElNino #Ukraine #BlackSea #AgMarkets #Commodities
🇺🇸 The hyperscalers are becoming such large borrowers that they are starting to distort parts of the credit market themselves. Something quite unprecedented is happening in bond markets as we are starting to see a genuine global financialization of the AI investment cycle.
📊 Amazon, Alphabet, Meta and Oracle have already issued around $195 billion of bonds in the first half of 2026, versus roughly $108 billion for the whole of 2025. Goldman even estimates that the five largest hyperscalers could raise around $250 billion this year and $400 billion in 2027. As the US market cannot absorb everything at the best possible terms, they are tapping liquidity everywhere. Alphabet raised 8.5 billion Canadian dollars before Amazon came just a few weeks later with 14 billion, a record for the Canadian market.
🇨🇦 When Amazon suddenly brings billions of debt into a relatively small market, local investors have to make choices. They buy Amazon instead of another issuer, sell other bonds, or demand higher yields. In Canada, the huge influx of Amazon and Alphabet paper even helped push AA-rated credit spreads temporarily above A-rated spreads.
🤷♂️ The real issue sits elsewhere though. AI risk is increasingly spreading across the entire financial system. Hyperscalers are heavily represented in equities and now in bonds, Nvidia and semiconductors dominate parts of equity indices, data centers are being financed through private credit, utilities are taking on debt to build new power capacity, and infrastructure funds are financing the networks needed to support all of this. These exposures may look different but they are increasingly built on the same underlying assumption, that the hundreds of billions being invested in AI today will generate sufficient economic returns tomorrow.
How many hundreds of billions more the global financial system can absorb before the cost of that funding starts to rise meaningfully ? If the economic returns on all this investment eventually disappoint, the risk will probably not remain confined to tech stocks and could spread into credit, data centers, private credit, utilities and infrastructure.
*FT link: https://t.co/bUlQ1iEQ43
🚨 Etant en vacances, je n'ai pas pris la peine de décortiquer ce deal de 500 milliards de dollars entre Nvidia et les sociétés de crédit privé comme Blackstone et Apollo. Par contre, vous vous doutez bien que j'avais un grand sourire en lisant la nouvelle.
🧐 Cependant, Nvidia ne va pas emprunter 500 Mds. La masterclass de Huang consiste à faire venir Wall Street pour financer les infrastructures qui permettront ensuite d’acheter toujours plus de GPU Nvidia. À court terme, c’est extrêmement bullish puisqu’il vient quasiment de construire lui-même la tuyauterie financière permettant de prolonger le cycle. Nvidia pourrait aussi apporter des garanties sur certains projets et ses GPU servir de collatéral. Le vendeur de pelles commence donc à participer au financement de ceux qui achètent les pelles. C’est machiavélique mais Nvidia s’engage progressivement dans un mécanisme qu’elle ne contrôle plus entièrement.
📚 Je trouve le parallèle avec Lucent en 2000 assez intéressant. Nvidia n’est pas Lucent car son bilan, ses marges, son moat logiciel et la qualité de ses principaux clients sont incomparablement meilleurs. Par contre, à la fin de la bulle télécom, Lucent avait commencé à financer massivement ses propres clients pour leur permettre d’acheter ses équipements. Tant que le crédit coulait à flots, la demande paraissait absolument phénoménale. Quand le financement s’est arrêté, on s’est aperçu qu’une partie de cette demande dépendait justement du crédit fourni pour l’entretenir.
🤔 Le plus drôle est que pendant ce temps-là, les hyperscalers accumulent déjà des engagements gigantesques, notamment via des structures hors bilan, alors même que leurs CAPEX doivent encore augmenter. Je les comprends car les besoins en compute restent énormes, les prix des infrastructures explosent et aucune Big Tech ne peut se permettre de ralentir pendant que ses concurrents continuent d’investir. Individuellement, tout le monde agit rationnellement, mais collectivement, ça finira forcément par créer de la surcapacité. Est-ce que la monétisation de l’IA sera suffisamment importante pour rémunérer tout le capital investi ? Surtout si, en parallèle, les modèles deviennent plus efficients, que les Chinois arrivent à faire davantage avec moins de ressources et que seuls quelques géants mondiaux peuvent réellement suivre les prix demandés par Nvidia et tout son écosystème. Permettez-moi d'en douter.
🤷♂️ Ça fait quasiment un an que je parle de la titrisation comme prochaine étape logique, et je suis désormais convaincu que c’est exactement là qu’on va si la sauce doit continuer de monter. Rien de totalement irrationnel d’ailleurs, surtout tant que la demande reste aussi forte. Aussi, au risque de déplaire à pas mal de monde ici, je rejoins assez largement Michael Burry sur le diagnostic. Tant que la musique joue, je ne vais pas sortir du marché pour le plaisir d’avoir raison trop tôt, je reste bullish. Mais contrairement à certains, je garde quand même les yeux ouverts sur ce qui se construit en parallèle et sur les risques qu’on empile progressivement sous le capot.
Il faut reconnaître l’énorme masterclass de Huang qui pousse le cycle toujours plus loin et trouve à chaque fois une nouvelle manière de l’alimenter. Maintenant, à ces niveaux de taux et avec des besoins de financement qui deviennent délirants, le scénario commence à laisser de moins en moins de place à l’erreur. Il ne faudra simplement pas se rater.
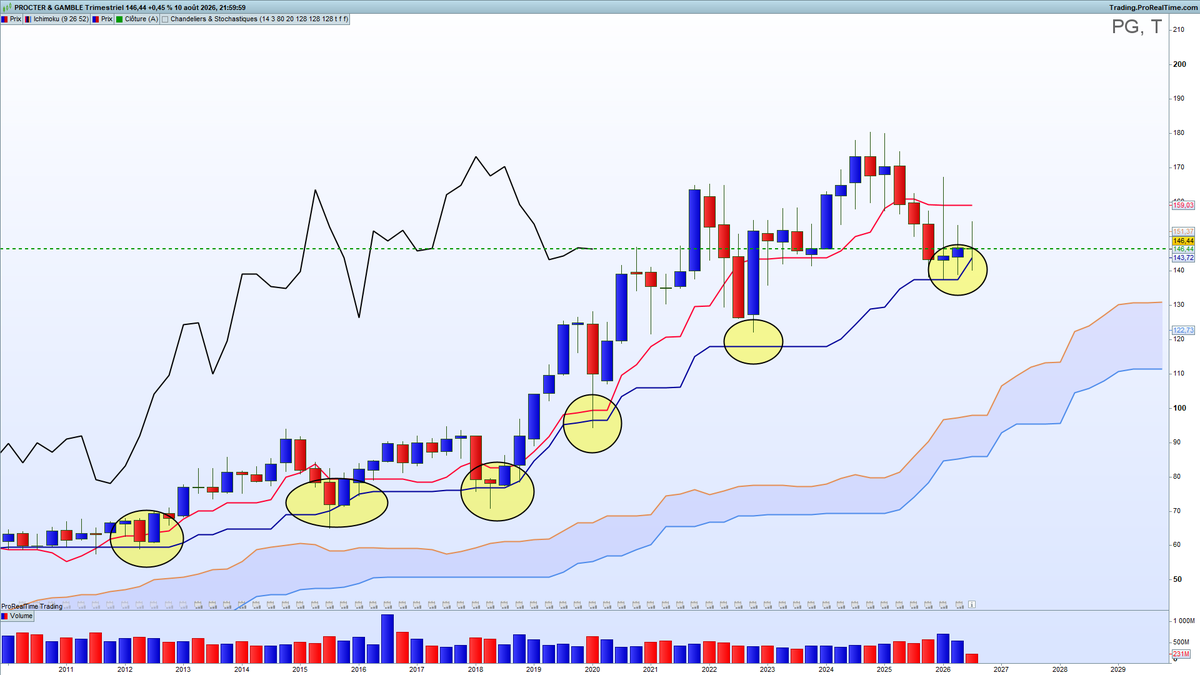
Procter & Gamble, $PG le graphique #Ichimoku trimestriel se passe de commentaire
Pourtant je n'entre pas, je ne suis pas convaincu par l'analyse fondamentale
Et vous qu'en pensez vous ?
$TLT, the 20-year U.S. Treasury ETF, is trading now below $82 for the first time since 2004. YTD, it’s down almost 7%, and it’s down over 52% from its 2020 all-time high. So much for U.S. Treasury bonds being risk-free. The losses are much greater when adjusted for inflation.
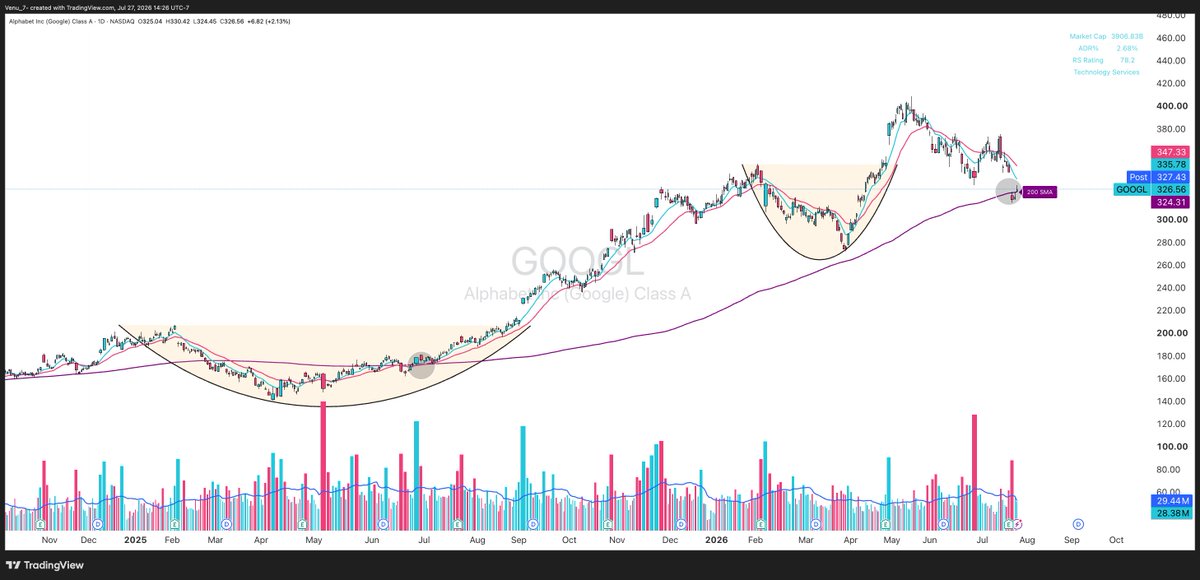
$GOOGL – One of the best AI businesses in the world is back at its 200-day moving average despite posting record AI growth and trading at one of its cheapest forward valuations in years.
Last quarter:
- Google Cloud grew 81.8% YoY (fastest ever)
- EPS & revenue beat
- Raised 2026 AI CapEx to $205B
- Revenue backlog surged above $500B
Even Sundar Pichai said their confidence in AI returns has only strengthened over the past year.