In the first 11 months of the 2026 Fiscal Year the US Federal Government took in $4.8 trillion and spent $6.8 trillion. Don’t try this at home.
Video: https://t.co/HQCdmfKnBy
I resigned from Anthropic today. I spent the last three years doing pretraining research at both OpenAI and Anthropic. Neither company is acting responsibly. They are racing straight to self-improving superintelligence and gambling with our lives. More thoughts below.
@NauBernues Estamos en un momento en el que converge el Risk político local y la aceleración de tu cita. No conozco a nadie que tenga los verdes guardados en el colchón desde el 2000. Historicamente se los hizo girar conforme al ciclo local. Estimo que se repetirá.
🔥 TRUMP: "HAGAN IMANES, LES VOY A DECIR CÓMO HACER DINERO" Te presento el cuello de botella de los robots humanoides y el mapa completo de cómo invertir en IMANES
Cómo se arma la pieza que mueve el robot, por qué USA está desesperado por ganarle a China y cómo exponerse capa por capa
GUARDA el post, va a estar cargado de valor y lo podés leer cuando quieras
LA FRASE DE TRUMP
Lo dijo el 15 de julio, parado frente a Lockheed, Boeing y General Dynamics, en la cumbre de defensa de Pennsylvania: "Les voy a decir cómo hacer plata. Hagan imanes. Es la única cosa que no tenemos". Un presidente dándoles un pick en vivo. No era un chiste
El chip sale de Taiwán. El modelo sale de NVIDIA. Lo que puede frenar toda la ola de robots es un imán de unos cuantos kilos que hoy fabrica, casi entero, un solo país
DEL MINERAL AL MOTOR: CÓMO SE ARMA UN IMÁN
El imán se llama NdFeB, neodimio-hierro-boro, y es el más potente que existe. Está en tu celular, en tu auto, en cada turbina eólica, en cada misil y en cada articulación de cada robot. No tiene reemplazo comercial: ningún otro material logra tanta fuerza en tan poco espacio
Las tierras raras se parten en dos familias. Las livianas, neodimio y praseodimio, son las que le dan fuerza al imán. Las pesadas, disprosio y terbio (los dos aditivos que evitan que el imán se afloje con el calor), no lo hacen más fuerte: hacen que aguante cuando el motor se calienta. Un robot, un auto o un misil ponen el imán a cientos de grados. Si le falta ese aditivo, el magnetismo se cae
Los números del robot:
- Cada humanoide lleva cerca de 3.5 kg de estos imanes, el doble que un auto eléctrico, repartidos en 30 - 40 motores
- Cada 10,000 robots se consumen más de 30 toneladas
- Adamas Intelligence proyecta que la robótica se convierta en el mayor consumidor mundial de imanes hacia 2040, arriba de autos y turbinas
- El número que rompe todo: fabricar los 10,000 millones de robots que sueña Musk para 2040 exigiría 186 veces la producción anual actual. El cobre o el litio necesitan expandirse 3 - 14 veces. Los imanes están fuera de escala
Esto ya no es teoría. En abril de 2025 Musk les dijo a los inversores que Optimus se estaba trabando por las restricciones chinas a los imanes. El robot más famoso del mundo ya se frenó una vez por esta pieza
China mina cerca del 70% de las tierras raras, pero ese no es el cuello. El cuello está un paso después: refinar, o sea limpiar la roca hasta dejar el óxido que después se convierte en metal. China refina el 91% y separa el 98 - 99% de las pesadas. Después fabrica el 94% de los imanes terminados. Fuera de China casi no existe nada. Japón es el otro polo con escala. El resto es residual. Esa capacidad se construyó durante 40 años. No se replica en un ciclo de precios
LAS DOS FECHAS Y LOS DOS PRECIOS
Hay dos momentos claves
El 10 de noviembre vence la tregua de los controles ampliados que China puso en octubre de 2025. Los de abril nunca se fueron del todo. A mayo, las exportaciones de disprosio, terbio e itrio seguían cerca de la mitad de lo que eran antes. Con ese sistema de licencias Ford ya paró una planta. Las automotrices europeas advirtieron cierres
El 1 de enero de 2027 entra la otra fecha. Por ley, Estados Unidos no puede comprarle a China imanes de estos para defensa, ni el material con el que se hacen. La propia industria admitió que no llega. Demanda americana de estos imanes, unas 48,000 toneladas. Oferta hecha en USA el año pasado, 300. Por eso Trump grita "hagan imanes". El deadline se le viene encima. Project Vault, la reserva estratégica de USD 12B, es un depósito de material. No es una fábrica. No reemplaza la capacidad que no está
Y el mercado ya se partió en dos mundos. El precio chino: el NdPr, la mezcla de neodimio y praseodimio, arrancó 2026 cerca de USD 53 el kilo, corrió por arriba de 110 en el segundo trimestre, y a principios de septiembre el óxido está cerca de USD 96. El disprosio ronda USD 210. El terbio, cerca de USD 1,000. El precio occidental: fuera de China el disprosio se pagó entre USD 575 y cerca de USD 2,000 el kilo, hasta 9 veces el de adentro. El terbio llegó a USD 3,600 - 5,000. El itrio, de USD 9 adentro a más de USD 1,100 afuera
El cambio de juego es el piso. Piso quiere decir que el Estado le garantiza al productor un precio mínimo: si el mercado está más barato, le paga la diferencia. El Pentágono le garantiza a MP Materials USD 110 el kilo de NdPr por 10 años. En Serra Verde, la mina de Brasil que quiere comprar USA Rare Earth, USD 575 el disprosio y USD 2,050 el terbio. Traducción: el Estado americano puso por escrito cuánto vale para él no depender de China
La historia de este sector era binaria. Cuando Occidente intentó competir, China inundó el mercado y fundió a todos. Le pasó a Molycorp, la dueña anterior de la mina de MP Materials, quebrada en 2015. El piso le saca ese riesgo a los que están contratados. En junio el NdPr aterrizó casi exacto sobre los USD 110. En agosto el precio chino perforó el piso. Ahí no se rompe el mecanismo: ahí se ve. En el primer semestre MP Materials ya cobró USD 59.9M de esa protección
CÓMO EXPONERSE AL SECTOR, CAPA POR CAPA
El sector tiene varias capas y no alcanza con una sola acción
Los que ya hacen de la mina al imán
$MP MP Materials es el único de Estados Unidos que ya hace todo el camino: saca el mineral en California, lo limpia y en Texas lo convierte en imán. El Pentágono se quedó con el 15% de la empresa y es su mayor accionista. Le garantiza el piso de USD 110 el kilo durante 10 años. En el primer semestre ya cobró USD 59.9M por esa protección
También le compra de antemano todos los imanes de 10X, la planta grande nueva de Texas, que junto con la de Fort Worth apunta a 10,000 toneladas por año en 2028. Apple le firmó un contrato de USD 500M. GM es el primer cliente de los imanes. Un detalle que se mezcla fácil: la planta de Fort Worth ya fabrica imanes desde diciembre de 2025. Lo que falta es el primer camión de venta a GM, guiado para octubre - diciembre de este año, arrancando de a poco
$USAR USA Rare Earth es el segundo intento americano de hacer lo mismo. Ya tiene una planta de imanes prendida en Oklahoma: 600 toneladas este año y 1,200 en el primer trimestre de 2027. Tiene un yacimiento en Texas, Round Top, y acordó comprar Serra Verde en Brasil por USD 2.8B, todavía sin cerrar
Serra Verde es la mina a la que el Pentágono también le garantiza precio. En total juntó cerca de USD 3.1B de financiamiento, USD 1.6B del gobierno americano. Barbara Humpton deja el 1 de octubre y entra Thras Moraitis, el que hoy corre Serra Verde. Todavía factura poco. Se paga la construcción, no las ventas de hoy
Los que sacan el disprosio y el terbio
Ya lo vimos: son los dos aditivos del calor. China separa el 98 - 99%. Sin esta capa, el imán sirve para un parlante y no para un robot
$UUUU Energy Fuels sacó en Utah el primer terbio y disprosio de alta pureza hechos en Estados Unidos en décadas. Un fabricante japonés de imanes, el más grande fuera de China, ya dijo que el terbio le sirve. Ahora construye la planta comercial: 120 toneladas de disprosio y 20 de terbio por año desde fines de 2027. El uranio le paga las cuentas mientras tanto
Encima acordó comprar VAC, una fabricante alemana de imanes, por USD 1.9B. VAC ya despacha imanes desde Carolina del Sur. Si el deal cierra a principios de 2027, Energy Fuels pasa de separar el material a fabricar el imán
$LYSCF Lynas es la australiana grande, la única fuera de China que ya produce de verdad y a escala. Ya mandó disprosio y terbio separados y le pagaron más caro que el precio chino. En su último año fiscal hizo 13,089 toneladas de óxidos y cerró junio con A$ 1,209M en caja
$ARA.TO Aclara Resources tiene yacimientos de arcilla en Chile y Brasil, el mismo tipo de tierra que usa China para sacar las pesadas. Quiere una planta de separación en Louisiana para 2027. Su plan, todavía un plan, es cubrir más del 75% del disprosio y terbio que van a necesitar los autos eléctricos americanos en 2028
$UURAF Ucore desarrolló una forma propia de separar las tierras raras y arma una planta en Louisiana. También tiene un yacimiento en Alaska. Ya le firmó suministro a Vulcan Elements, una de las fábricas de imanes nuevas de Estados Unidos
$NTU.AX Northern Minerals tiene Browns Range en Australia, uno de los pocos yacimientos fuera de China ricos en disprosio y terbio
$RBW.L Rainbow Rare Earths no abre una mina nueva. Saca las pesadas de residuos de una mina de fosfato vieja en Sudáfrica. Reprocesa lo que ya está arriba
Los que limpian la roca, con un Estado atrás
Refinar es el paso sucio y caro: sacar de la roca el óxido limpio que después se convierte en metal y en imán. Casi nadie fuera de China sabe hacerlo bien. Por eso aparecen préstamos estatales
$ILU.AX Iluka Resources construye en Australia la refinería independiente más avanzada fuera de China. El Estado australiano le prestó AUD 1.65B. Lleva más de la mitad hecha. Va a separar livianas y pesadas. Ya le firmó 4 años de ventas a una automotriz global. Arranca con ventaja: tiene materia prima acumulada en el predio de hace años
$ARU.AX Arafura quiere construir Nolans, una mina y planta de neodimio-praseodimio en Australia. Juntó AUD 911M en compromisos de plata y Siemens Gamesa ya le prometió comprarle el material para sus turbinas. Todavía no está construida
$SOLB Solvay es una química belga. En La Rochelle, Francia, separa tierras raras desde 1948. Es la única planta europea que ya lo hace a escala de verdad. Sumó una línea nueva de neodimio-praseodimio en 2025 y este mes apunta a empezar a separar disprosio y terbio. Quiere cubrir el 30% de lo que Europa necesita de imanes en 2030
$NEO.TO Neo Performance abrió en Estonia la primera fábrica de imanes grande de Europa. Empieza en 2,000 toneladas y quiere pasar de 5,000. En el mismo país ya separa disprosio y terbio. La venta en serio de imanes arranca este semestre
$ASM.AX Australian Strategic Materials es de las pocas fuera de China que ya convierte el óxido en metal, en una planta en Corea. No se queda en la mina: da el paso que después usa el que fabrica el imán
$LIN.AX Lindian quiere sacar el primer material de Kangankunde, en Malawi, este trimestre, y se quedó con una planta de separación en Kazajistán
$PRE.L Pensana construye Longonjo en Angola. Todavía no vende. Está en el mapa porque la obra ya empezó
Los que todavía no producen, pero tienen al Tesoro americano atrás
Acá la tesis no es que ya facturan. La tesis es que Washington les está acercando plata o una carta para que la obra exista
$NB NioCorp quiere abrir una mina en Nebraska. De esa roca saldrían varios metales a la vez, entre ellos los que van al imán. EXIM, el banco de exportación de Estados Unidos, le escribió que podría prestarle hasta USD 800M. Ojo: eso no es el préstamo. Es una carta que dice "estamos interesados". El CEO cuenta que el banco se está moviendo rápido porque Trump lo empuja
$CRML Critical Metals tiene Tanbreez en Groenlandia, un yacimiento grande y con mucha pata de pesadas. El mismo banco EXIM le escribió por hasta USD 120M. Encima está Groenlandia, que Trump quiere meter en la órbita americana. Misma lógica: carta, no desembolso
$METC Ramaco Resources saca carbón en Wyoming y ahora también tierras raras de esa misma mina. Es la primera operación de este tipo en décadas en Estados Unidos
$AREC American Resources, por su subsidiaria ReElement, recibió USD 80M del gobierno para refinar y reciclar imanes usados. Reciclar te saltea la mina: partís de un motor viejo y volvés a sacar el material
$ALOY REalloys produce metales y aleación en Ohio y le vende a la agencia de logística del Pentágono y a NASA. Negocia poner una planta de pesadas adentro de una base del Ejército en Utah. La parte de fabricar imanes la pausaron. Factura poco. Lo que comprás es el contrato de defensa, no la escala
Radar de exploradoras, para el que busca más riesgo: Brazilian Rare Earths $BRE.AX, Meteoric $MEI.AX, Hastings $HAS.AX, American Rare Earths $ARR.AX, Defense Metals y Idaho Strategic $IDR. Son yacimientos. Todavía no son fábricas
Los que fabrican el imán
Los que no cotizan y hay que tener fichados: Vulcan Elements levantó USD 1.4B y arma planta en Carolina del Norte, con un préstamo del Pentágono de USD 620M. 1789 Capital, la firma de Donald Trump Jr., entró antes de ese préstamo. Noveon Magnetics ya fabrica imanes reciclados en Texas. VAC, la alemana, ya despacha desde Carolina del Sur y queda adentro de Energy Fuels si cierra la compra. Si Vulcan sale a bolsa, ya sabés de qué va la película
Los cotizados de Asia, para el que quiere el lado que HOY tiene la capacidad: JL MAG 6680 en Hong Kong es el mayor fabricante mundial de imanes de alta performance y le vende a Tesla. Shin-Etsu 4063, TDK 6762 y Daido Steel 5471 cotizan en Tokio y tienen el oficio de décadas. Zhong Ke San Huan 000970, Ningbo Yunsheng 600366 y Zhenghai 300224 son fabricantes chinos que ya facturan en serio. China Northern Rare Earth 600111 en Shanghai es el mayor grupo de tierras raras del mundo. Shenghe 600392 fue durante años la socia china de MP Materials. Xiamen Tungsten 600549 también hace imanes y está adentro del ETF $REMX
Algunos ETFs interesantes que sigo
$REMX VanEck Rare Earth and Strategic Metals te lleva el sector en un solo ticker. El problema es que también carga litio y otros metales. Albemarle y Pilbara pesan más que varios nombres de este mapa. $REXC Sprott Rare Earths Ex-China es más limpio: MP Materials y Lynas suman cerca del 40%, y atrás van Neo, USA Rare Earth, Iluka y el resto de la cadena fuera de China. $KOID, el ETF de humanoides que ya vimos, tiene adentro Lynas y MP Materials
Los que compran el imán
$TSLA Tesla necesita un imán para cada motor de Optimus. $GM General Motors es el primer cliente de los imanes de MP Materials. $AAPL Apple firmó los USD 500M. Agility Robotics entra via $CCXI, tengo posición, lo digo de una, y pone un imán en cada Digit. Figure y Apptronik están adentro de $BOT. $GEV GE Vernova pone estos imanes en cada turbina eólica grande. $NVDA NVIDIA no usa imanes en el chip, pero todos los robots de su ecosistema sí. Los que fabrican los motores del mapa de Goldman, $NJDCY Nidec, $AME AMETEK, $RRX Regal Rexnord, $RBC RBC Bearings, Harmonic Drive 6324 en Tokio y LeaderDrive 688017 en Shanghai, construyen todos alrededor de un imán de estos. Sin imán no hay motor. Sin motor no hay robot. Sin robot no hay siguiente ola de la IA
Un detalle que casi nadie pone junto: China está atando sus tierras raras a sus propios fabricantes de robots. El mismo playbook de los paneles solares, ahora con los imanes. No solo controla la pieza. Quiere que SUS robots la tengan primero
CÓMO LO LEO DE ACÁ A NOVIEMBRE
La secuencia, para no perderse, es esta
El 10 de noviembre vence la tregua de los controles ampliados. El 1 de enero de 2027 entra el veto de defensa. En el medio, MP Materials tiene que mandar el primer camión comercial a GM y Energy Fuels tiene que cerrar la compra de VAC. Si China abre la canilla, la prima de escasez se comprime rápido. En la corrección de junio el NdPr se dejó un tercio en semanas. El piso del Pentágono protege a los contratados, MP Materials y Serra Verde. El resto del sector sigue expuesto a que China vuelva a inundar el mercado y fundir a los que no tienen contrato
Los cronogramas se corren siempre. Washington está evaluando excepciones porque no llega a enero. Cada trimestre de demora en las plantas nuevas pega en el precio. Las valuaciones ya corrieron: MP Materials hizo +224% en 2025 y hoy vale cerca de USD 54, 8% arriba en el año, 23% abajo a 12 meses. USA Rare Earth factura muy poco contra lo que promete el mapa. Acá se paga futuro, no presente
La ciencia busca la puerta de atrás. Hay motores que no usan imanes y materiales como el nitruro de hierro. Niron ya tiene un préstamo condicional del Pentágono de USD 150M. No mata la tesis a 3 - 5 años. Le pone techo al escenario de 186 veces
Lo que voy a seguir es si el 10 de noviembre China renueva o abre, si MP Materials entrega a GM este trimestre, si el deal de VAC cierra, y si el precio chino se queda abajo del piso o vuelve a trepar. Si el precio se queda abajo y los envíos no salen, el 15% del Pentágono en MP Materials era un piso de papel. Si los contratos no se convierten en toneladas despachadas, el mapa se queda en PowerPoint
Los imanes son el único componente de toda la ola robótica donde se juntan las tres cosas a la vez: demanda que puede explotar, oferta monopolizada por un rival geopolítico, y el Estado americano garantizando precios por escrito
Esa tercera pata no existía en ningún ciclo anterior de commodities. Es la que saca a este sector de una timba china y lo deja más cerca de una política industrial con piso. La pieza más chica del robot terminó siendo la más estratégica. El que entiende la cadena completa le lleva años de ventaja al que solo mira el robot que baila
Nada de esto es recomendación de inversión. Es para entender uno de los cuellos de botella no tan conocidos y que seguro el año que viene hablemos de el. No hay nada mejor que anticiparse
Si les gustó apreciaría el apoyo al post y que me sigas para más análisis de este estilo
Abrazo a todos
Here is another example of the vendor-financed demand story:
1. Nvidia holds equity in CoreWeave
2. THEN sells CoreWeave the chips
3. AND backstops them with $6.3 billion valuation
4. WHICH CoreWeave takes to a bank (signed customer contract)
5. TO BORROW AGAINST and buy more GPUs.
Yes, it’s legal but that doesn’t make it any less round tripping!!
AND when $CRWV data center capacity isn't fully used by its own customers, $NVDA is OBLIGATED to buy the unsold capacity through April 2032.
👉So Nvidia sells and funds and backstops the buyer.👈
That’s another way of saying:
DEMAND IS NOT REAL but it is “guaranteed”.
The Fed’s Housing Blindness
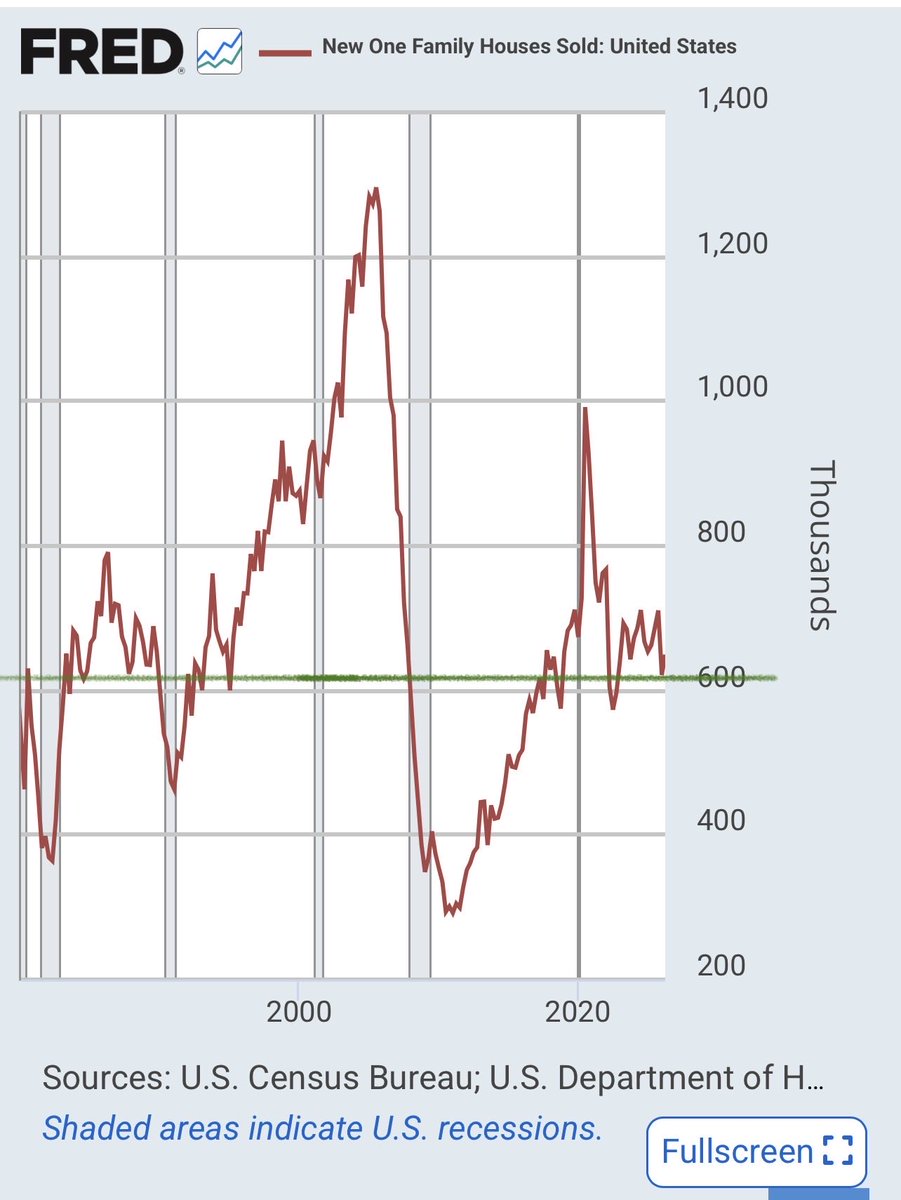
As Jackson Hole unfolds, the Federal Reserve is again presenting a striking contradiction: officials insist policy is not restrictive even as the housing market operates in recessionary conditions.
Housing is where Fed policy has its clearest and fastest effect. Higher rates raise mortgage costs, crush affordability, freeze transactions, cut construction, erase refinancing, and pressure the lenders, builders, brokers, suppliers, and municipalities that depend on residential activity. That is not a side effect, it is the central monetary policy transmission channel.
Yet Fed officials have no apparent difficulty ignoring the basic facts. Home sales are tracking near their weakest annual pace since 2011, construction has softened, and mortgage activity remains severely depressed. Buyers are priced out by high rates and prices, owners with low rate mortgages are locked in place. The result is a housing recession defined by collapsed turnover and impaired building, even without a nationwide price crash.
Jackson Hole is an illustration of the Keynesian mind rot that new Fed Chair Kevin Warsh will need to confront. Basic monetary theory has been discarded. Policy acts with long and variable lags and hits interest sensitive sectors before backward looking aggregate statistics reveal the full damage. Add the fact that Supply Side economics is being reintroduced into policy, and the noise coming out of Jackson Hole should be epic.
The mainstream media have largely acted as lap dogs, amplifying official language instead of asking the elementary question: If policy is not restrictive, why is the economy’s most rate sensitive sector already in recession?
In addition, think about those
pundits that advocate rate hikes.
We what are observing is Progressive Left Keynesian technocrats in all their glory.
For investors, the real risk is not simply that housing is in recession. It is that Fed officials at Jackson Hole can look directly at its wreckage collapsed turnover, strangled construction, and buyers shut out by policy-driven mortgage costs and still insist that policy is not restrictive.
They have no trouble disregarding basic facts when those facts conflict with their models or institutional priors. Meanwhile, a compliant Wall Street acts as a lap dog, repeating the Fed’s abstractions rather than pressing the obvious contradiction: if the sector most exposed to interest rates is in recession, by what serious definition is monetary policy not tight?