Hoy se publicaron seis tesis aisladas sobre materialidad de operaciones y el artículo 69-B del Código Fiscal de la Federación.
Tuve el honor de elaborar el proyecto del que derivaron, bajo la ponencia del Magistrado Alan Malcolm Bravo de Rosas @MalcolmBravo
🧵
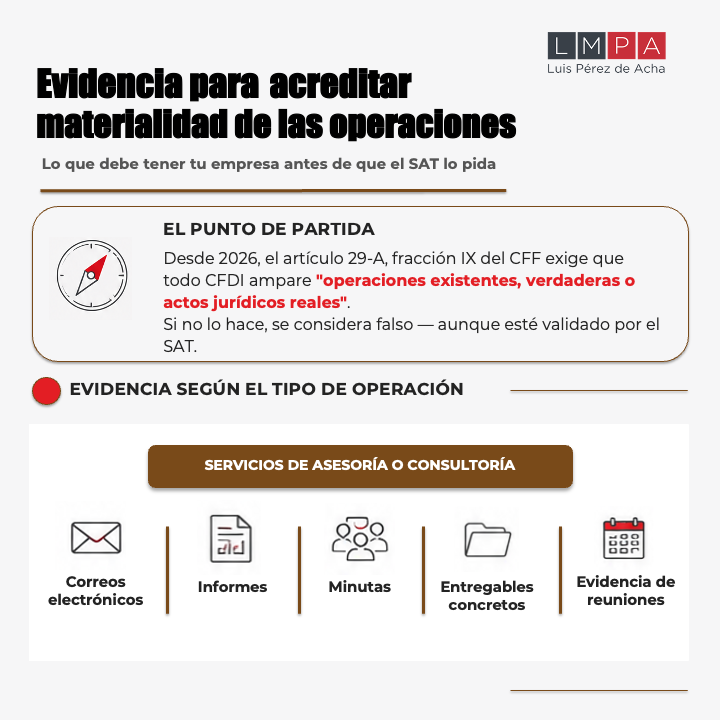
El Código Fiscal de la Federación exige amparar operaciones "existentes, verdaderas o actos jurídicos reales" (Art. 29-A). Emitir un CFDI valido ante el SAT ya no basta: sin materialidad, el SAT considera falso el CFDI. En visitas exprés solo hay 5 días para probarlo. La evidencia se genera al operar, no en la auditoría.
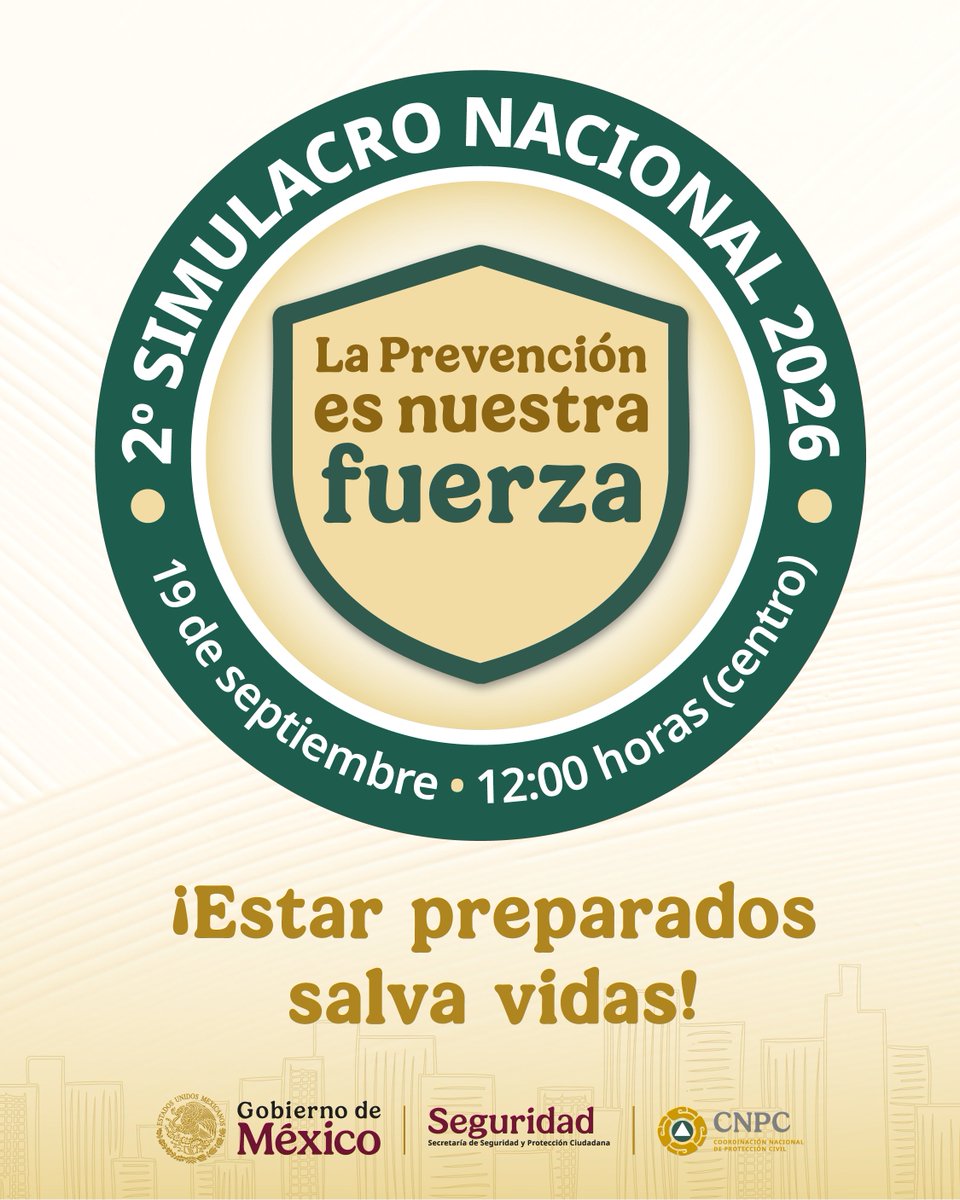
En las actividades del #2doSimulacroNacional2026 del 19 de septiembre a las 12:00 pm, las redes sociales del SSN funcionarán de manera normal, reportando las características de cualquier evento sísmico ocurrido en nuestro país.
Mas información en:
https://t.co/VutaQKhwpq
Claude Cowork and chat are merging into one Claude.
Ask a quick question or hand over a report, and Claude takes it from there, even after you close your laptop. If something's unclear, Claude asks—you keep the final say.
Rolling out to Pro and Max over the next few weeks.
Cuidados empresarios y todos aquellos que están en la lista de personas bloqueadas por la UIF!!
Muchos de mis clientes me han comentado que les piden dinero para desbloquear cuentas mediante supuestos contactos en la UIF!
QUE NO LOS ENGAÑEN!!! Mejor hacerlo todo por la vía legal!!
#dralizpadilla #UIF #BloqueoDeCuentas
Ya llegué a Guadalajara para la conferencia de hoy, por si andaban con el pendiente. A la izquierda mi hijo Guillermo, que ya se me hizo jalisquillo; va por su tercer año de medicina.
Las facturas falsas ya no son solo un problema fiscal, existe un delito específico para operaciones con estas facturas. Las consecuencias por expedir, recibir o dar efectos fiscales a CFDI falsos conlleva penas de prisión.
Como empresa o persona física conocer el riesgo y prevenirlo es indispensable.
Lo explico en el video
#facturasfalsas #prisiónpreventiva #SAT
⚠️ ¿Eres extranjero sin domicilio en México y quieres renovar tu contraseña del SAT, pero no tienes INE? PRODECON aclara el camino.
SAT ID ya no acepta documento migratorio para este trámite. Esa facilidad anterior no era un derecho. Ahora aplica la ficha 12/CFF de la RMF 2026. Opciones: • Portal del SAT, si tienes e.firma vigente y activa. • SAT ID, solo si eres mexicano y tienes INE vigente. • Oficina del SAT, si eres extranjero, adulto mayor, estás embarazada o tienes discapacidad.
Si no puedes usar SAT ID, renueva en el portal con e.firma o acude presencialmente. La contraseña tiene el mismo valor que una firma autógrafa, por eso el SAT exige validar identidad.
⚠️ #Alerta ⚠️ Vehículo impacta contra muro de contención de la Nacajuca - Villahermosa, a la altura del Bodega Aurrerá del Fracc. Pomoca.
En el lugar ya hay presencia policiaca y comienza a registrarse tránsito lento en la zona.
#Presupuesto2027:
La iniciativa de #LeydeIngresos hará modificaciones en ISR y actualizará Ley Federal de Derechos: Criterios Generales 📄🧐 https://t.co/3LIL4Dqkgh
🚨 Te negaron tu devolución y el SAT te marcó inconsistencia en tu CLABE.
PRODECON aclara: no pierdes el saldo a favor del ISR 2025. La devolución automática es una facilidad, si falla, puedes pedirla con el FED.
Actualiza tu CLABE en el portal del SAT (Devoluciones y Compensaciones → Actualiza tu CLABE) y adjunta un estado de cuenta de no más de 3 meses a tu nombre.
MATERIALIDAD DE OPERACIONES. EL ANALISIS CONJUNTO DE DIVERSAS PRUEBAS INDIRECTAS, PUEDE DEMOSTRAR RAZONABLEMENTE SU EFECTIVA REALIZACIÓN.
EXPEDIENTE 1613/25-06-02-4-OT
Segunda Sala Regional en Nuevo León del Tribunal Federal de Justicia Administrativa
"La autoridad negó parcialmente la devolución de IVA al considerar que no se acredit�� la materialidad de las operaciones celebradas con diversos proveedores. Respecto de dos de ellos, que trasladaron IVA por $105,473.00 y $93,662.00.
La Sala determinó que la valoración adminiculada de los CFDI, comprobantes de pago, pólizas contables, órdenes de compra, estados de cuenta, flujos operativos, correos electrónicos y demás documentación aportada generaba indicios idóneos y suficientes para acreditar razonablemente la efectiva realización de las operaciones.
Al quedar desvirtuado el motivo utilizado por la autoridad para rechazar el acreditamiento respecto de esas partidas, procedía reconocer dicho acreditamiento y anular la resolución para que se emitiera otra conforme a esa determinación-
Tesis aplicables:
1a. CLXXX/2013
COMPROBANTES FISCALES. CONCEPTO, REQUISITOS Y FUNCIONES.
1a. CLVI/2014 (10a.)
COMPROBANTES FISCALES. INTERPRETACIÓN CONFORME DE LOS ARTÍCULOS 27, 29 Y 29-A DEL CÓDIGO FISCAL DE LA FEDERACIÓN QUE LOS REGULAN, CON LA CONSTITUCIÓN POLÍTICA DE LOS ESTADOS UNIDOS MEXICANOS.
I.18o.A.11 A (11a.) — Registro digital 2027498
MATERIALIDAD DE LAS OPERACIONES AMPARADAS EN COMPROBANTES FISCALES. SEGÚN LA NATURALEZA DE LA OPERACIÓN Y LAS PRUEBAS DISPONIBLES, SE PUEDE TENER POR ACREDITADA CON INDICIOS, CUANDO SEAN SUFICIENTES PARA EVIDENCIARLA.
I.18o.A.10 A (11a.) — Registro digital 2027497
DE LAS OPERACIONES AMPARADAS EN COMPROBANTES FISCALES. EL ESTÁNDAR PROBATORIO PARA ACREDITARLA NO DEBE IR MÁS ALLÁ DE LO OBJETIVO Y RAZONABLE EN RELACIÓN CON LA NATURALEZA DE LA OPERACIÓN VERIFICADA.
I.4o.A.47 A (11a.) — Registro digital 2029959
MATERIALIDAD DE LAS OPERACIONES AMPARADAS EN COMPROBANTES FISCALES. EL ESTÁNDAR PROBATORIO PARA ACREDITARLA CUANDO SE RECHACE LA DEVOLUCIÓN DE SALDO A FAVOR, PUEDE ATENDER A UN CRITERIO DE RAZONABILIDAD Y DEMOSTRARSE A TRAVÉS DE LA PRUEBA PRESUNCIONAL.
#CLAVE DE TESIS: I.22o.A.14 A (11a.) — Registro digital 2029453
#RUBRO: MATERIALIDAD DE LAS OPERACIONES AMPARADAS EN COMPROBANTES FISCALES. PARA ACREDITARLA TRATÁNDOSE DE SERVICIOS NO COMPLEJOS O QUE NO REQUIERAN UNA ESPECIALIZACIÓN, ES INNECESARIO DEMOSTRAR LA CELEBRACIÓN DE UN CONTRATO.
El que mucho espera desespera.
El que crea grandes expectativas puede llegar a sufrir grandes decepciones
Son las sorpresas que da la vida las que hacen que nos sobresaltemos y disfrutemos una gran alegría o suframos un enorme dolor.