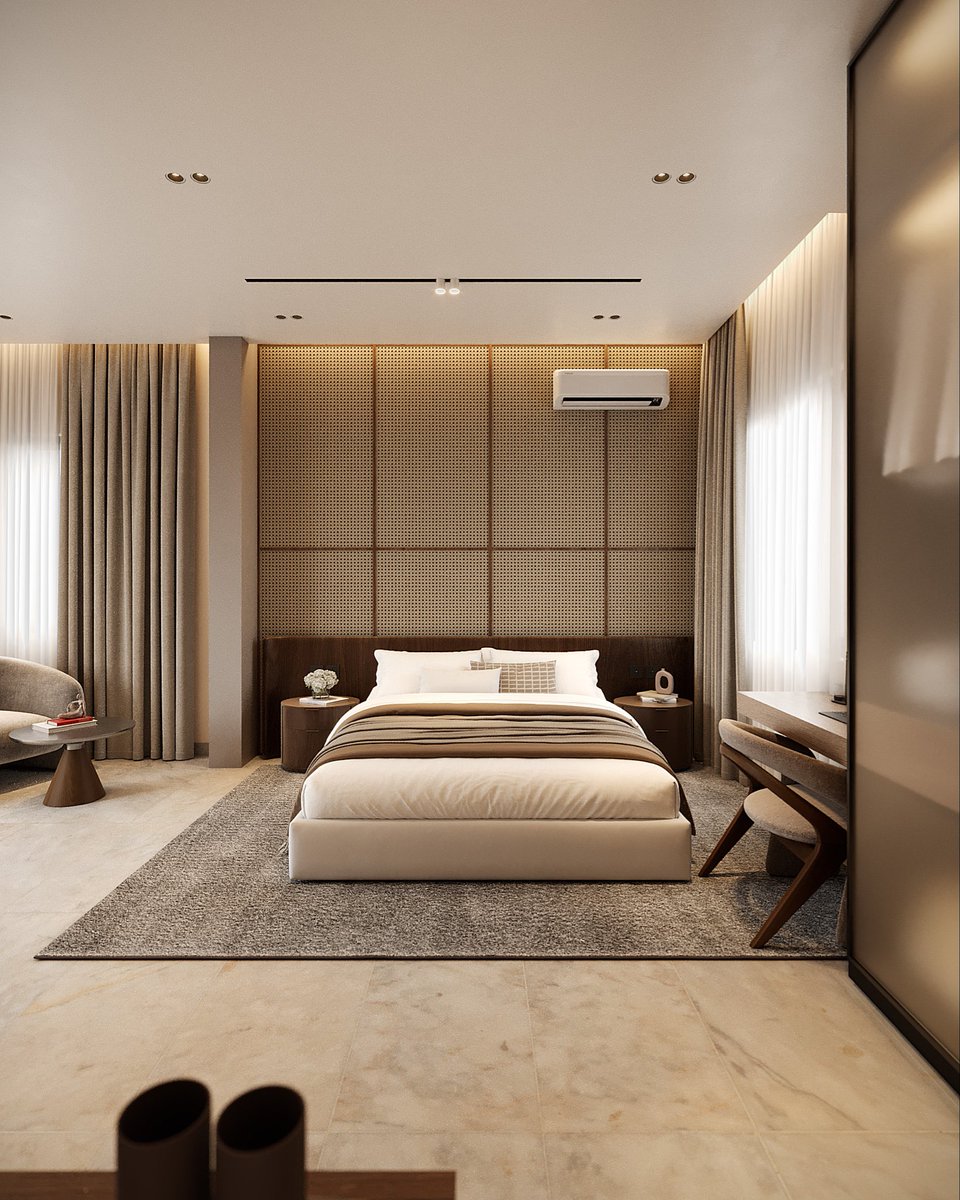
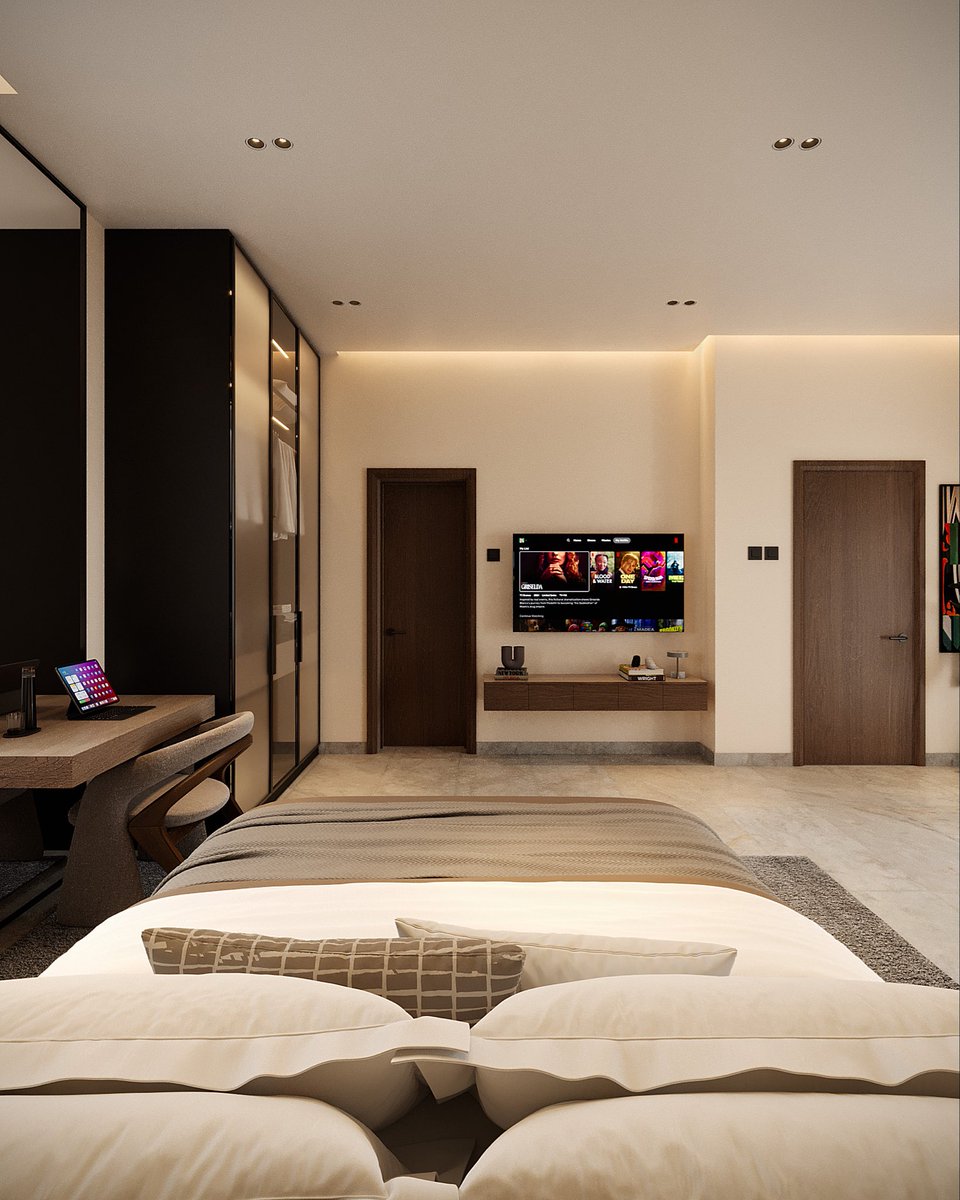
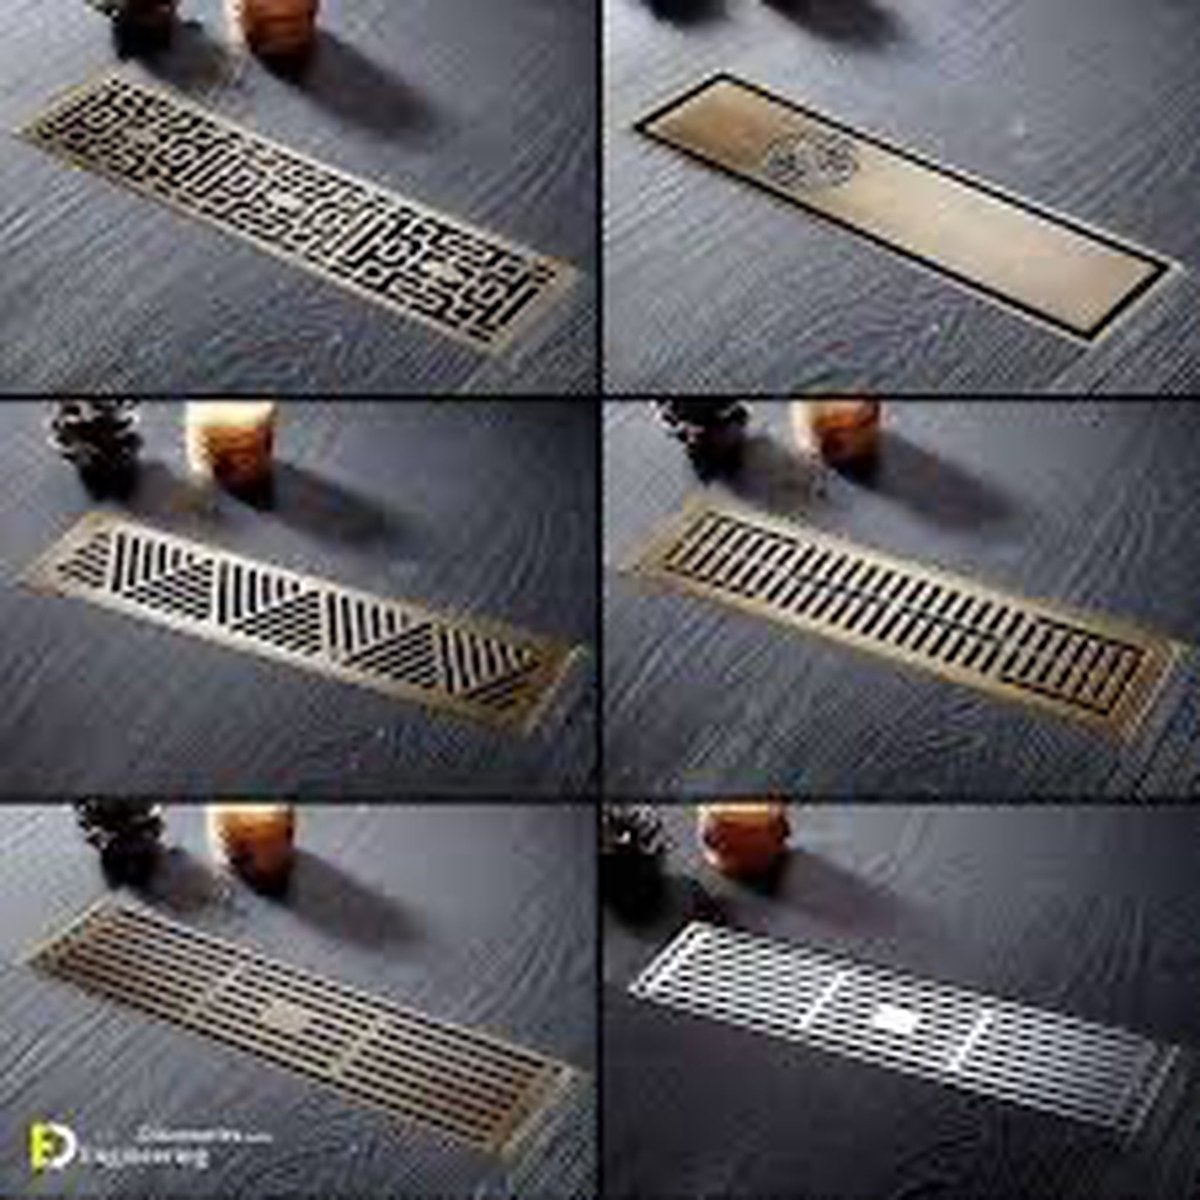
#فن_وبناء | التجويف المخفي في الحمام (Built-in Box) 🧱
✨يُنفذ بطريقتين: إما بالحفر داخل الجدار، أو بعمل جدار مستعار باستخدام البوليسترين أو ألواح مقاومة للرطوبة.
👌والأهم أن يبدأ العمل قبل التشطيب: 📐 تحديد الموقع والأبعاد بدقة والتأكد من عدم وجود تمديدات خلفه. 🔨 تنفيذ الفتحة أو تجهيز الهيكل. 💧 معالجة العزل المائي وتثبيت الصندوق بميزان دقيق. 👍🏻 تركيب البورسلان على الباب بنفس تشطيب الجدار، مع معالجة الفواصل والسيليكون المقاوم للعفن.
👏🏻النتيجة: تخزين عملي + شكل نظيف ومخفي + تشطيب متناسق مع الحمام.
#FANWBINA
بعد التعديل أصبح التقسيم أوضح:
مدة خدمتك قبل الانتقال: تتحمل تكلفتها الجهة القديمة
مدة خدمتك بعد الانتقال: تتحملها الجهة الجديدة
مع ذلك، الخدمة نفسها تعتبر متصلة لأغراض مكافأة نهاية الخدمة والإجازات
طريقة التنفيذ والتسويات بين الجهتين ستحدد بآلية يصدرها مجلس إدارة المركز الوطني للتخصيص بالتنسيق مع المالية والموارد البشرية.
مثال مبسط:
شخص خدم 12 سنة في الجهة الحكومية ثم انتقل للجهة الجديدة وخدم فيها 8 سنوات. عند حساب حقوقه لا يقال إن الـ12 سنة اختفت وبدأ من الصفر الخدمة متصلة. لكن ماليًا الجهة القديمة تتحمل الجزء المرتبط بالـ12 سنة والجديدة تتحمل الجزء المرتبط بالـ8 سنوات.
أما حذف عبارة وفق المادة الثامنة عشرة من نظام العمل من المواد 9 و11 و20، فمعناه أن هذه الحالات لم تعد تعتمد مباشرة على قاعدة المادة 18 التي تجعل السلف والخلف مسؤولين بالتضامن، بل أصبح هناك نظام خاص للتحول والتخصيص يحدد من يدفع ماذا.
وهنا توجد نقطة مهمة جدًا:
القواعد تفرق أصلًا بين الموظف والعامل.. الموظف هو من يشغل وظيفة مدنية ويخضع للنظام الوظيفي الحكومي والتقاعد المدني، أما العامل فهو الخاضع لنظام العمل والتأمينات.
لذلك هذا التعديل تحديدًا في المادة 18 يتكلم عن العامل الذي كان أصلًا خاضعًا لنظام العمل ثم ينتقل بسبب التخصيص. أما الموظف الحكومي الذي سينتقل من الوظيفة الحكومية إلى نظام العمل، فله أحكام أخرى في المواد 13 و14 وغيرها ومنها أن العقد الجديد لا يقل فيه الأجر الأساسي والفعلي عن السابق، كما أن النصوص الأصلية تنظم وضع خدمته التقاعدية وحقوقه عند الانتقال.
إذا شفت البنك كاتب لك نسبة التمويل 2.99% لا تعتمد عليها لحالها
أسال عن APR لأنه يعطيك صورة أوضح عن التكلفة الفعلية السنوية للتمويل بعد احتساب التكاليف المرتبطة فيه.
مثال على تمويل 100,000 ريال لمدة 5 سنوات:
البنك الأول:
النسبة المعلنة 2.99%
لكن APR = 5.27%
القسط تقريبًا 1,900 ريال
إجمالي السداد بعد 5 سنوات تقريبًا 113,971 ريال
البنك الثاني:
النسبة المعلنة 3.20%
لكن APR = 4.70%
القسط تقريبًا 1,873 ريال
إجمالي السداد تقريبًا 112,405 ريال
رغم إن البنك الثاني كاتب نسبة أعلى 3.20%
إلا إن تكلفته أقل بحوالي 1,566 ريال
الخلاصة: لا تقارن النسبة المعلنة فقط
قارن الـAPR وإجمالي مبلغ السداد.
الأرقام تقريبية للتوضيح
لأن المبلغ الفعلي يعتمد على طريقة احتساب البنك والرسوم والتأمين.
ترند " مقطع متداول "
مستشار الطب البديل عبدالرزاق العمري:
جميع الفواكه لا تأكلها إلا في موسمها ما عدا أربعة منها، اسمع الفواكه الأربعة معلومات صادمة 😨!!