మధ్యతరగతి జీవితాన్ని మార్చే బిగ్ సీక్రెట్:
₹70 లక్షల ఇల్లు ఇప్పుడే కొనాలా? లేక ఫైనాన్షియల్ ఫ్రీడమ్ సాధించాలా? 🧵👇
చాలామంది ఉద్యోగం రాగానే చేసే పని: ₹20L డౌన్ పేమెంట్ కట్టి, ₹50L లోన్ తీసుకొని, ప్రతీ నెల ₹41,800 EMI 20 ఏళ్ల పాటు కట్టడం.
కానీ ఈ ఒక్క రూట్ మార్చి ఆలోచిస్తే?
🔹 ప్రత్యామ్నాయ మార్గం:
నెలనెలా కట్టే ₹41,800 EMI ని 15% సగటు రిటర్న్ ఇచ్చే SIP లో పెడితే:
20 ఏళ్ల తర్వాత మీ వద్ద ఉండే అమౌంట్: ~₹6.33 కోట్లు!
🔹 20 ఏళ్ల తర్వాత ఇల్లు కొనడం:
ఆ ఇంటి విలువ (5% పెరిగినా): ₹1.8 కోట్లు.
అందులో ₹30 లక్షలు డౌన్ పేమెంట్ కట్టి, ₹1.5 Cr లోన్ తీసుకుంటే EMI: ₹1.25 లక్షలు.
🔹 SWP (Systematic Withdrawal Plan) మ్యాజిక్:
మీ ₹6 కోట్ల ఫండ్ నుండి నెలవారీ ₹2.5 లక్షలు SWP తీసుకుంటే:
₹1.25 లక్షలు హోమ్ లోన్ EMI కడుతుంది.
₹1.25 లక్షలు మీ ఇంటి ఖర్చులకు వస్తుంది.
చివర్లో మిగిలే క్యాపిటల్? అక్షరాలా ₹40 Cr నుండి ₹80 Cr!
మనం తెలుసుకోవాల్సిన 2 విషయాలు:
1️⃣ డిలేడ్ గ్రాటిఫికేషన్: ఆశను కొంతకాలం వాయిదా వేస్తే కొండంత సంపద సృష్టించవచ్చు.
2️⃣ క్యాపిటల్ + టైమ్ = ఆర్థిక స్వేచ్ఛ: ముందు క్యాపిటల్ బిల్డ్ చేస్తే, ఆ మనీయే మీ ఖర్చులను భరిస్తుంది.
పూర్తి గణాంకాలు మరియు వివరాల కోసం వీడియో చూడండి: https://t.co/zD0QzmNCA9
#PersonalFinance #RealEstate #TeluguFinance #FinancialFreedom #SIP #Telugu #WealthBuilding #LifeUnpacked
🎬 గతాన్ని వదిలేసి, జీవితంలో ముందుకు సాగడం ఎలా?
గతంలో జరిగిన పొరపాట్లు, బాధలు లేదా చేదు జ్ఞాపకాలే మిమ్మల్ని ఇంకా వేధిస్తున్నాయా?
వాటి నుంచి బయటపడటానికి కొన్ని కీలకమైన సూత్రాలు:
✨ ముఖ్యమైన విషయాలు:
1️⃣ అంగీకరించడం (Acceptance): జరిగినదాన్ని మార్చలేము అని గ్రహించడమే మొదటి అడుగు.
2️⃣ క్షమించడం (Forgiveness): ఇతరుల కోసం కాదు, మీ మానసిక ప్రశాంతత కోసమే క్షమించండి.
3️⃣ వర్తమానంపై దృష్టి (Focus on Present): గతం నేర్పిన పాఠాలతో ఈ రోజును మరింత అందంగా మార్చుకోండి.
గతాన్ని వదిలేస్తేనే, కొత్త భవిష్యత్తుకి స్థానం ఉంటుంది! 🌱✨
https://t.co/8ye5gZXgcC
#LifeLessons #MotivationInTelugu #Mindset #SelfImprovement #PersonalGrowth #LifeUnpacked
@to_vsrk No sir, you are right. Only thing which I tried to convey here is we pay EMI consistently for 20 years and why not same discipline when it comes to SIP. Market usually gives reasonable returns in long run 10,25,20 years etc.
మధ్యతరగతి జీవితాన్ని మార్చే బిగ్ సీక్రెట్:
₹70 లక్షల ఇల్లు ఇప్పుడే కొనాలా? లేక ఫైనాన్షియల్ ఫ్రీడమ్ సాధించాలా? 🧵👇
చాలామంది ఉద్యోగం రాగానే చేసే పని: ₹20L డౌన్ పేమెంట్ కట్టి, ₹50L లోన్ తీసుకొని, ప్రతీ నెల ₹41,800 EMI 20 ఏళ్ల పాటు కట్టడం.
కానీ ఈ ఒక్క రూట్ మార్చి ఆలోచిస్తే?
🔹 ప్రత్యామ్నాయ మార్గం:
నెలనెలా కట్టే ₹41,800 EMI ని 15% సగటు రిటర్న్ ఇచ్చే SIP లో పెడితే:
20 ఏళ్ల తర్వాత మీ వద్ద ఉండే అమౌంట్: ~₹6.33 కోట్లు!
🔹 20 ఏళ్ల తర్వాత ఇల్లు కొనడం:
ఆ ఇంటి విలువ (5% పెరిగినా): ₹1.8 కోట్లు.
అందులో ₹30 లక్షలు డౌన్ పేమెంట్ కట్టి, ₹1.5 Cr లోన్ తీసుకుంటే EMI: ₹1.25 లక్షలు.
🔹 SWP (Systematic Withdrawal Plan) మ్యాజిక్:
మీ ₹6 కోట్ల ఫండ్ నుండి నెలవారీ ₹2.5 లక్షలు SWP తీసుకుంటే:
₹1.25 లక్షలు హోమ్ లోన్ EMI కడుతుంది.
₹1.25 లక్షలు మీ ఇంటి ఖర్చులకు వస్తుంది.
చివర్లో మిగిలే క్యాపిటల్? అక్షరాలా ₹40 Cr నుండి ₹80 Cr!
మనం తెలుసుకోవాల్సిన 2 విషయాలు:
1️⃣ డిలేడ్ గ్రాటిఫికేషన్: ఆశను కొంతకాలం వాయిదా వేస్తే కొండంత సంపద సృష్టించవచ్చు.
2️⃣ క్యాపిటల్ + టైమ్ = ఆర్థిక స్వేచ్ఛ: ముందు క్యాపిటల్ బిల్డ్ చేస్తే, ఆ మనీయే మీ ఖర్చులను భరిస్తుంది.
పూర్తి గణాంకాలు మరియు వివరాల కోసం వీడియో చూడండి: https://t.co/zD0QzmNCA9
#PersonalFinance #RealEstate #TeluguFinance #FinancialFreedom #SIP #Telugu #WealthBuilding #LifeUnpacked
@charank00038241 Brother, 20 yrs home loan ki mana investment kooda anthe duration vundali. Naaku telisi market long period lo eppudu returns vishayamlo fail kaaledu
🛒 ఆన్లైన్ షాపింగ్ యాప్స్ మిమ్మల్ని ఎలా మోసం చేస్తున్నాయో తెలుసా? 💡
ఈ-కామర్స్ కంపెనీలు మన సైకాలజీతో ఆడుకుంటూ Impulse Buying (అనవసర కొనుగోళ్లు) చేసేలా చేస్తున్నాయి.
మీ కష్టపడి సంపాదించిన డబ్బును కాపాడుకోవడానికి ఈ కీలక చిట్కాలు పాటించండి:
🔹 కార్ట్ వేచి ఉంచే నియమం (24-Hour Rule): ఏదైనా నచ్చితే వెంటనే కొనకుండా 24 గంటలు వేచి ఉండండి.
🔹 నోటిఫికేషన్లు ఆఫ్ చేయండి: ఆఫర్లు, సేల్స్ అంటూ వచ్చే మెసేజ్ అలర్ట్స్ని డిసేబుల్ చేయండి.
🔹 కార్డ్ వివరాలు సేవ్ చేయవద్దు: ప్రతీసారి డిజిటల్ పేమెంట్ వివరాలు మాన్యువల్గా ఎంటర్ చేయడం వల్ల అనవసర షాపింగ్ తగ్గుతుంది.
🔹 విష్లిస్ట్ వాడండి: అవసరమైన వాటిని నేరుగా కార్ట్లో వేయకుండా విష్లిస్ట్కి పరిమితం చేయండి.
స్మార్ట్గా ఆలోచించండి, మీ డబ్బును ఆదా చేసుకోండి! 💰✨
▶️ పూర్తి వివరాల కోసం వీడియో చూడండి: https://t.co/uzbYMl8MRI
#OnlineShopping #MoneyTips #FinancialAwareness #TeluguTips #SmartShopping
🧵 జీవిత సత్యం... ఏనాటికైనా నీకు అర్థమవుతుంది! ✨
మన ప్రయాణంలో వందల మందిని కలుస్తాం... కానీ కష్టాల్లో నీతో నిలబడేవారు ఎంతమంది? 💭
జీవితంలో మనం కలిసే మనుషులు 4 రకాలు:
1️⃣ పరిచయస్తులు: బాటసారులు మాత్రమే
2️⃣ మాట్లాడేవారు: అవసరం ఉన్నంతవరకే వీరి పయనం
3️⃣ నిజమైన స్నేహితులు: నీ చీకటిలో వెలిగే దీపాలు (4-5 మంది మాత్రమే)
4️⃣ ఆపద్భాంధవులు: "నేనున్నా" అని ధైర్యం చెప్పే ఒకరిద్దరు
💡 గుర్తుంచుకో:
చివరికి నీ కన్నీళ్లు తుడిచి, ప్రతి ఉదయం నిన్ను ముందుకు నడిపించే ఏకైక శక్తి నువ్వే!
లెట్టింగ్ గో (Letting Go) కూడా ఒక ఆత్మగౌరవమే.
✨ ప్రపంచం నిన్ను నమ్మాల్సిన పనిలేదు... అద్దంలో కనిపించే నీ ప్రతిబింబం నిన్ను నమ్మితే చాలు! 🪞
📌 ONE DAY YOU'LL UNDERSTAND (ఒక రోజు నీకు అర్థమవుతుంది).... ❤️
https://t.co/weHxin1JST
#LifeLessons #MotivationInTelugu #SelfLove #Relationships #LifeUnpacked #SelfRespect
#TrueFriendship
#EmotionalTravel
#RealityOfLife
#InnerPeace
#MentalStrength
🎬 ‘Don't Trouble the Trouble’ మూవీ రివ్యూ! 🍿✨
ఫహద్ ఫాజిల్ & సారా పాల్కర్ అద్భుతమైన నటనతో అలరించే ఒక ఫన్ అండ్ ఎమోషనల్ రైడ్! ❤️
💫 హైలైట్స్:
👉 ఈజీ మనీ కోసం చూసే సూరి (ఫహద్) & దివ్య (సారా) ల మధ్య నవ్వించే కామెడీ
👉 ఫస్ట్ ఆఫ్ అంతా ఫుల్ ఎంటర్టైనింగ్, సెకండ్ ఆఫ్ ట్విస్టులతో కిక్
👉 డైరెక్టర్ పర్ఫెక్ట్ గా కనెక్ట్ చేసిన క్లైమాక్స్ సీన్స్
👉 క్లైమాక్స్ కొంచెం హెవీగా ఉన్నా, ఫ్యామిలీ & కిడ్స్తో ఎంజాయ్ చేయడానికి పర్ఫెక్ట్ వాచ్! 👨👩👧👦
⭐ ఓపెన్ మైండ్తో వెళ్తే ఖచ్చితంగా నచ్చే సినిమా! 📽️✨
🔗 వీడియో చూడండి: https://t.co/ExT3Hdd3HL
#DontTroubleTheTrouble #FahadhFaasil #SaraPalakar #Tollywood #MovieReview #TeluguCinema #LifeUnpackedByRamesh #TeluguReviews #MovieUpdates #FamilyEntertainer
💰 అప్పులతో ధనవంతులు అవ్వొచ్చా? 🤷♂️
ప్రపంచంలో ఎంతమంది బిజినెస్ మెన్లు ఉన్నారో వాళ్లందరి దగ్గరా అప్పులు ఉంటాయి! కానీ వాళ్లు చేసేది Good Debt (మంచి అప్పు)!
🔍 అప్పుల్లో తేడా తెలుసుకోండి:
❌ Bad Debt (చేతిచమురు వదిలే అప్పులు):
క్రెడిట్ కార్డ్ షాపింగ్లు 🛍️
ఖరీదైన ఫోన్లు & వెకేషన్లు 📱✈️
కొన్న వెంటనే విలువ తగ్గే లగ్జరీ కార్ లోన్లు 🚗
✅ Good Debt (పాకెట్ నింపే అప్పులు):
రెంట్ వచ్చే రియల్ ఎస్టేట్: రెంటే మీ EMI కడుతుంది! 🏢
బిజినెస్ లెవరేజ్: తక్కువ వడ్డీకి లోన్ తెచ్చి, వ్యాపారాన్ని పెంచుకుని ఎక్కువ లాభాలు ఆర్జించడం 📈
🛑 సంపాదించగానే లగ్జరీ ఇల్లు, కార్లు కొని జీవితాంతం EMI Rat Race లో చిక్కుకోవద్దు!
ముందు Assets (ఆస్తులు) పెంచుకోండి... ఆ ఆస్తులే మీ లగ్జరీల ఖర్చుల్ని చూసుకుంటాయి! ✨
💡 ఏదైనా కొనేముందు ఈ 3 ప్రశ్నలు వేసుకోండి:
ఇది Asset ఆ? Liability ఆ?
ఇది Good Debt ఆ? Bad Debt ఆ?
ఈ EMI కట్టడానికి నాకు వేరే Cashflow ఉందా?
📺 వివరణాత్మక గైడ్ కోసం ఈ వీడియో చూడండి:
👉 https://t.co/6sor4NdMLZ
#MoneyManagement #TeluguFinance #SmartInvesting #GoodDebt #FinancialLiteracyTelugu #LifeUnpacked
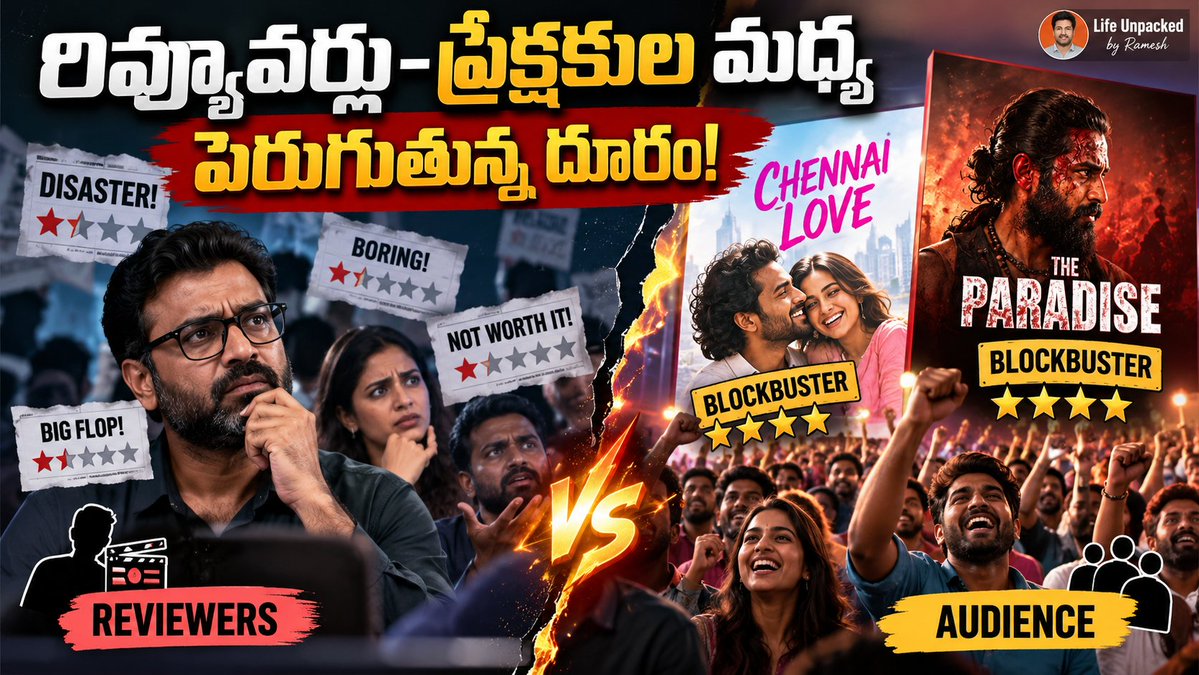
రివ్యూవర్లు–ప్రేక్షకుల మధ్య పెరుగుతున్న దూరం
రివ్యూవర్లు–ప్రేక్షకుల మధ్య దూరం తెలుగు సినిమాలో కొత్త విషయం కాదు. కానీ ఇటీవల Chennai Love Story లాంటి సినిమాల విషయంలో అది మరింత స్పష్టంగా కనిపించింది. రివ్యూవర్లు సాధారణంగా స్క్రీన్ప్లే పటిష్టత, రెండో హాఫ్ పేస్, ఒరిజినాలిటీ, ఎడిటింగ్, పాత్రల లోతు లాంటి వాటిపై దృష్టి పెడతారు. ప్రేక్షకుడు మాత్రం భావోద్వేగం, పాటలు, హీరోయిన్ పెర్ఫార్మెన్స్, రిపీట్ వ్యాల్యూ, ఫ్యామిలీ కనెక్ట్ చూస్తాడు. Chennai Love Storyలో చాలా రివ్యూలు “మధ్యలో స్టీమ్ పోయింది”, “మూడు గంటలు అలసిపోయేలా ఉంది” అన్నాయి. కానీ ప్రేక్షకులు శ్రీ గౌరీ ప్రియ నటన, మణి శర్మ మ్యూజిక్, భావోద్వేగ కనెక్షన్ను పట్టుకుని సినిమాను హిట్ చేశారు. word of mouth రివ్యూల కంటే బలంగా పనిచేసింది.
The Paradise విషయంలో రివ్యూలు ఇంకా కఠినంగా ఉన్నాయి—చాలా చోట్ల 2/5, రెండో హాఫ్ బలహీనం, వయొలెన్స్ ఎక్కువ, ఎమోషన్ తక్కువ అని రాశారు. అయినా నాని స్టార్ పవర్, తెలంగాణ సెట్టింగ్, ఓపెనింగ్ కలెక్షన్స్ బాగానే ఉన్నాయి. బడ్జెట్ పెద్దది కాబట్టి ఇంకా “హిట్” అని ఖచ్చితంగా చెప్పలేం, కానీ రివ్యూలు చెప్పినంతగా డిజాస్టర్గా మారలేదు. ప్రేక్షకుడు హీరోయిజం, స్కేల్, మ్యూజిక్ను ముందుంచి చూస్తున్నాడు.
ఇది రివ్యూవర్లు “తప్పు” చేస్తున్నారని కాదు. వారి పని ఆర్ట్గా సినిమాను విశ్లేషించడం. బాక్సాఫీస్ ప్రిడిక్టర్ కాదు. కానీ తెలుగు ఆడియన్స్ పల్స్ను పూర్తిగా విస్మరిస్తే రివ్యూ విశ్వసనీయత తగ్గుతుంది. “డిజాస్టర్” అని పూర్తిగా కొట్టిపారేసే భాష వాడితే, సినిమా ఆ తర్వాత నిలబడినప్పుడు ప్రేక్షకుడికి రివ్యూవర్ మీద నమ్మకం తగ్గుతుంది. రివ్యూవర్లు చేయాల్సింది:క్రాఫ్ట్ను చెప్పడం మానకూడదు
కానీ “ఈ సినిమా ఎవరికోసం?” అనే ప్రశ్నను కూడా పరిగణించాలి
మాస్ ఎలిమెంట్స్ను తక్కువగా చూడకూడదు
“నాకు నచ్చలేదు” అనేది వేరు, “ప్రేక్షకుడికి నచ్చదు” అనేది వేరు
ప్రేక్షకుడు కూడా అన్ని సినిమాల్నీ కేవలం కలెక్షన్తోనే కొలవకూడదు. కొన్ని సినిమాలు కమర్షియల్గా నిలుస్తాయి, కానీ సినిమాగా బలహీనంగా ఉంటాయి. రెండు దృక్కోణాలూ ఉండొచ్చు. ముగింపు: రివ్యూవర్లు తమ ప్రమాణాలను వదలాల్సిన అవసరం లేదు. కానీ తెలుగు ప్రేక్షకుడి అభిరుచిని అర్థం చేసుకోవడం మాత్రం అవసరం. లేకపోతే రివ్యూ ఒక వర్గం మాత్రమే చదివే రాతగా మిగిలిపోతుంది, సినిమా మాత్రం థియేటర్లో తన పని చేసుకుంటుంది.
✍️ రమేష్
#TheParadise #ChennaiLove #MovieReview #TeluguCinema #Tollywood #MovieReviewers #AudienceResponse #CinemaTalk #MovieTalk #TeluguMovies #FilmReview #AudienceVsReviewers #LifeUnpackedByRamesh #సినిమారివ్యూ #తెలుగుసినిమా #ప్రేక్షకులు #రివ్యూవర్లు #ప్యారడైజ్ #చెన్నైలవ్
@thefrogmaxi Agreed బ్రదర్, కానీ గుర్తుంచుకోవాల్సింది ఎప్పుడూ లేనన్ని income సోర్సెస్ ఇప్పుడు ఉన్నాయి. జస్ట్ బైక్ వస్తే 30K సంపాదించుకునే రోజుల్లో ఉన్నాము. మన మైండ్ మన గ్రోత్ ని బ్లాక్ చేయకూడదు.
జీతం రాగానే వారంలోనే అకౌంట్ ఖాళీ అయిపోతుందా? 📉
డబ్బు ఎక్కడికి వెళ్తుందో తెలియక ఇబ్బంది పడుతున్నారా?
అయితే ఆర్థిక క్రమశిక్షణ కోసం ఈ చిన్న సూత్రాన్ని తెలుసుకోండి: 20 - 50 - 30 రూల్! 💡💸
మీ ఫైనాన్షియల్ ఫ్రీడమ్ కోసం ఈ సింపుల్ గైడ్ చూడండి 👇
🧵 అసలు సూత్రం (Core Rule)
వారెన్ బఫెట్ అన్నట్టు: "ఖర్చు చేశాక మిగిలినదాన్ని దాచడం కాదు... దాచుకున్నాక మిగిలినదాన్నే ఖర్చు చేయాలి." 🧠
1️⃣ 20% పొదుపు & ఇన్వెస్ట్మెంట్స్ (ముందుగా మీ భవిష్యత్తు కోసం)
2️⃣ 50% అవసరాలు (ఇంటి అద్దె, ఈఎమ్ఐలు, కరెంట్ బిల్లులు)
3️⃣ 30% కోరికలు (సినిమాలు, రెస్టారెంట్లు, ట్రిప్పులు)
🧵 పాటించాల్సిన చిట్కాలు (Pro-Tips)
💡 ఈ ట్రిక్ ఉపయోగించండి:
మీ శాలరీ డివైడ్ చేయడానికి 3 వేర్వేరు బ్యాంక్ అకౌంట్లను మెయింటెన్ చేయండి! 💳
🌱 మొదటి 20%: 3-6 నెలల ఎమర్జెన్సీ ఫండ్ పక్కన పెట్టి, మిగతాది మ్యూచువల్ ఫండ్స్ లేదా ఈక్విటీల్లో ఇన్వెస్ట్ చేయండి.
📊 గోల్డెన్ రూల్: మెట్రో సిటీల్లో అవసరాలు (Needs) పెరిగితే కోరికల (Wants) బడ్జెట్ తగ్గించుకోవాలి కానీ, సేవింగ్స్ బకెట్ అసలు తాకకూడదు! 🛡️
🧵 ముగింపు (Call to Action)
"నువ్వు ఎంత సంపాదిస్తున్నావన్నది కాదు, ఎంత మిగిలించి ఇన్వెస్ట్ చేస్తున్నావన్నదే ముఖ్యం." – రాబర్ట్ కియోసాకి 📈
ఈ నియమాన్ని క్రమం తప్పకుండా పాటిస్తే ఆర్థిక భద్రత, మనశ్శాంతి మీ సొంతం! ✨
📹 పూర్తి వివరాల కోసం ఈ వీడియో చూడండి:
https://t.co/AJel6rIVLW
#PersonalFinance #FinancialFreedom #MoneyManagement #Budgeting #Investing #SavingMoney #TeluguFinance #FinanceInTelugu #TeluguContent #TeluguTweets
మీ CIBIL స్కోర్ 750+ దాటాలా? ఈ విషయాలు తప్పకుండా తెలుసుకోండి! 🚀
📊 స్కోర్ నిర్ణయించే 5 అంశాలు:
• పేమెంట్ హిస్టరీ (35%)
• క్రెడిట్ యూటిలైజేషన్ రేషియో (30%)
• క్రెడిట్ హిస్టరీ కాలవ్యవధి (15%)
• క్రెడిట్ మిక్స్ (10%)
• కొత్త ఎంక్వైరీలు (10%)
❌ చేయకూడని 4 తప్పులు:
కేవలం మినిమం అమౌంట్ డ్యూ పే చేయడం
లోన్ను సెటిల్ చేసుకోవడం (క్లోజ్ చేయకుండా)
పాత క్రెడిట్ కార్డులను క్లోజ్ చేయడం
ఇతరుల లోన్లకు గ్యారెంటర్గా ఉండడం
💡 త్వరగా స్కోర్ పెంచే మార్గం: క్రెడిట్ లిమిట్లో 30% కంటే తక్కువ వాడటం లేదా FD ఆధారిత క్రెడిట్ కార్డ్ ఉపయోగించడం.
మరిన్ని వివరాల కోసం వీడియో చూడండి: 👇
https://t.co/MogPn9KiUm
#CIBILScore #CreditScore #LifeUnpacked #RameshBoyapati #FinancialTipsTelugu #PersonalFinanceTelugu #LoanTips #CreditCardTips #TeluguFinance #FinancialLiteracy
🥀 మీ బంధాల్లో నిరంతరం గొడవలు, బాధలే మిగులుతున్నాయా?
కారణం... అతిగా అటాచ్ అవ్వడం (Attachment)!
మనం ప్రేమ అనుకునే చాలా విషయాల వెనుక ‘భయం’ మరియు ‘స్వార్థం (Possessiveness)’ దాగి ఉంటాయి.
✨ గుర్తుంచుకోవాల్సిన 3 సత్యాలు:
విశ్వంలో ఏదీ శాశ్వతం కాదు (Change is Constant).
నీ లోపలి ఒంటరితనాన్ని వేరే వ్యక్తితో భర్తీ చేయలేవు.
జీవితాన్ని స్వేచ్ఛగా ఆస్వాదించు... కానీ దేన్నీ బంధించకు!
నీటిలో ఉంటూ కూడా తడవని తామరాకులా జీవించడమే ఆనందానికి రహస్య మార్గం! 🪷
📹 ఈ విషయమై లోతైన విశ్లేషణ కోసం వీడియో చూడండి:
👉 https://t.co/aQ9Srw8ERZ
#RelationshipAdvice #Mindfulness #TeluguQuotes #PersonalGrowth #LifeUnpacked