أرباحك 100 ألف، ورصيد البنك 10 آلاف.. أين الفرق؟ 🤔
الربح لا يساوي رصيد البنك. المبيعات الآجلة، حركة النقد لشراء المخزون، وسداد الالتزامات تغير المعادلة تماماً.
افهم حركة السيولة قبل اتخاذ أي قرار: راجع أرباحك، ذممك المدينة، وتدفقاتك النقدية 📊.
#السيولة_النقدية #إدارة_مالية #مدى_المتقدمة #محاسبة
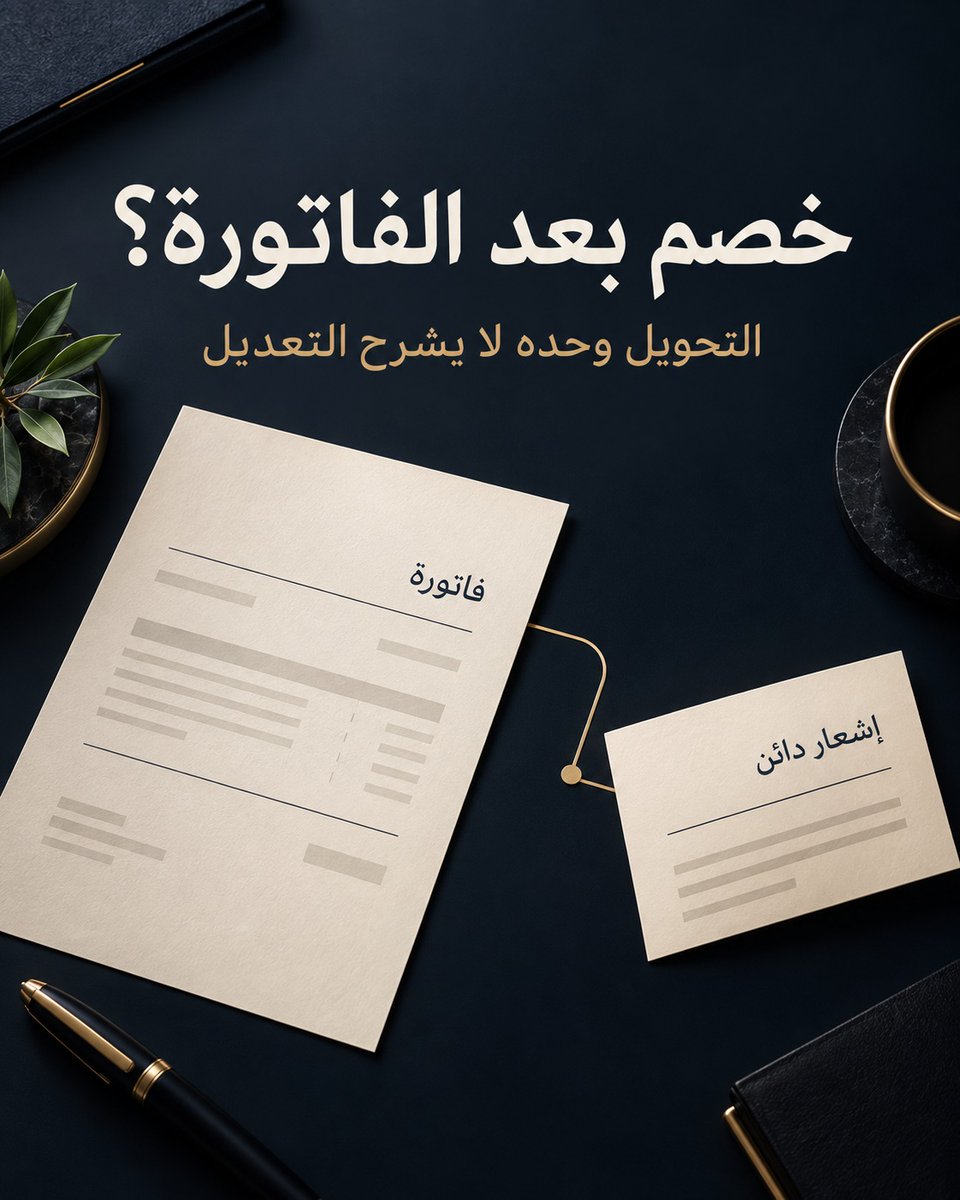
خصم بعد إصدار الفاتورة: هل شرحت المستندات ما تغيّر؟
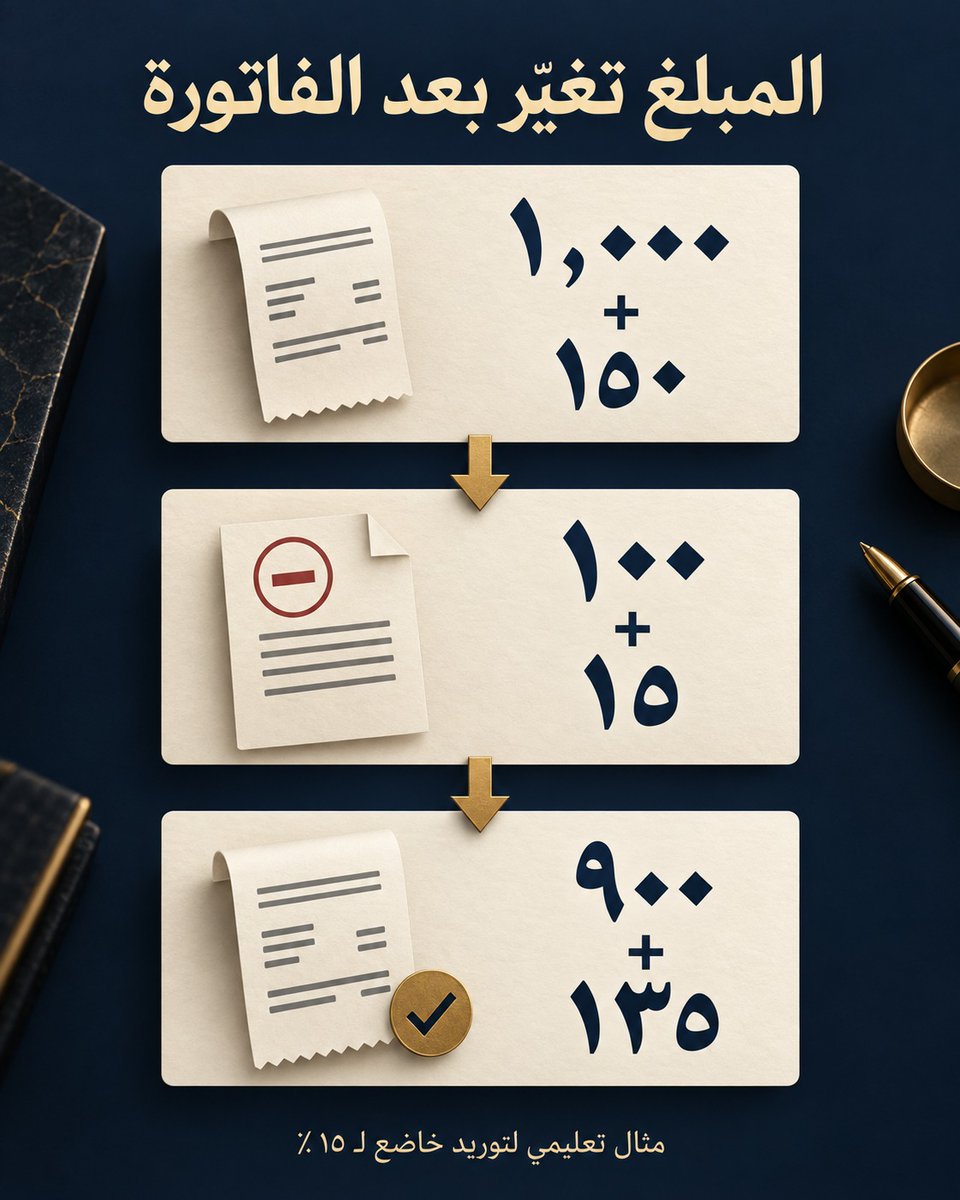
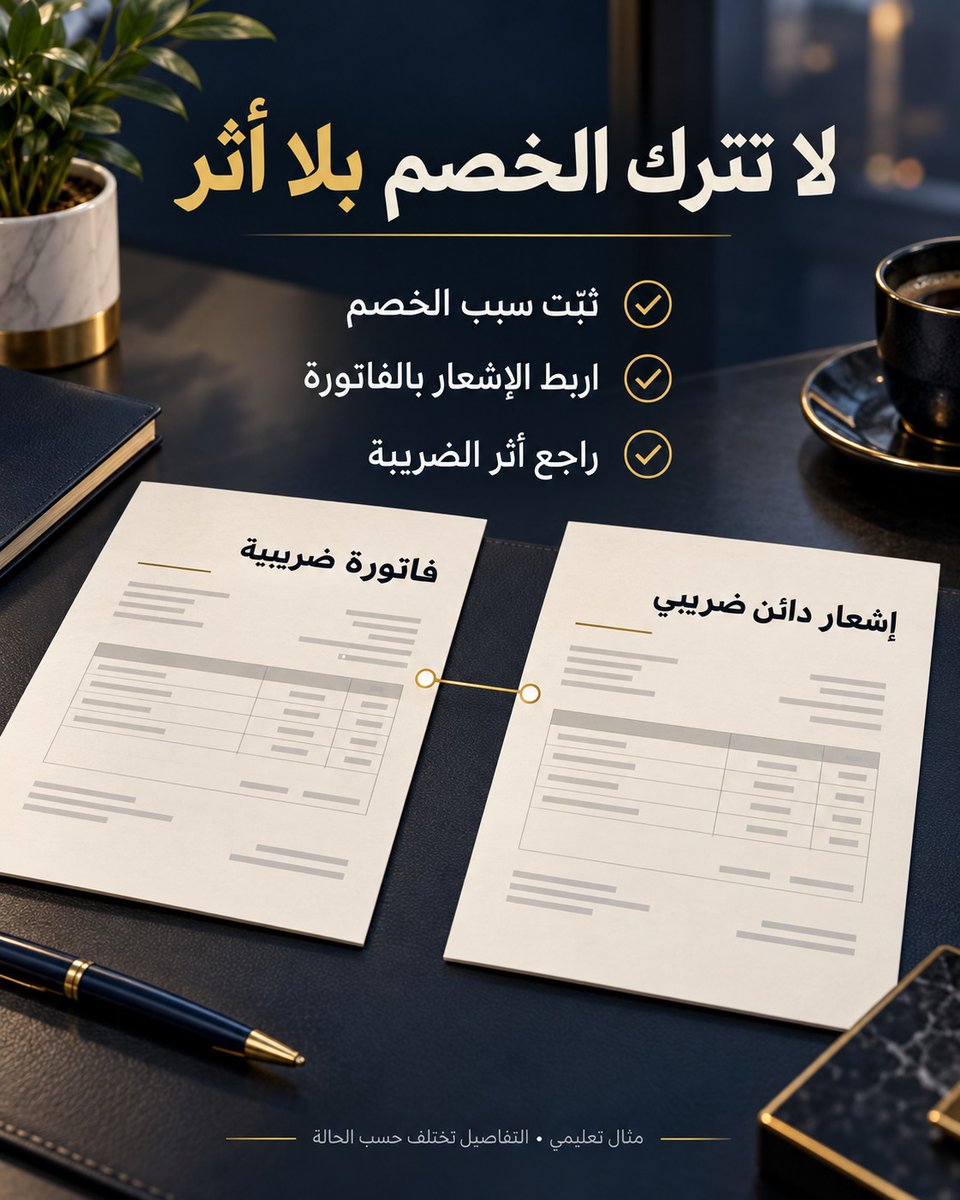
أصدرت منشأتك فاتورة ضريبية بقيمة ١٬٠٠٠ ريال قبل الضريبة، ثم اتفقت مع العميل لاحقًا على خصم ١٠٠ ريال من القيمة قبل الضريبة. في هذا المثال التعليمي الخاضع لـ١٥٪، يكون أثر الخصم ١٥ ريال ضريبة؛ فتتغير القيمة إلى ٩٠٠ ريال وضريبتها إلى ١٣٥ ريال.
ليس السؤال فقط: هل أعدنا ١١٥ ريالًا؟ بل: أين المستند الذي يربط التخفيض بالفاتورة الأصلية؟ يشرح دليل الهيئة للفواتير (مايو ٢٠٢٦) الإشعار الدائن عند خفض قيمة توريد بعد إصدار فاتورته.
ثبّت سبب الخصم ورقم الفاتورة، ثم راجع الإشعار والسجلات وأثر الإقرار وفق وقائع الحالة. مثال مبسّط لتوريد واحد؛ لا ينطبق حسابه تلقائيًا على الخصم الشامل للضريبة أو التوريدات المختلطة. لا تشارك فاتورتك في التعليقات.
للمنشآت وفرق المالية: جهّز الفاتورة الأصلية، سبب الخصم، والمستند الذي يربط التعديل بها قبل اتخاذ قرار الإقرار.
نفس المالك… هل يكفي لإعفاء نقل العقار؟
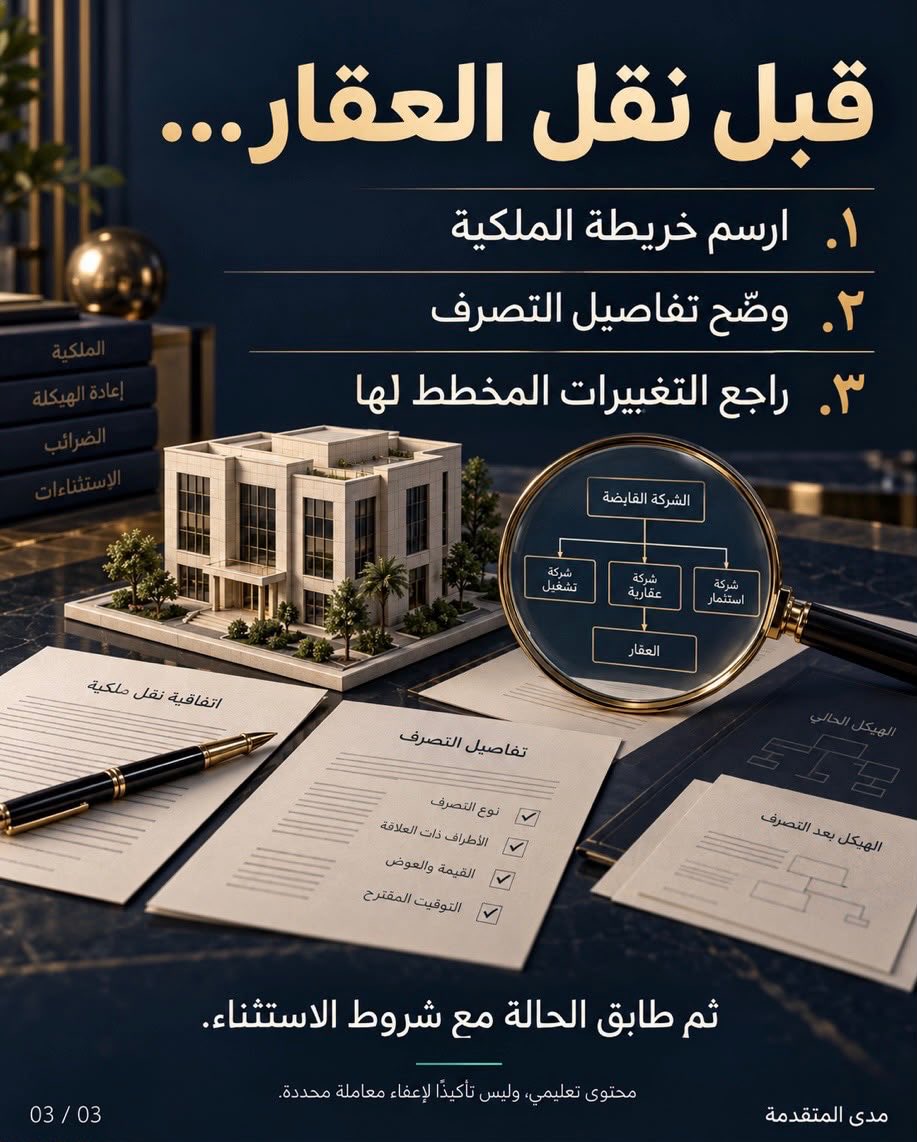
تخيّل أن الشركة «أ» تملك بالكامل شركتين في المملكة: «ب» و«ج». وتريد «ب» نقل عقار إلى «ج».
لا يكفي وصفهما بأنهما «شقيقتان». من نقاط الفحص في هذا الاستثناء: الملكية الكاملة المباشرة أو غير المباشرة، صفة الأطراف، واستمرار ملكية كامل حصص أو أسهم الشركة المتصرف لها للشخص نفسه لمدة لا تقل عن خمس سنوات من تاريخ التصرف.
ابدأ بخريطة الملكية والتغييرات المخطط لها، ثم طابق الحالة مع النص الساري.
مثال تعليمي مبسّط لا يؤكد إعفاء معاملة محددة ولا يعرض كل الشروط. لا تشارك العقود أو بيانات الملكية في التعليقات.
احفظ الشرائح لاجتماع إعادة الهيكلة. الدليل: https://t.co/G1sOUbUwbC
#ضريبة_التصرفات_العقارية #حوكمة_الشركات #مدى_المتقدمة
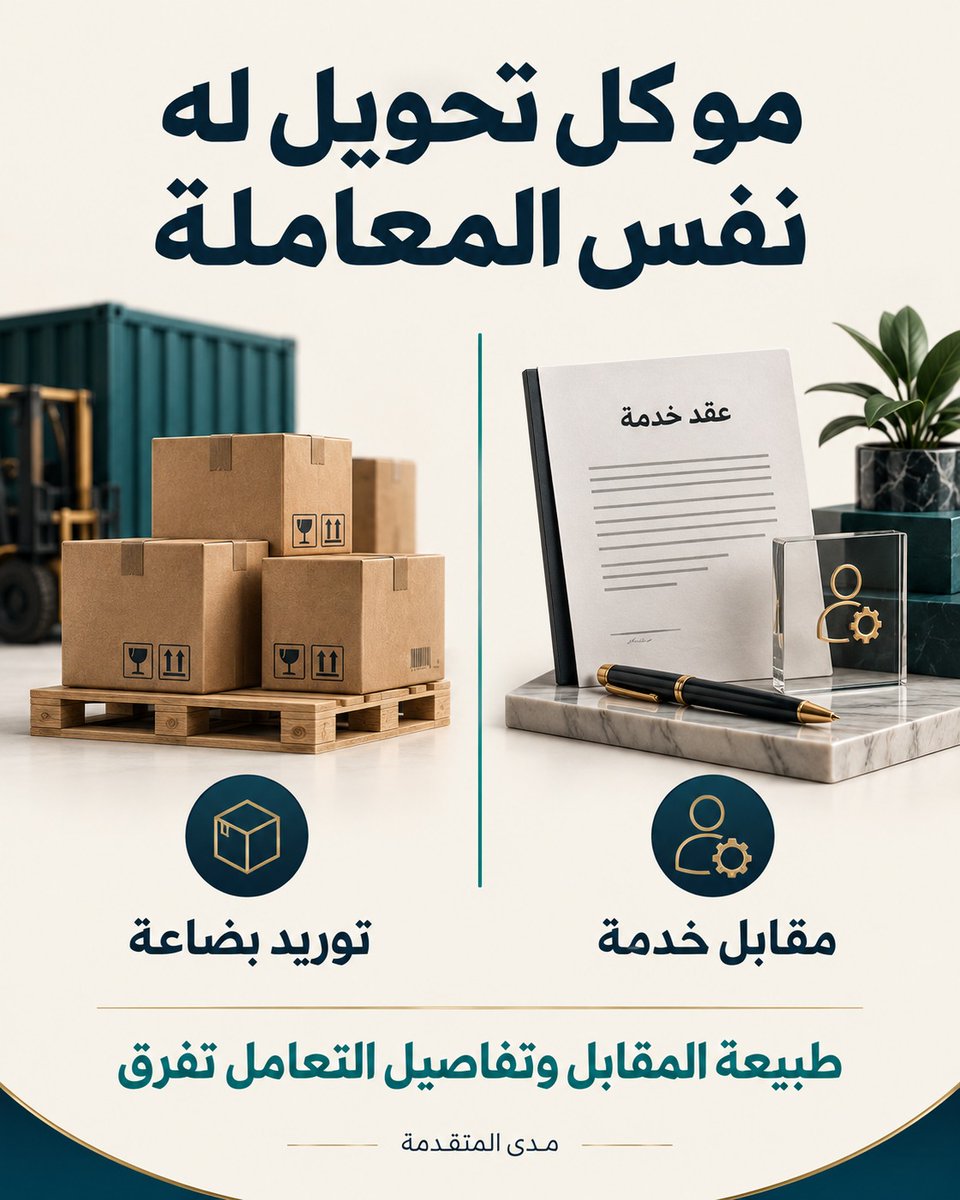
بل سداد دفعة لغير مقيم: اسم الخدمة وحده لا يحدد المعالجة.
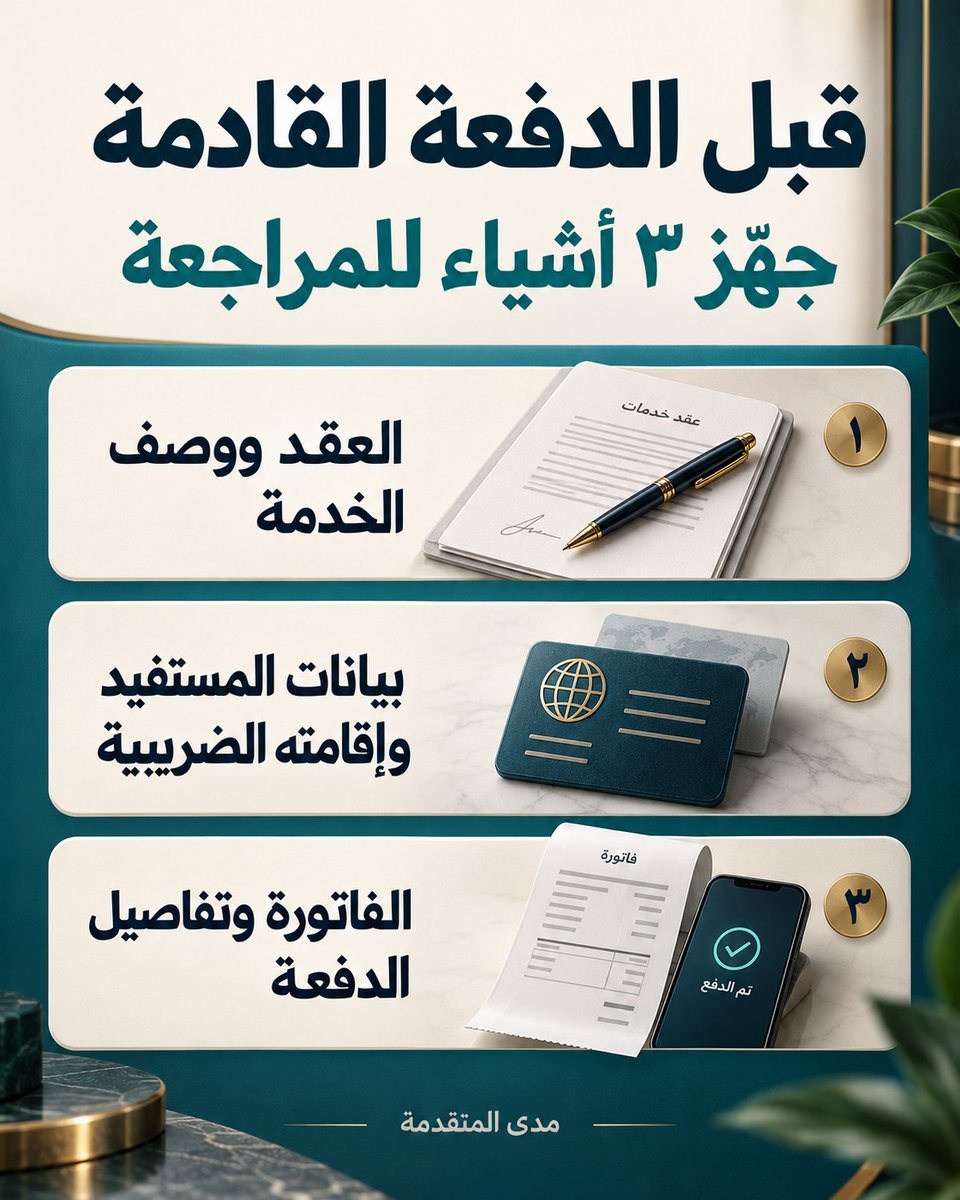
لفريق المالية والمشتريات، ابدأوا بملف يوضح:
• من الأطراف وما صفة كل طرف؟
• ما طبيعة المقابل وفق العقد والفاتورة؟
• ما المستندات المتاحة لتفسير الدفعة؟
• ما السؤال الذي يحتاج إلى مراجعة قبل اعتماد المعالجة؟
مثال تنظيمي: إذا اختلف وصف المقابل بين العقد والفاتورة، اجعل الاختلاف سؤالًا واضحًا بدل اختيار وصف دون مستند.
هذه قائمة تجهيز للنقاش، وليست حكمًا على خضوع دفعة معينة أو تحديدًا لنسبة أو لتطبيق اتفاقية.
دليل مدى يساعدك على ترتيب وقائع الدفعة وأسئلة المراجعة:
https://t.co/LTnVHOCiI4
ابدأ بثلاثة أشياء:
١. الموضوع الذي تحتاج إلى توضيحه.
٢. المرحلة التي وصل إليها الملف.
٣. النتيجة التي تريد مناقشتها.
مثال توضيحي لصياغة السؤال:
«نراجع معاملة مقترحة، ونريد معرفة المعلومات اللازمة لمناقشة نطاق المراجعة والمخرجات.»
هذه البداية أوضح من إرسال جميع الملفات دون تعريف الموضوع. اذكر وصفًا عامًا؛ واتفق على المستندات وقناة المشاركة المناسبة لاحقًا.
في دليل مدى أداة تساعدك على صياغة بداية المحادثة. اختر الموضوع والمرحلة وما تحتاج إلى مناقشته، ثم انسخ المسودة وعدّلها. الخيارات لا تُرسل من الأداة.
جرّبها هنا: https://t.co/0oFUolKS84
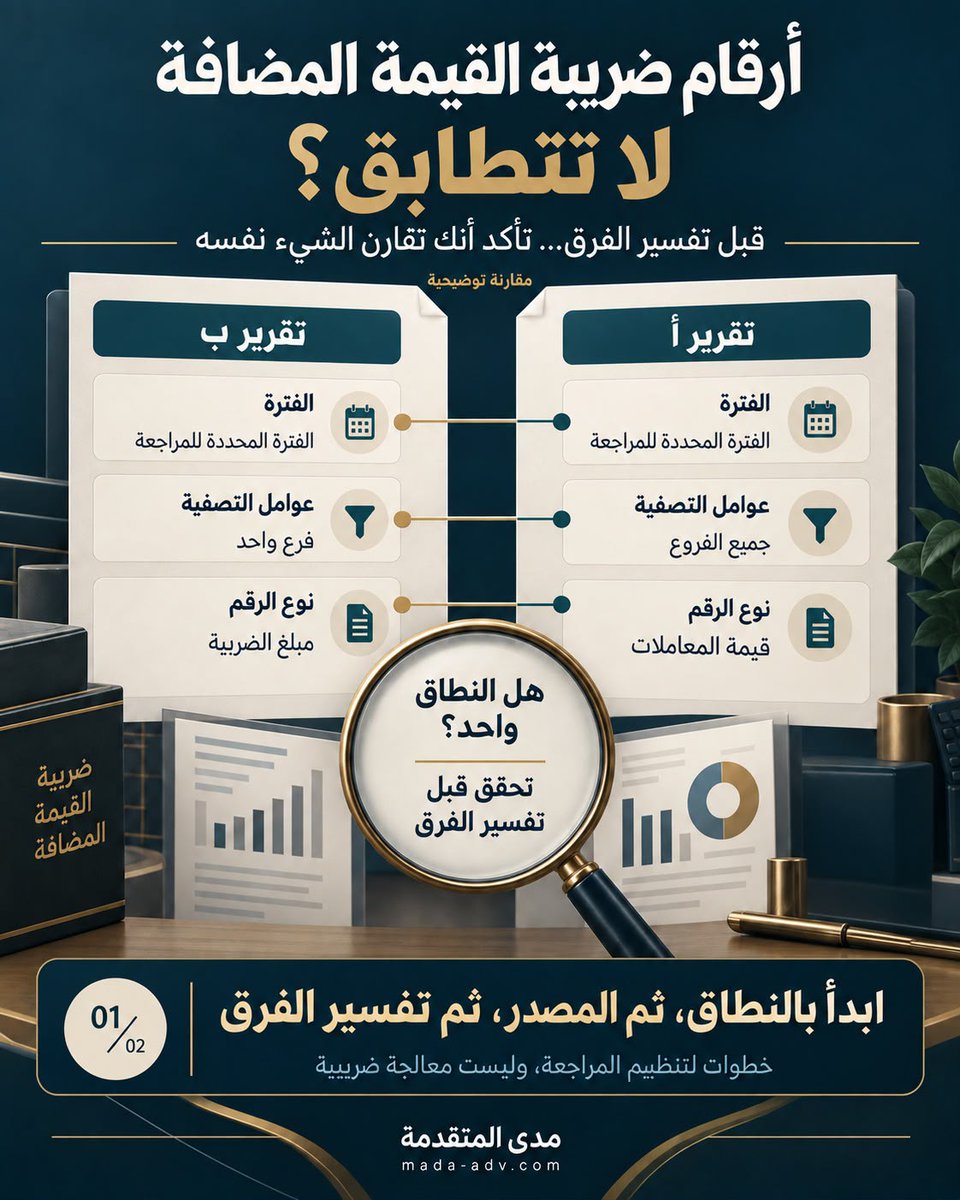
قرير يعرض ��٢٬٠٠٠ ريال، وورقة مراجعة تعرض ١١٬٥٠٠ ريال. الفرق ٥٠٠ ريال، لكن ما الذي يفسّره؟ هذا مثال افتراضي، وليس حسابًا لضريبة مستحقة. قبل تفسير الفرق، وحّد نطاق المقارنة وتتبع البنود إلى مصادرها، ثم سجّل السؤال والمسؤول عن متابعته.
اقرأ الدليل الكامل من رابط الملف الشخصي.
https://t.co/65LtDFqq0M
لسعر شامل ضريبة القيمة المضافة؟ لا نحسب مبلغ الضريبة بضرب الإجمالي في ١٥٪.
مثال افتراضي: مبلغ ١٬١٥٠ ريال شامل الضريبة، وكامل التوريد خاضع لنسبة ١٥٪، دون خصومات أو بنود بنسب مختلفة.
السعر قبل الضريبة: ١٬٠٠٠ ريال
مبلغ الضريبة: ١٥٠ ريال
الإجمالي: ١٬١٥٠ ريال
لاستخراج مبلغ الضريبة من الإجمالي في هذا المثال:
١٬١٥٠ × ١٥ ÷ ١١٥ = ١٥٠ ريال
أما ١٬١٥٠ × ١٥٪ = ١٧٢٫٥٠ ريال، فليست مبلغ الضريبة المتضمنة في هذا الإجمالي.
احفظ المثال للرجوع إليه عند مراجعة سعر شامل الضريبة.
هذا شرح حسابي للمثال، وليس تحديدًا لأهلية خصم الضريبة أو لمبلغ الإقرار المستحق.
#ضريبة_القيمة_المضافة #المحاسبه
بداية السنة تحتاج ترتيب لا تأجيل.
تحديث البيانات، مراجعة الفواتير، تسويات نهاية السنة، وتجهيز الإقرارات… خطوات أساسية لامتثال صحيح من أول العام.
0568711616 تواصل معنا
إقرارات ضريبة القيمة المضافة تحتاج دقة ورفعًا منتظم��ا يحمي منشأتك من الغرامات.
في مدى نضمن إعداد الإقرار بصورة صحيحة وامتثالًا كاملًا للضوابط.
0568711616 تواصل معنا