A Bruxelles serve un elettrauto, non un altro piano energetico
La Commissione Europea continua a scambiare un vettore energetico per una fonte di energia. Ed è questo l’errore di fondo dell’Electrification Action Plan presentato il 17 luglio.
L’obiettivo è trasformare in vincolante il target di elettrificazione, portando la quota dell’elettricità nei consumi finali dal 23,4% del 2024 al 32% entro il 2030, con un ulteriore target legale al 2040. Sulla carta sembra ambizioso. Nella pratica manca la domanda più banale: quell’elettricità da dove arriva?
L’elettricità non è una fonte. È un vettore. Le fonti sono gas, carbone, nucleare, idroelettrico, sole e vento. Puoi elettrificare anche il 100% dei consumi, ma se per produrre quell’elettricità continui a bruciare gas e carbone non hai risolto il problema: lo hai semplicemente spostato.
L’Italia è il caso più evidente. Il consumo energetico complessivo supera i 1.300 TWh, mentre l’elettricità rappresenta poco più di 300 TWh. Di questi, circa 50 arrivano dalla Francia, 50 dall’idroelettrico e circa 50 da fotovoltaico ed eolico. Il resto viene prodotto principalmente con gas e, in misura residuale, carbone.
In altre parole, la parte realmente generata con nuove fonti rinnovabili rimane limitata rispetto al fabbisogno energetico complessivo del Paese. E questo dopo oltre 200 miliardi di euro di incentivi e investimenti enormi nelle reti.
Lo ha ricordato anche Claudio Descalzi in audizione alla Camera: dal 2005 la rete elettrica italiana è passata da 35.000 a 76.000 chilometri. La Regulatory Asset Base è salita da 5 a 25 miliardi di euro. Eppure l’energia trasportata è scesa da 340 a 311 TWh. Più rete, molto più capitale investito, ma meno elettricità movimentata. Un dato che dovrebbe far riflettere chi continua a pensare che basti aggiungere cavi per risolvere il problema energetico.
La realtà è che una rete elettrica deve essere continuamente bilanciata. E in un sistema come quello italiano il bilanciamento continua a dipendere soprattutto dal gas. Se sale il prezzo del gas, sale inevitabilmente anche il prezzo dell’elettricità.
Bruxelles continua invece a fissare obiettivi di elettrificazione come se il problema fosse esclusivamente aumentare la domanda di elettricità. Ma senza affrontare il nodo della produzione, della programmabilità e della sicurezza del sistema, quei target rischiano di trasformarsi in esercizi burocratici scollegati dalla fisica.
Per capire questo non servono commissioni di esperti né modelli matematici sofisticati. Basta distinguere una fonte energetica da un vettore. A Bruxelles, più che un altro piano strategico, servirebbe un bravo elettrauto.
AI infrastructure is becoming a power trade, not only a chip trade
The Defiance AI & Power Infrastructure ETF, $AIPO, focuses on companies building the physical backbone required for AI data centers: power generation, grid equipment, cooling systems, construction, utilities, nuclear fuel, and AI hardware.
The fund has around $780M in AUM and holds 78 companies. Its structure is different from many AI ETFs because it is not dominated only by software or semiconductor names. Industrials account for about 56% of the portfolio, followed by technology at 19% and utilities at 16%. U.S. companies represent roughly 88% of holdings.
The top holdings show the theme clearly.
$PWR, $ETN, $GEV, and $VRT are the largest positions. Their roles are tied to transmission lines, power management, turbines, cooling, backup systems, and electrical equipment. In other words, they support the infrastructure layer behind AI compute.
$BE adds exposure to on-site fuel cells, which can help data centers bypass grid bottlenecks. $CCJ and $CEG add nuclear exposure, which is becoming more relevant as hyperscalers look for reliable, carbon-free baseload power.
The ETF also includes AI hardware and connectivity names such as $AVGO, $NVDA, $AMD, and $MRVL. These companies support GPUs, custom accelerators, networking, and data movement inside large AI clusters.
Smaller holdings like $STRL, $MTZ, $NVT, $HUBB, $VST, and $GNRC broaden the portfolio into site development, transmission construction, rack enclosures, power distribution, merchant power, and backup generation.
AI demand is creating pressure across the entire physical stack. More models require more data centers. More data centers require more electricity, cooling, transmission, and backup power.
$AIPO offers a concentrated way to track this infrastructure theme. The main risk is that many holdings already reflect strong AI-related expectations, so valuation discipline still matters.
Heres all the companies $GOOG owns, follow the money
$ASTS — Turning satellites into the world's biggest cell tower. No dead zones, ever.
$PL — Photographs the entire Earth every single day. Every. Single. Day.
$ARM — The blueprint inside almost every smartphone chip on the planet.
$TEM — AI that reads your DNA and tells doctors how to treat your cancer.
$PATH — AI that looks through microscopes so pathologists catch cancer faster.
L’AI Riporta il Mondo all’Età dell’Energia
Per anni ci hanno raccontato che la transizione energetica avrebbe ridotto il peso delle materie prime, dei combustibili fossili e delle infrastrutture pesanti nell’economia globale. Sta accadendo l’esatto contrario.
L’intelligenza artificiale, la digitalizzazione e la frammentazione geopolitica stanno inaugurando una nuova era di iper-consumo energetico. E il centro di questa trasformazione sarà l’Asia.
Il punto chiave è semplice: non esiste AI senza energia. E non esiste sicurezza economica senza sicurezza energetica.
Dopo oltre un decennio di sottoinvestimenti nelle filiere energetiche tradizionali, il mondo sta entrando in quello che potrebbe diventare uno dei più grandi supercicli infrastrutturali degli ultimi quarant’anni. Secondo alcune stime, l’Asia da sola potrebbe mobilitare oltre 5.500 miliardi di dollari di nuovi investimenti energetici entro il 2030.
Una cifra enorme. Ma soprattutto una cifra che racconta qualcosa di molto importante: la transizione energetica reale sarà molto diversa da quella immaginata dalla narrativa europea.
Perché il vero driver della prossima decade non sarà semplicemente il “green”. Sarà l’affidabilità energetica.
L’Asia oggi consuma tanta energia quanto il resto del mondo combinato, ma produce internamente solo circa un terzo del proprio fabbisogno. Questo rende il continente estremamente vulnerabile in un mondo sempre più frammentato, dove rotte marittime, supply chain e approvvigionamenti energetici sono diventati strumenti geopolitici.
Ed è qui che entra in scena l’AI.
I data center asiatici stanno crescendo a velocità simili a quelli americani. Entro il 2030 potrebbero assorbire circa un sesto di tutta la nuova domanda elettrica della regione. Ma l’impatto va molto oltre l’elettricità: più AI significa più rame, più alluminio, più diesel, più fertilizzanti, più acciaio, più carbone e più gas.
La conseguenza è che il mondo sta tornando brutalmente a fare i conti con la fisica.
Le reti elettriche devono essere ampliate. Gli accumuli energetici moltiplicati. Le centrali costruite. Le navi prodotte. I raffinatori rilanciati. Le miniere riaperte.
E soprattutto sta tornando qualcosa che in Europa molti consideravano quasi un reperto archeologico: il carbone.
Mentre Bruxelles continua a immaginare una rapida uscita dai combustibili fossili, gran parte dell’Asia si prepara invece a utilizzare tutte le fonti disponibili per garantire continuità energetica ai sistemi AI e alle infrastrutture industriali. Non per ideologia, ma per necessità.
La vera sorpresa dei prossimi anni potrebbe essere proprio questa: la transizione energetica non eliminerà le materie prime tradizionali. Le renderà ancora più strategiche.
Carbone, gas naturale, nucleare, raffinazione, fertilizzanti, stoccaggi energetici e cantieristica navale stanno tornando al centro della sicurezza economica globale. E il mercato potrebbe non aver ancora pienamente prezzato questa trasformazione.
Anche perché l’energia sta diventando qualcosa di molto più ampio del semplice “settore energetico”. Sta diventando l’infrastruttura critica che tiene insieme AI, difesa, industria, alimentazione e supply chain tecnologiche.
Per questo motivo il nuovo ciclo di investimenti potrebbe assumere dimensioni gigantesche. Non soltanto per sostenere la crescita economica, ma per evitare colli di bottiglia sistemici.
Il paradosso è che, mentre l’Asia accelera sugli investimenti energetici, l’Europa continua spesso a discutere soprattutto di regolamentazione, target climatici e vincoli fiscali.
Ma nel mondo reale, prima ancora della sostenibilità, viene la sopravvivenza energetica.
E probabilmente sarà proprio questa la grande lezione economica del prossimo decennio: nel secolo dell’intelligenza artificiale, la risorsa più preziosa potrebbe tornare a essere la più antica di tutte. L’energia affidabile.
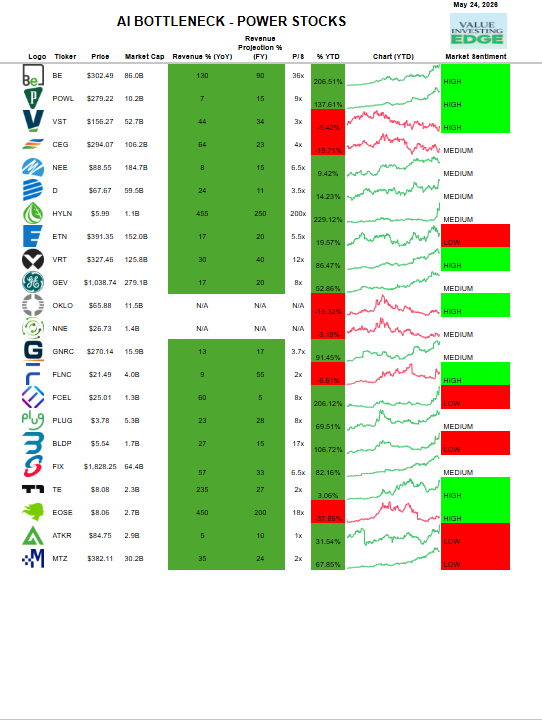
AI power demand is becoming one of the biggest AI Bottleneck of this decade.
Goldman Sachs predicts that power demand could surge 200% by 2030.
Power Generation
$VST — Vistra Corp.
$CEG — Constellation Energy
$NEE — NextEra Energy
$D — Dominion Energy
$GEV — GE Vernova
Nuclear
$OKLO — Oklo Inc.
$NNE — Nano Nuclear Energy
Grid, Electrification
$ETN — Eaton Corp.
$POWL — Powell Industries
$HUBB — Hubbell Inc.
$ATKR — Atkore Inc.
Data Center Infrastructure
$VRT — Vertiv Holdings
$FIX — Comfort Systems USA
$EME — EMCOR Group
$PWR — Quanta Services
$MTZ — MasTec
Fuel Cells / Hydrogen
$BE — Bloom Energy
$PLUG — Plug Power
$FCEL — FuelCell Energy
$BLDP — Ballard Power Systems
$HYLN — Hyliion Holdings
$GNRC — Generac Holdings
Energy Storage
$FLNC — Fluence Energy
$EOSE — Eos Energy Enterprises
Solar Energy
$TE — T1 Energy
Bookmark for research and invest in the best ones!
1. $MP - Pentagon,
$USAR- U.S. Department of Commerce is a partner and backed by BlackRock / Vanguard 3.
$UUU- big backer by the U.S. Government 4.
$CRML - BlackRock, UBS, and State Street backers 5.
$NB- Department of Defense back
questo tizio ha decine di migliaia che si abbonano per 18$ al suo X e in effetti ha predicato i semiconduttori e le azioni di moda molto bene finora. Ogni volta promette che "se mi segui poi non hai più bisogno di lavorare il resto della tua vita"
"Ascoltami. Questa è la tua occasione per fare i soldi per la tua prossima generazione.
Le azioni AI saliranno di 2X - 5X. Ma una delle uniche ENORMI opportunità per fare 10X è negli elementi delle terre rare.
La mia stima temporale:
- 2026 - 2028 (1 - 2 anni): oscillazioni e volatilità. Gli shock politici della Cina porteranno movimenti del 50% - 100%. Non panicare, è normale.
- 2028 - 2030 (2 - 4 anni): emergono le prime vere carenze. Qui avverranno le rivalutazioni. I boom e le tendenze al rialzo di AI/robotica/EV inizieranno.
- 2030 - 2035 (4 - 9 anni): picco di multi-baggers una volta che la domanda triplica. Qui integrazioni verticali complete e tempo di euforia.
Le mie azioni preferite sulle terre rare:
1. $MP - Pentagono, $AAPL, sono azionisti e partner principali
2. $USAR - Dipartimento del Commercio degli Stati Uniti è un partner e supportato da BlackRock / Vanguard
3. $UUUU - grande sostegno dal Governo degli Stati Uniti
4. $CRML - sostenitori BlackRock, UBS e State Street
5. $NB - sostegno dal Dipartimento della Difesa
È ancora presto. Inizia ad accumulare e per favore ringraziarmi dopo comprandomi uno yacht.
L’evasore totale non esiste! Anzi capita che paghi più tasse di un impiegato!
L’Italia affonda, il suo bilancio è perennemente in rosso (il Pnrrr è stata l'ultima assurda ancora di salvezza), i parassiti che vivono alle spalle di chi produce non diminuiscono mai di numero, anzi aumentano e la spesa pubblica aumenta e le tasse pure; ma non importa, il problema è un altro: la colpa è sempre e solo del cosiddetto “evasore totale”. E via con gli spot ufficiali e le articolesse dei leccaculo di regime, alla Severgnini per intenderci, indispensabili per gli utili idioti di regime.
La notizia, cari lettori, è invece un’altra: chi vive in Italia non può essere un evasore totale! Ho già avuto modo di scriverlo, ma lo ribadisco con un esempio dell’amico Mauro Meneghini, purtroppo scomparso.
-Oggi, farò 50 € di benzina, ma il 60% e passa sono tasse;
-Al bar spenderò 5,40 di sigarette e 1,30 per il caffè, per i quali pagherò l’Iva;
-A mezzodì mi fermerò a pranzare in una trattoria da camionisti e spenderò 15,00 euro, Iva compresa;
-Rientrando a casa fra luce, acqua e gas le bollette saranno di 200 euro di cui solo la metà di energia, il resto di accise e tributi vari.
A fine di una giornata così, insomma, io evasore totale, di 270 euro spesi ne avrò dati al fisco molto di più della metà!
Non pagare l’Irpef (un’imposta diretta) non dà la stura per essere definiti evasori totali, dato che il paese dei pulcinella abbonda di tasse indirette, come da semplice esempio di cui sopra. La principale è l’IVA che tassa, perlopiù, al 22% le nostre spese (con aumento previsto). Quindi supponendo che una persona non risparmi nulla e spenda tutto il suo reddito questa persona sopporta già una pressione fiscale superiore al 20%.
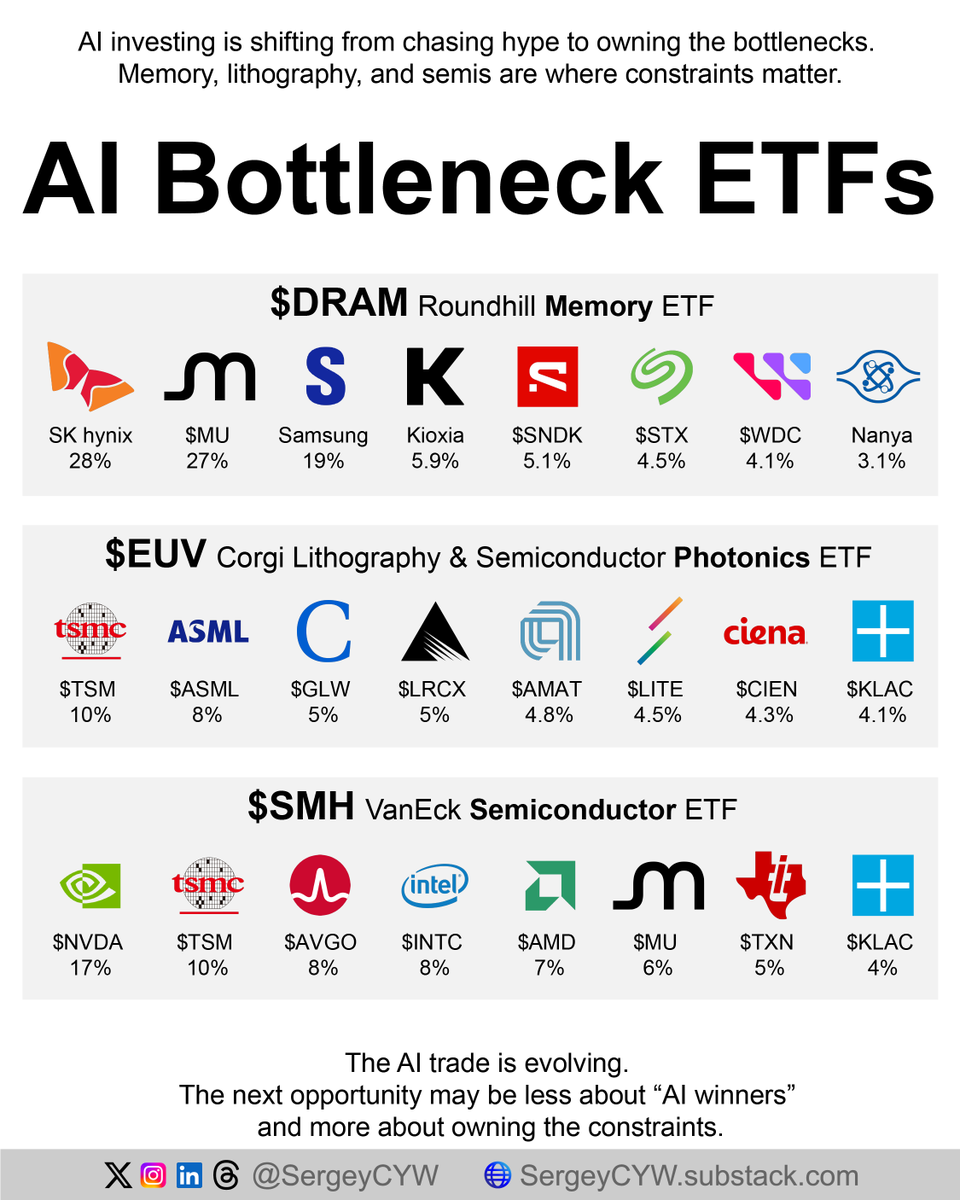
Three ETFs Targeting the Next AI Infrastructure Bottlenecks
The first wave: own the obvious AI leaders. But investors may now need to ask where the bottlenecks are forming.
Three ETFs offer a useful framework for this shift: SMH, DRAM, and EUV. Each targets a different layer of the AI infrastructure chain. SMH gives broad semiconductor exposure, DRAM isolates the memory bottleneck, and EUV targets lithography, photonics, and optical infrastructure.
SMH is the most institutionalized option. It provides exposure to large semiconductor and semiconductor-equipment companies rather than one narrow choke point. Key holdings include $NVDA at 17%, $TSM at 10%, $AVGO at 8%, $INTC at 8%, $AMD at 7%, $MU at 6%, $TXN at 5%, and $KLAC at 4%.
This makes SMH the most natural core holding of the group for investors who want exposure to the full AI hardware stack. It covers GPUs, foundries, custom silicon, CPUs, memory, analog chips, and semiconductor manufacturing tools. The trade-off is lower purity. SMH is not a single bottleneck bet. It is a broad semiconductor ecosystem bet.
DRAM is more targeted.
It is designed around the AI memory squeeze, with exposure to HBM, DRAM, NAND, and storage demand.
The fund is highly concentrated. Its largest positions are SK Hynix at 28.15%, $MU at 27.16%, and Samsung at 19.67%. Together, these companies dominate the global memory supply chain. Smaller holdings such as Kioxia, $SNDK, $STX, $WDC, Nanya, and Winbond add exposure across NAND, SSDs, HDDs, and specialty memory.
DRAM is arguably the cleanest expression of the AI memory bottleneck. It is also more momentum-driven and concentrated than SMH, with a higher 0.65% expense ratio.
EUV is the most specialized and higher-risk ETF in the group.
It focuses on the “light layer” of AI infrastructure: photonics, EUV lithography, optical networking, semiconductor inspection, and precision manufacturing tools. Holdings include $TSM at 9.52%, $ASML at 7.97%, $GLW at 5.19%, $LRCX at 4.98%, $AMAT at 4.84%, $LITE at 4.46%, $CIEN at 4.32%, and $KLAC at 4.07%.
AI data centers increasingly face limits around power, bandwidth, packaging, and interconnect speed. Photonics and advanced lithography may become critical as compute demand scales.
Framework:
SMH = core AI semiconductor exposure
DRAM = memory bandwidth and capacity bottleneck
EUV = lithography, photonics, and optical infrastructure bottleneck
BREAKING: The White House has published a full list of business leaders who are joining President Trump on his trip to China:
1. Elon Musk, Tesla and SpaceX CEO
2. Tim Cook, Apple CEO
3. Larry Fink, BlackRock CEO
4. Stephen Schwarzman, Blackstone CEO
5. David Solomon, Goldman Sachs CEO
6. Jane Fraser, Citigroup CEO
7. Kelly Ortberg, Boeing CEO
8. Michael Miebach, Mastercard CEO
9. Ryan McInerney, Visa CEO
10. Larry Culp, GE CEO
11. Sanjay Mehrotra, Micron CEO
12. Cristiano Amon, Qualcomm CEO
13. Brian Sikes, Cargill CEO
14. Dina Powell McCormick, Meta Executive
15. Jacob Thaysen, Illumina CEO
16. Jim Anderson, Coherent CEO
There may be additional CEOs who join the trip that are not yet named.
We continue to believe the market is underestimating the potential outcomes of the US-China summit.
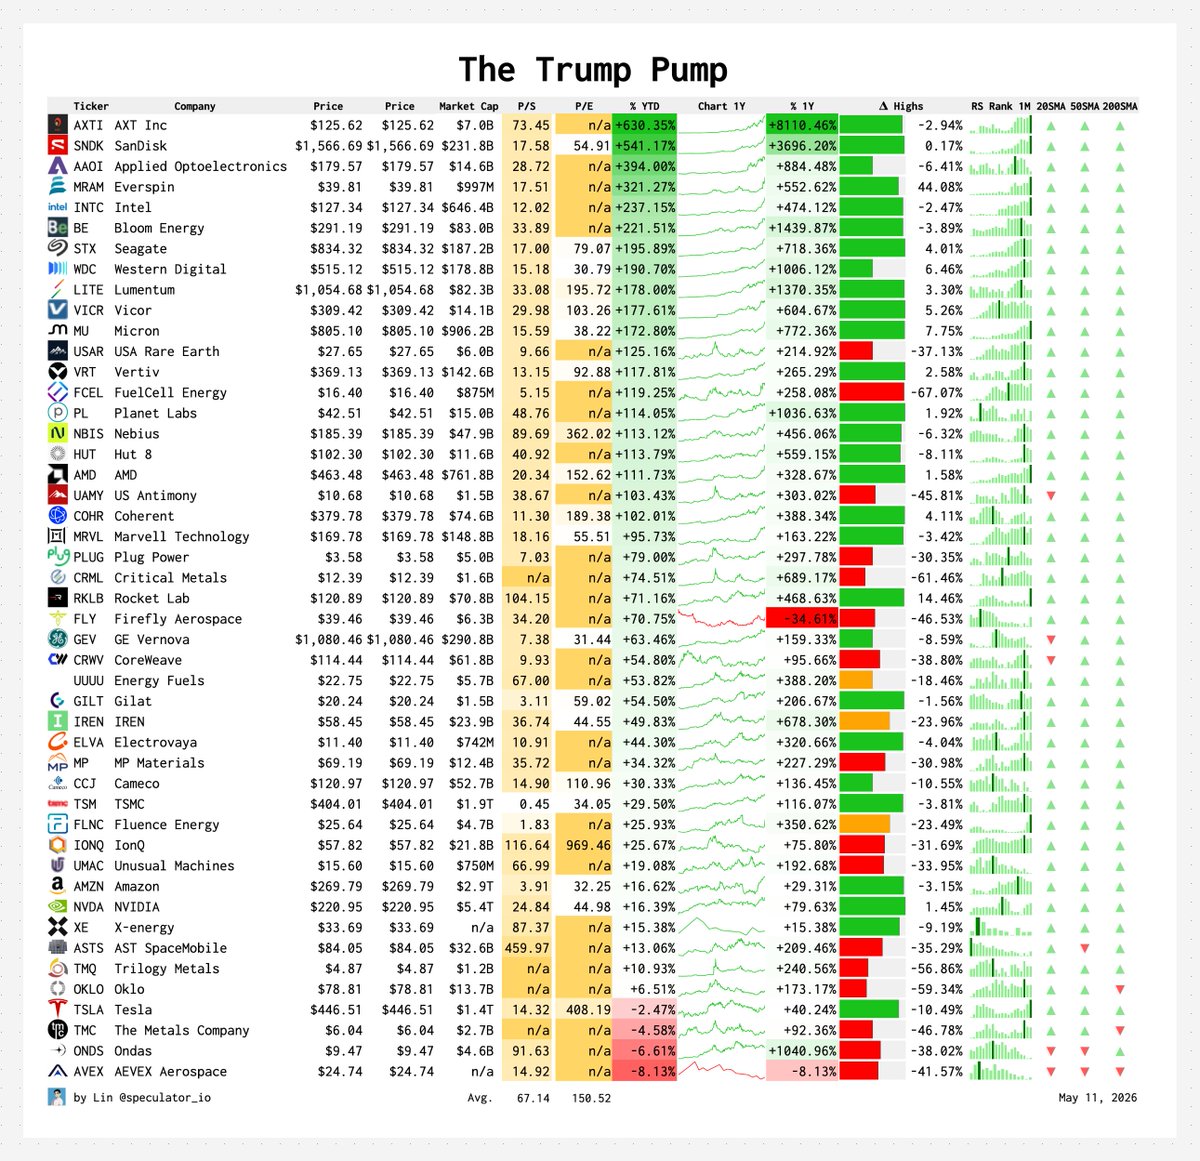
This is the kind of market where you simply buy what the president tells you to:
Chips
$INTC Intel
$NVDA NVIDIA
$AMD AMD
$TSM TSMC
AI Infrastructure
$DELL Dell
$VRT Vertiv
$NBIS Nebius
$CRWV Coreweave
$IREN IREN
$HUT Hut 8
Rare Earths
$USAR USA Rare Earth
$CRML Critical Metals
$TMC The Metals Company
Critical Minerals
$TMQ Trilogy Metals
$UAMY United States Antimony
$MP MP Materials
$LAC Lithium Americas
Quantum
$IONQ IonQ
$QBTS D-Wave Quantum
$RGTI Rigetti
Energy
$BE Bloom Energy
$GEV GE Vernova
$FCEL Fuelcell
$PLUG PlugPower
$VICR Vicor
Memory
$SNDK Sandisk
$MU Micron
$STX Seagate
$WDC Western Digital
$P Everpure
$MRAM Everspin
Space
$RKLB Rocket Lab
$ASTS AST SpaceMobile
$PL Planet Labs
$FLY Firefly Aerospace
$GILT Gilat
Drones
$AVEX Aevex
$ONDS Ondas
$UMAC Unusual Machines
Nuclear
$XE X-energy
$LEU Centrus Energy
$CCJ Cameco
$OKLO Oklo
$UUUU Energy Fuels
AVs & Robotics
$TSLA Tesla
$AMZN Amazon
Batteries
$TE T1 Energy
$ELVA Electrovaya
$FLNC Fluence Energy
Never miss the leading stocks again:
https://t.co/8sdF5htwKA
The $NVDA CEO has been literally telling you what to buy…
In 2025 Jensen called out:
$NBIS at $21 & is now up 840%
$APLD at $3 & is now up 1,400%
$TSM at $180 & is now up 135%
$MU at $86 & is now up 770%
Jensen is now calling for these 3 companies to squeeze in 2026:
$NOW at $90
$CRWV at $114
$IREN at $60
These names are most likely the next 10x setups.
Don’t miss out…