PASO A EXPLICAR porque leo por ahí que las ALyCs "eludían" impuestos.
No, simplemente daban viabilidad a que las PyME pudieran colocar, en algún instrumento que les dé interés, fondos de corto plazo (capital de trabajo).
Explico: ¿Como funcionaba?
Si vos eras una Pyme y cobrabas un echeck por $100 y tenías que pagarle a un proveedor en 15 días, ¿que hacías? Endosabas a la ALyC, colocabas el dinero, ganabas 1% de interés por esos 15 días, y luego pagabas a tu proveedor con otro cheque.
¿Como te encaja la lógica de eso metiéndole a la operación el costo del 1,2% del impuesto?
Ninguna. El impuesto hace inviable la operación. Pierde plata. Es una cuestión básica: si el costo impositivo supera el rendimiento financiero de una operación de corto plazo, la operación deja de existir.
Por algo los FCIs también están EXENTOS de débitos y créditos.
¿Se va a recaudar mas? NO, La PyME simplemente va a dejar de invertir esos excedentes transitorios y, en muchos casos, la plata quedará inmovilizada en el banco a rendimiento cercano a cero.
No es un tongo, ni una cajita de las ALyCs, ni nada. Es simplemente un mecanismo para viabilizar una operación que, sino, es inviable.
Una posible solución (si el problema es la trazabilidad y sarasa) sería que mañana toda transferencia a ALyC quedara exenta de débitos y créditos. OK seria fantástico, pero eso en los papeles ya existe (utilizando la cuenta ACDI) pero los bancos se lo pasan por donde les da el sol y le retienen el impuesto IGUAL en la mayoría de los casos, a cambio de que la empresa a posterior lo reclame (engorroso e inviable).
🚨🚨🚨 LA CNV FLEXIBILIZA NORMAS PARA IMPULSAR EL REAL ESTATE VÍA MERCADO DE CAPITALES
🔹 La @CNVArgentina aprobó la RG 1105 para facilitar el financiamiento inmobiliario a través de fideicomisos financieros
🔹 Apunta a quitar trabas regulatorias y agilizar el acceso al mercado de capitales
🔹 Se eliminan requisitos innecesarios para FF destinados a proyectos inmobiliarios
🔹 La norma exime la identificación de fiduciantes al crear programas globales (se individualizan luego, en cada fideicomiso)
🔹 Aplica a estructuras vinculadas a hipotecas, letras hipotecarias y créditos hipotecarios
🔹 Objetivo: canalizar ahorro hacia real estate, ampliar inversores y reducir barreras, sin resignar transparencia
President @JMilei is restoring economic stability after decades of Argentine mismanagement.
Markets are not losing confidence in him – they are looking in the rearview mirror.
The @USTreasury is resolute in our support for his reforms.
Highly Respected President of Argentina, Javier Milei, has proven to be a truly fantastic and powerful Leader for the Great People of Argentina, advancing on all levels at record speed. He inherited a “total mess” with horrible Inflation caused by the previous Radical Left President (much like Crooked Joe Biden, the WORST President in the History our Nation), yet he has brought stability back to Argentina’s Economy, and lifted it to a new level of Prominence and Respect! We have had a tremendous relationship with Argentina, which has become a strong ally, thanks to President Milei. I look forward to continuing working closely with him so that both of our Countries can continue on their incredible paths of success. Argentina: Javier Milei is a very good friend, fighter, and WINNER, and has my Complete and Total Endorsement for Re-Election as President — He will never let you down!
(TS: 23 Sep 12:26 ET)
Argentina is a systemically important U.S. ally in Latin America, and the @USTreasury stands ready to do what is needed within its mandate to support Argentina.
All options for stabilization are on the table. 1/4
En USD 32 por acción, VIST vale menos de 2,5x EV/EBITDA 2025 (est.).
En USD 58,50 por acción, PAM vale menos de 3,5x EV/EBITDA.
En USD 22,25 por acción, TGS vale 4,3x EV/EBITDA.
En las empresas que hacen cosas, es fácil detectar si hay o no valor. En el pasado, realizarlo no dependió del precio de los soberanos. No es sensato agarrar un cuchillo en caída libre, pero tengamos en la reserva de memoria que no estamos lejos de las valuaciones mínimas históricas para este tipo de papeles. No miremos sólo el precio, porque las empresas son distintas de cómo eran en 2020.
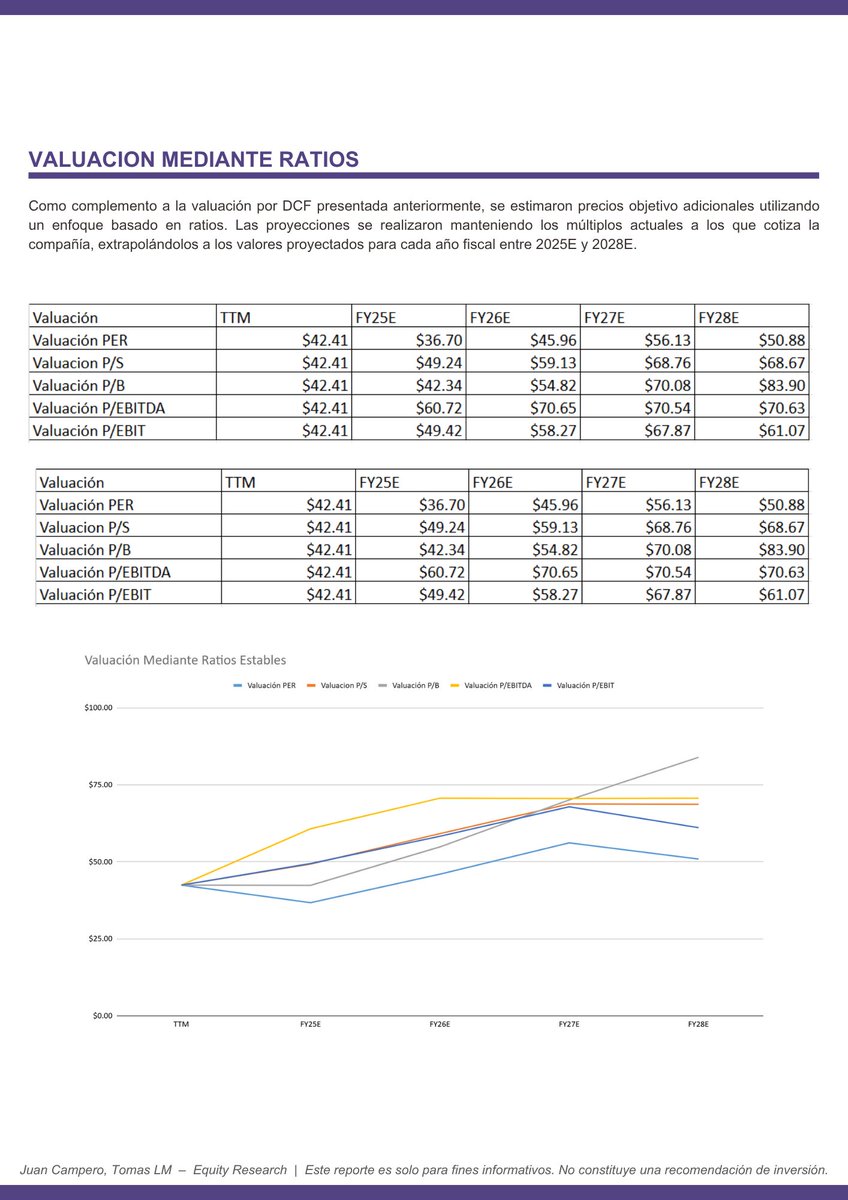
Con @juancampero_ venimos hace un tiempo ya trabajando en una valuacion para $VIST basada en un modelo DCF proyectado.
Si sos inversor, tenes que leer esto.
A continuación, los supuestos y las conclusiones 👇
$YPF $PAMP $PAM $GPRK
Desde el 7/1/2025, el día en que el Merval tocó su máximo en USD, el índice argentino cayó 31%, mientras que el MSCI Latin subió 19%. Eso acomodó bastante las valuaciones relativas de las acciones locales, que en aquel momento operaban con un premio vs. LatAm. Hoy ese premio todavía existe en algunos sectores, pero no es generalizado. Lo que sigue bajo en la comparación es el apalancamiento de las empresas argentinas, algo que en Argentina siempre sirvió como señal de resiliencia. Los números no dicen nada por sí solos, porque hoy domina un flujo que parece bastante malhumorado. Pero es un bálsamo saber que ya no necesitamos supuestos demasiado optimistas para justificar las posiciones.
Todos los cálculos del cuadro están armados a partir de estimaciones de consenso tomadas de Bloomberg.
Los amigos de 1816 indican que en las últimas 12 ruedas hubo Declaraciones Juradas de Ventas al Exterior por USD 6.500 millones de los cuales USD 2.700 millones se hicieron entre el jueves y el día de ayer.
Se aceleraron los registros de exportaciones del agro para mantener las alícuotas mas bajas de retenciones que vencían ayer.
Dado que hay hasta 15 días hábiles para liquidar, la consultora estima que hay unos USD 4.550 millones que se deberían liquidar en las primeras 3 semanas de este mes (en Junio se liquidaron USD 3.600 millones).
Según ellos luce probable que Julio termine con más liquidación de divisas que el mes pasado y se transforme en el segundo mes de mayor liquidación de divisas del agro de toda la historia (el récord fue en Septiembre del 2022 cuando asumió Massa y lanzó el "dólar soja").
🚨 $GPRK ¿Oportunidad o humo?
Hace poco $PAMP compró el 10% de la petrolera colombiana ¿Qué vieron?
Mañana sale el informe completo de O&G.
Si queres recibirlo, RT y sumate al newsletter desde acá: https://t.co/JnazPH6C8E
Ahora sí, vamos a los números 👇🧵
$YPF $VIST $PAM
Reportó anoche $TGS y en un rato tiene su llamada para explicar los resultados. Es difícil que alguien que dice hacer inversiones con una filosofía de valor no se sienta cómodo con este papel. Es una máquina de generar caja y de sortear problemas regulatorios de todo tipo. En 1T25 afrontó el golpe de las inundaciones en Bahía Blanca, que le costaron cerrar desde el 7 de marzo hasta mediados de abril el Complejo Cerri. Por esto registró un cargo de aprox. USD 10M por “deterioro de materiales” en el trimestre. Es probable que esto acabe por revertirse, porque TGS dice tener cobertura de seguro contra este evento, y sólo se hace cargo del primer USD 1M.
El evento en Cerri le provocó una caída de 31% en las ventas, medidas en dólares, del segmento de líquidos, en comparación con 1T24 y de 33% vs. 4T24. Sin embargo, como en abril del año pasado recibió el ajuste tarifario para el segmento de transporte de gas regulado, ese segmento muestra un aumento de casi 6x en sus ventas en la comparación interanual. El segmento de midstream sigue también a paso firme: +13% año a año. En total, las ventas aumentaron 35% en dólares vs. 1T24, aunque cayeron 11% vs. 4T24. Los otros números relevantes van en la tabla, pero la clave nos parece que pasa por ahí.
Para nosotros, este trimestre ratifica algo de los que estamos convencidos: TGS tiene una cartera de negocios que se balancean muy bien y se protegen entre sí. Cuando uno anda mal, el otro salva las papas. Puede no ser la acción más barata, ni la empresa más sexy del mercado, pero es de las más confiables (también nos gustan los bonos TRAGAS 31 – TSC3O – para devengar una buena tasa en un crédito sólido). No sólo tiene valor, sino que está llena de proyectos para crecer y nos parece que, aunque en sus presentaciones se muestre prudente, al ritmo actual de generación de FCF no va a necesitar socios para construirlos. Podemos comparar trimestre a trimestre y pensar que no tuvo un freno vs. 4T24. Pero nos estaríamos perdiendo la película: en los últimos cinco años creció ventas al 9% compuesto en USD, y la ganancia neta al 11%.
Cotiza a 5,4x EV/EBITDA de los últimos 4 trimestres. En 2017 llegó a cotizar a 10x. No va a volver ahí, creemos, pero vale la pena mencionar que hoy vende más, con más margen y más ganancia por acción. Ah… y tiene USD 440M menos de deuda.
Ayer escuche que el BCRA iba a acumular dolares emitiendo un titulo en pesos. Los aplaudo. Muy inteligente.
Te bajan la tasa del futuro al 15% (recompras el dolar a 12 meses esta un 15% mas caro) y por otro lado te colocan un titulo al 25/30% asegurandote una rentabilidad el 10/15%. Acumulan reservas sin ir al MULC (era imposible acumular en el MULC).
El movimiento de ayer nunca fue para el spot, fue la tasa. De esta forma, el BCRA no emite y acumula reservas. Prestadas pero sirven para cumplir la meta con FMI
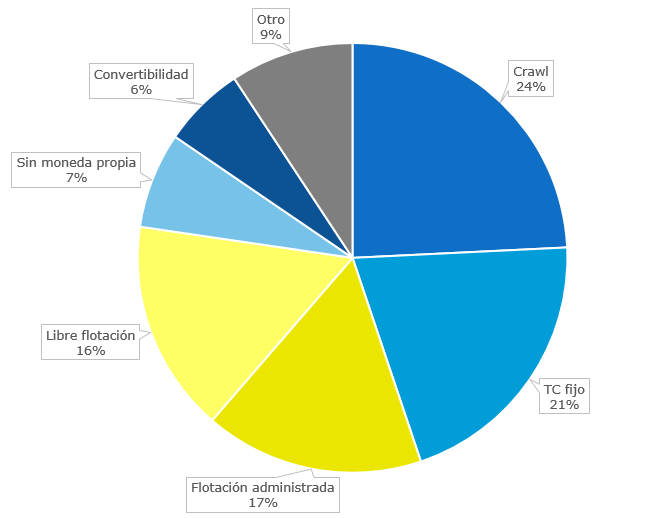
Le presento la aterradora realidad sobre los regímenes cambiarios en el mundo, lejos de la noción popular del "todos flotan".
Fuente: FMI (2024). Annual Report on Exchange Arrangements and Exchange Restrictions
Fantástico. En una distribución normal, ±3σ cubre el 99,7% de los casos.
Esto pasó la última semana:
03/04/25: -4,8% (-4,1σ)
04/04/25: -6,0% (-5,0σ)
09/04/25: +9,5% (+7,9σ)
El mercado no es normal ni se rige por distribuciones normales. Los eventos extremos marcan los retornos.
🚨🚨🚨 BYMA TIENE NUEVO PRESIDENTE: CLAUDIO ZUCHOVICKI
@BYMAOficial
🔹 En la asamblea, también aprobaron el pago de dos dividendos para los accionistas $BYMA