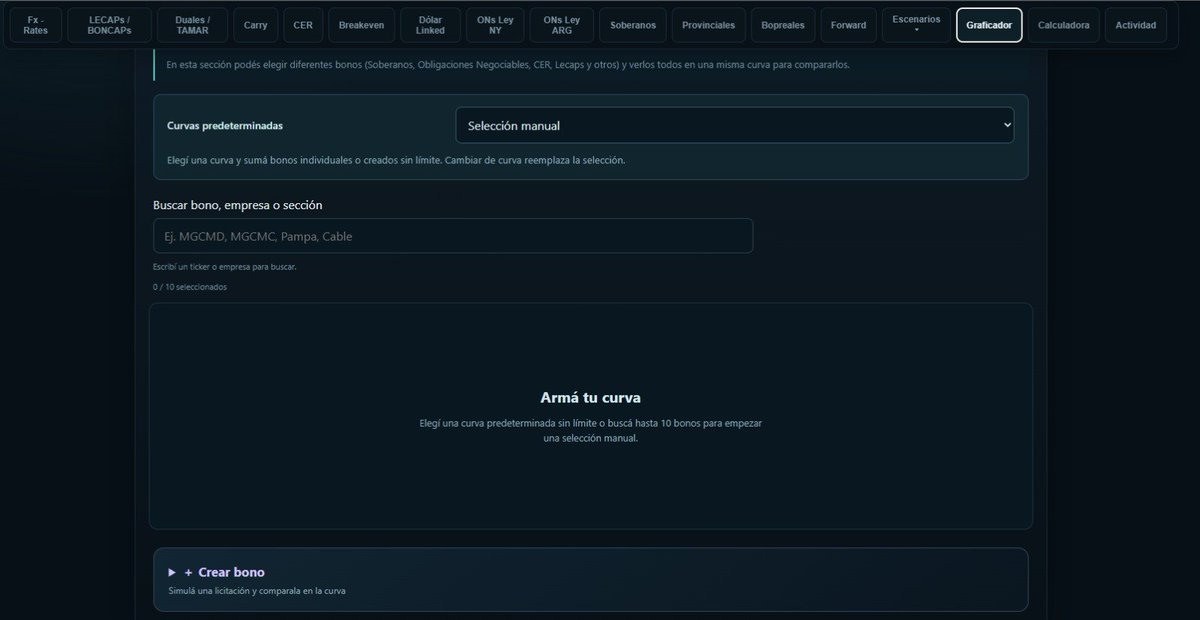
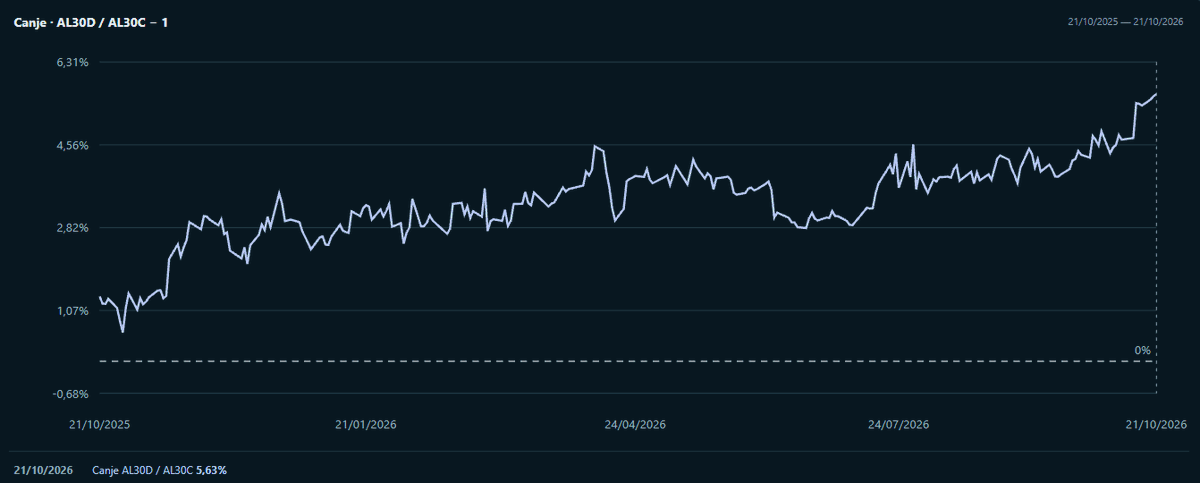
Buenas! Les quiero compartir un monitor de mercado, elaboración propia, con precios actualizados automaticamente. Dentro de la terminal, podrán encontrar curva pesos (lecaps, cer, duales, tamar, dl), soberanos HD, ONs ley local y NY, escenarios interactivos de inflación y retorno total de bonos soberanos. Graficador de curvas y calculadora para valuar cada activo de la terminal.
Link: https://t.co/X8Gl12Id59
Les dejo algunas imagenes de las secciones que pueden encontrar, cualquier comentario o recomendación, es bienvenido.
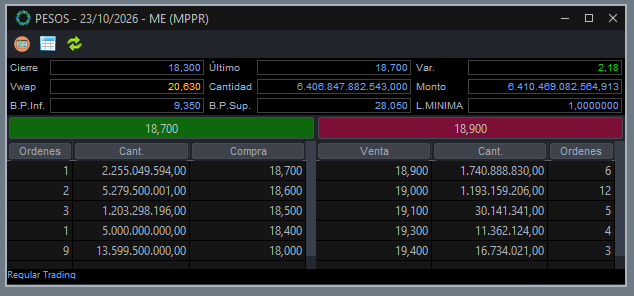
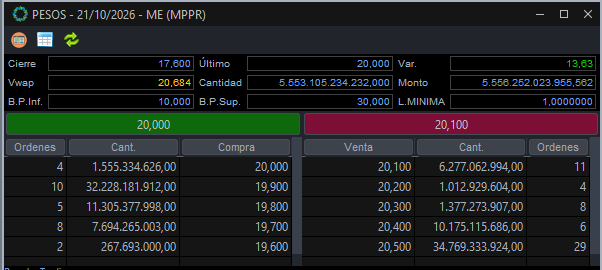
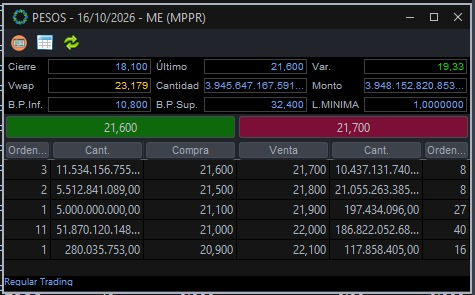
Misma dinamica en los ultimos días. Caución arranca elevada, los dias pasado en zona de 22/23. Hoy en 21, luego 20.6/7 y a ultima hora se plancha x debajo de los 20.
Importante dinamica para ir viendo como se mueve la curva pesos, en sintonia con la tasa caucho y repo
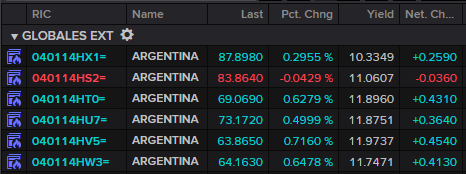
Ayer los bonos comenzaron bajando más de 1% en toda la curva, acompañando la baja generalizada del mercado HY. Repentinamente, los bonos comenzaron a subir y terminaron con leves alzas. En el plano local, misma sintonía terminando con subas en promedio del 0.4/0.6%.
Asi arrancan:
Misma dinamica en los ultimos días. Caución arranca elevada, los dias pasado en zona de 22/23. Hoy en 21, luego 20.6/7 y a ultima hora se plancha x debajo de los 20.
Importante dinamica para ir viendo como se mueve la curva pesos, en sintonia con la tasa caucho y repo
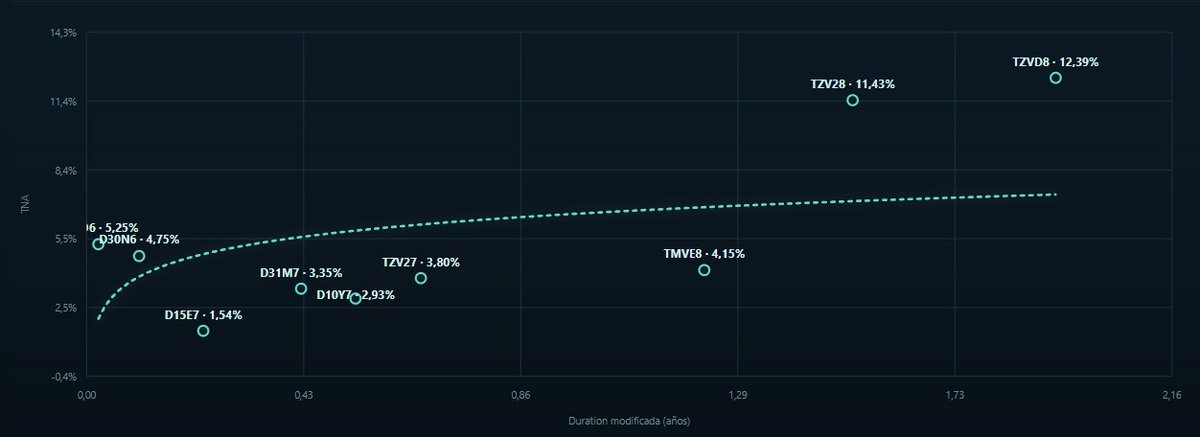
Hoy el Tesoro va a estar ofreciendo el canje de la D30O6 por:
D30N6 - 4.75% TNA cierre ayer
D15E7 - 1.56% TNA cierre ayer
TZV27 - 3.80% TNA cierre ayer
Quedan en circulación 5.348 MM VN de la D30O6, ayer operando su nivel más alto en las últimas ruedas, alcanzando los 159.958.650 vn , la lelink más operada de toda la curva, con un fx bastante más demandado, cerrando en 1524.5
Tasas y fx para arrancar esta semana. Luego de una licitación del Tesoro donde volvieron los vencimientos post 2027, inflación marcando 1.9% mensual y 1.7% la nucleo.
El BCRA volvió a aumentar el ritmo de compras en el MLC, sumando 642MM USD, acumulando 914 MM USD en Octubre.
Siguen aflojando las tasas, por ahora misma dinámica de ayer en caución: apertura tomadora llegando a marcar máximo en 24,4% y ahora operando en torno a 21,6%/21,7% (VWAP 14:30hs 23,1%, probablemente al cierre quede más abajo aún). Tener en cuenta que hoy está la expansión por la recompra de títulos de ayer en T+1, por lo que deberíamos ver algo más de liquidez en REPO (ayer estimamos que absorbió ARS 1,8 billones). PFs institucional se mantiene en 24,5%, mismo nivel de ayer.
https://t.co/TDQdMFYRIf
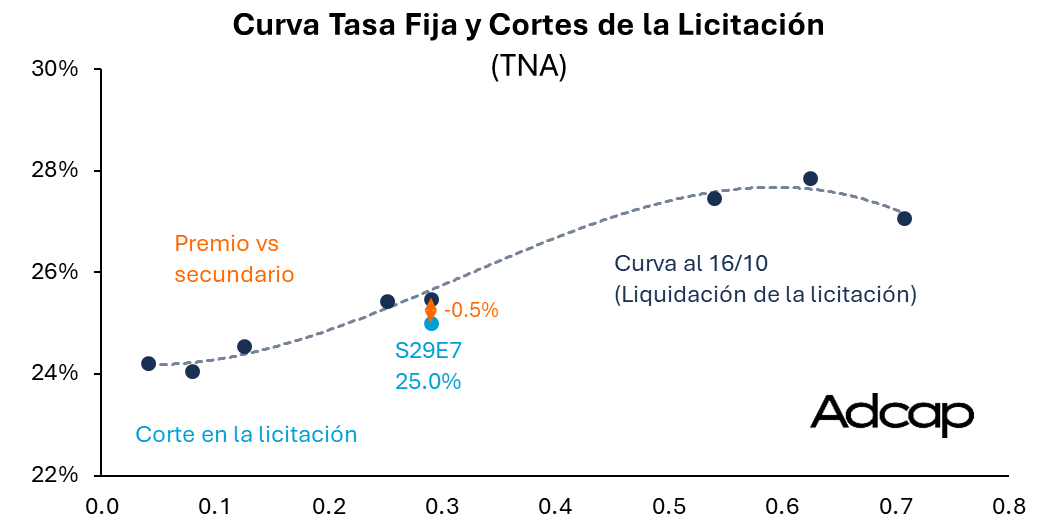
Se conocieron los resultados de la licitación: el Tesoro recibió ofertas por ARS 9,5 billones, adjudicando en total ARS 6,6 billones sobre vencimientos de ARS 4,9 billones, lo que implica un rollover del 136,14%.
Es importante destacar que si bien el rollover del 136% implica un financiamiento neto positivo por ARS 1,7 billones (absorción de pesos con efecto monetario al 16-oct), el Tesoro realizó una recompra por un monto aproximado de ARS 1 billón (operación de la cual conoceremos los detalles en los próximos días), por lo que el rollover ajustado por dicha recompra ronda el 100%/110%, es decir, no hay razones para anticipar inconvenientes con la liquidez del sistema ni estrés en las tasas ON (estimamos que hoy el BCRA absorbió en la REPO ARS 1,8 billones).
En cuanto al menú, el Tesoro dio un giro relevante en la estrategia, volviendo a ofrecer instrumentos con vencimiento posterior a 2028, algo que no ocurría desde fines de julio (emisión del TMVE8), decisión que resulta consistente dado el menor volumen de vencimientos de esta ronda sumado al buen desempeño de la curva pesos en un contexto internacional totalmente adverso, dándole cierto margen al Tesoro para volver a testear demanda por instrumentos largos. Esto se vio reflejado en el plazo promedio de emisión, que mostró un aumento relevante, cerrando en 535 días (niveles de 26-jun), un aumento de 360 días respecto a la licitación pasada.
La Secretaría de Finanzas anuncia que en la licitación del día de hoy adjudicó un total de $6,61 billones habiendo recibido ofertas por un total de $9,49 billones.
Esto significa un rollover de 136.14% sobre los vencimientos del día de la fecha.
✅ LECAP a:
➡️ 29/01/27 (S29E7) - $2,71 billones 2.04% TEM, 27.47% TIREA.
✅ TAMAR:
➡️ 31/08/28 (TMG28) $1,16 billones con un margen de 9.32% sobre TAMAR.
✅ CER/TAMAR:
➡️ 14/12/29 (TXMD9) $1,70 billones a 6.99% TIREA CER.
✅ TAMAR/DL:
➡️ 31/01/28 (TMVE8) $1,04 billones a 4.35% TIREA DL.
Más información 👇
https://t.co/oVSLUglmf2
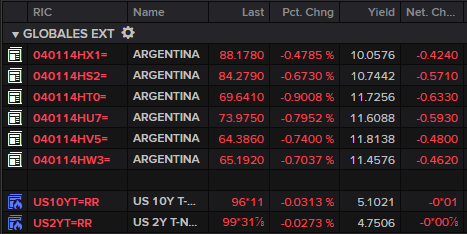
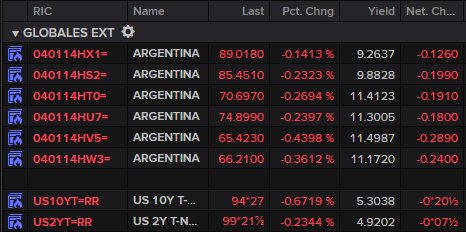
Estaban pagando bonos afuera hasta que salió el dato de la infla USA, con la core mayor a la esperada.
10y en 5.3038
2y en 4.9202
bonos soberanos en el exterior 10/11%
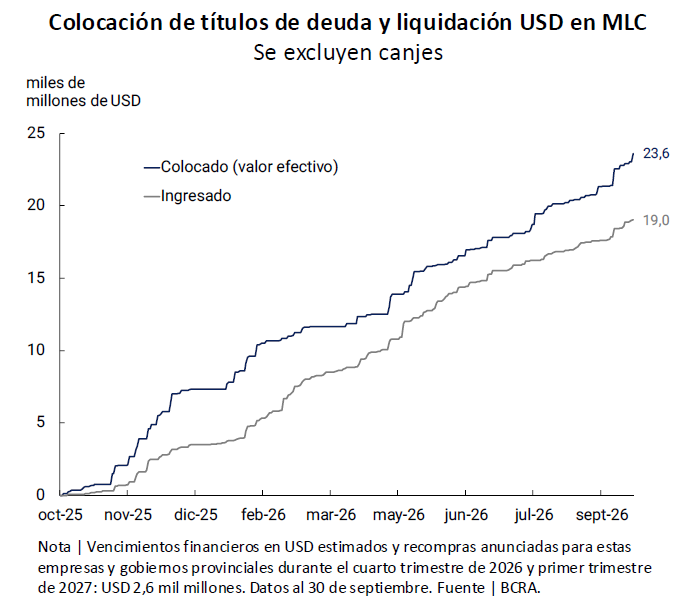
Con las compras en bloque de ayer del central por 291mm usd, es importante ver este gráfico. USD 4.600mm quedan por liquidar de emisiones corporativas y subsoberanas.
Sumado los USD 9.000 estimados por CIARA-CEC de liquidaciones pendientes del agro.
Importante flujo para acompañar el cierre de año y marcar la estabilidad de cara al periodo electoral.
Emisión de títulos de deuda (empresas y provincias) desde octubre 2025 hasta hoy. USD 23.600MM colocados, y liquidados (porque los usd que toman se tienen que liquidar en el MLC) USD 19.000MM, es decir, que en los proximos meses resta un total de USD 4.600MM USD.
Cierre del mercado con dato de inflación en el medio y un buen dia de compras del BCRA. Con el fx spot bajando, seguramente una compra de liquidación de ON/subsoberanos
Buenas! Les quiero compartir un monitor de mercado, elaboración propia, con precios actualizados automaticamente. Dentro de la terminal, podrán encontrar curva pesos (lecaps, cer, duales, tamar, dl), soberanos HD, ONs ley local y NY, escenarios interactivos de inflación y retorno total de bonos soberanos. Graficador de curvas y calculadora para valuar cada activo de la terminal.
Link: https://t.co/X8Gl12Id59
Les dejo algunas imagenes de las secciones que pueden encontrar, cualquier comentario o recomendación, es bienvenido.