@Grzegorz3938628@b_witolde@mareknaja Odnośnie amortyzacji, to rozwój GROT był finanosowany przez NCBiR, do 2012 było to 12mln. Nawet gdyby FB finasował rozwój, to przy 299 tys. zamówionych sztukach to 400 zł na szt. Zresztą produkcja M4 nadal wymaga opłat licencyjnych dla Colt.
@b_witolde@mareknaja Niestety. Właściwe podejście powinno być: Mamy budżet X, jak możemy te pieniądze wydać, żeby najbardziej zwiększyć bezpieczeństwo Polski.
W Polsce takiego myślenia nie ma. Mamy podejście: przydało by się mieć x tego, z tego z taką specyfikacją.
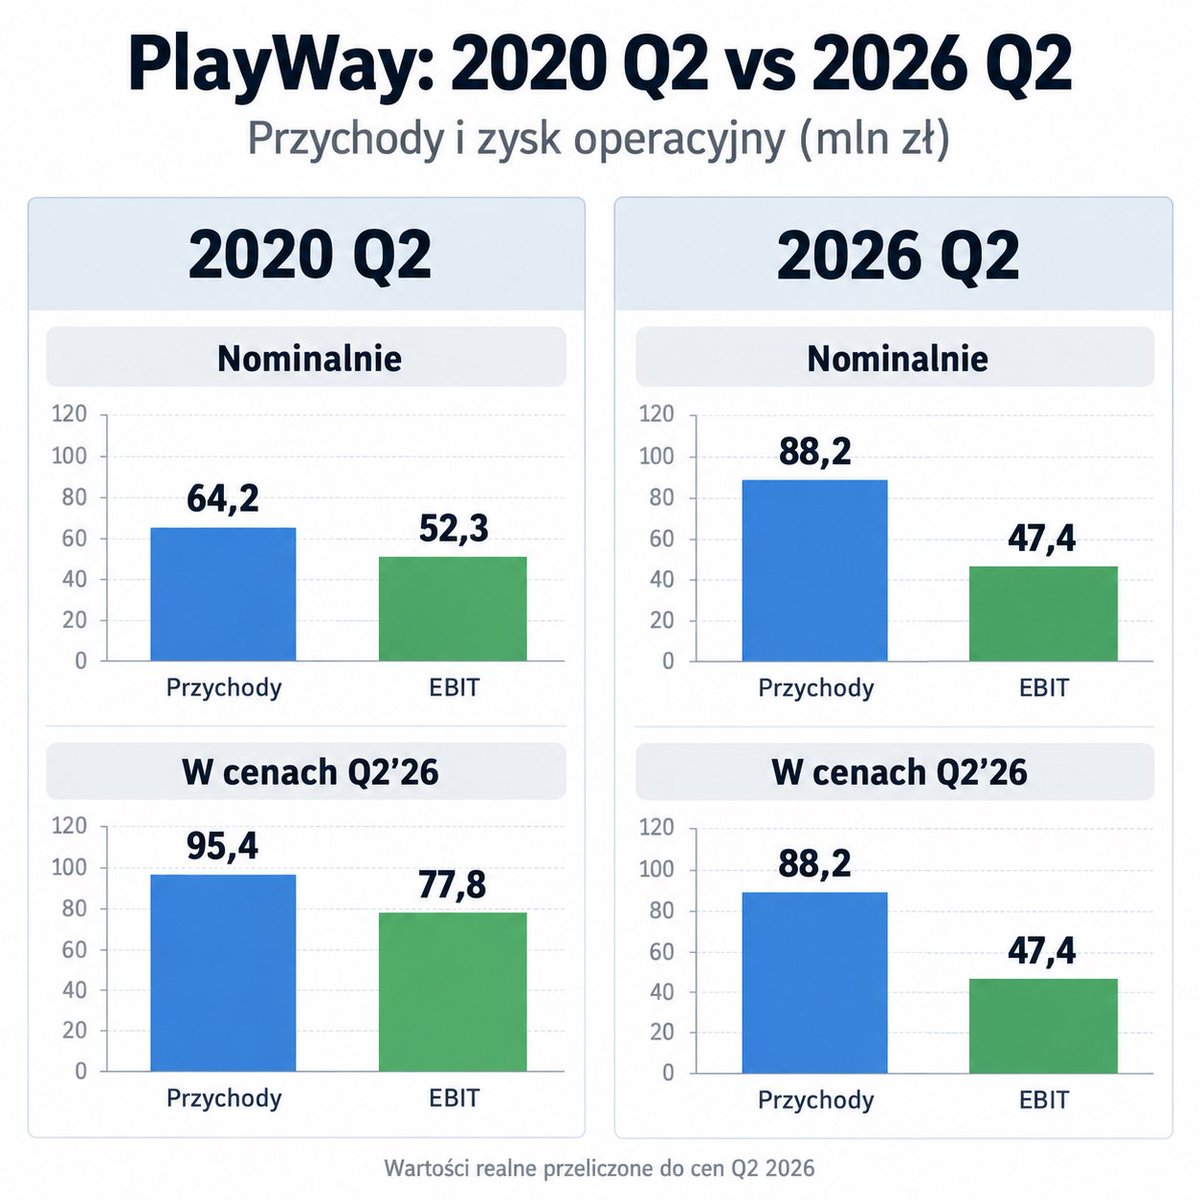
@marioLTerm Gdyby to co mówisz było realnie prawdą, to by nie było źle, ale przypominam: PLW nie rośnie. Wartość PLN spada. Od 2021 przychody i EBIT PLW są w wartościach realnych na trendach spadkowych. Jak nominalnie zarabiam 37% wiecej, ale inflacja wyniosła 49%, to realnie zarabiam mniej.
@marioLTerm Zgadzam się z Tobą w tej kwestii. Model gdzie PLW to kilkadziesiąt spółek, każda szukajaca inwestorów zewnętrznych, każda z swoim własnym pomysłem był zbyt trudny modelem do zarządzania. Często PLW chciało jedno, inni często większościowi akcjonariusze chcieli coś innego.
@marioLTerm Nie, nie znamy premiery. Po prostu się dziwię, bo zawsze powtarzasz, że inwestujesz na podstawie tego, co spółka już osiągneła, a nie na podstawie niewydanych gier. Dlatego moje zdziwienie, że przy ocenie wyników H1 wyciągasz argument gry, która jeszcze nie ma nawet daty premiery
W wartościach realnych widać wyraźniej, że #PLW stoi w miejscu od kilku dobrych lat. IMO dywidenda za 2026r będzie niższa niż za 2021r, może nawet niższa niż za 2020r. Może nowy CMS trochę poprawi sytuację, ale bez zwiększenia inwestycji w produkcję gier trend będzie bez wzrostów
@marioLTerm A to CMS26 został potwierdzony na ten rok? Przy uwzględnieniu inflacji, to w H1 2021 mieliśmy podobny EPS, a CMS21 wyszedł 11 sierpnia 2021r. Ja za 2026r spodziewam się realnie niższej dywidendy niż w 2021r.
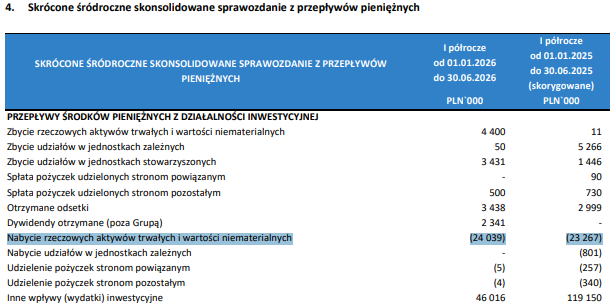
W mojej ocenie "Nabycie rzeczowych aktywów trwałych i wartości niematerialnych" jest jedną z najważniejszych pozycji w raportach #PLW bo jest najlepszym odpowiednikiem nakładów na produkcję gier. Wzrost o 3,3% r/r przy inflacji 2,7% to niestety kontynuacja Founder's bottleneck.
@marioLTerm Jak wydatki na produkcję gier w ostatnich 3 latach ledwno rosną, a marża operacyjna już jest na bardzo wysokim poziomie, to jak chce PLW osiągnać wzrost przychodów i dywidendy? Czy PLW w ogóle planuje skalowanie biznesu, czy raczej chce utrzymać obecny poziom zysku/dywidend.
@sz_janczyk@GrantThorntonPL Radomiak mimo 2 najniższych przychodów w ESA, aż na 11 miejscu pod względem wydatków płacowych na piłkarzy. GKS też bardzo niskie przychodzy, ale wysokie względnie wysokie wydatki na płące zawodników. IMO zbyt dużo klubów ESA marnuje za dużo pieniędzy na rozrośnięte struktury.
@sz_janczyk Radar mocno pokrywa się z Impect KPI. Impect Ptx jest inaczej zbudowany. Tam ma 27% i 17 miejsce wśród 23 zawodników na tej pozycji w ESA w tym sezonie (jeżeli dobrze pamiętam). Nie twierdzę, że PTX jest lepszy, tylko pokazuje inny ważny aspekt, na które inne KPI nie wskazują.
@div_pl1897@marioLTerm Ja wchodziłem do PLW po 44zł. Już prawie 10lat bycia akcjonariuszem PLW. Ale od 3,5 roku redukuję regularnie pozycję w PLW. Każda pozycja którą kupiłem za pieniądze ze sprzedaży PLW ma lepszy ROI niż PLW. Cały czas trzymam sporo PLW mając nadzieję, że się odbije i sprzedam drożej
@marioLTerm@Dominik71788388 Mario, dla Ciebie stan zapasów świadczy o rosnącej ilości gier w produkcji??? Zerknij do raportów PLW, tam masz usługi deweloperskie, usługi testowe, wynagrodzenie osób związanych z produkcją gier.
@Dominik71788388@marioLTerm Na nowego mechanika też liczę, jak każdy akcjonariusz PLW. Jednak jak nie zwiększasz nakładów to nie zwiększysz EBIT i przychodów. PLW i tak już ma rekordowo wysoką rentowność, w tej kwestii to już nie ma za bardzo co poprawiać.