🇫🇷💶 Combien faut-il gagner pour faire partie du 1% le plus riche en France ?
👉 Abonne-toi à @MoneyRadar_FR
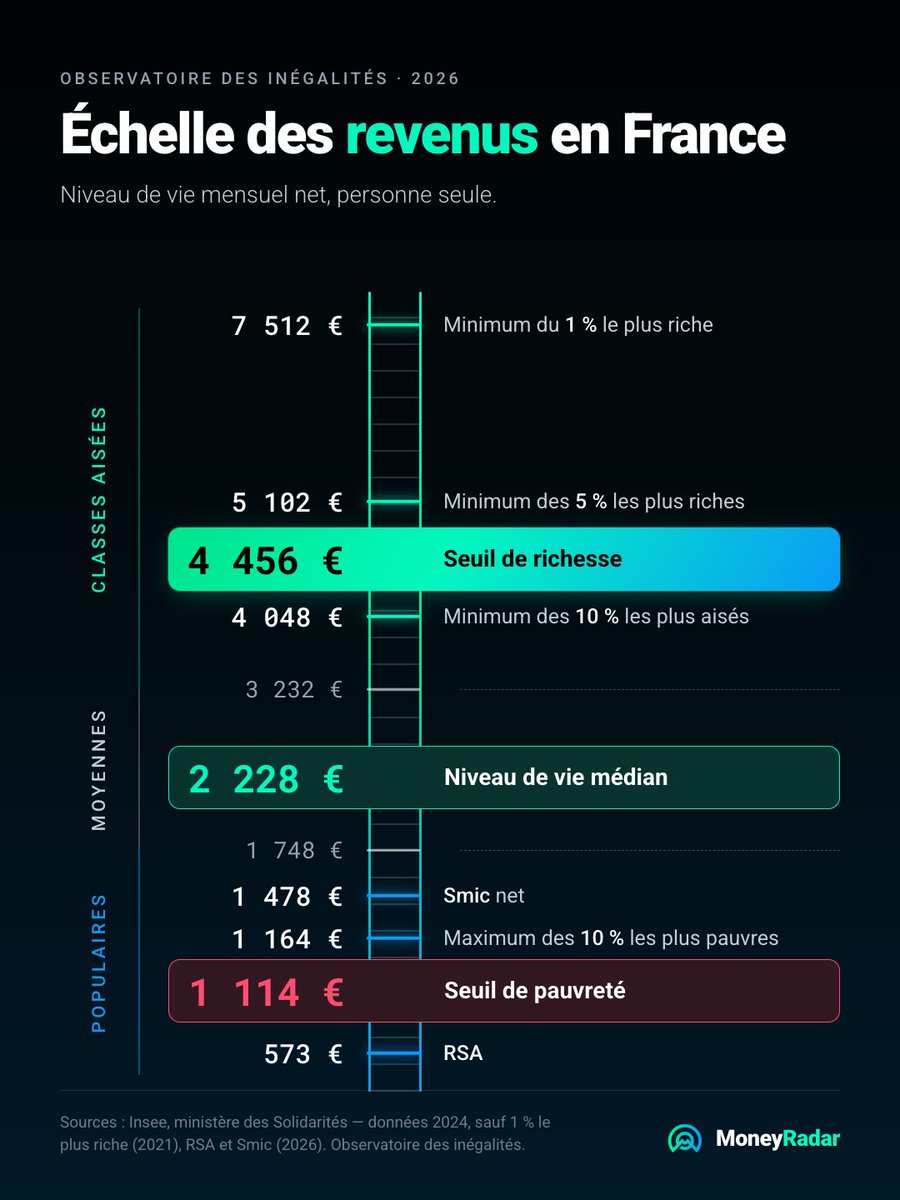
L'Observatoire des inégalités vient de mettre à jour son échelle des niveaux de vie, et l'écart entre le bas et le haut de l'échelle est juste énorme!
573€ par mois, c'est le montant du RSA.
Le seuil de pauvreté est fixé à 1 114€.
Le Smic net tourne autour de 1 748€ par mois, on entre déjà chez les catégories populaires (les 30% les plus modestes).
Le niveau de vie médian en France est de 2 228€ par mois, la moitié de la population gagne plus, l'autre moins.
→ Les catégories aisées commencent à 3 232€, et le seuil de richesse fixé par l'Observatoire (le double du niveau médian) est de 4 456€ par mois.
Ensuite l'échelle grimpe très vite.
À partir de 5 102€, on entre chez les 5% les plus riches. Il faut au moins 7 512€ par mois pour appartenir au 1% du sommet, environ 630 000 personnes en France.
🏆 Le 0,1% le plus riche dépasse 19 500€ par mois, et le 0,01% (une personne sur 10 000) touche plus de 70 900€ mensuels.
Ces chiffres correspondent aux niveaux de vie après impôts et prestations sociales, sauf le RSA et le Smic qui sont indiqués avant.
Vous vous situez où sur cette échelle ? 🤔
🇩🇪📉 Porsche voit son bénéfice d’exploitation s’effondrer de 93 % en 2025.
👉 Abonne-toi à @MoneyRadar_FR
Dans la foulée, le constructeur allemand se retire de Bugatti Rimac. Il cède ses 45 % de la coentreprise et ses 20,6 % détenus dans Rimac Group, la maison mère croate spécialisée dans l’hypercar électrique.
Les parts sont rachetées par un consortium mené par le fonds new-yorkais HOF Capital, avec BlueFive Capital comme plus gros investisseur. Le montant de la transaction reste confidentiel.
Pourquoi ce retrait ? Porsche a dû revenir sur son plan “tout électrique” face à un marché moins dynamique que prévu. Ce virage lui coûte cher, et la marque veut maintenant concentrer ses moyens sur ses propres modèles : 911, Cayenne, Macan, Taycan.
Côté Bugatti, rien ne change pour les clients. La future Tourbillon et son V16 hybride restent au programme, et Mate Rimac renforce son contrôle sur le groupe qu’il a fondé.
Source : @Carscoop, via RacingZone
Le “tout électrique” était-il une erreur pour les constructeurs ?
🇫🇷📊 Quel président a le plus augmenté la dette par rapport au PIB ? [PARTIE 2]
En milliards d’euros, Macron arrivait en tête. Mais quand on mesure la dette par rapport à la richesse produite par le pays, le classement change complètement.
Hausse du ratio dette/PIB par mandat :
🥇 Sarkozy : +24,9 points
🥈 Mitterrand II : +19,2 points
🥉 Mitterrand I : +13,0 points
Macron I : +12,8 points
Hollande : +9,1 points
Giscard : +7,3 points
Chirac II : +6,6 points
Chirac I : +6,4 points
Macron II* : +3,7 points
*Mandat en cours
👀 Avant 2002, un mandat durait 7 ans, contre 5 aujourd’hui, ce qui laisse plus de temps à la dette pour grimper. Et pendant les cohabitations, c’est le gouvernement qui pilotait le budget, pas seulement le président.
Source : Insee (dette au sens de Maastricht et PIB)
Contenu informatif, sans prise de position politique.
Vous vous attendiez à ce classement ?
👉 Abonne-toi à @MoneyRadar_FR
#DettePublique #PIB #France #Économie #Finance
💣 « Pas de hausse d'impôts généralisée. » Et pourtant, les prélèvements obligatoires GRIMPENT à 44,2 % du PIB en 2027 !
Le budget 2027 est présenté ce jeudi en Conseil des ministres. Les chiffres transmis par le gouvernement, révélés par franceinfo, donnent le ton : 43,9 % du PIB en 2026, 44,2 % en 2027. Effort total revendiqué : 54 milliards d'euros.
Qui paie ? Les grandes lignes sont déjà connues :
👴 Retraités : 5,5 Md€, dont 4,1 Md€ via la sous-indexation des pensions au-dessus de 1 260 €
🧾 Leur abattement fiscal plafonné à 3 000 € au lieu de 4 439 €, environ 1,4 Md€
🤒 Arrêts maladie : 2 Md€, notamment en rognant l'exonération fiscale de certaines indemnités
🏢 Grandes entreprises : leur surtaxe baisse, de près de 8 Md€ à 5 Md€ par an
La mécanique est rodée. Inutile de toucher aux taux : on rabote un abattement, on revalorise moins une pension, on fiscalise une indemnité. Le barème affiché reste stable, la facture grossit quand même.
Pour l'échelle : la charge de la dette s'alourdit de 10 Md€ l'an prochain. Deux fois ce que rapportera la surtaxe des grands groupes.
L'argument d'en face existe : sans correction, Matignon prévient que le déficit 2027 frôlerait 6,5 % du PIB. Et la Fondation iFRAP ne parvient à documenter que 26 Md€ de baisses de dépenses dans les annonces.
Pour toi, si vous êtes retraités et que vous touchez plus de 1 260 € de pension : vous devenez la variable d'ajustement de 2027.
Le barème ne bouge pas. Votre pension, si.
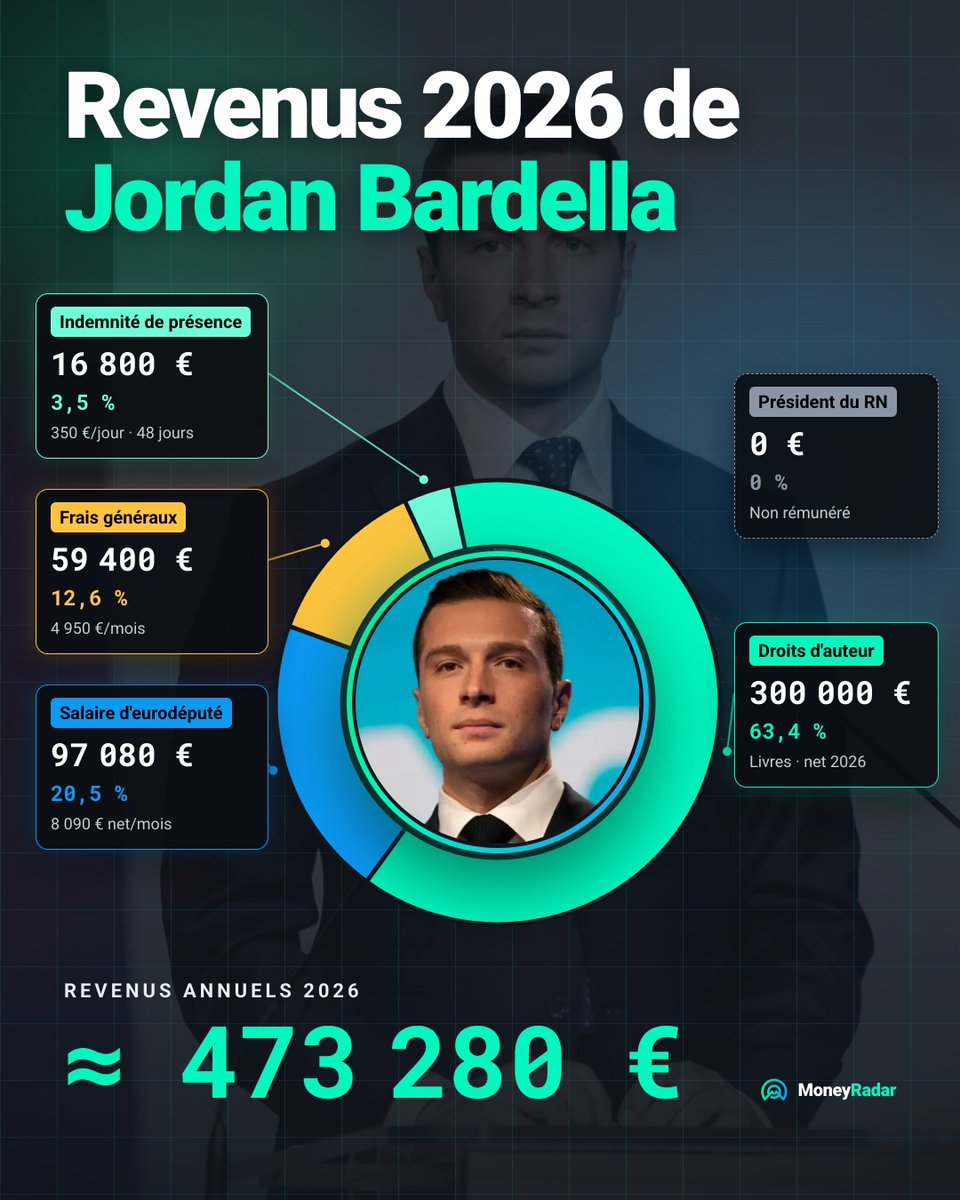
🇫🇷💶 Les revenus de Jordan Bardella en 2026
Salaire d’eurodéputé : 8 090€ net/mois
Frais généraux : 4 950€/mois
Indemnité de présence : 350€/jour de session au Parlement
Poste de président du RN : 0€ (non rémunéré)
Droits d’auteur (livres) : 300 000€ net pour 2026
Ces montants proviennent des indemnités officielles du Parlement européen et des chiffres de vente communiqués sur ses livres.
Mais pour connaître les revenus précis et la fortune réelle de @J_Bardella, la déclaration de patrimoine n'est pas consultable en ligne : il faut prendre rendez-vous en préfecture pour la consulter.
Que pensez-vous de ces revenus ?
👉 Abonne-toi à @MoneyRadar_FR
#bardella #politique #france #economie #financespubliques
🇫🇷⛽️️ Emmanuel Macron veut d’abord faire baisser les prix des carburants avant d’envisager une baisse des taxes.
Lors de son interview du jeudi 24 septembre sur TF1 et France 2, le président de la République a expliqué que sa priorité était de faire baisser les prix à la pompe, notamment en agissant sur les approvisionnements et la situation géopolitique.
Emmanuel Macron n’exclut toutefois pas une baisse des taxes si les prix continuent de fortement augmenter.
Il estime néanmoins que cette mesure ne serait pas la première option à privilégier, notamment parce que les taxes financent les dépenses de l’État.
👉 Abonne-toi à MoneyRadar
#EmmanuelMacron #Carburants #Prix #Taxes #Économie
🇫🇷 Édouard Philippe veut porter progressivement l’âge légal de départ à la retraite à 65 ans et la durée de cotisation à 45 années.
Ce mardi 29 septembre, sur sa chaîne YouTube, Édouard Philippe a présenté les grandes lignes de son projet de réforme des retraites.
Actuellement, l’âge légal de départ varie progressivement entre 62 ans et 9 mois et 63 ans et 9 mois selon l’année de naissance.
Pour les personnes nées à partir de 1969, il est fixé à 64 ans. La durée de cotisation nécessaire pour obtenir une retraite à taux plein reste, pour les générations concernées, de 172 trimestres, soit 43 années.
Le candidat Horizons propose donc d’aller plus loin que la réforme de 2023, en atteignant progressivement 65 ans d’âge légal et 45 années de cotisation en moins de 10 ans.
Les personnes ayant commencé à travailler jeunes, celles en situation de handicap ou encore celles confrontées à une incapacité pourraient continuer à bénéficier de conditions de départ anticipé. Les dispositifs liés aux carrières longues seraient également maintenus selon son projet.
Édouard Philippe souhaite aussi compléter le système français par répartition avec davantage d’épargne individuelle. Il propose que chaque Français puisse disposer d’un plan d’épargne retraite afin de se constituer progressivement un complément de revenus pour la retraite.
Son projet prévoit également de donner davantage de responsabilités aux partenaires sociaux dans la gestion du système, avec une règle imposant l’équilibre financier des comptes.
👉 Abonne-toi à @MoneyRadar_FR
#france #politique #edouardphilippe #réformedesretraites
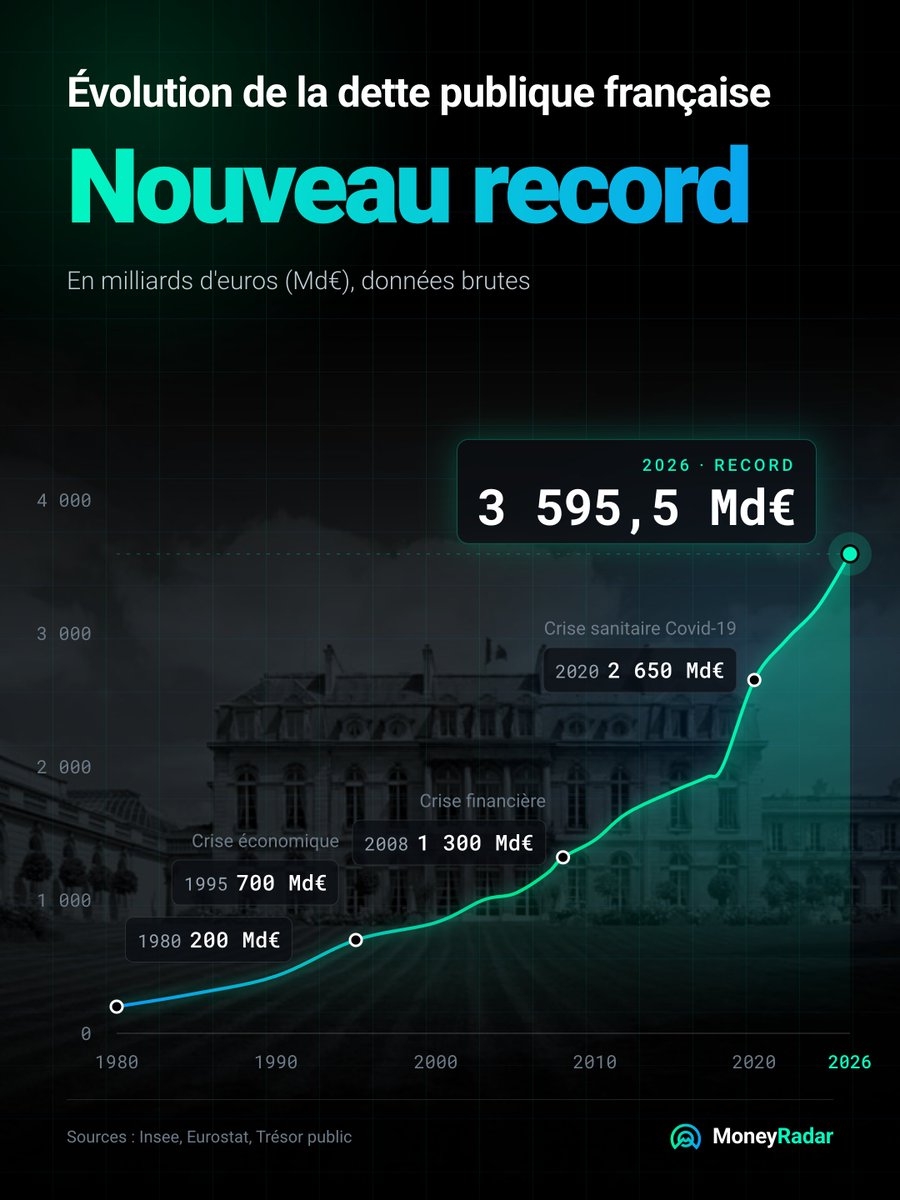
🇫🇷📈 Dette publique française : nouveau record.
3 595,5 milliards d’euros, soit 119% du PIB.
C’est le chiffre annoncé par l’Insee ce mardi 29 septembre pour le deuxième trimestre 2026.
En quelques mois seulement : +59,6 milliards au 2e trimestre, après +75,8 milliards au premier.
La dette de l’État à elle seule a grimpé de 53 milliards sur la période, celle de la Sécurité sociale aussi progresse.
Seules les collectivités locales ont réduit leur dette.
Le gouvernement l’a annoncé lui-même ce mois-ci : la barre des 121,7% du PIB est attendue pour 2027.
Plus du double de la limite fixée par l’Union européenne, fixée à 60%. Un niveau jamais atteint depuis le début de ces statistiques en 1978.
Source : Insee
Vous pensez qu’on peut encore redresser la barre ?
👉 Abonne-toi à @Moneyradar_fr
#Dette #France #Économie #Insee #Budget
🚨 ALERTE. Anthropic perd 42 milliards mais vise 2 000 milliards en Bourse.
Le prospectus d'introduction en Bourse du créateur de Claude a été consulté par Reuters, et on découvre enfin ses comptes. En 2025, le chiffre d'affaires a été multiplié par douze, de 386 millions à 4,6 milliards de dollars. La perte nette atteint 42 milliards.
Ce chiffre trompe à moitié. Environ 34 milliards viennent d'une écriture comptable sans sortie d'argent, liée à des financements convertibles en actions. La perte d'exploitation, celle qui mesure l'activité, s'établit à 8 milliards, contre 3 milliards un an plus tôt. Le gouffre, c'est le calcul : 7,3 milliards de dépenses en puissance informatique en 2025, soit 1,6 fois le chiffre d'affaires de l'année.
La suite pèse plus lourd encore. Anthropic affiche 518 milliards d'engagements futurs en cloud et infrastructures, pour 20 milliards de trésorerie fin 2025. Et près d'un quart de ses revenus vient de deux clients seulement.
L'appétit des investisseurs tient à 2026 : 11,5 milliards de revenus sur le seul deuxième trimestre, plus que toute l'année 2025, avec une rentabilité opérationnelle ajustée selon le FT. Valorisé à 965 milliards en mai, l'entreprise espère dépasser 2 000 milliards, pour une cotation au Nasdaq attendue après les midterms de novembre selon Reuters.
La Bourse va devoir chiffrer une croissance à x12 qui dépense encore plus qu'elle ne gagne. Space X avait fait un départ canon de +50 %, mais à perdu 50 % depuis ses plus hauts en 40 jours, Anthropic suivra-t-elle la même trajectoire ?
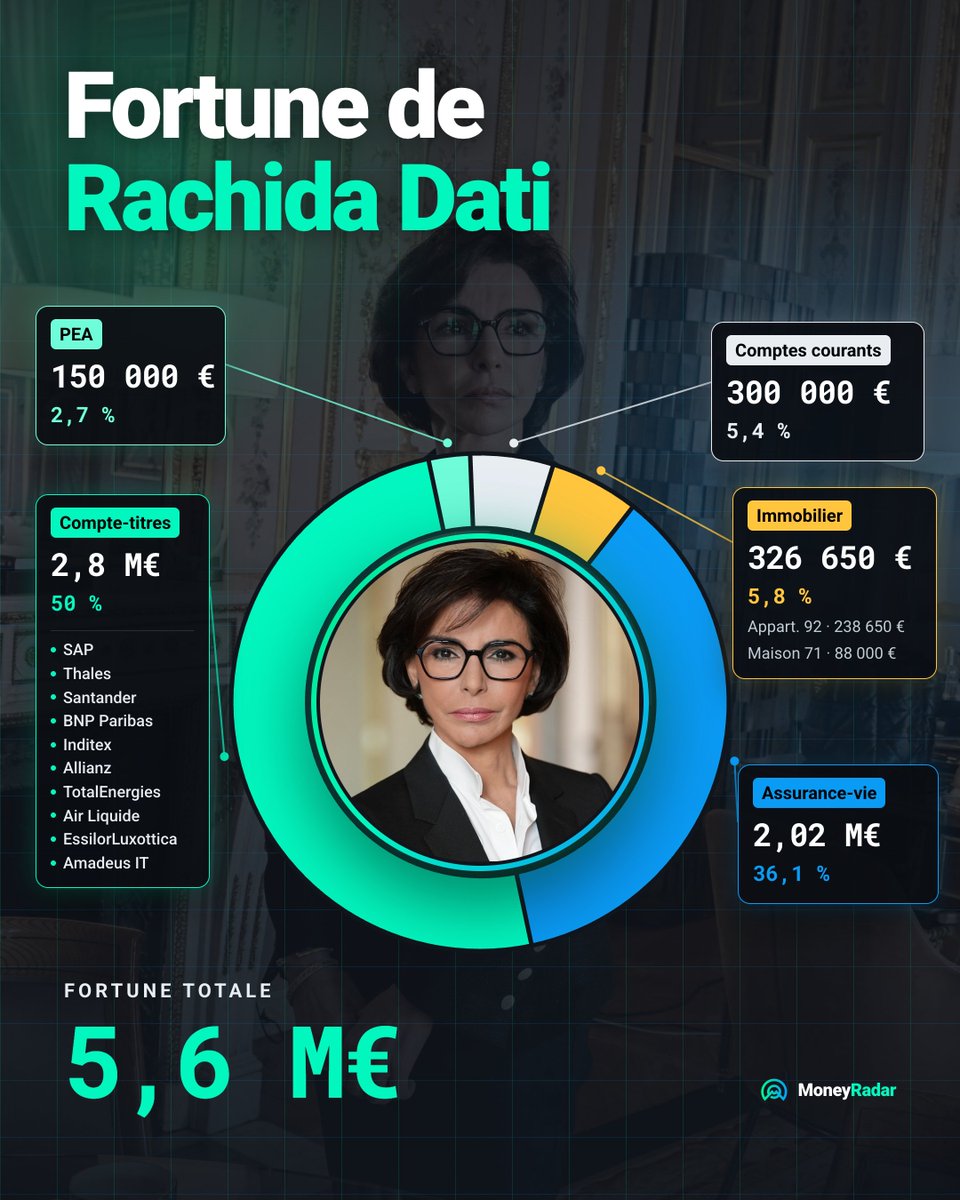
🇫🇷💶 Quelle est la fortune de Rachida Dati ?
Au total : ~5,6M€
Compte-titres, assurance-vie, comptes courants et deux biens immobiliers : la ministre de la Culture fait partie des personnalités politiques les plus fortunées de France.
Sa fortune vient de sources multiples : ses revenus d’avocate (plus de 2 millions d’euros certaines années), son salaire ministériel (environ 85 000€ par an), ses mandats locaux, et des activités de conseil, conférences et publications.
Côté patrimoine, le compte-titres pèse à lui seul la moitié du total avec 2,8M€, suivi par ses assurances-vie autour de 2M€. Le reste se répartit entre 300 000€ de liquidités, un PEA de 150 000€, un appartement de 37m² dans les Hauts-de-Seine (238 650€) et une maison en Saône-et-Loire (88 000€).
🚨 Cette fortune fait aujourd’hui l’écho à une actualité bien plus lourde : le parquet national financier vient de requérir contre elle 4 ans de prison dont 2 ferme sous bracelet électronique, dans le procès pour corruption et trafic d’influence qui l’oppose également à Carlos Ghosn, jugé en son absence pour la même affaire.
Le PNF demande aussi 5 ans d’inéligibilité et d’interdiction de la fonction publique, avec exécution provisoire. Si le tribunal suit ces réquisitions dans sa décision attendue dans quelques mois, Rachida Dati perdrait immédiatement son mandat de maire du VIIe arrondissement de Paris et ne pourrait pas réintégrer la magistrature, où elle vient tout juste d’être remise en poste et attend actuellement une affectation.
Qu’en pensez-vous ?
#rachidadati #politique #corruption #france #justice
💶🇫🇷 Emmanuel Macron avait promis 60 milliards d'économies.
La dette a augmenté de 1 318 milliards depuis.
En 2017, le programme présidentiel parlait de 60 milliards d'euros d'économies sur les dépenses publiques, mais cumulés sur tout le quinquennat, pas chaque année comme on l'entend parfois répéter aujourd'hui.
9 ans plus tard, regardons ce qui s'est vraiment passé. Fin 2017, la dette publique française tournait autour de 2 218 milliards d'euros. Aujourd'hui, début 2026, elle dépasse les 3 536 milliards.
Rapportée au PIB, la dette est passée de 97% à 117,5% sur la même période.
Attention quand même, on ne compare pas 2 choses identiques : un objectif d'économies et l'évolution de la dette totale, ce n'est pas pareil. Et entre-temps il y a eu le Covid, les aides économiques qui ont suivi, puis la crise énergétique, donc une partie de cette hausse s'explique aussi par là.
Mais peu importe comment on le tourne, l'écart entre la promesse de départ et la réalité des chiffres aujourd'hui donne une idée assez claire de l'ampleur du défi budgétaire français.
Vous trouvez ça inquiétant ?
👉 Abonne-toi à @MoneyRadar_FR
#dettepublique #economie #france #financespubliques #budget
💥Goldman Sachs a empoché plus de 200 millions de dollars de commissions sur ce seul client en un an !
Le client, c'est Situational Awareness, un fonds ultra-agressif spécialisé dans l'IA. En un an, il est devenu le plus gros client de toute l'activité de courtage de Goldman, la branche qui prête de l'argent aux fonds spéculatifs pour qu'ils démultiplient leurs paris. Plus gros que des géants installés comme Citadel ou Millennium. Pour un fonds qui avait à peine deux ans d'existence, c'est du jamais-vu à Wall Street.
Pourquoi des commissions aussi énormes ? Parce que Goldman ne gagne pas seulement quand son client gagne. La banque prête l'argent qui sert de levier, encaisse des intérêts sur chaque euro prêté, et prélève des frais sur chaque transaction. Plus le fonds emprunte et spécule, plus la banque encaisse, que les paris réussissent ou échouent.
Et c'est là le vrai enseignement. Le fonds a fini par perdre une grande partie de ces gains, ruinant une partie de ses investisseurs. Goldman, elle, avait déjà encaissé ses 200 millions. Le prêteur touche sa commission à l'aller, le parieur assume les pertes au retour.
Dans un casino, la maison gagne toujours. En finance, la maison s'appelle Goldman Sachs, et elle est payée que vous gagniez ou que vous vous ruiniez.
🇨🇳🇺🇸 🚨 Xi Jinping est à la Maison-Blanche pour la première fois en dix ans !
Accueilli par des bombardiers B-2 dans le ciel de Washington. Ceux-là mêmes qui ont frappé l'Iran l'an dernier. On reçoit son rival en lui montrant ses armes.
Ce qui se passe. Les deux pays viennent de prolonger de deux mois leur trêve commerciale, qui devait expirer le 10 novembre. Trump et Xi doivent aussi lancer un « dialogue sur l'IA » pour discuter des risques de sécurité.
Mais les vrais points de friction restent bloqués : Pékin exige l'arrêt des ventes d'armes américaines à Taïwan, 14 milliards de dollars en attente, Washington veut que la Chine fasse pression sur l'Iran, et personne ne cède.
Pourquoi c'est important pour vous. Cette trêve n'est pas la paix, c'est un report, et il tient un fil que vous ne voyez pas : les terres rares.
La Chine a le quasi-monopole de ces métaux indispensables aux voitures électriques, aux éoliennes, aux smartphones et aux armes. Ses restrictions à l'export peuvent retomber le 10 novembre. Si le bras de fer dérape, ce sont les chaînes de production du monde entier, donc les prix que vous payez, qui se bloquent.
Deux puissances qui se reçoivent en grande pompe tout en se tenant à la gorge. Chaque mois de trêve gagné est un mois que chacun met à profit pour se préparer à la confrontation suivante.
🚨 ALERTE. Les États-Unis viennent d'emprunter à 10 ans au taux de 5,1 %, du jamais-vu depuis 19 ans.
Le taux à 10 ans américain est le prix auquel l'État fédéral emprunte, et la référence de toute la finance mondiale. Il vient de toucher 5,1 %, son plus haut depuis 2007, pendant que le 30 ans bondissait à 5,4 %. Quand ce taux monte, tout devient plus cher partout, des crédits immobiliers à la dette des entreprises. Et surtout les futurs interêts de la dette américaine déjà colossale.
Deux forces le poussent. La première est classique : de bons chiffres d'activité américains, l'économie tourne vite, ce qui ravive l'inflation et les paris sur une nouvelle hausse de la Fed le mois prochain.
Mais la seconde est nouvelle, et c'est elle qui change tout : les entreprises de l'IA ont émis plus de 1 500 milliards de dollars de dette cette année pour financer leurs data centers et leurs puces. Cette avalanche d'obligations privées inonde le marché, et pour que les investisseurs les absorbent, il faut leur offrir des rendements plus élevés, ce qui tire tous les taux vers le haut.
Le Trésor américain tente de freiner en rachetant sa propre dette, 5,2 milliards le 10 septembre. Six milliards annoncés hier, sur un marché de 30 000 milliards, c'est une goutte d'eau qui n'a aucun effet.
La bulle IA ne gonfle plus seulement les actions. Elle commence à faire monter le coût de l'argent pour la planète entière. Ca va bientôt devenir insoutenable.
🇫🇷💶 Quel président a le plus creusé la dette de la France ?
👉 Abonne-toi à @MoneyRadar_FR, chaîne n°2 sur l’investissement en France
On a comparé les 9 derniers mandats présidentiels sur un seul critère : combien de dette publique chacun a ajouté pendant son passage à l’Élysée
Macron I : +652 Md€
Sarkozy : +643 Md€
Macron II* : +616 Md€
Hollande : +364 Md€
Mitterrand II : +337 Md€
Chirac II : +328 Md€
Chirac I : +292 Md€
Mitterrand I : +201 Md€
Giscard : +72 Md€
*Second mandat d’Emmanuel Macron toujours en cours
→ À l’autre bout du classement, Giscard n’a ajouté « que » 72 milliards, mais dans une économie beaucoup plus petite et sans les crises qu’ont traversées ses successeurs
⚠️ Attention à la lecture de ces chiffres : conditions économiques, durées et crises (2008, Covid, énergie) diffèrent selon les mandats, donc comparer en valeur absolue ne dit pas tout. Une comparaison plus juste regarderait la dette rapportée au PIB.
(Source : INSEE)
🚨 Près de 250 millions de dollars liquidés en 1 heure !
Bitcoin chute de 87 000 dollars ce matin à moins de 84 000 et la capitalisation totale perd 70 milliards de capitalisation.
Après un rallye de près de 40 % sur Bitcoin et de plus de 200 % sur certains altcoins solides, la volatilité va s'imposer de plus en plus.
On parle de la situation demain dans notre newsletter, pour vous abonner et ne pas la rater c'est ici 👉: https://t.co/upD3O3v1y1
🚨🇫🇷 La France est le pays d'Europe avec le plus de taxes.
→ La France compte 348 taxes différentes, la Pologne juste derrière en a 115, 3x moins
→ L'Allemagne n'en a que 60, 5x moins
→ Et pourtant elle prélève presque autant d'impôts : 42,2% du PIB contre 45,3% pour la France
→ Le nombre de taxes n'a donc rien à voir avec le niveau réel d'imposition
→ L'Allemagne a simplifié sa fiscalité dès 1919, la France a accumulé 243 taxes à faible rendement au fil des décennies
🤷♂️ Résultat : un système jugé parmi les moins compétitifs d'Europe pour les entreprises, à cause de sa complexité
💥 Votre plan épargne retraite n'est pas un cadeau fiscal, c'est une nouvelle combine de l'État.
Plus de 12 millions de Français viennent de tomber dedans sans savoir qu'ils paieront probablement une facture plus élevée plus tard.
Le plan d'épargne retraite vient de franchir 150 milliards d'euros d'encours. L'objectif initial du gouvernement était de 3 millions de souscripteurs, ils sont aujourd'hui plus de 12 millions. Le succès est réel, et son moteur n'est pas la confiance mais la peur : 70 % des actifs pensent que leur future pension ne suffira pas à vivre.
Voilà pour la main qui donne. Sur le PER, chaque euro versé se déduit de votre revenu imposable.
Dans la tranche à 30 %, verser 1 000 euros vous fait économiser 300 euros d'impôt tout de suite. C'est l'argument qu'on vous martèle.
Maintenant la main qui reprend, et qu'on vous tait. À la sortie, à la retraite, cet argent est imposé. Les versements que vous aviez déduits sont réintégrés à votre revenu et taxés.
L'État ne vous a pas fait de cadeau, il vous a accordé un report. Le calcul n'est gagnant que si vous êtes moins imposé à la retraite qu'aujourd'hui, ce qui est vrai pour beaucoup, mais faux pour ceux qui garderont de hauts revenus, et incertain pour tous si la fiscalité durcit d'ici votre départ. Connaissant notre beau pays, il y a peu de chances que l'impôt reste inchangé d'ici 20-30-40 ans pour les plus jeunes qui commencent aujourd'hui.
Douze millions de Français ont commencé à financer leur retraite eux-mêmes, en échange d'un avantage fiscal qui n'est qu'un report déguisé. La vraie réforme des retraites n'a pas eu lieu à l'Assemblée. Elle s'est faite dans votre dos, sur vos contrats d'épargne.
🚨🇫🇷 On traque deux fois plus les 14 milliards de fraude des pauvres que les 100 milliards de fraude des riches.
Ce n'est pas une opinion, c'est écrit dans la loi anti-fraude votée cette année.
La fraude sociale, ce sont les prestations indûment perçues, les fausses déclarations. Réelle, mais chiffrée à environ 14 milliards par an.
La fraude fiscale, ce sont les impôts et cotisations soustraits, surtout par des entreprises et des montages complexes, estimée six à sept fois plus haut, entre 80 et 100 milliards.
Pourtant la loi consacre deux fois plus d'articles à la première qu'à la seconde. Et pendant qu'on muscle le discours sur la petite fraude, la Direction générale des finances publiques, celle qui traque la grande, perd 550 postes en 2026. On désarme les équipes qui rapportent le plus.
Sur les 14 milliards de fraude sociale estimés, à peine 680 millions sont réellement récupérés. Traquer les prestations de quelques-uns coûte cher pour un rendement faible, pendant que les milliards de la fraude fiscale restent largement hors de portée.
Ce n'est pas qu'on ne lutte pas contre la fraude. C'est qu'on met le projecteur là où il rapporte le moins, mais où il paie politiquement le plus.