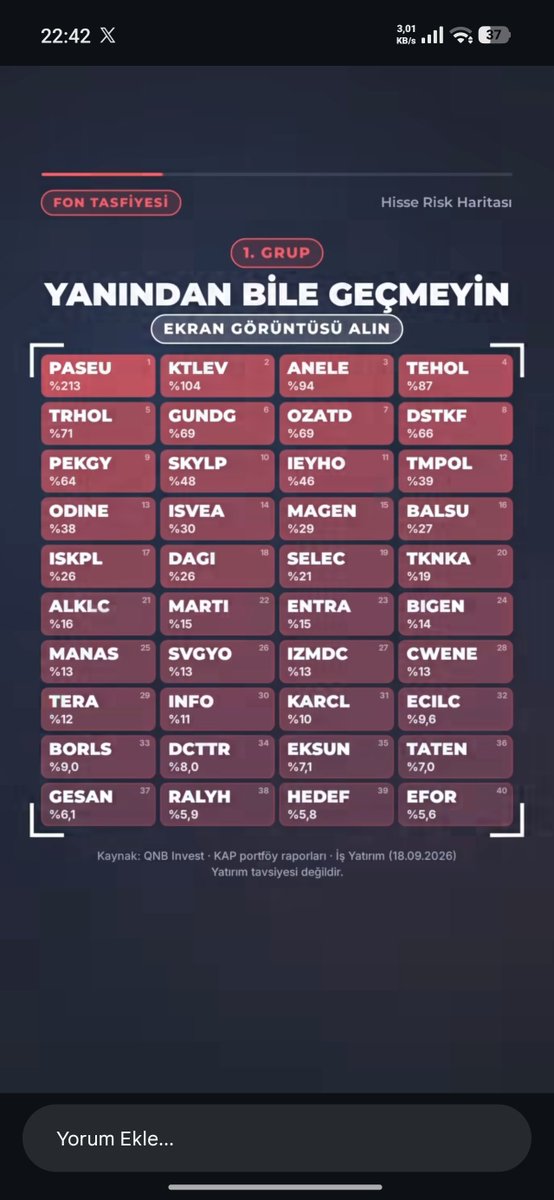
Borsada son 10 gündür yaşadığımız tablo birçok şirket 3-4 yıl önceki fiyatlarına geri döndü. Öyle ki 1-2 aydır artıda olan, sabırla beklediğimiz hisseler bile son 3-5 günde eksiye geçti. İçinde bulunduğumuz durumdan etkilenmeyen yatırımcı kalmadı denebilir; portföyüne bakıp içi burkulmayan yok gibi.
Ama ben iyimserim o eski borsa dinamikleri geri gelecek. Bilançosu sağlam, kârı gerçek, işini bilen şirketlerin yeniden öne çıktığı; temel analizin yeniden çalıştığı; sabreden yatırımcının emeğinin karşılığını aldığı günler gelecek. Fiyat bir yerde değeri bulur, bu her zaman böyle olmuştur.
1998 yılından bu yana bu piyasadayım. Krizler gördüm, sert düşüşler gördüm, "borsa bitti" denen anlar gördüm. Hepsi geçti. Bu da geçecek.
#bist100 #borsa #fon #serbestfon
Fonlar eliyle parabolik şekilde yükselen bazı hisseler, tepeden yüzde 85-90 değer kaybetti. 400 liradan 60 liraya inen örnekler, 1.2 Trilyon piyasa değerinden 160 milyara gerileyen örnekler gördükç
Ve o tepeden alıp "nasıl olsa döner" diye sarılan yatırımcı, bugün hâlâ zararda.
Bugün bunun matematiğini ve nasıl korunacağımızı konuşacağız.
İnsanlar zararı yüzde olarak düşünüyor ama iş öyle yürümüyor. Bakın:
Hisse yüzde 50 düştüyse, başa dönmek için yüzde 100 yükselmesi gerekir.
Yüzde 85 düştüyse, başa dönmek için yaklaşık yüzde 566 yükselmesi gerekir.
Yüzde 90 düştüyse, tam yüzde 900 yükselmesi gerekir.
Yani 400 liradan 60 liraya inen bir hisse, sizin maliyetinize dönmek için 6-7 KAT yükselmek zorunda. Bu, iyi bir şirket için bile yıllar alır. Zaten iyi bir şirket olsaydı o kadar düşmezdi.
İşte "nasıl olsa döner" cümlesinin gerçek bedeli budur. Dönmesi imkansız değil ama matematiği acımasız.
Bir de görünmeyen maliyet var: O parayı yıllarca orada bekletirken, başka yerde kazanabileceğiniz getiriden de vazgeçiyorsunuz. Buna fırsat maliyeti diyoruz ve çoğu zaman zararın kendisinden büyüktür.
PEKİ BU HİSSELER NASIL ŞİŞİYOR?
Mekanizma aslında basit.
Halka açıklığı düşük, günlük hacmi az bir hisse düşünün. Böyle bir tahtada büyük bir alıcı pozisyon almaya başlarsa, fiyatı kendi eliyle yukarı taşır. Çünkü karşıda satacak yeterli mal yoktur.
Fiyat yükselince ne olur? O hisseyi taşıyan portföyün getirisi parlar. Parlayan getiri yeni yatırımcı çeker, gelen yeni para yine aynı hisseye gider ve sarmal büyür. Grafik dikleşir, herkes konuşmaya başlar, "bu hisse uçuyor" denir.
Ama bu sarmalın bir sorunu var: Aşağı yönde de aynı hızla çalışıyor. Çıkış zamanı geldiğinde alıcı bulunamaz, çünkü o tahtaya girmek kolaydı ama çıkmak zor. Ve fatura, en son gelene kesilir.
Nitekim SPK geçtiğimiz günlerde tam da bu zemini daraltan bir düzenleme yayımladı: Fonların yoğunlaşma limitleri sıkılaştırıldı ve bir fonun bir şirkette alabileceği pay, o şirketin halka açıklık oranına bağlandı. Yani sorun görüldü ve müdahale edildi.
ŞİMDİ İKİ BÜYÜK TUZAK
Bu tür hikayelerin altında genelde iki tane finansal yanılsama yatar. İkisini de tanımayı öğrenin.
TUZAK 1: FİKTİF KÂR
Türkiye gibi yüksek enflasyonlu bir ülkede, bir şirketin bilançosundaki kâr rakamı sizi kolayca yanıltabilir.
Basit bir örnek vereyim: Şirket geçen yıl 100 liraya mal aldı ve bu yıl 250 liraya sattı. Kâğıt üzerinde 150 lira kâr etti. Ama aynı malı bugün yerine koymak için yine 250 lira ödemesi gerekiyor. Yani gerçekte zenginleşmedi; sadece paranın değeri düştü.
İşte buna fiktif kâr, yani şişirilmiş kâr denir. Enflasyon muhasebesi de tam olarak bu illüzyonu dağıtmak, mali tabloları gerçek değerine döndürmek için vardır.
Ama dikkat: Enflasyon muhasebesinin uygulanmadığı ya da ertelendiği dönemlerde, yatırımcılar bilançodaki kârın ne kadarının OPERASYONEL ne kadarının ENFLASYONİST olduğunu göremez. Yani elinizdeki kâr rakamı, şirketin gerçekten para kazanıp kazanmadığını söylemez.
Peki nasıl korunacağız? Cevap çok basit: Nakit akış tablosuna bakın. Kâr yorumlanabilir, muhasebe tercihleriyle şekillenebilir. Ama kasaya giren para tartışmaya kapalıdır. Şirket kâr açıklıyor ama faaliyet nakit akışı negatifse, orada bir sorun var demektir.
TUZAK 2: ÜST ÜSTE BEDELLİ SERMAYE ARTIRIMI
İkinci tuzak daha sinsi, çünkü çoğu zaman "büyüme" diye pazarlanıyor.
Bedelli sermaye artırımı, şirketin yeni pay ihraç edip ortaklarından PARA İSTEMESİDİR. Yani şirket size "bana nakit ver" diyor.
Şimdi düşünün: Sağlıklı bir şirket parayı nereden bulur? Kendi ürettiği nakitten. Yatırımını, borcunu, büyümesini kendi kazandığı parayla finanse eder.
Peki bir şirket üst üste bedelli yapıyorsa bu ne anlama gelir? İki ihtimal var: Ya kendi nakdini üretemiyordur, ya da büyüme hikayesi sürekli dışarıdan para gerektiriyordur. İkisi de risktir.
Ve yatırımcı açısından somut sonucu şu: Rüçhan hakkınızı kullanıp para koymazsanız, şirketteki payınız SULANIR. Yani aynı şirketin daha küçük bir parçasına sahip olursunuz. Kullanırsanız da sürekli cebinizden para çıkar.
Nasıl kontrol edeceğiz? Şirketin son 3-5 yıllık sermaye hareketlerine bakın. Kaç kez bedelli yapmış? Toplanan paralar nereye gitmiş, gerçekten yatırıma mı dönüşmüş, kapasite artmış mı, ciro büyümüş mü? Eğer sermaye sürekli artıyor ama ciro ve kâr aynı oranda büyümüyorsa, orada bir şey yolunda değil demektir.
PEKİ ORTA VADELİ YATIRIM KÖTÜ MÜ?
Kesinlikle hayır. Ama şartlı iyidir.
Orta vadeli yatırım, İYİ ŞİRKETTE Orta vadeli olmak demektir. Kötü şirkette uzun vadeli olmak, yatırım değil inattır.
Benim ölçütüm şu: Şirket makul bir sürede, mesela 3-5 yıl gibi bir zaman diliminde hem BÜYÜYEBİLİYOR hem DEĞER ÜRETEBİLİYOR mu?
Bunu nasıl anlarsınız? Şu sorulara bakın:
Cirosu enflasyonun üzerinde büyüyor mu? Yani reel olarak büyüyor mu, yoksa sadece fiyat artışıyla mı şişiyor?
Nakit üretiyor mu? Faaliyet nakit akışı istikrarlı ve pozitif mi?
Sermayesini sürekli artırmadan büyüyebiliyor mu?
Borç yükü artıyor mu, azalıyor mu?
Ve en önemlisi: Yatırımlarının karşılığını alıyor mu? Yani harcadığı her lira, gelecekte daha fazla nakit üretiyor mu?
Bu sorulara "evet" diyebiliyorsanız, o hisseyi yıllarca taşıyın; zaman sizin dostunuz olur. Diyemiyorsanız, geçen her yıl aleyhinize işler.
VE EN ÖNEMLİ KURAL
Son olarak şunu söyleyeyim: "Nasıl olsa döner" bir strateji değildir; bir umuttur. Ve umut, borsada en pahalı duygudur.
Bir pozisyonu tutmanın tek meşru sebebi, o şirkete dair tezinizin hâlâ geçerli olmasıdır. Eğer hisseyi tutma sebebiniz sadece maliyetinizse, yani "buradan satarsam zarar yazarım" diye tutuyorsanız, orada yatırım kararı değil, psikolojik bir kilit var demektir.
Kendinize şu soruyu sorun: "Bu hisseyi bugün, bu fiyattan, sıfırdan alır mıydım?"
Cevap hayırsa, elinizde tutmanızın tek sebebi maliyetinizdir. Ve piyasa sizin maliyetinizi ne bilir ne umursar.
Faydalı bulduysanız RT ve kaydet yaparsanız sevinirim.
#borsa #bist100 #temelanaliz #bedelli #enflasyonmuhasebesi #yatırım #YatırımTavsiyesiDeğildir