Par où commencer en bourse quand on part de zéro ? Par ce fil.
J'y ai réuni 10 de mes threads publiés depuis juin. Mis bout à bout, ils font un parcours : pourquoi laisser dormir son argent coûte cher, dans quelle enveloppe le mettre, actions ou ETF, et comment lire une entreprise avant d'y mettre un euro.
Chaque réponse ci-dessous en cite un. Lis-les dans l'ordre ou pioche selon ta question du moment. Garde ce fil sous la main.
La méthode complète est dans le guide, en bio.
15 %. C'est le poids maximum qu'une seule entreprise peut atteindre dans un indice de 100 sociétés. Mais ce plafond ne s'applique que le jour du recomptage, deux fois par an.
La règle figure dans le prospectus du WisdomTree U.S. Quality Growth Fund, un ETF qui combine qualité et croissance. Il a été déposé le 9 décembre 2022 à la SEC, le gendarme boursier américain. Je n'en ai pas. Ce qui m'intéresse, c'est la façon dont il bouge, comparé à un ETF Monde.
Un ETF Monde pondère par la taille en bourse. Quand une action monte, son poids monte tout seul, et le fonds n'a rien à vendre. Il laisse courir.
Ici, tous les six mois, l'indice refait son tri. Il regarde la rentabilité des capitaux propres et des actifs, puis la croissance des ventes et des bénéfices. Les 100 qui passent le filtre restent, les autres sortent. Ensuite, il recalcule les poids et ramène à 15 % toute ligne qui dépasse.
Entre deux recomptages, le plafond ne joue pas, et la gagnante peut grossir. Le jour de la reconstitution, l'indice vend une partie de ce qui a le mieux marché.
Avec un ETF factoriel, tu achètes 100 entreprises et la règle qui les recompte deux fois par an.
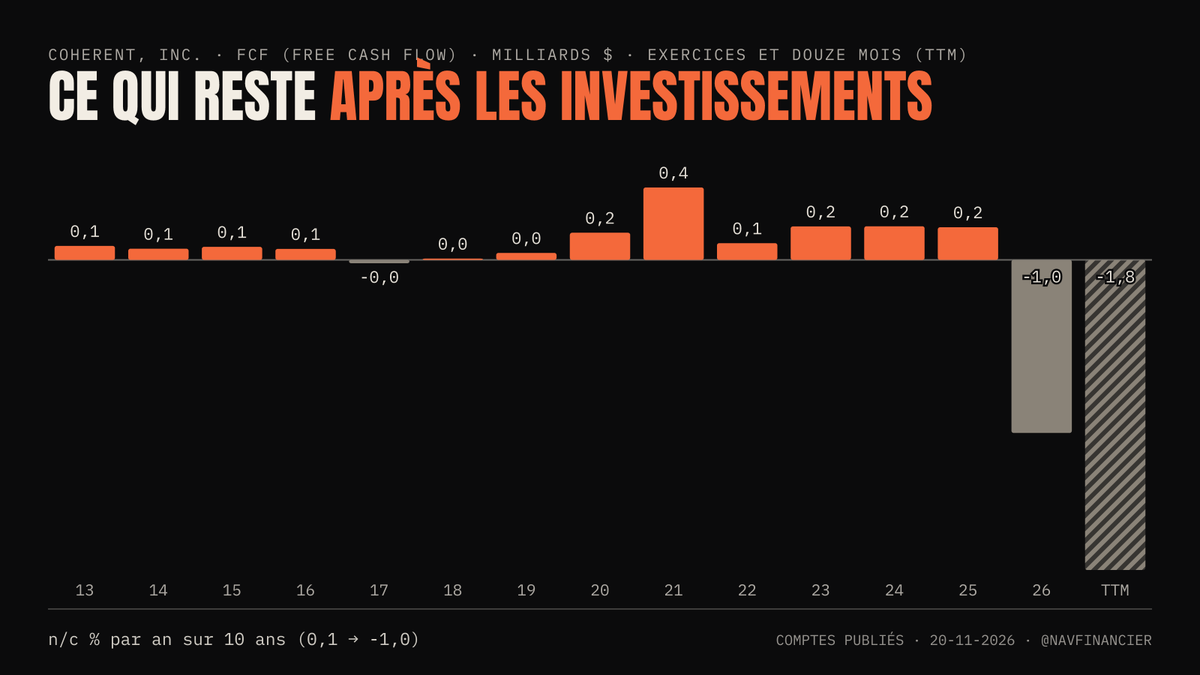
Coherent. Ses ventes ont pris 30,8 % sur douze mois, son cash disponible est à -1,8 milliard de dollars.
1. La croissance du cash (FCF). Longtemps proche de zéro. L'activité a consommé 0,1 milliard, les investissements 1,8.
2. Le rendement du capital (ROIC). 6 % sur douze mois : pour 100 dollars immobilisés, elle en gagne 6. Jamais au-dessus de 15 %.
3. La valorisation (PER et P/FCF). 42,4 fois les bénéfices, sans médiane connue. Cash négatif : pas de P/FCF, contre une médiane de 54,1 fois le cash disponible.
Ce que je regarderais en premier : ce que financent ces investissements. Je n'en détiens pas, pas un conseil.
Vous la détenez ?
Chaque matin, une entreprise passée au crible en une image : son cash, sa rentabilité, sa dette et son prix.
Pas de conseil. Des chiffres, et ce qu'ils racontent.
Toutes les analyses sont rangées ici, sous ce tweet 👇
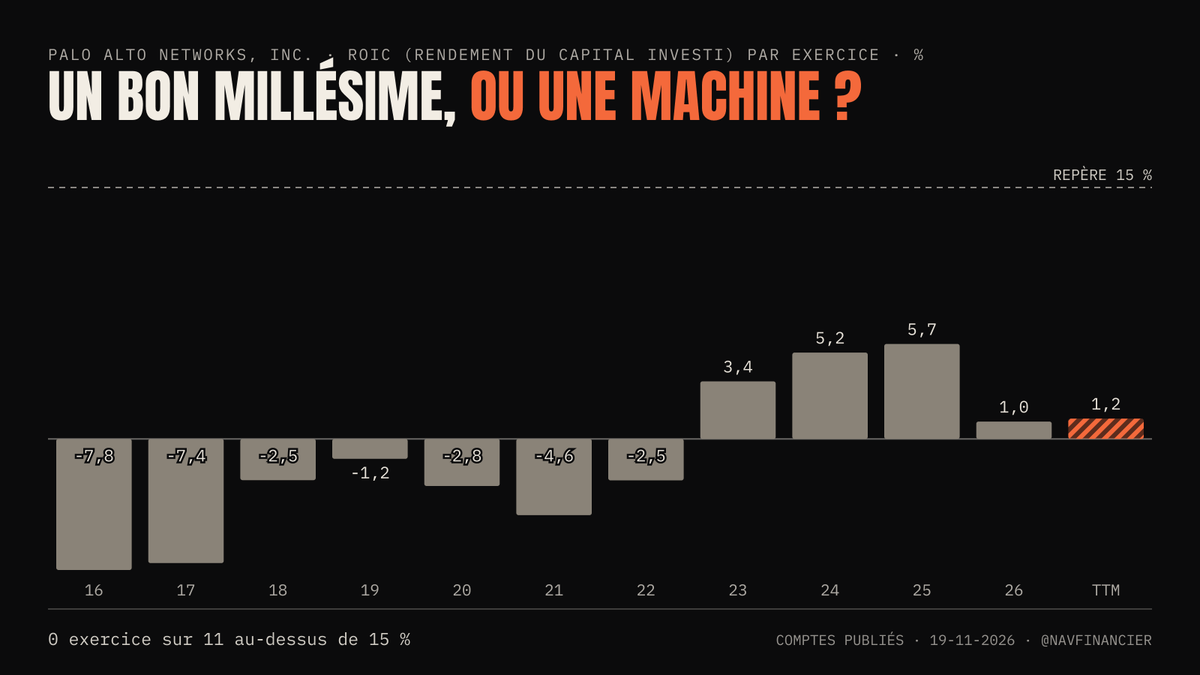
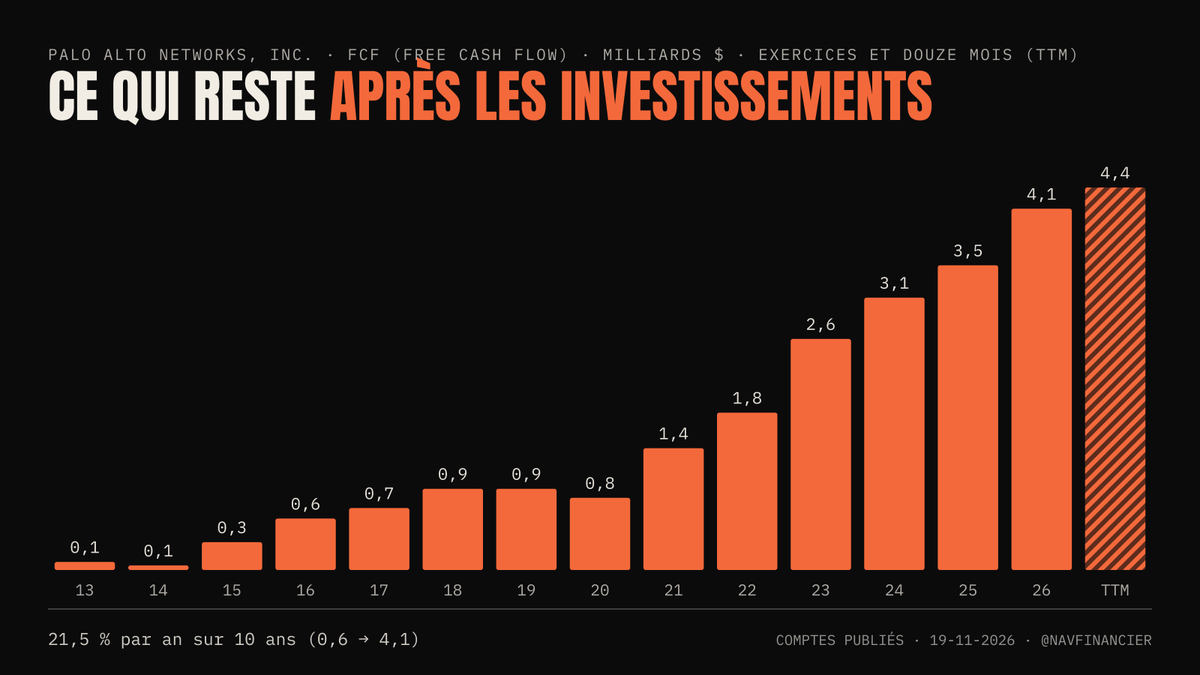
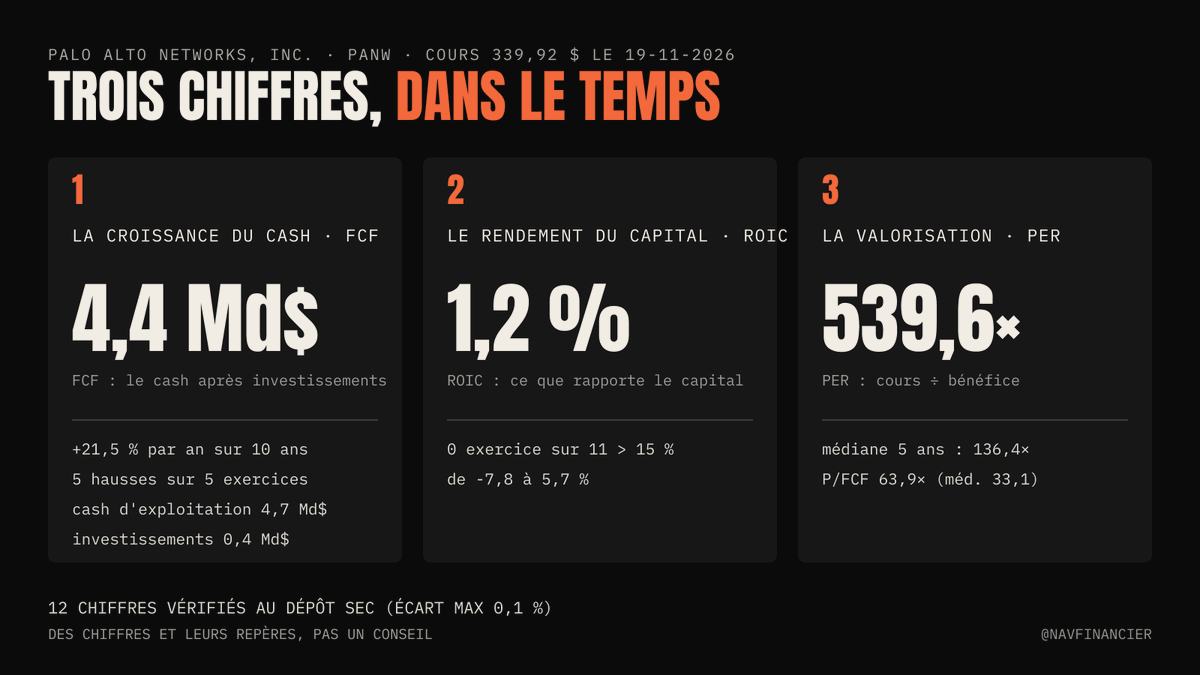
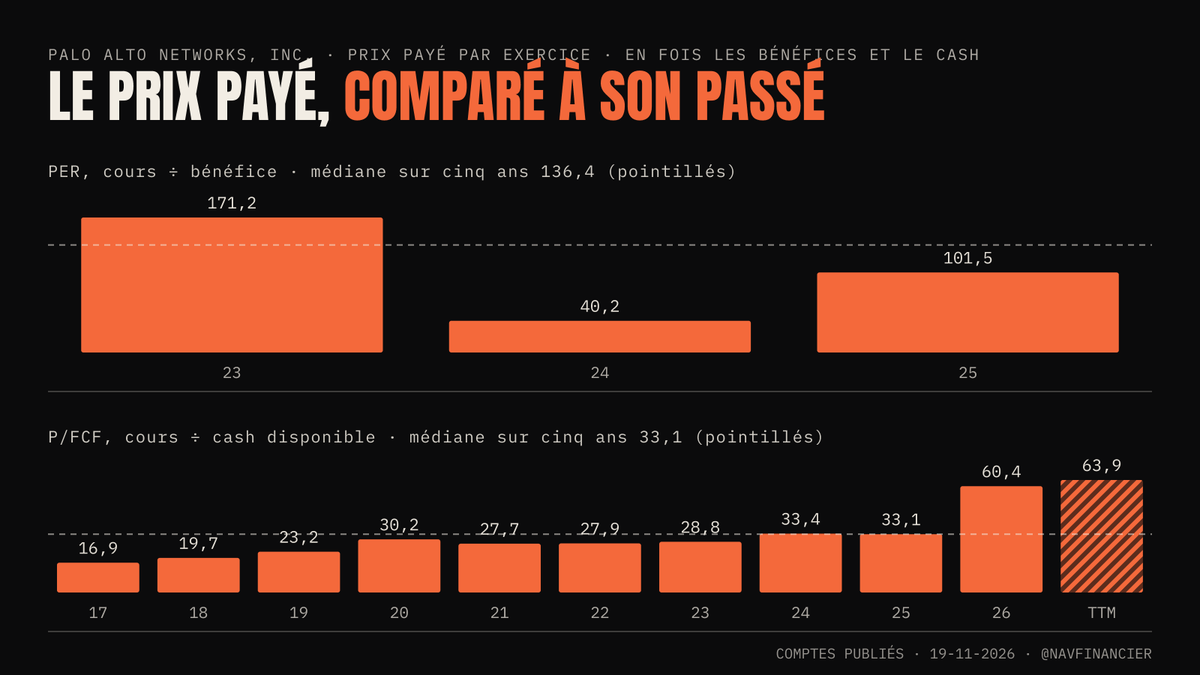
Palo Alto Networks. Son cash grimpe de 21,5 % par an sur dix ans quand ses bénéfices fondent.
1. La croissance du cash (FCF). 4,4 milliards de dollars sur douze mois : 4,7 de l'activité, 0,4 investis.
2. Le rendement du capital (ROIC). 1,0 % au dernier exercice, goodwill compris, jamais au-dessus de mon repère. Sans lui, la machine rend 4,3 dollars pour 100 immobilisés.
3. La valorisation (PER et P/FCF). Payée 539,6 fois les bénéfices et 63,9 fois le cash disponible, contre 136,4 et 33,1 en médiane sur cinq ans.
Ce que je regarderais en premier : le goodwill des acquisitions. Je n'en détiens pas, pas un conseil.
Vous la détenez ?
Coherent. Ses ventes ont pris 30,8 % sur douze mois, son cash disponible est à -1,8 milliard de dollars.
1. La croissance du cash (FCF). Longtemps proche de zéro. L'activité a consommé 0,1 milliard, les investissements 1,8.
2. Le rendement du capital (ROIC). 6 % sur douze mois : pour 100 dollars immobilisés, elle en gagne 6. Jamais au-dessus de 15 %.
3. La valorisation (PER et P/FCF). 42,4 fois les bénéfices, sans médiane connue. Cash négatif : pas de P/FCF, contre une médiane de 54,1 fois le cash disponible.
Ce que je regarderais en premier : ce que financent ces investissements. Je n'en détiens pas, pas un conseil.
Vous la détenez ?
🚨 Séance très violente sur Wall Street
Personne dans l'IA n'a envie de lire ce qui suit mais lisez-le quand même
Quelques explications :
1. Anthropic lève 81,3 Md$ et aspire la liquidité
IPO à 83 $, premier échange à 111,50 $, plus haut vers 115 $, vers 96 $ à 15h10. Plus de 2 000 Md$ de valorisation à l'ouverture, 80% des salariés deviennent millionnaires sur le papiers, dont 400 avec + de 100M.
La lecture qui domine est que pour acheter de l'ANT, les gérants ont vendu les Mag 7 et les semis. Pas d'entrée au Nasdaq-100 avant le 18 décembre, donc aucun achat indiciel pour compenser. $AMZN plus grosactionnaire, perd 3,9 %, Google pareil.
L'IPO se pase comme une IPO standard, open très haut, beaucoup de ventes de prise de profits, puis souvent une consolidation. Le consensus US était d'acheter la pré-ipo et la vendre directement, je ne suis donc absolument pas surpris.
2. Google accélère et des rumeurs folles d'AGI
Gemini 4 Neon est sorti hier : 61 sur l'index d'Artificial Analysis, 3e au classement, 3 $ le million de tokens. La rumeur parle d'un petit modèle entraîné avec de l'auto-amélioration récursive, et le DeepMind Institute publie un essai qui décrit l'AGI comme « à portée ». Un modèle aussi bon et moins cher pèse sur le prix des tokens, $GOOGL passe de +4,1 % à -2,8 % cependant
Google est connu pour faire du Benchmaxxing à l'inverse de Grok mais je ne vous cache pas que pour le coup là c'est extrêmement intéressant. Time to AGI : 0 ?
3. AMD a désormais son propre problème chinois
Hunterbrook se déclare short $AMD : IEIT, fabricant chinois de serveurs sur liste noire, aurait intégré au moins six versions récentes de son firmware.
Hunterbrook reconnaît n'établir aucune violation, AMD conteste. Le titre perd 9,4 %, le jour où la règle du Commerce sur Singapour (12,4 % du CA 2025) entre en vigueur. Ma lecture c'est que ça amplifie une news déjà bien salée, mais je ne pense pas qu'il y ait un problème sur AMD.
4. TSMC coupe une partie de la Chine, les semis rendent tout
TSMC et Samsung suspendent certaines livraisons à des clients chinois en attendant les licences du Commerce. Cela à surpris le $SOX de +4,7 % à -2,3 %, $NVDA de +4,75 % à -2,7 %, $MU de +7,8 % à -1,9 %. Nvidia file vers une sixième baisse d'affilée, $NBIS lâche 8,8 %, les neoclouds sont vraiment en enfer...
5. Le consensus shift doucement vers une capitulation
VIX vers 28, $QQQ sous son plus bas du 17 novembre. Les gens rangent les armes jusqu'à janvier, l'IPO d'Anthropic devait être un signal positif
Je ferait un post plus long pour expliquer ce que je retiens de mon voyage aux USA, après avoir parlé à des buyside & sell side. Meh.
6. Les rares îlots verts
Palo Alto +5,2 % après ses résultats et le rachat d'Applied Compute, $PDD +10,9 %. $BABA a touché +4,5 % avant de repasser dans le rouge. Le reste se fait juste enterrer.
7. Roaring Kitty est de retour
Il revient avec un meme Nintendo. Nintendo prend 15 % et $GME 7 % sur la news, hilarant mais je me tiendrai bien à l'écart
Demain je surveille $ANT face aux 83 $ de l'IPO, les suites sur $AMD et les licences pour TSMC, le KOSPI risque de déguster cette nuit
-11,9 % entre le plus haut de 9h50 et 12h41, -7,95 % sur la journée d'après ta capture : AMD a perdu tout ça en moins de trois heures, sans qu'aucune preuve ne soit avancée.
Celui qui écrit un rapport de vendeur à découvert gagne quand l'action baisse. Je le lis comme une thèse à vérifier, pas comme un fait.
Si des liens avec la Chine se confirment, ça peut toucher les ventes. Sinon, la journée n'aura rien changé à l'entreprise. Je ne détiens pas AMD.
A, et c'est justement pour protéger B.
Sur un PEA, le moindre retrait avant 5 ans clôture le plan et fait taxer le gain. Sans réserve, le premier imprévu t'oblige à le vider, peut-être en pleine baisse.
Avec trois à six mois de dépenses sur un Livret A, ton PEA peut vivre ses cinq ans sans que tu y touches.
La bourse m'a appris trois choses sur moi.
Je suis plus patient que je ne croyais.
Je préfère comprendre que suivre.
Et l'ennui ne me dérange pas.
Cette patience, je ne l'ai pas lue dans un livre : j'ai vu une ligne divisée par deux, puis revenir.
Nvidia à 10,8 fois ses bénéfices attendus, Costco à 47,9 : ce chiffre ne dit rien de la solidité du bénéfice qu'on divise.
Le 47,9 de Costco dit seulement que le marché paie cher ses bénéfices futurs. Nvidia dépend des commandes des data centers, qui peuvent ralentir d'un trimestre à l'autre. Je ne détiens ni l'une ni l'autre.
Un PER bas sur un bénéfice qui peut fondre, c'est pas forcément une affaire. Moi, je compare le PER de chaque entreprise à sa propre moyenne, jamais à celui du voisin d'un autre secteur.
Au 18 novembre, le Nasdaq est à -12 % de son plus-haut sur un an. Le MSCI World, lui, n'est qu'à -4 %.
Avec un ETF Monde, t'as la santé, la conso de base et les utilities dans le même panier que la tech. Quand l'argent passe d'un secteur à l'autre, ça se joue à l'intérieur de ton ETF. T'as rien à faire.
Courir après les secteurs qui viennent de prendre 13 %, c'est acheter juste après leur hausse. Six semaines de rotation, ça te dit rien de qui mènera dans cinq ans.
Indexées sur l'inflation une fois liquidées, pas sur les salaires : ma phrase allait trop vite, merci de la reprendre.
Et ça montre justement comment le système tient. Quand les salaires montent plus vite que les prix, la pension décroche peu à peu du salaire des actifs. La part du PIB baisse parce que le niveau de vie du retraité, comparé à celui des actifs, baisse.
Ce que tu mets de côté toi-même compte d'autant plus.
LVMH est la seule ligne de mon PEA en moins-value, et ses marques comme son pouvoir de fixer ses prix sont intacts.
Je l'ai achetée avant que ma méthode soit au point : je la garde, mais je ne la rachèterais peut-être pas aux prix où je l'ai payée.
Depuis, je compare le PER d'une boîte à sa propre moyenne avant d'acheter. Quand il est bien au-dessus, je sais que je paie des années de croissance d'avance, et j'attends.
Sur la ligne bourse, y a une sortie que beaucoup zappent : le PEA. Après 5 ans, plus d'impôt sur le revenu sur tes gains. Il reste les prélèvements sociais, 18,6 % en 2026, et seulement quand tu retires. Revendre une ligne pour en acheter une autre à l'intérieur, ça coûte zéro.
La flat tax de 30 %, c'est le compte-titres, et par défaut. Le constat de fond, je le partage. Mais sur 150 000 € de versements, t'as déjà de quoi faire travailler ton argent sans passer par la case flat tax.
Des acomptes à la réservation, c'est ce que je retiens. Un client qui paie d'avance s'engage plus qu'un client qui annonce. Je ne détiens pas Soitec.
Par contre, loin des projecteurs, c'est pas ailleurs. Ces 300 M$ de Photonics vivent des commandes des data centers, comme Nvidia : si elles ralentissent, l'objectif recule. À côté de valeurs IA déjà en portefeuille, elle t'ajoute le même pari, juste avec un drapeau français.
Ton ETF Monde et le S&P 500 détiennent en grande partie les mêmes entreprises américaines. Pourtant, ils ne finiront pas l'année avec la même performance.
La raison tient dans un taux : le 18 novembre, la BCE fixait l'euro à 1,0968 dollar.
Ton ETF Monde est coté en euros, mais les actions qu'il détient sont surtout cotées en dollars. Chaque jour, le fonds convertit leur valeur en euros pour calculer le prix de ta part.
Si l'euro monte face au dollar, chaque dollar détenu vaut moins d'euros. Les entreprises n'ont rien perdu, mais ta part baisse quand même.
Si l'euro baisse, c'est l'inverse : la conversion gonfle ta performance sans qu'aucune entreprise ait gagné un centime de plus.
Le S&P 500 qu'on voit dans la presse est calculé en dollars. Il ne passe jamais par cette conversion, toi si.
Les versions dites « couvertes » servent à ça : elles neutralisent l'effet de change. Tu récupères la performance en dollars, sans la surprise.
Sur l'intérêt de couvrir, je ne tranche pas : je ne sais pas dans quel sens ira l'euro.
Quand ton ETF Monde ne suit pas le S&P 500, regarde d'abord le cours euro-dollar avant de soupçonner ton fonds.
+46,7 % sur un an pour le gazole. +3,4 % pour l'ensemble des prix. Même pays, même mois.
C'est l'INSEE qui l'a publié pour octobre 2026. Entre ces deux chiffres, il y a un escalier qu'on peut descendre marche par marche.
Gazole : +46,7 %.
Tous les produits pétroliers, en mélangeant le gazole avec l'essence (+27,3 %) : +38,5 %.
Toute l'énergie, en ajoutant ce qui chauffe et éclaire la maison : +24,1 %.
Tout le panier : +3,4 %.
À chaque marche, on mélange ce qui flambe avec des choses qui montent moins. L'indice des prix est une moyenne, pondérée par ce que dépense un ménage moyen. Le carburant n'y pèse qu'une petite part. Les courses, le logement et les services font le reste, et ils diluent le choc.
Sauf que personne ne dépense comme la moyenne. Si tu fais tous les jours la route au diesel pour aller bosser, ton panier contient bien plus de gazole que celui de l'INSEE. Ta hausse des prix à toi se situe plus haut dans l'escalier.
Un placement qui rapporte plus de 3,4 % bat donc l'inflation du ménage moyen. Il ne bat pas forcément la tienne, si le plein pèse lourd dans ton budget.
227 milliards de rachats d'actions, c'est le chiffre que je regarde. Un rachat crée de la valeur quand l'action que tu rachètes vaut plus que ce que tu la payes.
Au 18 novembre, Nvidia coûte 16 fois ses bénéfices, avec des ventes à +93 % sur un an et un cours 38 % sous son plus-haut. Je ne détiens pas Nvidia. Mais à ce prix-là, ce rachat me paraît bien plus sensé que celui d'une boîte payée 30 fois ses bénéfices.
227 milliards de rachats d'actions, c'est le chiffre que je regarde. Un rachat crée de la valeur quand l'action que tu rachètes vaut plus que ce que tu la payes.
Au 18 novembre, Nvidia coûte 16 fois ses bénéfices, avec des ventes à +93 % sur un an et un cours 38 % sous son plus-haut. Je ne détiens pas Nvidia. Mais à ce prix-là, ce rachat me paraît bien plus sensé que celui d'une boîte payée 30 fois ses bénéfices.
Nvidia au 17 novembre : -37 % depuis son plus-haut sur un an, et un PER tombé à 19. Le marché ne donne plus raison aux actionnaires, c'est clair.
Mais se remettre en question juste parce que le cours baisse, c'est encore laisser le cours décider à ta place. Ce qui compte, c'est de savoir si ces risques connus depuis des mois commencent à toucher les bénéfices. Un graphique en baisse ne te le dira pas, les prochains comptes si.
Je ne détiens pas Nvidia.
Réplication physique : ce fonds détient en direct ses actions, américaines pour la plupart. Il ne rentre donc pas dans un PEA, c'est un produit de compte-titres.
Sur un compte-titres, le remplacer veut dire vendre ton ETF actuel. Si t'es en gain, la vente part par défaut à 30 %. Quelques centièmes de frais en moins par an mettent des années à rembourser ça. Changer ou pas, ça se calcule avec ton gain et ta situation, pas avec les frais affichés à l'annonce.
Au 18 novembre, Alphabet est elle-même 31 % sous son plus-haut sur un an, à 14 fois ses bénéfices. La peur résorbée en 2025 n'a rien garanti pour la suite.
Je détiens Alphabet, pas Nvidia. Je l'ai renforcée pendant la chute d'avril 2025. Ma question à l'époque était simple : la recherche reste-t-elle la porte d'entrée ? Les comptes y répondaient à chaque trimestre. Chez Nvidia, aucun trimestre record ne répondra sur la gouvernance ou l'enquête de la SEC. Il faudra attendre leurs conclusions.