¿Puede el SAT embargar bienes mediante buzón tributario sin escuchar previamente al contribuyente?
El derecho de audiencia previa no implica que toda medida de ejecución fiscal deba estar precedida de un procedimiento adicional de defensa.
Órgano emisor: Décimo Primer Tribunal Colegiado en Materia Administrativa del Primer Circuito | Duodécima Época | Materia: Administrativa | Tesis aislada I.11o.A.5 A (12a.) | Registro digital: 2032738 | Publicación: 9 de octubre de 2026 | Criterio no obligatorio por sí mismo.
Síntesis normativa
El tribunal determinó que el artículo 151 Bis del Código Fiscal de la Federación, que regula el embargo mediante buzón tributario, no vulnera el derecho de audiencia previa.
La razón central es que esta modalidad opera para cobrar créditos fiscales exigibles, respecto de los cuales el contribuyente ya tuvo conocimiento mediante los procedimientos y notificaciones correspondientes.
La ejecución del crédito no exige reproducir íntegramente una audiencia antes de cada actuación de cobro.
Crítica jurídica central
La tesis distingue tres momentos jurídicos:
1. Determinación del crédito fiscal: establece la obligación tributaria conforme al procedimiento aplicable.
2. Exigibilidad: permite activar los mecanismos legales de cobro cuando concurren sus presupuestos.
3. Embargo electrónico: constituye una medida de ejecución patrimonial que no requiere necesariamente audiencia previa adicional.
Esta distinción es fundamental: la ausencia de una audiencia inmediatamente anterior al embargo no equivale, por sí misma, a indefensión.
Debilidades argumentativas
El criterio presupone que el contribuyente tuvo conocimiento del crédito fiscal y oportunidades legales de defensa.
Sin embargo, no examina exhaustivamente los supuestos de notificación defectuosa, falta de exigibilidad o afectación de bienes legalmente protegidos.
La justificación constitucional del mecanismo depende de que sus presupuestos efectivamente se cumplan.
Contradicciones sistemáticas
No se identifica una contradicción normativa demostrada. Existe una tensión entre la eficacia del cobro fiscal y la protección del patrimonio frente a actos de autoridad.
Los artículos 14 y 16 constitucionales exigen distinguir entre audiencia previa, fundamentación, motivación y control de legalidad de la ejecución.
Riesgos e implicaciones prácticas
Para los contribuyentes: no basta alegar que el embargo fue realizado mediante buzón tributario o que no existió audiencia inmediatamente anterior.
Para las autoridades: deben verificar la exigibilidad del crédito, la regularidad de las notificaciones y el cumplimiento de las formalidades de ejecución.
Para los litigantes: la defensa debe examinar los presupuestos concretos del embargo, sus vicios propios y los medios de impugnación procedentes.
Alcance del criterio
La tesis no autoriza embargos sin crédito fiscal exigible, no convalida notificaciones irregulares y no elimina el derecho a controvertir los actos de ejecución.
Tampoco determina que cualquier embargo practicado electrónicamente sea constitucional.
Antecedente
Tesis aislada 1a. CXXIV/2014 (10a.), registro 2006018, sobre inmovilización de depósitos bancarios y audiencia previa.
La conclusión es jurídicamente delimitada: la Constitución no exige necesariamente una nueva audiencia antes de ejecutar un crédito fiscal exigible.
La legalidad del embargo dependerá de que la autoridad respete los presupuestos y garantías aplicables a cada actuación.
#DerechoFiscal #EmbargoFiscal #AudienciaPrevia #BuzónTributario #DerechoAdministrativo #DebidoProceso #DefensaFiscal
El fin que persigue el derecho laboral siempre deberá ser equilibrar a ambos factores de la producción (capital y trabajo).
Lo anterior no será posible, si no se parte de la realidad ASIMÉTRICA que existe entre trabajadores y empleadores. Estando en clara ventaja sustantiva los últimos (no es opinión, así está construido el propio sistema jurídico laboral en razón de las realidades y desventajas sociales).
Por eso la ley impone distintos principios y reglas para lograr disminuir esas asimetrías reales.
Desconocerlo implica la propia negación de la realidad social de nuestro país. O bien, opinar desde el privilegio de una realidad propia y distinta a la de la gran mayoría que diario sale de casa a buscar el sustento con salarios mínimos.
Desde luego, en la experiencia jurisdiccional de pronto encontramos "agujas en pajares", cuando un patrón puede quedar en desventaja ante trabajadores, y la gran mayoría de los casos no se refieren a la realidad material, sino a la formal en expedientes derivado del actuar de la propia abogacía (no de los trabajadores), los conocidos FRAUDES PROCESALES son algunos ejemplos.
Pero por más escandolosos o mediáticos que resulten (como el tan mencionado caso HERDEZ vs cierto despacho) no dejan de ser eso "agujas en pajares) cuando los confrontamos con el número de conflictos que sí reflejan las realidades materiales que existen entre trabajadores y empleadores.
Insisto, negarlo pone en evidencia desconocer la realidad de la sociedad en la que vives.
Quizá la opinión de realidades formales en expedientes puede generar cierta discusión, pero ese es otro tema muy distinto.
Quien diría que lo de las gallinas ponedoras de Clara Brugada soltaría un tremendo debate sobre el -modelo de ciudad- que proyectamos de la CDMX y sacaría el peor clasismo de muchos comentócratas que ignoran que el 59% de la CDMX es suelo de conservación.
Qué brutal es escuchar y conversar con expertos de América Latina sobre lavado de dinero, criptoactivos, apuestas en línea, carteras frías y más.
El crimen organizado va dos pasos adelante que todos en la economía digital.
Corregir tu situación fiscal es posible desde que inicia la revisión hasta antes de la resolución (arts. 12 a 14 LFDC). Después, solo queda impugnar la multa. En un caso reciente del TFJA, esa multa fue de $522,292.90. 🧵👇
Salinas Pliego nos dió una máster class del pensamiento anacrónico de la derecha y el capital. Prefiere remplazar a 15,000 trabajadores por máquinas, le pesa pagar salario mínimo a sus empleados porque siempre han dado salarios de hambre. Ahí está el empresario que genera empleo.
¿La nueva limitación de deducciones en materia de ISR aplica por igual a todos los contribuyentes?
Existen excepciones expresas, pero también interrogantes sobre la equidad de estas disposiciones y las posibles vías para cuestionarlas.
Analizo el tema en este video.
¿Eres extranjero y vas a comprar casa en San Carlos o en Puerto Peñasco? A partir del 1 de enero de 2027, el permiso para tu fideicomiso cuesta $27,000.
En la franja de 100 kilómetros a lo largo de las fronteras y de 50 en las playas, un extranjero no puede adquirir el dominio directo de un inmueble (Constitución, art. 27, fr. I). Para vivir ahí se usa un fideicomiso: un banco adquiere el inmueble como fiduciario y tú lo usas y aprovechas, sin derechos reales sobre él, hasta por 50 años prorrogables (Ley de Inversión Extranjera, arts. 11 y 13).
Ese fideicomiso requiere permiso de la Secretaría de Relaciones Exteriores. La reforma a la Ley Federal de Derechos publicada el 13 de noviembre fija en $27,000 los derechos por ese permiso a partir de 2027 (art. 25, fr. V, inciso a).
Había notado algunas maniobras de los JD y TCC para evitar el precedente (sobre todo en suspensiones en amparo). Con la idea de evitar tener que analizar con detalle la posibilidad de dar efectos restitutorios y negar en forma más sencilla. En eso me encontré ese paper.
👩🏫La protección de datos personales es tu derecho a decidir quién usa tu información, para qué y cómo.
Vale la pena analizar qué pasa cuando las empresas no lo respetan, y qué podemos aprender.
Los invito a leer los 19 casos en las imágenes y las lecciones que dejan🧵👇
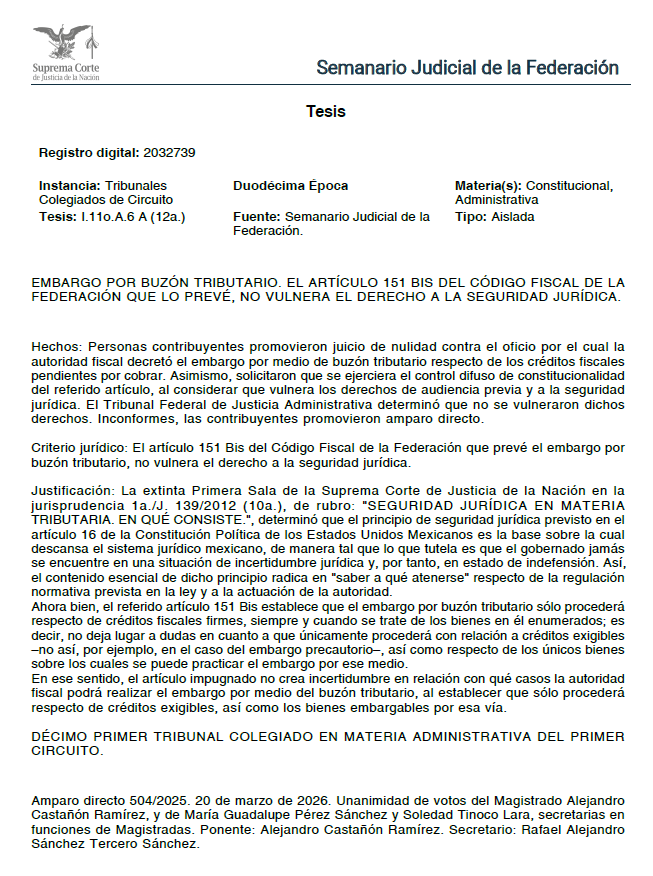
¿Puede el SAT embargar bienes sin que un ejecutor acuda físicamente al domicilio del contribuyente? La seguridad jurídica no exige necesariamente una diligencia presencial, pero sí que la actuación fiscal esté legalmente delimitada.
Órgano emisor: Décimo Primer Tribunal Colegiado en Materia Administrativa del Primer Circuito | Duodécima Época | Materias: Constitucional y Administrativa | Tesis aislada I.11o.A.6 A (12a.) | Registro digital: 2032739 | Publicación: 9 de octubre de 2026.
Síntesis normativa
El tribunal determinó que el artículo 151 Bis del Código Fiscal de la Federación, que permite practicar embargos mediante buzón tributario, no vulnera el principio de seguridad jurídica del artículo 16 constitucional.
La disposición identifica los supuestos de procedencia y los bienes susceptibles de embargo por esa vía: depósitos bancarios, determinados valores y créditos, inmuebles y bienes intangibles.
La autoridad debe emitir una declaratoria que identifique los bienes afectados y notificarla conforme a la ley.
Crítica jurídica central
La tesis exige distinguir tres cuestiones:
1. Exigibilidad del crédito fiscal: constituye un presupuesto para ejercer las facultades de cobro.
2. Modalidad de embargo: el buzón tributario es un medio legalmente previsto para comunicar y ejecutar la medida, sin requerir necesariamente una diligencia presencial.
3. Legalidad de la actuación concreta: exige verificar competencia, fundamentación, motivación, identificación de bienes y regularidad de la notificación.
La constitucionalidad abstracta del mecanismo no acredita automáticamente la legalidad de cada embargo.
Debilidades argumentativas
El razonamiento se concentra en la previsibilidad normativa, pero no examina exhaustivamente las dificultades prácticas de la notificación electrónica ni la posibilidad efectiva de defensa frente a la afectación patrimonial.
La certeza sobre cuándo puede embargarse no equivale, por sí misma, a demostrar que todas las garantías procedimentales se respetaron.
Contradicciones sistemáticas
No se advierte una contradicción normativa demostrada. Existe una tensión entre la eficacia recaudatoria, la seguridad jurídica y la protección del patrimonio.
La digitalización de la ejecución fiscal no disminuye las exigencias constitucionales de legalidad y motivación.
Riesgos e implicaciones prácticas
Para los contribuyentes: el embargo electrónico no es ilegal por el solo hecho de realizarse mediante buzón tributario.
Para las autoridades fiscales: deberán justificar la procedencia del embargo e identificar los bienes afectados, respetando los límites legales.
Para los litigantes: la defensa deberá concentrarse en los vicios concretos del procedimiento, no únicamente en cuestionar la modalidad electrónica.
Alcance del criterio
La tesis no autoriza embargos indiscriminados, no elimina los medios de defensa y no declara constitucional cualquier actuación realizada mediante buzón tributario.
Tampoco resuelve autónomamente todos los cuestionamientos posibles sobre audiencia previa, proporcionalidad o ejecución material de la medida.
Antecedente
Jurisprudencia 1a./J. 139/2012 (10a.), registro 2002649, sobre el contenido del principio de seguridad jurídica en materia tributaria.
La aportación del criterio consiste en reconocer que una modalidad electrónica de embargo puede satisfacer la seguridad jurídica cuando sus presupuestos están legalmente definidos.
Su límite es igualmente importante: la validez constitucional de la norma no sustituye el control judicial de los actos concretos de ejecución fiscal.
#DerechoFiscal #SeguridadJurídica #EmbargoFiscal #BuzónTributario #ProcedimientoAdministrativoDeEjecución #DerechoConstitucional #Amparo
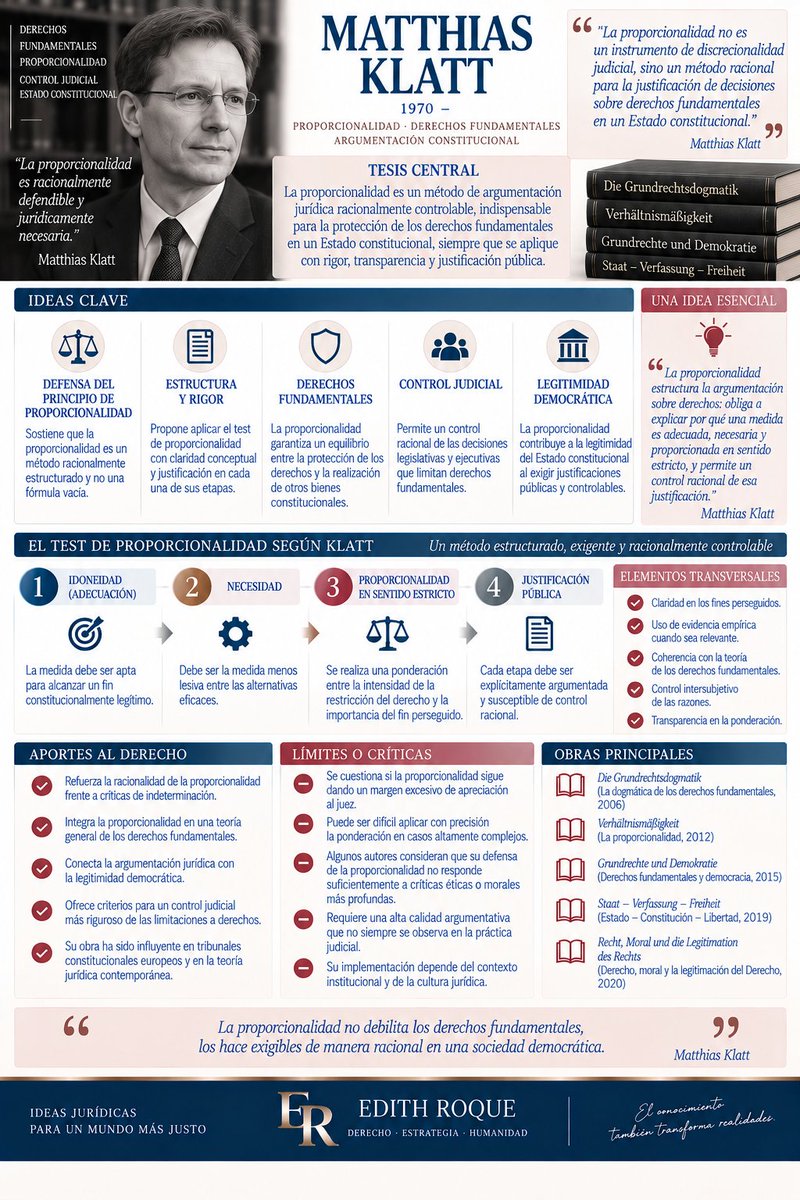
¿La ponderación convierte los derechos fundamentales en simples intereses sujetos a cálculo?
Matthias Klatt sostiene que no necesariamente. Su trabajo busca demostrar que la proporcionalidad y la ponderación pueden constituir formas racionalmente estructuradas y jurídicamente controlables de razonamiento sobre derechos, siempre que sus premisas y valoraciones sean explícitamente justificadas. (OUP Academic)
Junto con Moritz Meister, desarrolla esta tesis en The Constitutional Structure of Proportionality (Oxford University Press, 2012), obra construida sobre la teoría de los principios de Robert Alexy, aunque con desarrollos y modificaciones propias. El análisis comprende la estructura del test, el método de ponderación, la discrecionalidad y deferencia, los derechos positivos y la fiabilidad epistémica de las premisas. (OUP Academic)
La cuestión constitucional es especialmente relevante:
¿Cómo justificar que una restricción a un derecho fundamental sea constitucionalmente admisible sin convertir la decisión judicial en mera intuición?
La respuesta exige distinguir etapas.
Primero, determinar si la intervención satisface las exigencias de proporcionalidad. Después, cuando existe una verdadera colisión entre principios, justificar la ponderación mediante razones susceptibles de control.
Klatt rechaza que ponderar equivalga simplemente a “calcular”. El método no elimina las valoraciones morales ni las controversias jurídicas; procura hacer visible dónde se encuentran, qué premisas las sostienen y cómo pueden ser discutidas racionalmente. (OUP Academic)
Ese punto es crucial para la jurisdicción constitucional.
La estructura metodológica no sustituye la argumentación. La disciplina.
Una decisión que restringe derechos debe permitir reconstruir:
qué derecho se afecta → qué fin se persigue → por qué la medida es idónea → por qué es necesaria → por qué el sacrificio impuesto puede justificarse constitucionalmente.
La aportación de Klatt consiste, precisamente, en defender que la proporcionalidad puede aumentar la racionalidad y la objetividad del razonamiento sobre derechos sin desconocer que toda decisión constitucional exige argumentos sustantivos. (OUP Academic)
En un Estado constitucional, ponderar no significa disponer libremente de los derechos; significa asumir una carga reforzada de justificación cuando entran en conflicto.
#MatthiasKlatt #Proporcionalidad #Ponderación #DerechosFundamentales #ArgumentaciónJurídica #DerechoConstitucional #RazonamientoJudicial #ControlConstitucional #TeoríaDelDerecho #EstadoConstitucional #EdithRoque
Escandaloso. Más de 100 sentencias presuntamente falsificadas en el TFJA.
Otra prueba de toda la corrupción que envuelve al nuevo Poder Judicial.
@proceso
https://t.co/Jp7LRilPqA
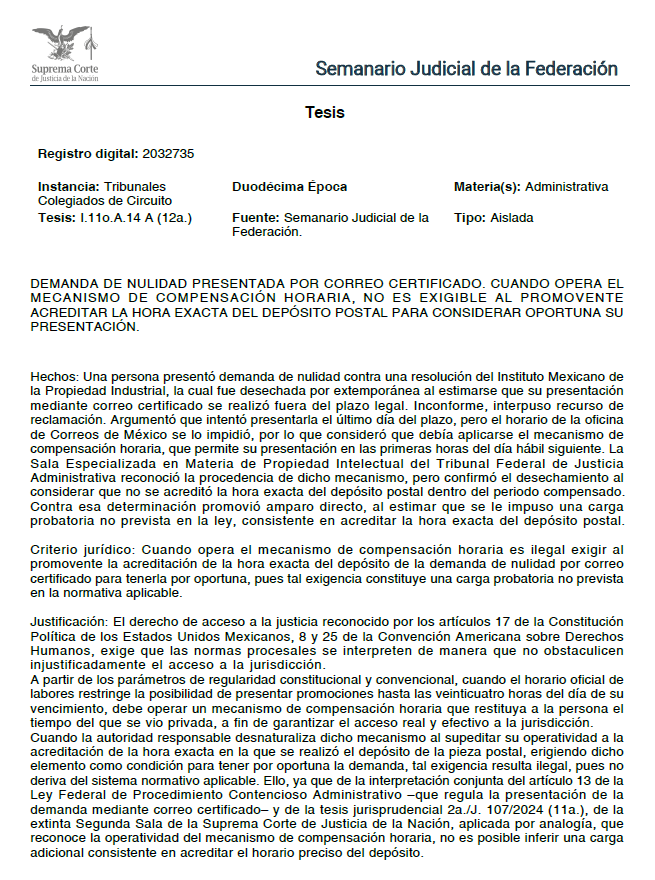
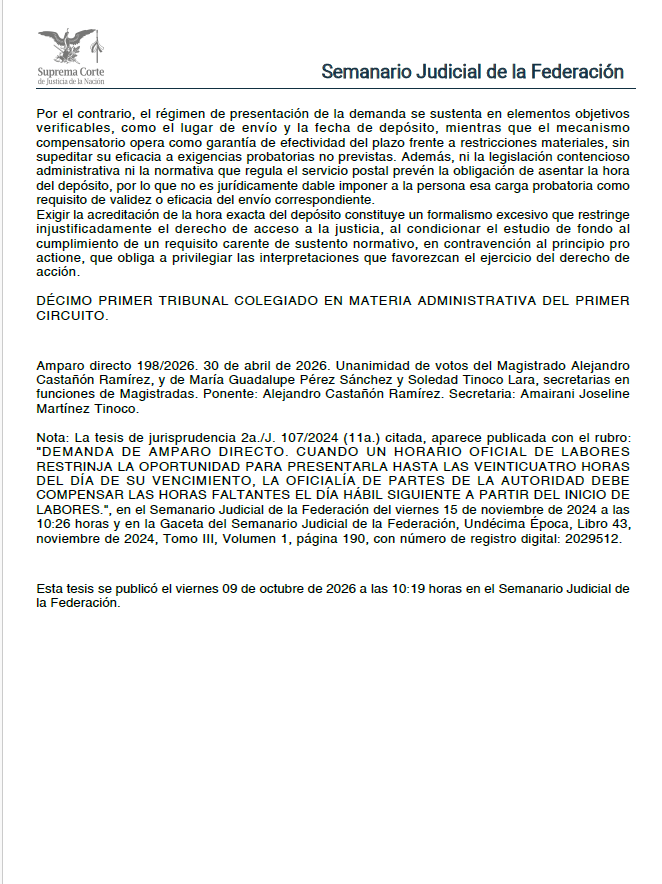
¿Puede desecharse una demanda de nulidad por extemporánea cuando el horario de la autoridad impidió presentarla durante las últimas horas del plazo legal?
El acceso a la justicia no puede restringirse mediante cargas probatorias que la ley no establece.
Órgano emisor: Décimo Primer Tribunal Colegiado en Materia Administrativa del Primer Circuito | Duodécima Época | Materia: Administrativa | Tesis aislada I.11o.A.14 A (12a.) | Registro digital: 2032735 | Publicación: 9 de octubre de 2026.
Síntesis normativa
El criterio establece que, cuando opera el mecanismo de compensación horaria, no puede exigirse acreditar la hora exacta del depósito postal de una demanda de nulidad enviada por correo certificado.
La oportunidad de su presentación debe examinarse conforme al artículo 13 de la Ley Federal de Procedimiento Contencioso Administrativo, las condiciones legales del envío y el mecanismo compensatorio aplicable.
Crítica jurídica central
La decisión distingue tres cuestiones procesales:
1. Plazo legal: determina el periodo para ejercer la acción.
2. Compensación horaria: permite restituir las horas de presentación que resultaron inaccesibles por restricciones del horario oficial.
3. Acreditación del envío: exige comprobar los requisitos legalmente previstos, sin imponer la obligación adicional de demostrar la hora exacta del depósito postal.
La fecha de depósito, el lugar autorizado para efectuarlo y el cumplimiento de los demás requisitos legales conservan relevancia.
Debilidades argumentativas
El criterio no precisa exhaustivamente cómo debe verificarse la oportunidad cuando existe controversia sobre la fecha del envío o las condiciones de funcionamiento del servicio postal.
Esta incertidumbre no autoriza a crear una carga probatoria inexistente, pero tampoco elimina la necesidad de acreditar los presupuestos legales de presentación.
Contradicciones sistemáticas
No se identifica contradicción normativa demostrada. Existe una tensión entre certeza en los plazos procesales y tutela judicial efectiva.
La compensación horaria no elimina los términos legales: impide que una restricción administrativa reduzca materialmente el tiempo disponible para presentar una demanda.
Riesgos e implicaciones prácticas
Para los promoventes: deberá conservarse la constancia del envío certificado y verificarse el cumplimiento de las condiciones legales de presentación.
Para las autoridades jurisdiccionales: resulta improcedente desechar una demanda únicamente porque no se acreditó la hora exacta del depósito postal, cuando opera la compensación horaria.
Para los litigantes: el criterio no permite presentar demandas fuera de cualquier plazo ni establece que todos los depósitos realizados al día hábil siguiente sean oportunos.
Antecedente
Jurisprudencia 2a./J. 107/2024 (11a.), registro 2029512, de la Segunda Sala de la SCJN, sobre compensación de las horas restringidas para presentar demandas de amparo directo.
La tesis examinada proyecta esa lógica protectora al supuesto de presentación postal de demandas de nulidad.
La aportación del criterio consiste en impedir que la compensación horaria pierda eficacia mediante un requisito probatorio ajeno a la legislación.
La oportunidad procesal debe determinarse con parámetros legales verificables. El principio pro actione favorece el acceso a la jurisdicción, pero no sustituye la comprobación de los requisitos expresamente establecidos.
#JusticiaAdministrativa #JuicioDeNulidad #DerechoProcesal #AccesoALaJusticia #CompensaciónHoraria #ContenciosoAdministrativo #TutelaJudicialEfectiva
🚨 #Sonora | ¡Indignación por video de una mujer en #Hermosillo, que pone a fumar con un vape a una niña de apenas dos años!
La grabación que circula en redes muestra el momento en que una joven, identificada como estudiante de una preparatoria de Sonora, acerca el vape electrónico a la menor y la hace inhalar. Segundos después, la pequeña presenta una aparente dificultad para respirar, mientras otras personas observan y graban la escena.
En redes sociales identifican a la mujer como Joselyn E.C.
Ante una rectificación arbitraria de la prima de riesgo por parte de alguna Subdelegación del IMSS, se debe promover directamente juicio de nulidad y solicitar una MEDIDA CAUTELAR POSITIVA para efecto de que el patrón siga cubriendo cuotas obrero patronales con la clasificación y prima de riesgo original.
Esta suspensión es de noviembre 2026, emitida por la Sala Regional de Juicio en Línea 2.0 de Yucatán, del TFJA.
La mayoría de la gente usa Claude para escribir posts de LinkedIn.
Los mejores creadores lo usan para hacer ingeniería inversa de su crecimiento.
Esa es la diferencia.
En lugar de preguntar:
"¿Puedes mejorar mi LinkedIn?"
Pídele a Claude que analice tus estadísticas reales de LinkedIn.
Porque la mejor estrategia de contenido no se basa en la intuición.
Se basa en datos.
Este es el flujo de trabajo:
• Exporta tus estadísticas de LinkedIn
• Organiza tus datos en una hoja de cálculo
• Súbela a Claude
• Pídele que identifique patrones de rendimiento
• Descubre qué temas generan engagement de forma constante
• Encuentra tus mejores días y formatos de publicación
• Convierte números en bruto en informes visuales e insights accionables
• Mejora tu estrategia de contenido basándote en evidencias
• Crea prompts reutilizables para auditorías mensuales de LinkedIn
Pronto sabrás:
• Por qué algunas publicaciones funcionan mucho mejor que las demás
• Qué temas interesan realmente a tu audiencia
• Qué formatos de contenido maximizan el alcance y el engagement
• Qué hábitos de publicación están frenando tu crecimiento
• Cómo pueden percibir tu perfil los recruiters y otros profesionales
• Qué deberías mejorar después basándote en resultados reales, no en suposiciones
La IA se vuelve mucho más valiosa cuando dejas de pedirle respuestas...
...y empiezas a darle datos para analizar.
Ahí es donde Claude destaca.