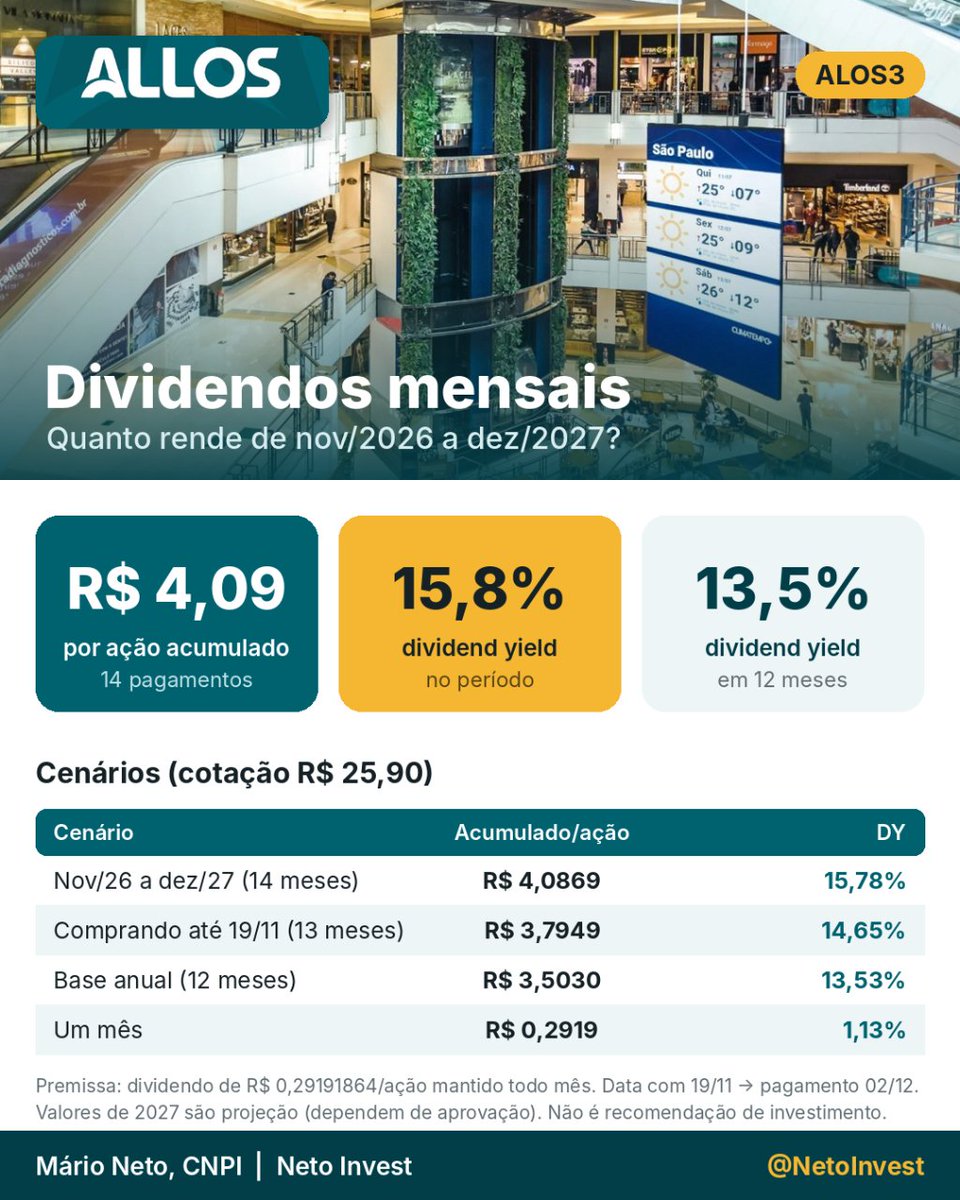
++ Allos com ~R$ 4,09 de dividendo por ação esperado entre nov26 até dez2027 (14 pagamentos mensais), isso representa 15,8% de yield nas cotações atuais. #ALOS3
Gráfico dos 3 índices - (IEE - IFNC - IDIV) entregando entre 150% a 200% do CDI nos últimos 20 anos.
IEE - Índice de Energia Elétrica;
IFNC - Índice Financeiro;
- IDIV - Índice de dividendos.
Ela não para (na verdade, é a última)!!! Lá vem a agenda de divulgações dos resultados da semana que vem. 173+ empresas na lista. JBS, Petro, BB, NU, BTG, B3.. tem empresa pra todo gosto.
Nesse turbilhão de eleições BR e USA, COPOM, etc.. quem se destaca?!
Quem investe há mais tempo geralmente já acumulou um patrimônio maior na Bolsa. Por isso, acaba sentindo um impacto financeiro mais forte nas quedas, mas tende a ter um impacto psicológico menor.
Já quem está começando geralmente tem menos dinheiro investido e, consequentemente, sofre menos financeiramente. Porém, o impacto psicológico costuma ser maior.
Lembro de quando comecei a investir. Meus primeiros aportes eram valores relativamente pequenos, mas qualquer variação na carteira já mexia bastante com meu emocional.
É justamente por isso que considero o controle emocional tão importante quanto saber escolher boas empresas. Na renda variável, muitas vezes, o que determina nossas decisões não é a análise dos fundamentos, mas a forma como reagimos ao medo, à euforia e à incerteza.
Para quem está começando e investe pensando no longo prazo, essas quedas podem ser positivas. É uma oportunidade de continuar acumulando ações a preços menores e, principalmente, de aprender a lidar com a volatilidade enquanto o patrimônio ainda está em formação.
Ninguém sabe qual será a última alta, assim como ninguém sabe qual será a última queda. O importante é não deixar que o cenário do momento faça você perder de vista o motivo pelo qual começou a investir.
Dito isso, vamos continuar construindo nossa carteira. Neste mês, vamos aumentar a posição em #BRST3
Post excelente do @VanceEquities.
Crescimento não necessariamente se traduz em altos retornos, mas com frequência resulta em retornos abaixo da média.
Reforço essa ideia com um exemplo real na figura abaixo.
Apesar de a IBM superar amplamente a Standard Oil em todas as métricas de crescimento de 1950 a 2012, o valuation cobrou o seu preço.
O fato de a Std Oil negociar a múltiplos baixos (metade do P/L da IBM) e com dividend yields elevados (o dobro da IBM) permitiu ao investidor acumular 12,7 vezes mais ações via reinvestimento de dividendos, contra 3,3 vezes na IBM.
O resultado final no bolso? O retorno total da Standard Oil foi de 12,66% a.a. contra 11,32% a.a. da IBM. No longo prazo, a empresa de "menor crescimento" gerou o dobro de capital final que a de “maior crescimento”.