¿Vende una persona moral? ¿También calculamos los notarios el ISR?
Aquí está la segunda parte que me pidieron: la regla, la excepción y la excepción de la excepción.
«Como vende una persona moral, el impuesto lo ve su contador».
En muchos casos es correcto. Pero antes de darlo por hecho, debemos revisar quién vende, en qué régimen tributa y qué tratamiento corresponde al ingreso.
Me refiero a personas morales residentes en México que enajenan inmuebles. Los residentes en el extranjero requieren un análisis distinto.
La regla: la persona moral calcula y paga su ISR.
Si la sociedad tributa en el Título II de la Ley del ISR, incorpora los efectos de la venta a sus propias determinaciones fiscales. Los notarios no calculamos ni enteramos por ella el pago previsto en el artículo 126.
Pensemos en una sociedad mercantil que vende la bodega donde desarrollaba sus actividades. El ingreso tiene consecuencias fiscales, aunque el impuesto no se pague por conducto del notario.
Recordemos: que no nos corresponda calcularlo no significa que la operación esté exenta.
Tampoco significa que la sociedad deba pagar el 30% del precio de venta. El artículo 9 establece esa tasa sobre el resultado fiscal del ejercicio, cuya determinación exige considerar los ingresos, las deducciones y los demás elementos que señala la ley.
¿Y si la persona moral tributa en RESICO?
También atiende sus propios pagos provisionales y su impuesto anual conforme a las disposiciones de ese régimen, ubicado en el Título VII. Compartir el nombre «RESICO» con las personas físicas no hace que les sean aplicables las mismas reglas.
Fundamento: artículos 9 y 14; 206, 211 y 212 de la LISR.
La excepción: hay personas morales por cuya venta sí calculamos y enteramos el ISR.
«Somos una asociación sin fines de lucro».
Ese dato importa, pero no basta para concluir que ninguno de sus ingresos causa impuesto.
El artículo 81 dispone que determinadas personas morales del Título III son contribuyentes cuando perciben ingresos por enajenación de bienes, intereses o premios. Para esos ingresos, remite a las disposiciones correspondientes del Título IV.
Tratándose de inmuebles, el último párrafo del artículo 126 establece que las personas morales comprendidas en ese supuesto efectuarán el pago conforme a ese artículo y que tendrá carácter definitivo.
Cuando la venta se formaliza en escritura pública, los notarios calculamos el impuesto bajo nuestra responsabilidad y lo enteramos dentro del plazo legal.
Por ejemplo, un colegio de profesionales vende el inmueble que ocupaba como sede y no se encuentra en alguna exclusión aplicable. El hecho de pertenecer al Título III no permite dejar de calcular el ISR por esa venta.
Lo mismo debemos revisar cuando enajenan cámaras de comercio e industria, asociaciones patronales o asociaciones de padres de familia comprendidas en el artículo 79. Su denominación nos orienta; la decisión exige verificar el supuesto fiscal concreto.
Aquí cambia algo respecto de las personas físicas: el pago se determina mediante el procedimiento del artículo 126, pero para estas personas morales tiene carácter definitivo. Así lo establece expresamente su último párrafo.
Fundamento: artículos 79, 81 y 126, párrafos tercero y último, de la LISR.
La excepción de la excepción: ciertos sujetos quedan excluidos de ese pago.
La ley exceptúa a determinados sujetos del artículo 86 y a las personas morales autorizadas para recibir donativos deducibles.
Entre los primeros se encuentran los partidos y asociaciones políticas legalmente reconocidos; la Federación, las entidades federativas y los municipios; las instituciones obligadas por ley a entregar íntegramente su remanente de operación al Gobierno Federal, y los organismos descentralizados que no tributen conforme al Título II.
La referencia al artículo 86 merece una lectura cuidadosa. Ese precepto también contiene obligaciones generales de las personas morales del Título III. Si entendiéramos que todas quedan excluidas por estar mencionadas allí, dejaríamos sin contenido la obligación prevista en los artículos 81 y 126.
En el caso de las donatarias, la exclusión está expresamente prevista en ambos artículos.
Pero una asociación que recibe donativos no necesariamente es una donataria autorizada.
Tampoco basta que realice actividades asistenciales, educativas o culturales, ni que sus estatutos le permitan recibir donativos. Debemos acreditar la autorización fiscal y verificar que se encuentre vigente para la operación.
Por eso revisamos el oficio de autorización, el Anexo 14 y sus modificaciones, así como los directorios y las publicaciones del SAT sobre autorizaciones, revocaciones, cancelaciones y pérdida de vigencia. Un oficio antiguo, por sí solo, puede no reflejar la situación actual.
Si una donataria autorizada vende el inmueble que utilizaba para cumplir su objeto y acredita el supuesto de exclusión, no efectuamos el pago notarial del artículo 126.
Fundamento: artículos 81, primer párrafo; 86, párrafos cuarto, quinto y sexto, y 126, último párrafo, de la LISR.
Falta revisar el inmueble.
Vender la sede de una asociación no es lo mismo que vender inmuebles destinados a su comercialización.
El artículo 80 establece un tratamiento específico cuando las personas morales del Título III enajenan bienes distintos de su activo fijo o prestan servicios a personas distintas de sus miembros o socios, si esos ingresos exceden del 5% de sus ingresos totales del ejercicio.
Para las donatarias, ese mismo artículo regula los ingresos por actividades distintas de sus fines autorizados. Entre los conceptos que no considera ajenos a esos fines está la enajenación de bienes de su activo fijo.
La función que tenía el inmueble dentro del patrimonio de la persona moral también forma parte del análisis. No es un dato que podamos dejar para después de la firma.
Antes de acordar que «el contador se encarga» o que «el notario retiene», revisemos el régimen efectivo del enajenante, la naturaleza del ingreso, la documentación del inmueble y, en su caso, la autorización que sostiene la exclusión.
En el expediente debe quedar claro por qué calculamos el ISR, por qué el pago es definitivo o por qué no corresponde efectuarlo ante notario.
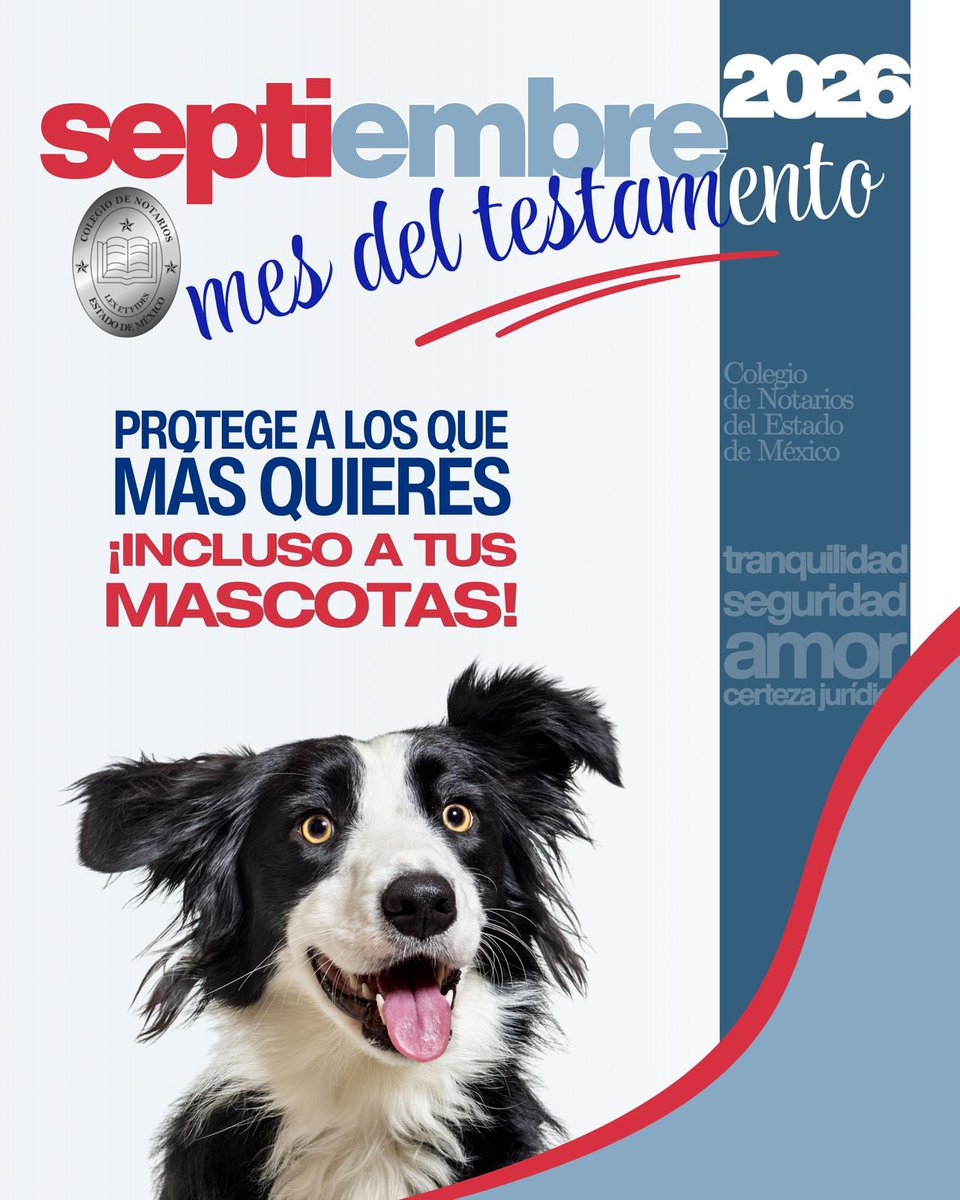
En tu testamento puedes poner cláusulas para que una parte de tu patrimonio sea para cuidar a tus perros, gatos, tortugas, hurones...
#SeptiembreMesDelTestamento
Hacer tu testamento es el mayor acto de amor.
Evita juicios costosos, conflictos familiares y protege lo que con tanto esfuerzo construiste.
Hazlo por tu familia.
#MesDelTestamento#Notaría139#Ecatepec@cnotariosedomex
¿Tus bienes están en otro estado?
No importa dónde vivas, puedes hacer tu testamento en cualquier entidad del país.
📌 El costo varía según el estado, pero la protección familiar es universal.
#MesDelTestamento#Notaría139#Ecatepec@cnotariosedomex
Esta tarde, en Asamblea General de Colegiados, con más del 80 por ciento de los agremiados, se eligió y tomó protesta al maestro Víctor Humberto Benítez González, Notario 136,
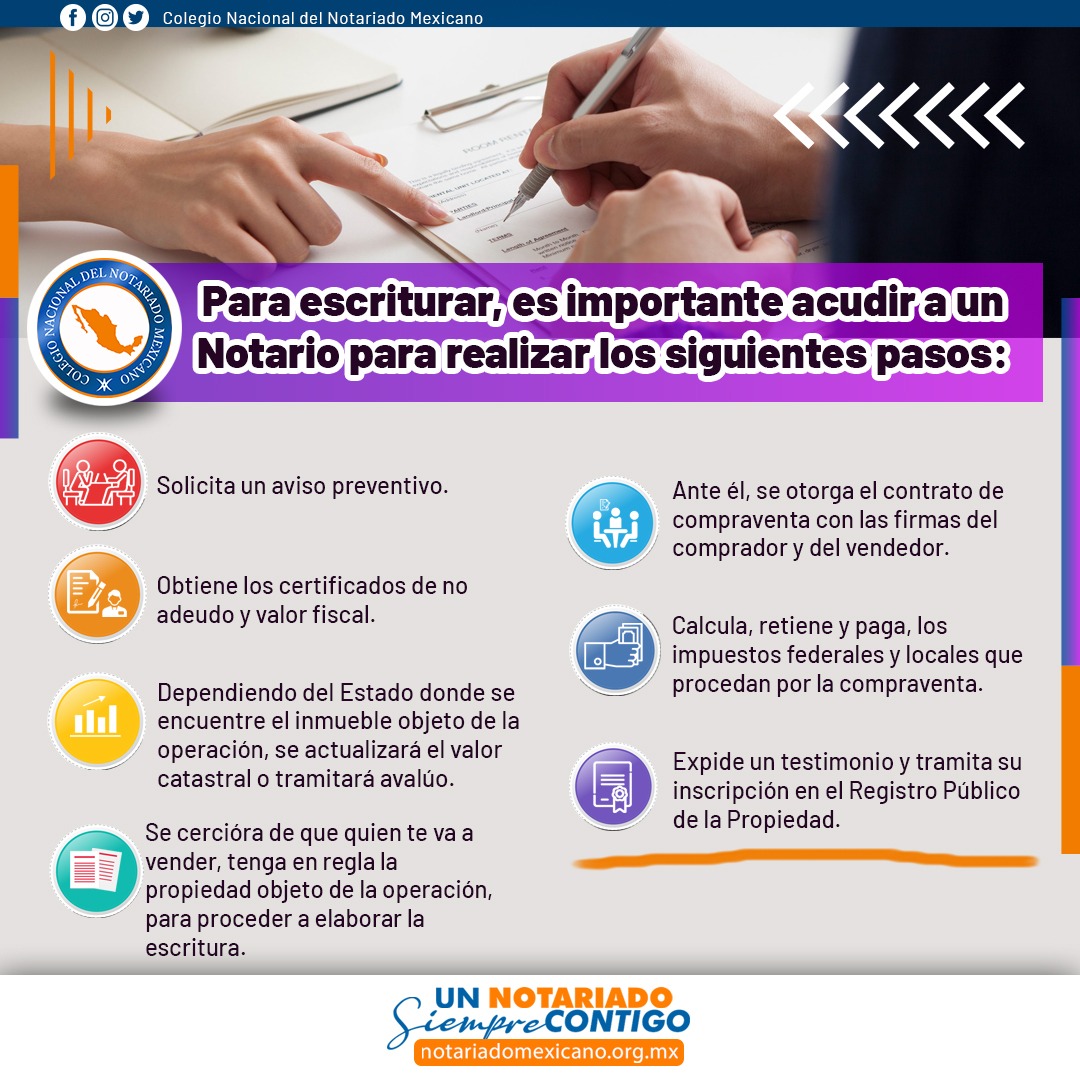
El acompañamiento de un Notario Público al comprar un inmueble, no solo se reduce a darte información de compra, sino que es un verdadero coadyuvante para la realización de tus trámites a fin de que puedas comprar con la tranquilidad de que no pondrás en riesgo tu patrimonio.
El consejo de un Notario puede acompañarte durante la vida de tu empresa. Esto te dará la certeza de que contarás con la información jurídica necesaria para cumplir con tus deberes y así darle viabilidad y seguridad.
#UnNotariadoCercaDeTi#NotariadoMexicano#Sumemos
El consejo de un Notario puede acompañarte durante la vida de tu empresa. Esto te dará la certeza de que contarás con la información jurídica necesaria para cumplir con tus deberes y así darle viabilidad y seguridad.
#UnNotariadoCercaDeTi#NotariadoMexicano#Sumemos
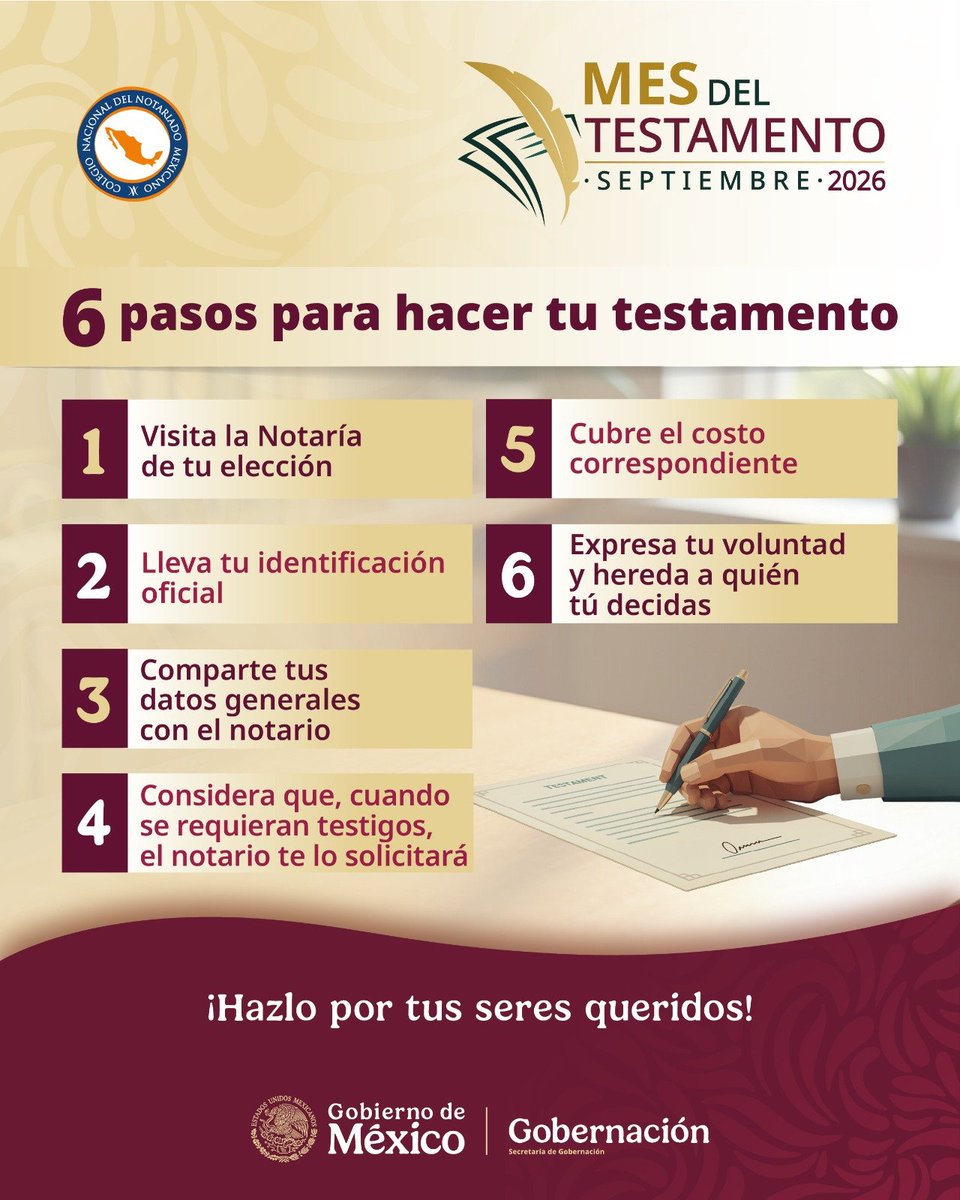
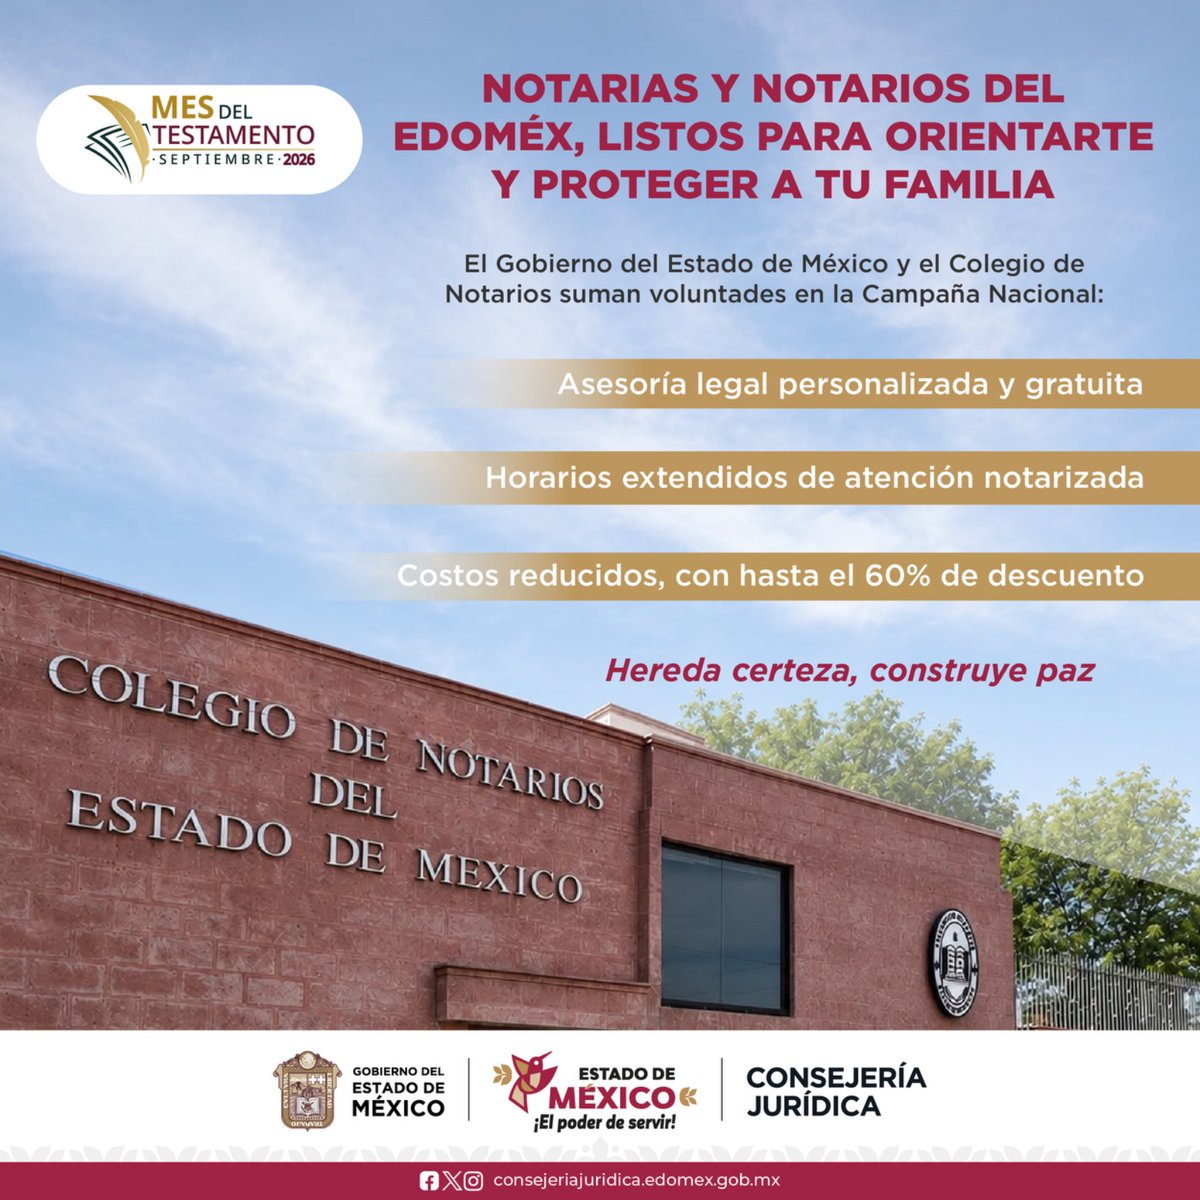
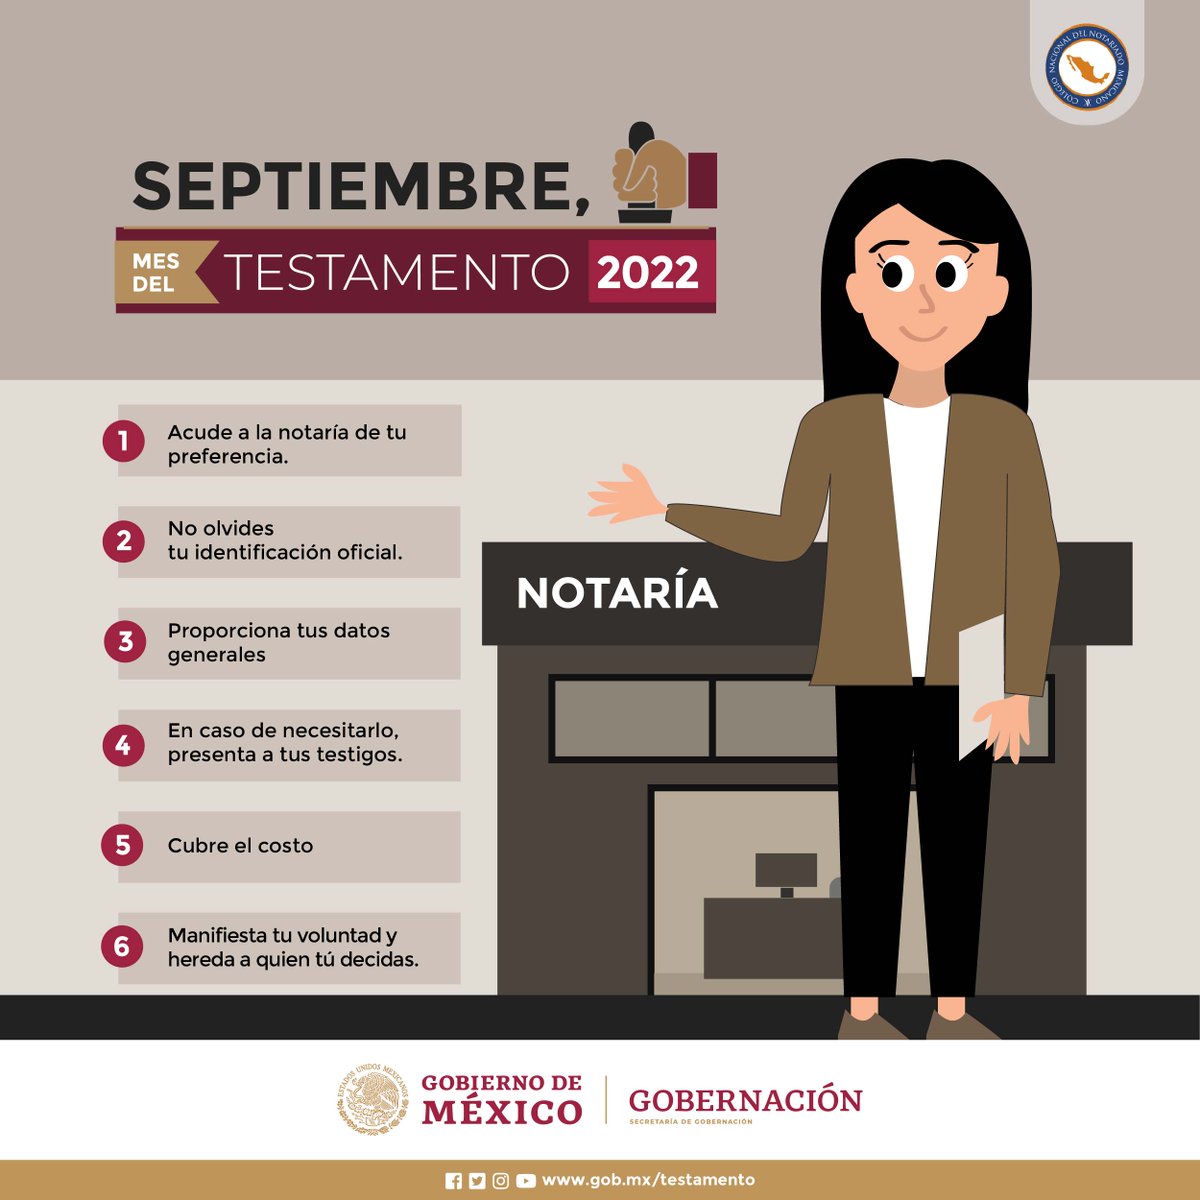
En #SeptiembreMesdelTestamento puedes acudir a alguna de las miles de notarías que se encuentran en el territorio nacional o a los consulados para expresar tu voluntad a través del testamento.
La Facultad de @DerechoUNAMmx y @notariadomex convocamos a la "Maestría en Derecho Notarial" y al "Doctorado en Derecho" que, de forma conjunta, organizamos.
Mil gracias al Dr. @RaulContrerasMx su apoyo y fomento al estudio para las y los notarios del país es invaluable.
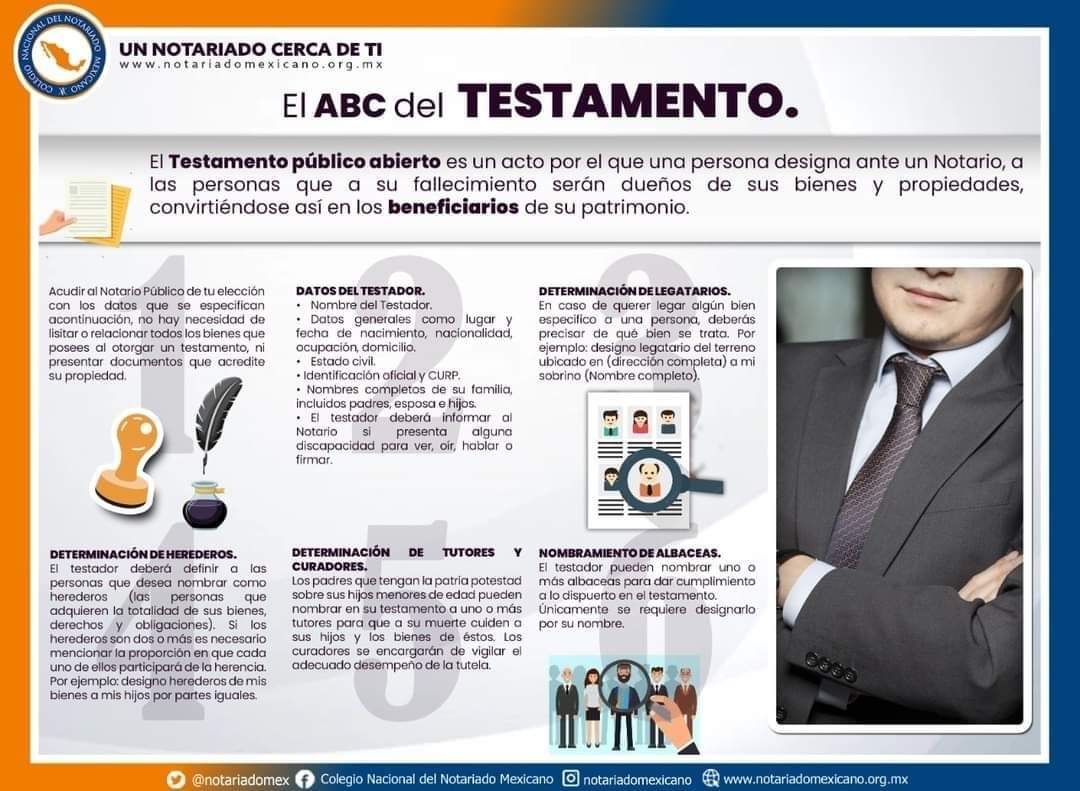
Son muchas las bondades y ventajas de otorgar tu testamento: expresas plenamente tu voluntad, tu decides el futuro de tu patrimonio, proteges a tu familia, evitas conflictos y desgaste de tus seres queridos.
No lo pienses más y acude con el Notario de tu confianza.