Quando o Copom explica por que o juro fica alto, uma palavra pesa mais que as outras, expectativa. É a inflação que o mercado prevê para os próximos anos. Na ata que saiu hoje, ela é a razão para o juro ficar alto "por mais tempo". Vale ver como essa previsão se mexeu nas últimas semanas, porque a história começa longe da inflação.
Começa no dólar. Em 26 de outubro ele subiu 9,2% em um dia. A explicação que vem à cabeça é que faltou dólar no país. Não faltou: naquela semana entraram US$ 9,5 bilhões a mais do que saíram (BC). O que pesou foram as apostas. Existe um mercado em que se compra e se vende dólar para o futuro sem que nenhum dólar entre ou saia do país. Ganha quem acerta para onde o preço vai. Naquele dia, estrangeiros compraram US$ 6,8 bilhões nesses contratos (B3, via InfoMoney). E é nesse mercado, segundo o próprio Banco Central, que "o preço se forma".
Quatro dias depois, a previsão foi atrás. Toda semana o BC pergunta a bancos e gestoras quanto eles acham que a inflação vai ser. Essa pesquisa se chama Focus. Em uma semana, a inflação prevista para 2027 passou de 4,34% para 4,76%. O que tinha mudado naquela semana era o dólar.
É esse o número que a ata cita. O Copom diz que não reage ao dólar em si, mas reage à expectativa. Em 4 de novembro, parou de cortar o juro e manteve a Selic em 13,75%, com a inflação em 4,58% em doze meses (IBGE).
Juro alto é remédio contra a inflação, e remédio tem dose. Metade da dívida federal acompanha a taxa do dia (Tesouro), então cada mês de juro alto vai direto para a conta: 9,0% do PIB em juros em doze meses (BC). É assim que o remédio vira veneno, pela dose.
A previsão já estava acima da meta, e o Copom manteve o juro, não subiu. Fica a dúvida, quanto dessa dose responde à inflação, e quanto a uma semana de apostas no dólar?
Fontes: Copom, atas 281 e 282; BC (PTAX, câmbio contratado, pesquisa Focus, Estudo Especial 41/2019, contas do setor público de setembro de 2026); B3, via InfoMoney, 28/10/2026; IBGE; Tesouro, Relatório Mensal da Dívida de setembro de 2026.
Obrigado a todo mundo que apareceu por aqui esses dias.
Sou curioso e não dou conta sozinho. Cada ponto de vista ajuda.
Qual curiosidade sobre juros ou dólar você também tem?
Título prefixado ou corrigido pela inflação perde preço quando o juro sobe e ganha quando cai. Em 2021, com a Selic subindo de 2% para 9,25%, os fundos de pensão fecharam com déficit de R$ 36 bilhões (Previc).
Então a desvalorização que você descreve supõe que cortar a Selic faria o juro longo subir. É isso?
Se for, qual fundamento precisaria mudar para um corte não ter esse efeito?
Alejandro, fui conferir o que você descreveu no balanço de pagamentos, que é a conta de tudo o que o Brasil paga e recebe do exterior.
De 2015 a 2025, o país vendeu em mercadorias mais do que comprou: a sobra foi, em média, de 2,6% do PIB por ano. Mesmo assim, fechou no vermelho todos os anos.
O que mais pesa do outro lado são os lucros e dividendos de quem investiu de fora, perto de 1,7% do PIB por ano. É o retorno do capital que veio para cá. A pergunta que você levanta, de quem é dono do que se produz aqui, é das mais importantes e das menos discutidas.
Só que, quando comparo com os vizinhos, não consigo ligar isso ao juro. Entre os 27 países do post, de 2005 a 2025, o buraco externo do Brasil ficou no meio da lista, e o juro real foi o maior.
Então fica a dúvida, na sua leitura, o que faz essa dependência de fora pesar mais sobre o real do que sobre o peso colombiano ou o chileno?
(BC, FMI e BIS; cálculo próprio)
Toda vez que o assunto é dívida pública, a conversa vai para o mesmo lugar, quanto o governo precisa cortar.
Ajustar as contas é rotina de qualquer Estado, e isso não está em discussão. Só que vale olhar onde o Brasil destoa dos outros países.
Pegue 27 países de renda média, de 2005 a 2025. Na média desses anos, antes de pagar juros, o Brasil fechou as contas melhor do que 24 deles. Só Filipinas e México fizeram mais.
Agora olhe o juro, já descontada a inflação. O do Brasil foi o maior dos 27, perto de 5% ao ano. O México, com resultado antes dos juros quase igual ao brasileiro, ficou abaixo de 2%.
E a distância aparece até nos anos em que o Brasil mais guardou dinheiro antes dos juros. De 2005 a 2013 teve sobra em todos os anos, enquanto o México ficou no vermelho de 2009 a 2013. Nesse período o juro real aqui passou de 6% ao ano, e lá não chegou a 2%.
Se nas contas antes dos juros o Brasil está entre os melhores dos parecidos, o que explica um juro tão acima do deles?
Fontes: BIS, FMI e Banco Mundial (juro básico descontado da inflação); FMI, WEO out/2026 (resultado primário do governo geral, médias de 2005 a 2025).
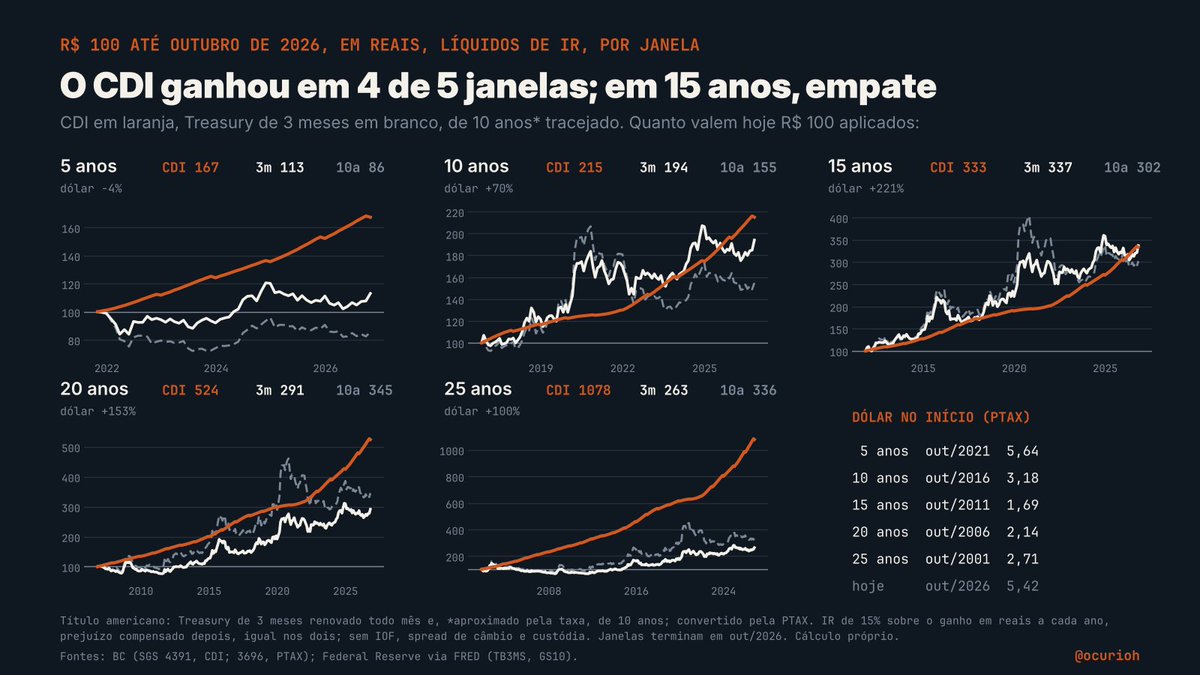
O placar do gráfico é CDI contra Treasury de 3 meses, renovado. Os dois pós-fixados, e o título americano vence e é tributado dentro de cada ano, então o IR anual vale para os dois lados. A linha de 10 anos é aproximada e serve de referência. Para quem compra um título longo e segura até o vencimento, a conta é outra, de prefixado, e o par dela seria o prefixado brasileiro, não o CDI. Sobre o câmbio, a Lei 14.754 tributa a variação cambial no resgate ou no vencimento, trazendo ou não o dinheiro (art. 3º, § 2º), e pôr os dois em dólar não muda o placar, porque é dividir os dois pela mesma cotação. Com hedge, o dólar sai da conta, e aí já é outra comparação.
“Se baixar a Selic, o investidor estrangeiro vai embora.”
Ele tem menos de 1 em cada 10 reais que o governo deve em títulos aqui dentro. E de cada 4 reais dele, menos de 1 em pós-fixado.
Os outros 9 em cada 10 estão com bancos, fundos, previdência e outros investidores daqui.
De quem o aviso está falando? 👀
@jpkupfer123 Faz sentido. E comida é justamente onde o dólar mais pesa. Pela conta do BC, 10% de alta viram 2,6 pontos na comida de casa em um ano, contra 0,1 em serviços
@jpkupfer123 A brincadeira era com o juro parado num mês de inflação baixa, não com tendência. Em 12 meses foi de 4,58% para 4,63%, e o Focus ainda deixa cerca de 1,1% para novembro e dezembro. De um jeito ou de outro, o juro real segue perto de 9%. O que você vê puxando o fim do ano?
Os bancos no Brasil tinham US$ 20 bilhões em títulos de dívida emitidos no exterior no fim de 2025. Desse total, 92% estava em Espanha, Coreia, México e Israel, e 0,9% nos Estados Unidos, o maior mercado de títulos do mundo (BC, via FMI).
A carteira acompanha os países com quem o Brasil tem tratado, não o tamanho dos mercados. No tratado com a Áustria, o juro de título de governo só pode ser tributado pelo país que emitiu, quem emite não cobra do estrangeiro, e o Brasil abriu mão de cobrar. Num caso julgado pelo CARF em 2017, um banco deixou fora da base do IR R$ 250 milhões desses juros em um único ano, 2010.
O imposto que o banco deixa de pagar é receita que o Tesouro não recebe, e parte do desconto fica com o governo de fora, que capta mais barato. Não achei esse custo publicado em lugar nenhum. Quanto o Brasil deixa de arrecadar por ano com os juros desses títulos?
Fontes: FMI, Portfolio Investment Positions (dado do BC, bancos, fim de 2025); tratado Brasil-Áustria, Decreto 78.107/1976, art. 11, §3º; CARF, Acórdão 1401-002.008 (2017).
Sabe que o Brasil tem acordos com alguns países de isenção de IR na remuneração de títulos emitidos por eles. Áustria é um deles. Vale muito a pena para um banco, que tem alíquota de IR/CSLL altíssima comprar esses papéis. Para vcs terem uma idéia, a Áustria chegou a emitir bonds em BRL pra atender a demanda daqui. Emitiu em BRL e acho que chegou a swapar pra euribor com yield zero ou negativo!!!Os gringos desacreditavam!!!! Avisem o CFO da empresa que vc trabalha dessa possibilidade caso não conheçam!!!! Se não me engano, México faz parte também!
Em 2025, com a Selic chegando a 15%, residentes mandaram US$ 31 bilhões para aplicações no exterior, recorde. Em 2020 e 2021, com a Selic na mínima de 2%, foram US$ 26 bilhões somados (BC).
E quem trocou o CDI pelo título americano quase sempre ganhou menos, mesmo sem descontar IOF, spread do câmbio e custódia.
@warriorssemt Volume negociado não é saída. Os US$ 70 bi somam compra e venda, a maior parte em derivativo. No dia em que o dólar saltou 9,2% (26/10), saíram US$ 4,0 bi pelo canal financeiro e entraram 5,0 bi, segundo o BC. O preço disparou sem fuga líquida.
@warriorssemt As reservas, de US$ 368 bi, equivalem a 12 anos do maior envio de residentes para fora, que foi de US$ 31 bi em 2025, com a Selic a 15%. O gráfico não defende corte para 8%, mostra o que já aconteceu. Qual saída de capital você imagina, e em quanto tempo?