🔥 $SPCX MORGAN STANLEY MANTIENE OBJETIVO DE USD 300 PARA SPACEX. VAMOS AL DETALLE DE TODO
Te voy a resumir que cambió en el negocio, mi estrategia y que otras empresas estoy viendo para invertir
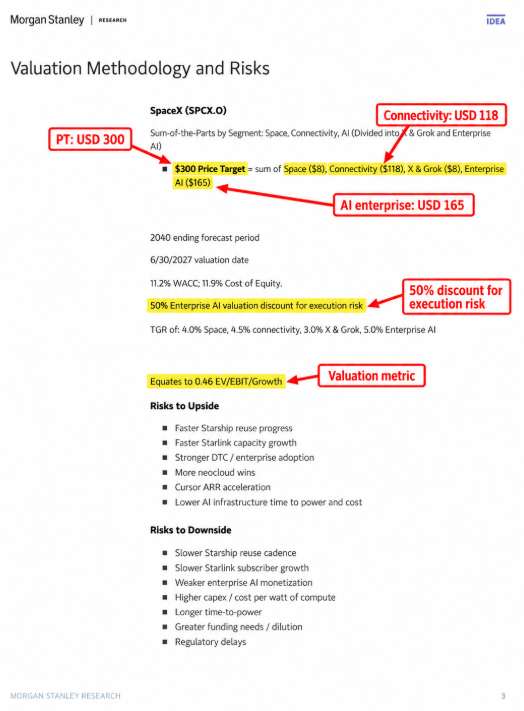
Lo que más me llamó la atención es que, de los USD 300 por acción que Morgan Stanley estima para SpaceX, USD 165 vendrían solamente del negocio de IA empresarial
Es decir, más de la mitad del valor que proyecta el banco para SpaceX no depende de los cohetes ni de Starlink, sino de lo que pueda construir con centros de datos, cómputo y servicios de IA. Y de acá nace toda la tesis
Para entender lo que está pasando con SpaceX, mirar solamente cuántos cohetes lanza ya nos deja afuera una parte enorme de la tesis
En este post vamos a conectar Starlink, los centros de datos y Starship, entender qué está impulsando la acción y repasar otras empresas para seguir esta expansión
POR QUÉ SE ESTÁ MOVIENDO AHORA
En las ruedas del 2 y el 5 de octubre, SpaceX acumuló una suba superior al 15%, pasando de USD 148.07 al cierre del 1 de octubre a USD 171.09
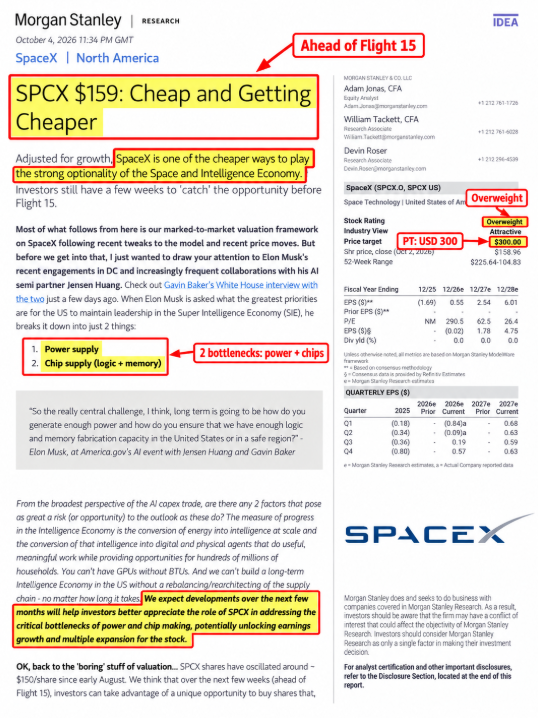
En el medio apareció un nuevo informe de Morgan Stanley defendiendo que la acción resulta atractiva frente al crecimiento que proyecta, mientras se acercan eventos que pueden cambiar las estimaciones del negocio
Mi lectura es que está ganando atención la posibilidad de cobrar más por su capacidad de cómputo, junto con las expectativas sobre Starship y los próximos resultados
No le atribuiría toda la suba a una sola nota, y tampoco diría que Morgan Stanley acaba de subir su objetivo: los USD 300 ya estaban y estos nuevos informes los mantienen
QUÉ CAMBIÓ EN EL NEGOCIO
La lógica de SpaceX es integrar actividades que se necesitan entre sí: fabrica y lanza infraestructura, opera su propia red de conectividad y desarrolla capacidad de IA
Cuando un lanzamiento lleva satélites propios, el negocio no termina en ponerlos en órbita, porque después puede cobrar durante años por los servicios que esos satélites permiten ofrecer
Eso ayuda a entender por qué no alcanza con compararla únicamente contra otras empresas de lanzamientos
En la valuación de Morgan Stanley, buena parte del aporte económico de los cohetes termina reflejándose dentro de Conectividad o IA, porque ahí es donde se captura el valor de la infraestructura que despliegan
Y los números del negocio ya muestran un cambio importante
En el segundo trimestre SpaceX facturó USD 7.8 billones, un crecimiento cercano al 92% interanual, aunque todavía registró una pérdida neta de USD 541 millones
Starlink duplicó sus suscriptores de 6 a 12 millones, mientras el negocio de Conectividad generó USD 4.3 billones de ingresos y USD 1.66 billones de ganancia operativa
Pero hay un detalle importante: el ingreso mensual promedio por usuario cayó de USD 85 a USD 66, por lo que el crecimiento está viniendo principalmente de ampliar muchísimo la base de clientes y no de cobrar cada vez más por usuario
En IA, los ingresos llegaron a USD 2.56 billones, impulsados principalmente por nuevos acuerdos de infraestructura
SpaceX informó USD 14.1 billones en ventas contratadas de servicios cloud, aunque esto no significa que todo ese monto ya se haya reconocido como ingresos
Y el segmento todavía perdió USD 1.26 billones a nivel operativo
Para mí, esta es una de las mejoras más importantes del negocio: ya existen terceros pagando por utilizar la infraestructura de IA de SpaceX, por lo que la tesis no depende exclusivamente de que Grok termine ganando la competencia entre modelos
El siguiente paso es demostrar que esos contratos dejan suficiente rentabilidad para recuperar toda la inversión necesaria para construir los centros de datos
Cursor también agrega otra capa a esta estrategia
La empresa fue incorporada al grupo durante agosto y permite que SpaceX no solamente cobre por las máquinas que procesan la IA, sino también por aplicaciones que utilizan esa infraestructura para resolver tareas concretas para empresas y desarrolladores
Mi lectura es que SpaceX está intentando capturar cada vez más partes de la cadena: desde la energía y la infraestructura hasta el cómputo y finalmente el software
EL NÚMERO QUE PUEDE CAMBIAR LAS ESTIMACIONES
Morgan Stanley recoge un consenso que utiliza USD 17.6 de ingresos por watt sobre unos 4.1 GW de capacidad promedio para 2027
GW significa gigavatios y funciona como referencia de la escala de los centros de datos, mientras que los dólares por watt sirven para medir cuánto ingreso consigue generar la empresa con esa capacidad
Lo interesante es que Morgan Stanley estima que algunos contratos recientes de neocloud se están cerrando entre USD 30 y USD 50 por watt
Una neocloud es básicamente un proveedor especializado en alquilar capacidad de cómputo para IA
No significa que toda la capacidad de SpaceX vaya a poder venderse a esos precios, pero la diferencia contra los USD 17.6 que hoy utiliza el consenso es enorme
Con la capacidad utilizada en el modelo, cada USD 10 adicionales por watt podrían representar más de USD 40 billones adicionales de ingresos en 2027 sin necesidad de aumentar el cómputo instalado
Y para mí este es uno de los puntos más importantes de toda la tesis
No solamente importa cuánto cómputo construye SpaceX, sino cuánto dinero consigue generar con cada unidad de capacidad que ya tiene instalada
De igual forma, tampoco asumiría que los precios actuales van a durar para siempre
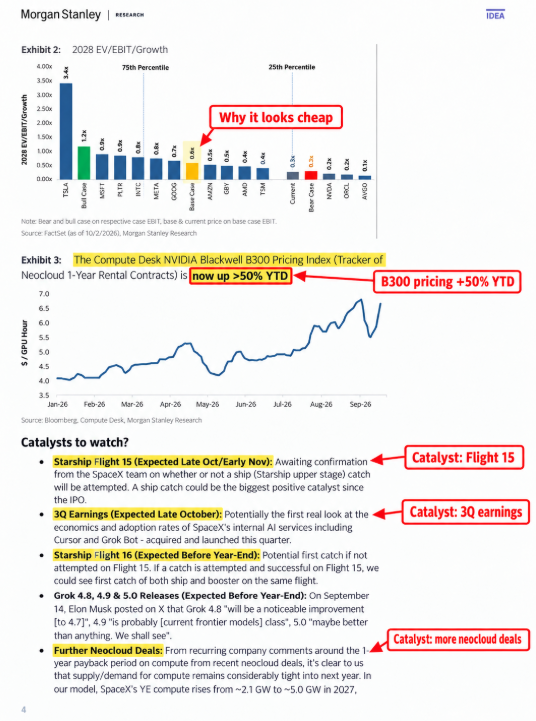
Morgan Stanley muestra que el índice de alquiler a un año de GPUs Nvidia Blackwell B300 subió más de 50% durante 2026, lo que muestra que hoy existe escasez de capacidad
Pero si la oferta empieza a crecer mucho más rápido, esos precios podrían normalizarse
POR QUÉ STARSHIP SIGUE SIENDO TAN IMPORTANTE
El 28 de septiembre, Starship alcanzó órbita y desplegó 26 satélites Starlink V3
Esto es importante porque Starship dejó de ser solamente una prueba tecnológica y empezó a transportar infraestructura comercial real
El próximo gran paso sería conseguir una reutilización mucho más completa del sistema
Morgan Stanley ubica el Flight 15 hacia finales de octubre o comienzos de noviembre y menciona como posible catalizador un intento de captura de la etapa superior de Starship
Todavía hay que confirmar que ese intento efectivamente forme parte de la misión, pero el impacto económico potencial es bastante claro
Si SpaceX logra recuperar los vehículos, inspeccionarlos y volver a lanzarlos rápidamente, el costo de poner infraestructura en órbita puede caer muchísimo
Y eso podría permitirle desplegar más Starlink, más satélites y eventualmente infraestructura mucho más pesada sin multiplicar proporcionalmente el costo de cada misión
Ahora bien, una captura exitosa no demuestra por sí sola que Starship ya sea completamente reutilizable
Después hay que ver cuánto tarda en volver a volar, qué piezas necesitan reparación y cuál termina siendo el costo real por lanzamiento
CÓMO LLEGA MORGAN STANLEY A USD 300
Morgan Stanley utiliza una suma de partes para valorar SpaceX
- USD 8 por acción para el negocio de lanzamientos externos
- USD 118 para Conectividad
- USD 8 para X e IA de consumo
- USD 165 para IA empresarial
Eso lleva el valor estimado hacia los USD 300 por acción
Lo interesante es que aproximadamente el 55% del objetivo depende de IA empresarial
Pero esto no significa que hoy el 55% de los ingresos venga de IA, sino que el banco considera que ahí está la mayor parte del valor futuro
También hay una aclaración importante con el negocio espacial
Los USD 8 asignados a Space representan solamente lanzamientos para clientes externos
Los lanzamientos que SpaceX realiza para desplegar infraestructura propia terminan capturados económicamente dentro de Starlink o IA
Por eso mirar esos USD 8 y concluir que los cohetes casi no tienen valor sería una lectura equivocada
Con la acción cerca de USD 159, Morgan Stanley estimaba unos USD 127 de valor para Space y Conectividad, dejando solamente unos USD 32 implícitos para IA
Su argumento era que el mercado estaba valorando ese negocio de IA de forma relativamente barata frente a otras empresas de infraestructura
Pero también hay que entender que esos USD 127 no son un piso garantizado
Son una valuación de Morgan Stanley y dependen de que Starlink siga creciendo, que los márgenes se sostengan y que Starship continúe avanzando
¿ESTÁ BARATA SPACEX?
Depende muchísimo de cómo la midamos
En una comparación tradicional, Morgan Stanley reconoce que SpaceX no parece barata
Cotizaba alrededor de 30 veces EV/EBIT estimado para 2028, frente a unas 16 veces para otras grandes empresas relacionadas con IA
El argumento cambia cuando ajustamos ese múltiplo por crecimiento
Ahí SpaceX cotizaría alrededor de 0.3 veces EV/EBIT/Growth frente a aproximadamente 0.5 veces para la mediana de grandes compañías comparables
Dicho de otra manera, estamos pagando un múltiplo alto, pero también estamos comprando una empresa para la cual el banco proyecta un crecimiento muchísimo mayor
El problema es que esta métrica funciona solamente si ese crecimiento efectivamente aparece
Si las ganancias futuras quedan bastante por debajo de las estimaciones, esa aparente valuación barata puede desaparecer rápidamente
GRÁFICO DEL PRECIO
Voy a utilizar el gráfico de SpaceX directamente desde Bitget, ya que me permite verlo con información de preico de 24/7, sin gaps, todo completo
También es donde yo suelo operar asi que bienvenidos a probar la plataforma, en mi descripción tienen link para sumarse o en el primer comentario también les dejo luego el link para que tengan bonus y descuentos
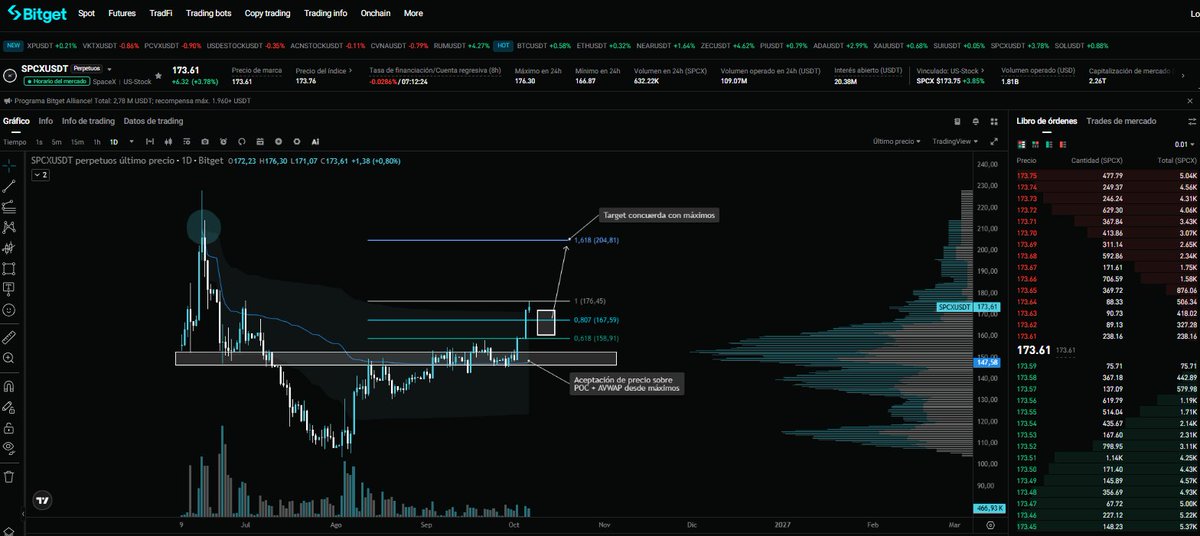
Respecto a la acción, vemos cómo se encuentra ya en la zona del 100% respecto a la extensión de Fibonacci, a la par de estar testeando el rango límite del VWAP anclado desde los máximos
Vimos cómo hizo una consolidación de varias semanas en el POC y era cuestión de tiempo que explotase al alza. Ahora bien, ¿qué hacemos?
Creo que la tesis de Morgan Stanley es correcta, se asimila a lo que venia siguiendo, dicho eso, estoy alcista en todo el sector relacionado
Cualquier retroceso es una oportunidad de entrada. Buscaría puntos sobre el 0.807 y el 0.618 que se ve en el gráfico para llevar hasta los 1.618 que concuerdan justo con los máximos post IPO en la zona de los $204
Ahora a corto plazo creo que es más toma de ganancia/lateralización a que siga continuando alcista, por eso ese pequeño retroceso es lo que espero para el siguiente impulso
QUÉ PUEDE PASAR EN LOS PRÓXIMOS MESES
Hay varios eventos que pueden cambiar la lectura del mercado
Primero está Starship Flight 15, esperado por Morgan Stanley hacia finales de octubre o comienzos de noviembre
Después vienen los resultados del tercer trimestre, donde podríamos tener una primera lectura más clara sobre la economía de Cursor, Grok Bot y el negocio de infraestructura de IA
También están los nuevos contratos de neocloud
Ami esto último me interesa muchísimo porque nos permitiría comprobar si los USD 30 - 50 por watt que menciona Morgan Stanley siguen apareciendo en nuevos contratos o si fueron precios excepcionales producto de una escasez puntual
Y finalmente está Starship Flight 16 antes de fin de año, donde podría volver a intentarse una recuperación más completa si no sucede antes
QUÉ PUEDE SIGNIFICAR PARA TODO EL SECTOR
Morgan Stanley también plantea algo más grande: SpaceX no sería la única compañía tecnológica intentando posicionarse alrededor de la economía espacial
Google trabaja en Project Suncatcher, Amazon tiene Project Leo y su infraestructura terrestre de AWS, Microsoft desarrolla Azure Space y Nvidia aparece como uno de los grandes proveedores de cómputo
Pero ojo porque no todas estas empresas están haciendo lo mismo
Algunas buscan conectividad, otras infraestructura terrestre, otras procesamiento y otras directamente investigan cómo llevar cada vez más cómputo al espacio
Si Starship consigue reducir radicalmente el costo de acceso a órbita, muchas aplicaciones que hoy parecen económicamente imposibles pueden empezar a tener sentido
Eso puede beneficiar a fabricantes de satélites, proveedores de componentes, empresas de observación terrestre y servicios de conectividad
Pero también puede perjudicar a otros lanzadores porque SpaceX podría seguir bajando el precio necesario para competir
Y con los centros de datos orbitales tendría todavía más cuidado
El espacio tiene una ventaja enorme en energía solar disponible, pero refrigerar hardware en el vacío no es trivial porque no existe aire que se lleve el calor
El calor debe terminar disipándose principalmente mediante radiación, por lo que todavía tenemos que comprobar si toda la economía termina siendo competitiva después de sumar lanzamiento, comunicaciones, refrigeración, mantenimiento y reemplazo
Por eso separaría dos tesis
SpaceX vendiendo cómputo terrestre ya es un negocio real con clientes
Grandes centros de datos orbitales siguen siendo una oportunidad muchísimo más temprana
OTRAS 10 EMPRESAS PARA SEGUIR ESTA EXPANSIÓN
No las considero diez SpaceX ni mucho menos diez compras automáticas
La idea es entender qué parte de esta tendencia captura cada una
$RKLB Rocket Lab combina lanzamientos con fabricación de satélites y componentes, mientras desarrolla Neutron. Me interesa porque intenta ampliar cuánto valor captura dentro de cada misión y no quedarse únicamente con el lanzamiento
$MDA MDA Space permite mirar la fabricación de satélites y toda la infraestructura necesaria para construir grandes constelaciones. La oportunidad existe si cada vez más empresas quieren llenar la órbita de hardware, pero quiero ver entregas y márgenes, no solamente capacidad de producción anunciada
$FLY Firefly Aerospace participa en lanzamientos, vehículos orbitales y misiones lunares. Además viene trabajando con Nvidia para incorporar procesamiento de IA a bordo de sus plataformas, aunque sigue siendo una empresa donde la ejecución de las misiones importa muchísimo
$PL Planet Labs tiene una exposición diferente porque vende datos e imágenes de la Tierra. Si lanzar satélites se vuelve más barato, una de las oportunidades puede estar justamente en aumentar la cantidad y calidad de información recolectada desde órbita
$ASTS AST SpaceMobile desarrolla conectividad satelital directamente a celulares convencionales. El crecimiento de la conectividad desde órbita valida parte de su mercado, pero Starlink también representa competencia, por lo que acá no asumiría que el éxito de SpaceX beneficia automáticamente a todos
$RDW Redwire aporta infraestructura y componentes para sistemas espaciales, incluidos sistemas de energía. Es una manera diferente de mirar la expansión del sector sin depender directamente de quién gana la batalla de lanzamientos
$NVDA Nvidia probablemente sea una de las formas más directas de exponerse al crecimiento del cómputo de SpaceX. Morgan Stanley estima que SpaceX podría gastar alrededor de USD 105 billones en productos Nvidia durante 2027, aunque esto es una estimación y no ventas ya reconocidas
$CRWV CoreWeave vende infraestructura especializada en IA y compite por la misma demanda de cómputo. Puede beneficiarse si los precios por capacidad se mantienen altos, pero también tiene que financiar una expansión enorme
$NBIS Nebius desarrolla infraestructura cloud para IA y para mí la pregunta es cuánto valor logra agregar encima de las GPUs, porque cuanto más software y servicios consiga ofrecer, menos depende únicamente del precio de alquilar las máquinas
$IREN también está ampliando rápidamente su infraestructura para servicios cloud de IA. Acá miraría especialmente la diferencia entre capacidad anunciada, capacidad contratada y capacidad que ya está efectivamente funcionando y generando ingresos
COSAS A TENER EN CUENTA
Todo esto necesita una cantidad enorme de capital
Durante el primer semestre, SpaceX generó alrededor de USD 3.5 billones de flujo operativo frente a aproximadamente USD 28.5 billones invertidos en propiedad, plantas y equipos
La diferencia muestra que la expansión todavía consume muchísimo más capital del que genera el negocio operativo
Además, buena parte de la fortaleza actual de su balance también viene de financiación externa, incluida la salida a bolsa
Por eso para el accionista no alcanza con que SpaceX construya cada vez más cosas
Importa cuánto retorno termina generando cada dólar invertido y cuánto de ese crecimiento queda para cada acción después de financiar toda la expansión
Morgan Stanley incluso aplica un descuento del 50% al valor de IA empresarial por riesgo de ejecución dentro de su propia valuación
Para mí, lo más interesante de SpaceX es que empieza a juntar negocios que pueden reforzarse entre sí
Starlink ya genera ganancias operativas, la infraestructura de IA ya tiene clientes, Cursor agrega una capa de software y Starship puede cambiar radicalmente el costo de desplegar infraestructura en el espacio
Pero justamente porque la historia es enorme, hay que tener cuidado de no convertir cada posibilidad futura en algo que ya está demostrado hoy
De acá en adelante yo miraría menos los anuncios y mucho más los contratos, cuánto cómputo empieza realmente a trabajar, los precios que consiguen por esa capacidad, la evolución de Starship y cuánto dinero queda después de financiar toda esta infraestructura
Porque ahí vamos a saber si SpaceX está construyendo solamente una empresa gigantesca o también una empresa capaz de generar el retorno que hoy está descontando el mercado
Recuerden que es todo educativo, nada de esto es asesoramiento financiero. Espero que te haya gustado, si es así apreciaría mucho que le des amor al post, para seguir trayendo más análisis de inversión
Abrazo a todos