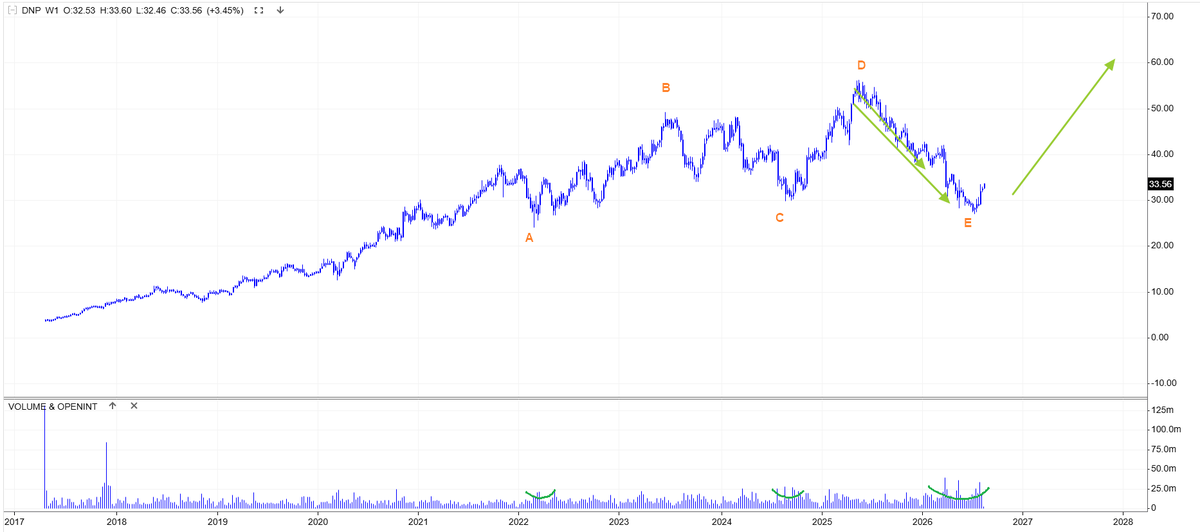
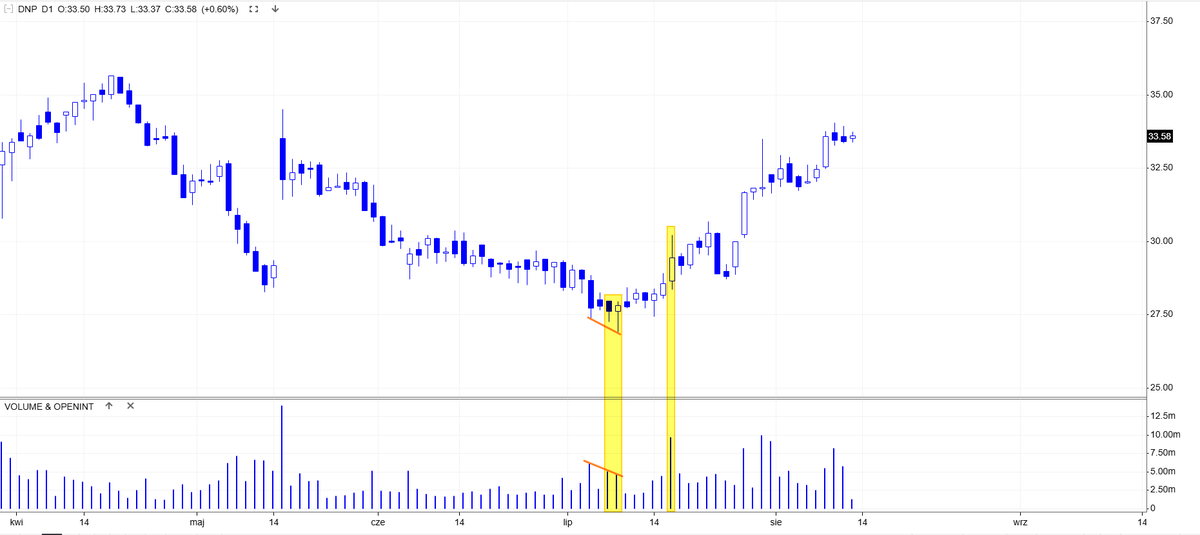
Na Dino Polska wiele osób wiesza psy. Zupełnie niepotrzebnie.
Od 2022 roku tworzy wielką korektę boczną ABCDE.
Kwestią było to, czy fala E będzie płaska, czy nieregularna (wyszła druga opcja).
Faktem jest giga akumulacja akcji, rozpoczynająca kolejną fazę zwyżki po ponad 4 latach korekty.
Kristjan Kullamägi (Qullamaggie): 3 strategie swing tradingu, które dały mu miliony (Całe omówienie dzisiaj z Premium PPCG Stock otwarte do 20:00). Polecam.
https://t.co/rQFMTmjAUx
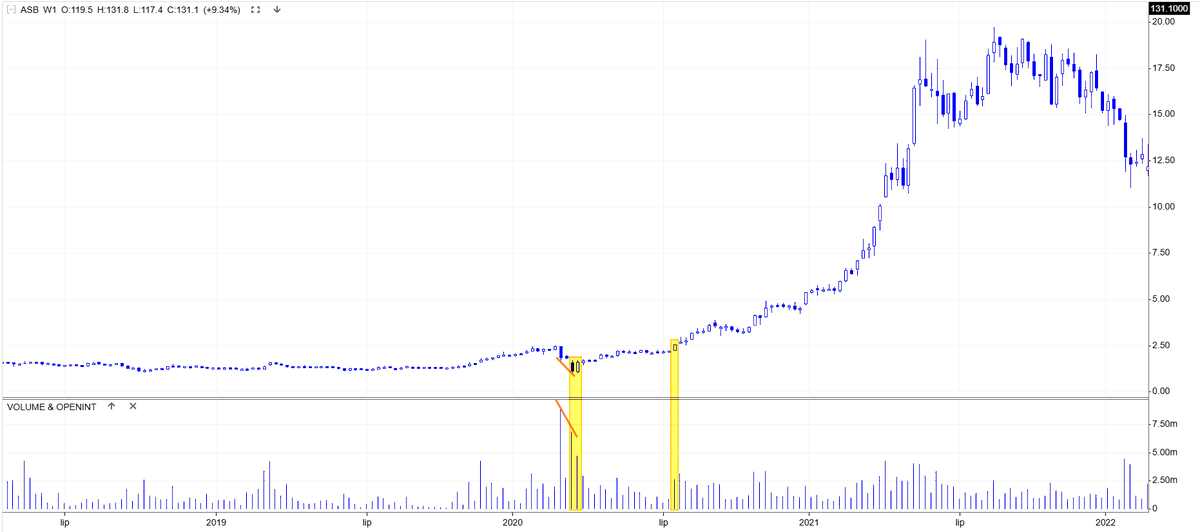
+ od razu ze 2 przykłady:
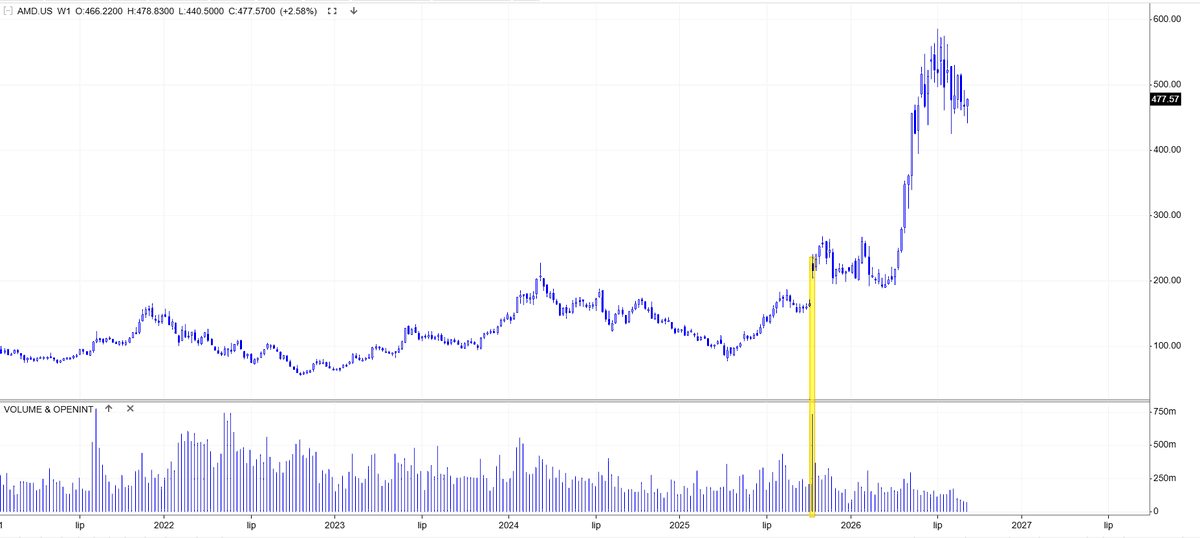
1) AMD historyczne
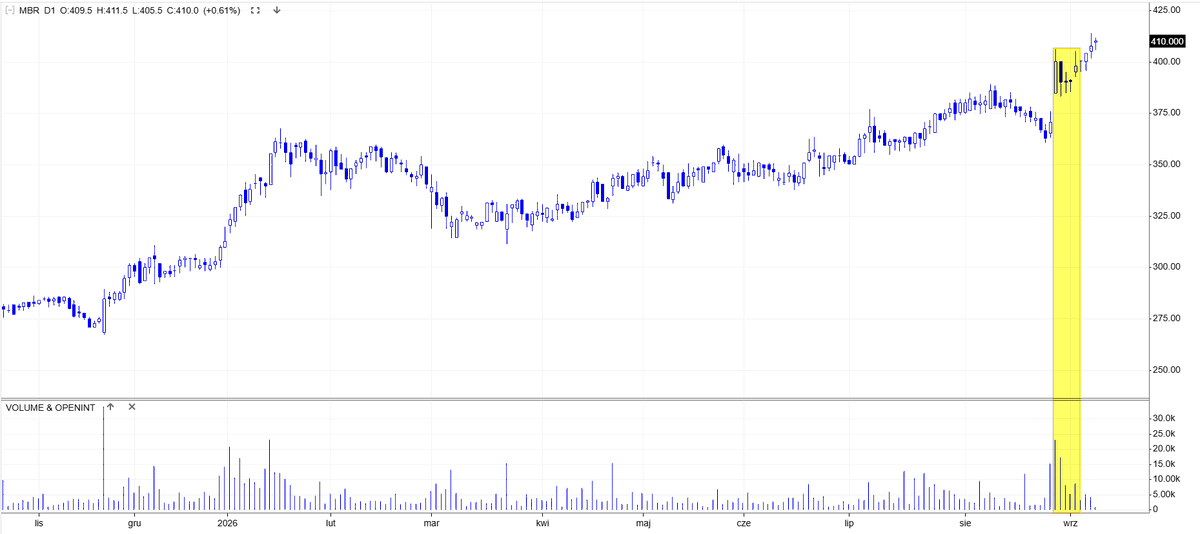
2) Mo-Bruk obecnie, bo czemu nie.
Przyszły tydzień na warszawskiej giełdzie upłynie pod znakiem dywidend.
Aż pięć spółek – iFirma, Creepy Jar, Sanok Rubber Company, Ferro oraz GK Immobile – wyznaczyło na 8, 9 i 10 września 2026 roku ostatnie dni, w których trzeba mieć akcje na rachunku, by załapać się na tegoroczną wypłatę z zysku.
To zróżnicowana grupa: od rekordowej dywidendy producenta gier, przez „dojną krowę" z branży internetowej księgowości, po spółkę wracającą do dzielenia się zyskiem po dwuletniej przerwie.
Poniżej pełny kalendarz, wyjaśnienie mechaniki wypłat oraz szerszy kontekst dla każdej ze spółek.
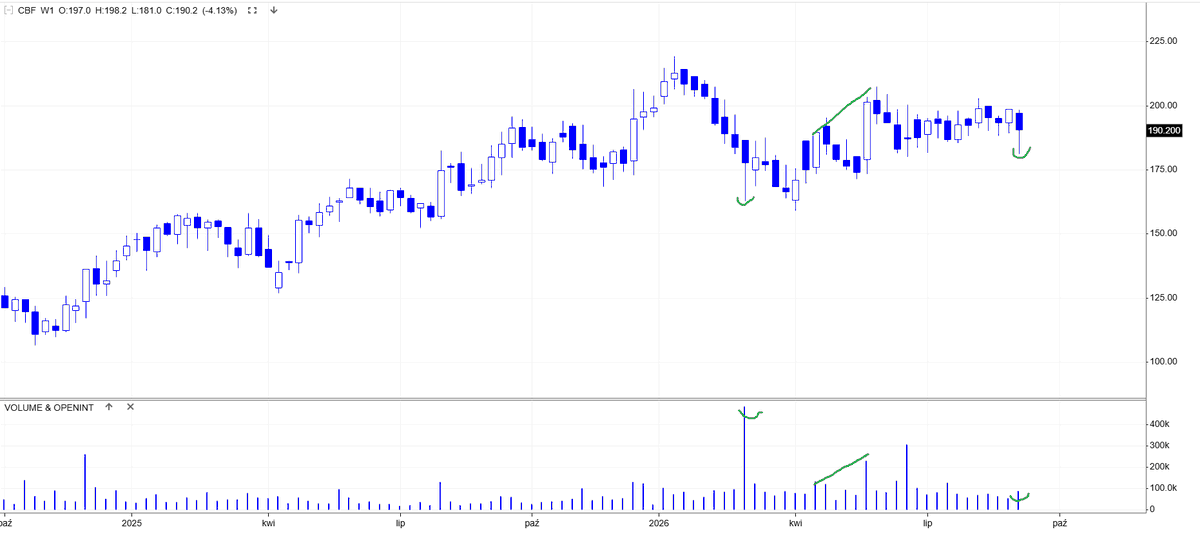
Cyberfolks:
1) Akumulacja,
2) Przyrost wolumenu (wolumen byczy),
3) Test w tym tygodniu.
Więcej nudnych (tak, to pierwszy ważny sygnał na tej spółce w tym roku) analiz wolumenowych na moim profilu: https://t.co/Z2tJv65w2V
Szanowni,
Dzisiaj przyglądam się mechanizmom, które stoją za hazardowym podejściem inwestorów do rynku.
Realne statystyki strat i zysków (w tej kolejności).
Czy warto odciąć (u siebie) tę część rynku?
Zapraszam:
https://t.co/Sx0246t1eb
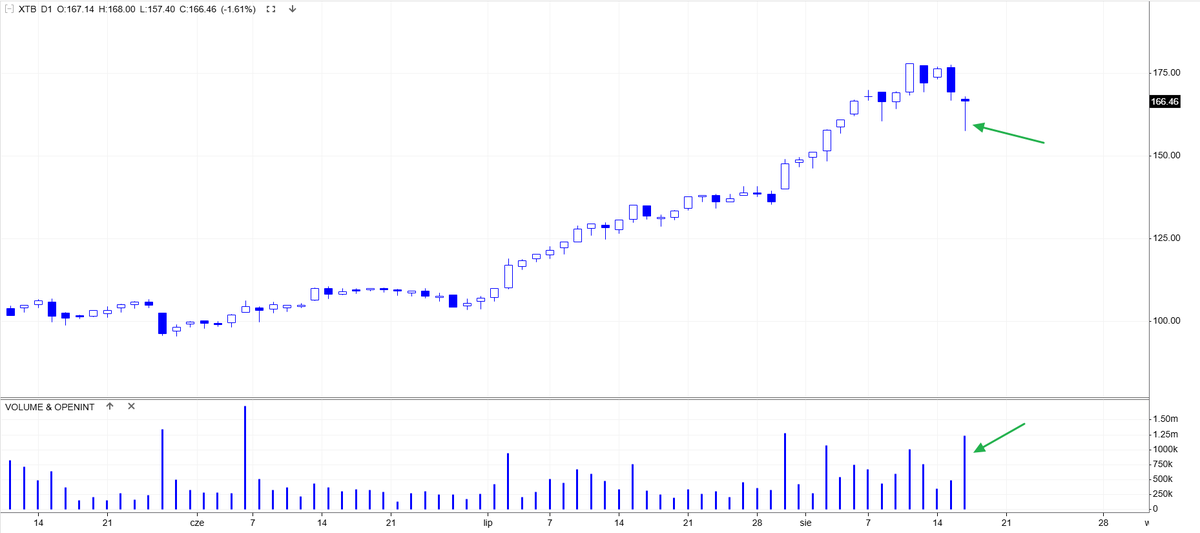
Mimo mocnego spadku ceny akcji XTB po udanym ABB po 160 zł, całość układa się w korektę ABC.
Znacznie groźniejsze byłby wysokie wolumeny obserwowane w okolicach szczytu. Tutaj jedynie w dochodzeniu do szczytu wolumen malał (zmiana zachowania z byczego na niedźwiedzie, co sugerowało rozpoczęcie korekty).
CD Projekt - II kw. 2026: mocne przebicie konsensusu na całej linii.
Zysk netto: 142,9 mln zł vs prognoza 99,3 mln zł (+44%)
Przychody: 244,2 mln zł vs prognoza 200 mln zł
EBITDA: 161,4 mln zł vs prognoza 110,1 mln zł
Zysk operacyjny: 148,3 mln zł vs prognoza 94 mln zł
I półrocze narastająco: przychody +23% r/r do 435,3 mln zł, zysk netto +37% r/r do 249,1 mln zł, marża netto 57%.
Najciekawszy trend: przychody z licencji IP wzrosły z 9,4 mln zł do 95 mln zł r/r (10x), dzięki >100 partnerom licencyjnym.
Cyberpunk 2077 przekroczył 40 mln sprzedanych kopii, seria Wiedźmin - 90 mln.
Mimo to kurs zareagował spadkiem ok. 1,4%. Rynek czeka na katalizatory produktowe, nie na liczby z raportu:
29.09 - remaster Wiedźmina 3 (też na Switch 2)
20.10 - Cyberpunk: Edgerunners S2 na Netflixie
2027 - Pieśni przeszłości
2028 - Wiedźmin 4
Ryzyka: rosnące koszty deweloperskie (385 mln zł w I półroczu), koncentracja na 2 markach, brak konkretnych prognoz, zagrożone wykonanie drugiej transzy programu motywacyjnego.
Wierzę, że cena wreszcie pójdzie pod górkę, a nie z górki.
Budżet na 2027 r. zdradza coś ciekawego dla akcjonariuszy spółek Skarbu Państwa.
MF zaplanowało 13,9 mld zł wpływów z dywidend od spółek SP. To +76% r/r i rekord w historii.
Ale to nie jest przypadek. To plan B rządu. 🧵
Przypomnijmy: ustawa o podatku od nadzwyczajnych zysków firm paliwowych (windfall tax) miała dać budżetowi ok. 4 mld zł, głównie od Orlenu. Prezydent skierował ją do TK - bez formalnego terminu rozpatrzenia, co może realnie zablokować te wpływy.
Rozwiązanie? Minister aktywów Wojciech Balczun mówi wprost o "aktywnej polityce dywidendowej" spółek SP. Innymi słowy: skoro nie wyjdzie podatek, spółki mają oddać więcej dywidendą.
Kto to realnie zapłaci? Rozkład sił jest bardzo nierówny:
Orlen (49,9% SP) - w tym roku wypłacił rekordowe 9,3 mld zł wszystkim akcjonariuszom. Do budżetu trafiło z tego 3,25 mld zł.
PKO BP (29,43% SP) - 1,58 mld zł do budżetu.
PZU (34,18% SP) - 990 mln zł do budżetu.
Ciekawostka: SP ma większe pakiety w JSW (55%), PGE (61%) czy Enei (52%), ale te spółki dywidend nie płacą albo płacą śladowe - więc realnie nie zasilają budżetu mimo dużych udziałów.
Najważniejszy wątek: żeby plan 13,9 mld zł się spiął, Orlen musi wziąć na siebie sporą część tej kwoty. DM BOŚ już w sierpniu typował możliwą dywidendę specjalną - 10 zł/akcję*, czyli ok. 11,6 mld zł łącznie, z czego 4 mld zł wprost do budżetu.
Po publikacji projektu budżetu ten scenariusz wygląda coraz bardziej realnie. Orlen ma z czego płacić - w I poł. 2026 r. wypracował 15,8 mld zł zysku netto.
Ryzyka:
– los ustawy windfall tax w TK (jeśli jednak wejdzie, obciąży wyniki Orlenu i zje część "premii" dywidendowej)
– banki mają sufit 75% zysku wg rekomendacji KNF - to maksimum, nie gwarancja
– ceny ropy i marże rafineryjne
Dla akcjonariuszy Orlenu, PKO BP i PZU to jednak konkretna wskazówka na 2027 r. - rząd, chcąc czy nie chcąc, staje się sojusznikiem wyższych wypłat.
*w rekomendacji dla akcji Orlenu wydanej 18 sierpnia 2026 r. (jeszcze przed publikacją projektu budżetu na 2027 r.), Dom Maklerski BOŚ oceniał, że sensowniejszym rozwiązaniem dla rynku byłoby, gdyby resort oczekiwał wyższych dywidend od Orlenu zamiast wprowadzać kontrowersyjny podatek od nadzwyczajnych zysków. Argumentowali, że jednorazowa danina szkodzi rynkowi kapitałowemu i ogranicza potencjał rozwojowy spółki.
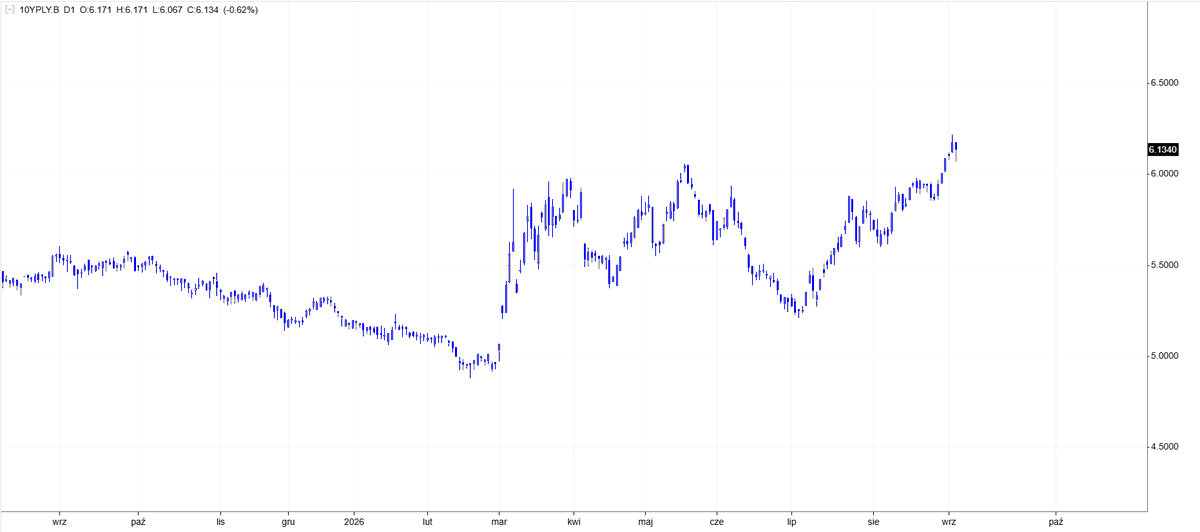
Dzięki równie krótkiej, jak "operacja specjalna" Putina, wojnie w Iranie, wzrosła presja inflacyjna i tym samym rentowność polskich obligacji 10-letnich.
Im wyżej, tym korzystniej się jest obecnie dołączać do funduszy obligacji.
Kokosów z tego nie ma i nigdy nie będzie, ale owe 6% rentowności obecnie jest kuszące.
Na Dino Polska wiele osób wiesza psy. Zupełnie niepotrzebnie.
Od 2022 roku tworzy wielką korektę boczną ABCDE.
Kwestią było to, czy fala E będzie płaska, czy nieregularna (wyszła druga opcja).
Faktem jest giga akumulacja akcji, rozpoczynająca kolejną fazę zwyżki po ponad 4 latach korekty.
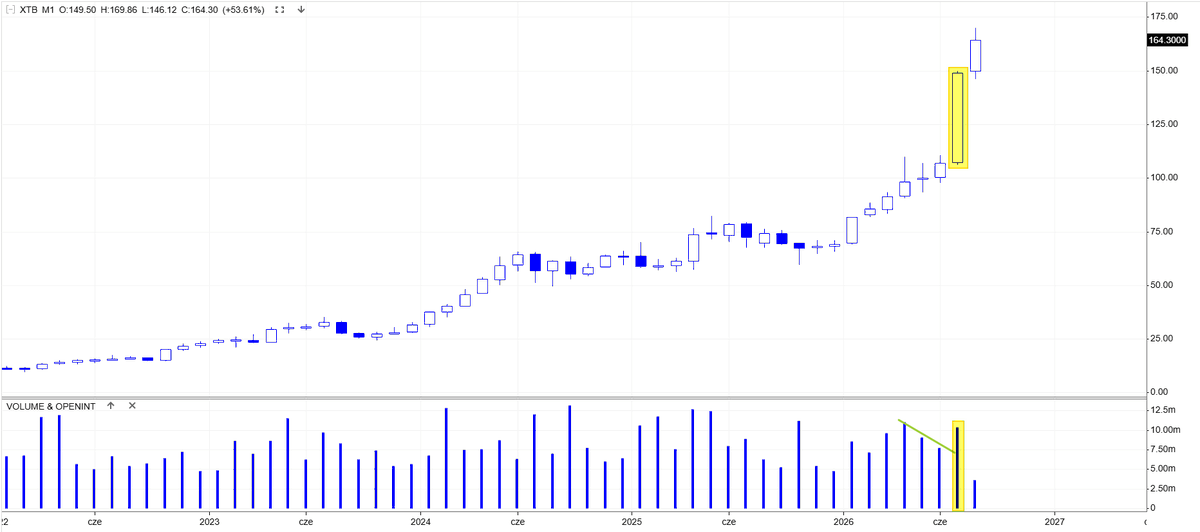
Zastanawiam się, gdzie może się znaleźć szczyt notowań XTB.
Kiedy kupuję akcje, zwracam zawsze uwagę na kilka zdarzeń i faktów.
Z faktów:
👉Na chwilę obecną rynek każe zapłacić 7,44 zł za każdą złotówkę przychodu na akcję. Czy to dużo? Drożej nigdy nie było.
W debiucie płaciło się ok. 6,3 zł za złotówkę przychodu, co wywołało ponad 3 letni trend spadkowy.
Podobnie drogo zrobiło się w lipcu 2020 roku, co wywołało 2 letni trend boczny.
Ze zdarzeń:
👉We wzroście malał wolumen, po czym nastąpiło przyśpieszenie skutkujące powstaniem najszerszej świecy w całej historii spółki.
Ma pełne zamknięcie, więc nie ma tam dużo podaży. Jedyny problem jest taki, że tak duży spread powoduje rozwodnienie popytu (zbudowanie drabinki trochę trwa).
Mam wrażenie, że sentyment do tej spółki na GPW jest doskonały (sam posiadam od ~ 70 zł), więc co najwyżej w tym pędzie spodziewam się zobaczyć jedynie dalsze jej przewartościowywanie.
A co, kiedy pęd się skończy? Główny scenariusz, który dla mnie w tej chwili zaczyna się budować, to wchodzenie spółki w szeroką konsolidację. Przy tym sentymencie trudno spodziewać się głębszego spadku ceny (chyba, że sentyment się zmieni).
Prognozy pokazują możliwy wzrost przychodów 10-15% w kolejnych latach, co sentyment może podtrzymywać.
Inwestorzy pewnie trochę przystopują, a czy na pewno, to czas - jak zawsze - pokaże.
ps. Interactive Brokers Group Inc - spółka może nie idealnie podobna do XTB, ale jednak broker - kapitał płaci 3,55 dolara za dolar przychodu, a zatem ~50% mniej, niż musimy płacić za XTB.
To dosłownie pokazuje, jak dobry sentyment jest obecnie wokół XTB. Ale czy ktoś dopuszcza wędrówkę akcji w kierunku 80 zł? Ja na tym etapie nie.
@gieldoweikzde Słuszna uwaga. Dzisiaj czytałem, że będą "uszczelniać fundacje rodzinne" i przy okazji podniosą opodatkowanie z 15 do 19% dla wypłat (...).