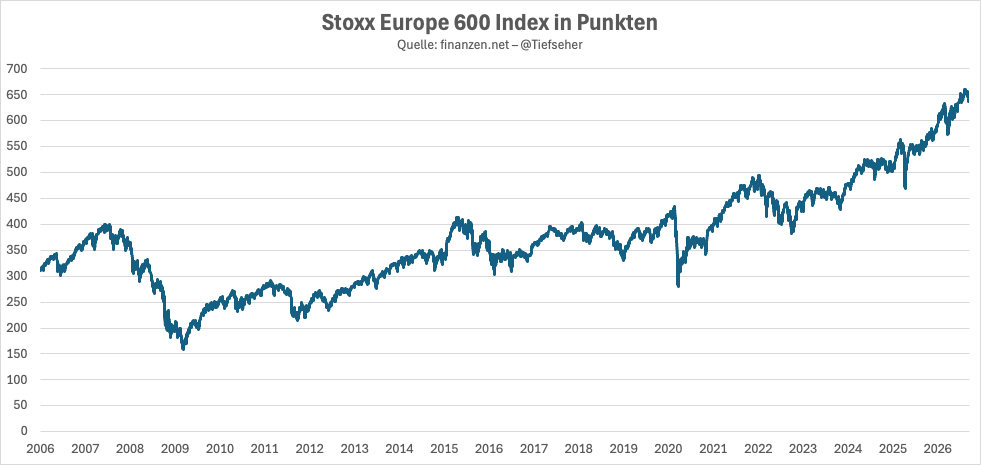
Freunde, wir müssen reden. Wir sollten nicht mehr vom Dax, CAC40, SMI, FTSE100 reden, sondern vom Stoxx Europe 600. Der Stoxx Europe 600 ist Europas eigentlicher Leitindex und deckt 17 Länder, 11 Sektoren und 90% der Marktkapitalisierung ab, Großbritannien und Schweiz inklusive. Ihr habt doch bestimmt auch einen Sparplan auf einen Stoxx-Europe-600-ETF, oder?
Staatsanleihen gelten als sicher. Das stimmt aber nur, wenn man sie bis zur Fälligkeit hält.
Ein einfaches Beispiel:
Du kaufst für 10.000 Euro eine 10-jährige Staatsanleihe mit 3 % Zins.
Steigt das Marktzinsniveau danach auf 4 %, ist deine Anleihe am Markt nur noch ungefähr 9.200 Euro wert.
Fast 8 % Buchverlust – bei einer vermeintlich „sicheren“ Anlage.
Wer bis zum Ende hält, bekommt bei einem solventen Staat den Nennwert zurück. Wer vorher verkaufen muss, trägt aber sehr wohl Kursrisiko.
Staatsanleihen sind deshalb nicht risikolos. Das Risiko sieht nur anders aus als bei Aktien.
War euch dieser Zinseffekt bewusst?
Börsencrashs, Kriege, Inflation – und trotzdem stieg dieser Index von fast 0 auf über 12.000 Punkte. 📈
Wer seit 1970 im MSCI World investiert ist, musste durch extrem turbulente Phasen:
• 1973: 1. Ölkrise
• 1987: Schwarzer Montag
• 2000: Dotcom-Blase (-50 %)
• 2008: Finanzkrise (-55 %)
• 2020: Corona-Crash
• 2022: Ukraine-Krieg & Zinswende
Jedes Mal hieß es in den Medien: „Diesmal ist alles anders!“
Jedes einzelne Mal hat sich der globale Markt wieder erholt und danach neue Allzeithochs markiert.
Die 3 Lektionen aus 54 Jahren Börsenhistorie:
1️⃣ Timing schlägt nicht Time-in-the-Market: Wer in Schwächephasen die Nerven verliert, realisiert Buchverluste.
2️⃣ Fortschritt setzt sich durch: Die Weltwirtschaft wächst durch Innovation und Anpassungsfähigkeit langfristig weiter.
3️⃣ Schwankungen gehören dazu: Volatilität ist kein Risiko, sondern der Preis für langfristige Rendite.
Welche dieser Krisen hast du selbst an der Börse miterlebt? 👇
☠️ LEUTE, WIR HABEN EIN PROBLEM!
Der weltweite Ausverkauf bei Staatsanleihen hat sich gestern verschärft. Britische Papiere rentieren auf dem Niveau von 2008, japanische Zehnjährige haben zum ersten Mal seit 1996 die Drei-Prozent-Marke gerissen, und die dreißigjährigen US-Anleihen laufen ihre schlechteste Serie seit 2006. Ausgelöst hat das die Eskalation zwischen den USA und Iran, die den Ölpreis auf rund 95 Dollar treibt. Der Markt preist inzwischen mit zwei Dritteln Wahrscheinlichkeit ein, dass die Zinsen noch in diesem Monat steigen.
Das Zinsbrett erklärt, warum:
→ Großbritannien 5,08 Prozent, dort stand es zuletzt 2008
→ Japan knapp 3 Prozent, so hoch wie seit 1996 nicht mehr
→ USA 4,78 Prozent, Höchststand seit Anfang 2025
→ Deutschland 3,36 Prozent, unerreicht seit 2011
→ China 1,69 Prozent, als einziges großes Land fallend
Wenn eine Staatsanleihe wieder fünf Prozent im Jahr abwirft, bekommt jede Anlage ohne Kupon einen Gegner, den sie ein Jahrzehnt lang nicht hatte. Gold und $BTC zahlen beide keinen Zins, sie leben davon, dass Geld woanders auch nichts abwirft. Diese Bedingung fällt gerade weg, und der Krieg hilft den beiden nicht - er kostet sie sogar, weil er über den Ölpreis die nächste Zinsrunde erzwingt.
Der Ölteil davon ist der harmloseste. Trump hat gestern die Ölkonzerne ins Weiße Haus zitiert, weil ihm die Benzinpreise vor den Zwischenwahlen die Inflation hochtreiben. Politischer Druck auf einen Ölpreis wirkt zwar langsam, aber er wirkt. Ein Waffenstillstand oder ein Deal nimmt diesen Aufschlag wieder raus.
Die anderen beiden Treiber bleiben.
Der erste steht als Nebensatz im Bericht: Investoren nennen als zusätzlichen Grund für die steigenden Renditen die Kreditaufnahme der KI-Konzerne. Rechenzentren werden über den Anleihemarkt finanziert, und dieses Geld konkurriert mit dem, das die Staaten selbst aufnehmen müssen. Zwei riesige Schuldner, dieselben Käufer, und die Käufer können ihren Preis verlangen. Auf CT redet darüber gerade so gut wie keiner, obwohl es der Teil ist, der über Jahre wirkt statt über Wochen.
Der zweite Treiber ist für mich der unangenehmste, und er kommt aus Japan. Bessent hat sich am Montag mit Notenbankchef Ueda getroffen und laut japanischen Berichten gesagt, Tokio solle als Nächstes die Zinsen anheben. Jahrzehntelang war Japan der Ort, an dem man sich für null Prozent Geld leihen und es in alles Riskante der Welt stecken konnte. Wenn japanische Anleihen jetzt drei Prozent zahlen, fängt dieses Kapital an heimzulaufen. Wer im Sommer 2024 im Markt war, weiß, wie schnell so etwas kippen kann.
Ehrlich gesagt weiß ich nicht, welcher der drei Teile am schwersten wiegt. Und ich sitze auch nicht allein auf meiner Sicht: JPMorgan liest dieselben Renditen als Zeichen von Wachstum statt von Inflation, Bessent selbst nennt die Inflationserwartungen flach bis fallend. Wenn die recht haben, ist das hier ein Schluckauf. Sehe ich die Sache richtig, sind wir in einer Neubewertung, die über Quartale läuft und Krypto zuerst trifft, weil es am Ende der Risikokette steht.
Wenn ihr das anders seht, schreibt es drunter. Ich habe zu diesem Punkt keine feste Wahrheit, nur eine Richtung.
Und die Richtung ist: meine These für die nächsten Jahre hängt daran, dass diese Schuldenberge am Ende nur mit billigem Geld tragbar sind. Daran hat sich nichts geändert. Der Markt hat sich nur gerade für die andere Reihenfolge entschieden. Erst der Zins, dann die Angst. Vorerst.
💰 Ausschüttung erhalten: 468,86 €
iShares J.P. Morgan $ EM Bond UCITS ETF
0,40 € × 1.158 Anteile
Der Monatszahler ist ein fester Baustein in meinem Einkommensdepot. Was steckt drin und warum ist der ETF in meinem Einkommensdepot für mich so wichtig?🧵👇
Warum heißen die Reichsten heute nicht Rockefeller, Carnegie, Vanderbilt oder Rothschild?
Schönen Samstag, liebe Börsianer. Ich feiere den neuen Welt-ETF Global All-Cap von Vanguard (WKN A42B1M), der nun an den Start geht. Es ist das ultimative Vehikel, um Kapital über Generationen hinweg zu vermehren. Wie die angehängte Tabelle zeigt, ist das gar nicht so einfach. Die großen Vermögen der Vergangenheit sind weitgehend wieder verschwunden.
Wie stark steigt der Aktienmarkt eigentlich jedes Jahr? Der Dow startete 1896 bei 40,94 Punkten. Am Freitag, dem 28. August 2026, schloss er bei 53.559,99 Punkten. Daraus ergibt sich für den reinen Kursindex eine jährliche Durchschnittsrendite von 5,66 %. Unter Berücksichtigung der Dividenden beträgt die Performance sogar 10,18 %! Wahnsinn. Der Aktienmarkt ist eine Wohlstandsmaschine.
Wenn der reichste Mann um das Jahr 1900, Andrew Carnegie, sein Geld in den Aktienmarkt investiert hätte, würde heute Elon Musk vor Ehrfurcht erstarren. Das Carnegie-Vermögen wäre mehr als 50-mal so viel wert wie das heutige Musk-Imperium.
Wenn die Vanderbilt-Familie das gewusst hätte, wäre sie heute nicht in die Bedeutungslosigkeit abgerutscht. Cornelius Vanderbilt (1794–1877) stammte nicht aus einer reichen Familie. Sein Vater war Farmer und betrieb nebenbei einen kleinen Fährdienst zwischen Staten Island und Manhattan. 1810 soll der damals 16-jährige Vanderbilt 100 Dollar von seiner Mutter geliehen und damit einen eigenen kleinen Passagier- und Frachtbootdienst aufgebaut haben.
Vanderbilt verstand sehr früh, dass die rapide wachsende amerikanische Wirtschaft immer größere und günstigere Transportkapazitäten benötigte. Zunächst betrieb er Segelboote, später wechselte er konsequent auf die neue Technologie der Dampfschifffahrt. Vanderbilts vielleicht bemerkenswerteste unternehmerische Erkenntnis war, dass die Eisenbahn die Dampfschifffahrt als entscheidende Infrastrukturtechnologie ablösen würde.
Er kaufte und konsolidierte Eisenbahngesellschaften und kontrollierte schließlich unter anderem die New York Central & Hudson River Railroad, einen der wichtigsten Verkehrskorridore der USA. Der National Park Service bezeichnet New York Central als eines der mächtigsten Unternehmen Amerikas dieser Zeit.
Die dritte Generation der Vanderbilts begann, ihr Kapital in Paläste umzuwandeln. Aus Compoundern wurden Konsumenten. Die dritte Generation errichtete einige der spektakulärsten Privathäuser der amerikanischen Geschichte: The Breakers in Newport, Marble House, riesige Villen an der Fifth Avenue, das Vanderbilt Mansion in Hyde Park und vor allem: Biltmore Estate. George Washington Vanderbilt ließ in North Carolina ein Schloss mit 250 Zimmern errichten.
1973 trafen sich rund 120 Vanderbilts zu einem Familientreffen, und angeblich war keiner mehr Millionär. Das gewaltige dynastische Vanderbilt-Vermögen war praktisch verschwunden. Forbes schrieb später, dass die Familie weder genügend identifizierbare Unternehmen noch große gemeinsame Erbschaften besaß, um überhaupt in die Liste der reichsten amerikanischen Familien aufgenommen zu werden.
Fazit: Reiche Familien können ihr Geld heute in den neuen Welt-ETF von Vanguard investieren, der in über 7.000 Aktien investiert und mit 0,07 % jährlichen Gebühren quasi nichts kostet. Es wird wachsen und gedeihen.
China is producing so many artificial diamonds that prices dropped by 90% since 2020, causing De Beers to permanently stop producing synthetic diamonds
Wer nachts ruhig schlafen und trotzdem Dividenden kassieren will, muss dieses Monster kennen ! 🚀
Der Vanguard FTSE All-World High Dividend Yield beweist, dass echte Qualität für die Ewigkeit am Ende immer gewinnt.
📈 Die Rendite:
Traumhafte +35,09 % Performance in 3 Jahren!
💰Der Cashflow:
Aktuell 2,53 % Dividendenrendite p.a. (Ausschüttung:
Quartalsweise).
🌍 Die Länder-Verteilung:
Weltweite Dominanz für maximale Stabilität:
🇺🇸 USA: ~39,3 %
🇯🇵 Japan: ~9,2 %
🇬🇧 UK: ~7,1 %
🇨🇭 Schweiz: ~4,5 %
🇨🇦 Kanada: ~4,0 %
🇫🇷 Frankreich: ~3,5 %
🇨🇳 China: ~3,5 %
🇩🇪 Deutschland: ~3,3 %
🇦🇺 Australien: ~3,3 %
🇰🇷 Südkorea: ~2,5 %
🌐Rest der Welt: ~19,8 %
🏢 Die Top 10 Holdings:
Keine Luftschlösser, nur knallharte Realwirtschaft:
1️⃣ JPMorgan Chase
2️⃣ Exxon Mobil
3️⃣ Johnson & Johnson
4️⃣ Broadcom
5️⃣ Home Depot
6️⃣ Procter & Gamble
7️⃣ AbbVie
8️⃣ Merck
9️⃣ Chevron
🔟 Toyota
Speichert diesen Beitrag und teilt mir in den Kommentaren eure Meinung zu diesen ETF mit👇
#Finanzen #ETF #Aktien #Vermögensaufbau
Keine Anlageberatung, nur Vorstellung des ETFs.
Dein Kind hat Anspruch auf 13.384 Euro steuerfreie Kapitalerträge pro Jahr.
Du nutzt davon 1.000.
Die restlichen 12.384 sind da – du siehst sie nur nicht.
Die 1.000 Euro kennt so ziemlich jeder, der mal ein Juniordepot eröffnet hat.
Freistellungsauftrag einrichten, Thema abhaken, nie wieder drüber nachdenken. Sichtbare Materie.
Was die wenigsten wissen:
Dahinter liegen 12.384 Euro zusätzlicher Freibetrag, die genauso real sind, genauso im Steuerrecht stehen, aber für die allermeisten Eltern komplett unsichtbar bleiben.
Dunkle Materie im Steuersystem.
Der Grund ist simpel.
Jedes Kind ist ein eigener Steuerpflichtiger mit eigenem Grundfreibetrag, eigenem Sparer-Pauschbetrag und einer Sonderausgabenpauschale.
Zusammen sind das 13.384 Euro an Kapitalerträgen pro Jahr, auf die kein einziger Cent Steuer anfällt. Das volle Universum, nicht nur die fünf Prozent, die jeder sieht.
Der Haken:
Man muss beim Finanzamt eine sogenannte Nichtveranlagungsbescheinigung beantragen, damit der volle Freibetrag greift.
Ohne die kassiert das Finanzamt ab dem 1.001. Euro automatisch 26,375 Prozent Abgeltungssteuer. Die Alternative wäre, jedes Jahr eine Steuererklärung für das Kind einzureichen und monatelang auf die Erstattung zu warten.
Die NV-Bescheinigung verhindert, dass das Geld überhaupt erst abfließt.
Und wer jetzt sagt: Betrifft mich nicht, mein Kind hat einen thesaurierenden ETF – der irrt.
Auch thesaurierende ETFs werden über die Vorabpauschale jährlich besteuert. Und spätestens beim Verkauf fallen auf die gesamten aufgelaufenen Kursgewinne 26,375 Prozent an. Thesaurierend heißt Steuer aufgeschoben, nicht Steuer aufgehoben.
Die NV-Bescheinigung wirkt in beiden Fällen.
Wer es noch weiter denkt:
Bei einem ausschüttenden Aktien-ETF greift zusätzlich die Teilfreistellung von 30 Prozent. Das bedeutet, dass nur 70 Prozent der Erträge überhaupt steuerpflichtig sind.
In Kombination mit der NV-Bescheinigung können so rechnerisch über 19.000 Euro an tatsächlichen Kapitalerträgen pro Jahr steuerfrei bleiben.
Dunkle Materie, die sich mit dem richtigen Instrument noch ausdehnt.
Das Formular heißt NV 1 A, hat zwei Seiten, kostet nichts und lässt sich über ELSTER digital einreichen.
Es gilt drei Jahre, dann beantragt man es einmal neu.
Zwei Dinge sollte man dabei im Blick behalten.
Wenn die regelmäßigen Kapitalerträge des Kindes 565 Euro im Monat übersteigen, kann das die kostenlose Familienversicherung in der GKV gefährden.
Und liegt das Depotvermögen bei über 15.000 Euro, kann das den späteren BAföG-Anspruch kosten.
Zwei Seiten Papier.
Zehn Minuten.
Kein Steuerberater.
Dass die meisten Eltern davon noch nie gehört haben, ist kein Zufall.
Es ist das Ergebnis eines Landes, das seinen Kindern beibringt, wie dunkle Materie im Universum funktioniert – aber nicht im eigenen Steuerbescheid.
In diesem Sinne - Zurück in die Zukunft.
First ever portrait of Jesus Christ on a coin.
It was minted under the Byzantine emperor Justinian II, during his first reign, around 692 AD.
Sound on 🔊
🚨 Vor 4 Stunden hat jemand $95 Millionen auf #Bitcoin gesetzt – ich habe seine komplette Trade-Historie ausgegraben
Heute Morgen ist er aufgetaucht. 1.000 BTC Long. Eine Position so groß dass sie sofort auffällt.
Also habe ich gegraben.
Seine letzten 30 Tage erzählen eine Geschichte:
Mitte Dezember – alle waren bullish. Er? Eröffnet einen $1,5M BTC Short. Hält 9 Stunden. Casht $1,58M Profit.
Einen Tag später dreht er. Geht Long. Wieder über eine Million Gewinn.
Am 20. Dezember wiederholt sich das Spiel. Long. +$1,25M.
Dann wird er gierig.
Zwei ETH Shorts. Beide gegen den Trend. Zusammen: -$5,5 Millionen Verlust.
Aber hier wird es interessant.
Letzte Woche hat er sich zurückgemeldet. Zwei massive ETH Longs – einer davon lief 138 Stunden. Ergebnis: +$5,4 Millionen. Er hat seinen Verlust komplett aufgeholt.
Und jetzt?
Jetzt sitzt er mit der größten Position die ich je auf dieser Wallet gesehen habe. $95,4 Millionen. Alles auf #Bitcoin.
Sein Entry: $95.614
Sein Liquidation-Preis: $60.579
Sein aktueller Status: -$166k im Minus
Er wartet.
Die Frage die mich nicht loslässt: Warum jetzt? Warum diese Size?