Ben yıLanı deLiğinden çıkarmak için diL dökmem...
Deliğine kurşun dökerim ki...
Çıkmak için YıLan bana yaLvarsın.
Bundan sonra piremi incitenin.
Filini keserim
Antalyalı borsa sevdalısı @mehmetmesci abimizin sayesinde
Değerli iş insanı ilim.irfan sahibi @davutdogan
Beyin tecrübe ve Bilgi birikimlerinden
İstifade etmek nasip oldu.
Çok teşekkür ederim
Allah işinizi gücünüzü rast getirsin
Kıymet verip gelen arkadaşların hepsine teşekkür ederim
Çok kalabalık olmaya gerek yok içeride adam gibi adamlar olsun yeter
Sahte hesaplarla şerefsizler girmesin onlara ihtiyacımız yok
𝗬𝗔𝗧𝗜𝗥𝗜𝗠𝗖𝗜 𝗦𝗔𝗧𝗜𝗦̧ 𝗘𝗠𝗥𝗜̇𝗡𝗜̇ 𝗭𝗔𝗠𝗔𝗡𝗜𝗡𝗗𝗔 𝗩𝗘𝗥𝗗𝗜̇.
𝗘𝗠𝗜̇𝗥 𝗧𝗘𝗙𝗔𝗦’𝗔 𝗨𝗟𝗔𝗦̧𝗧𝗜.
𝗜̇𝗦̧𝗟𝗘𝗠, 𝗙𝗢𝗡𝗗𝗔𝗡 𝗞𝗔𝗬𝗡𝗔𝗞𝗟𝗔𝗡𝗔𝗡 𝗡𝗘𝗗𝗘𝗡𝗟𝗘𝗥𝗟𝗘 𝗚𝗘𝗥𝗖̧𝗘𝗞𝗟𝗘𝗦̧𝗠𝗘𝗗𝗜̇.
Peki bunun sonucu neden yatırımcıya yükleniyor?
SPK gece yarısı yaptığı yeni açıklamada, 16 Eylül ve öncesinde TEFAS’a ulaşmasına rağmen fonun temerrüdü veya fiyat açıklamaması nedeniyle gerçekleşmeyen satış emirlerinin de tasfiye kapsamında olduğunu açıkladı.
Ayrıca önceki bültende “17 Eylül 13.30 öncesi” ayrımı yapılmışken, şimdi 17 Eylül’de verilen tüm talimatların iptal edildiği belirtiliyor.
Tasfiye yapılabilir.
Ama yatırımcının zamanında verdiği emrin neden gerçekleştirilemediği ve bundan doğan zarardan kimin sorumlu olduğu sorusu tasfiye kararıyla ortadan kalkmaz.
𝗧𝗔𝗦𝗙𝗜̇𝗬𝗘, 𝗦𝗢𝗥𝗨𝗠𝗟𝗨𝗟𝗨𝗚̆𝗨𝗡 𝗨̈𝗭𝗘𝗥𝗜̇𝗡𝗜̇ 𝗢̈𝗥𝗧𝗠𝗘𝗠𝗘𝗟𝗜̇.
#selec
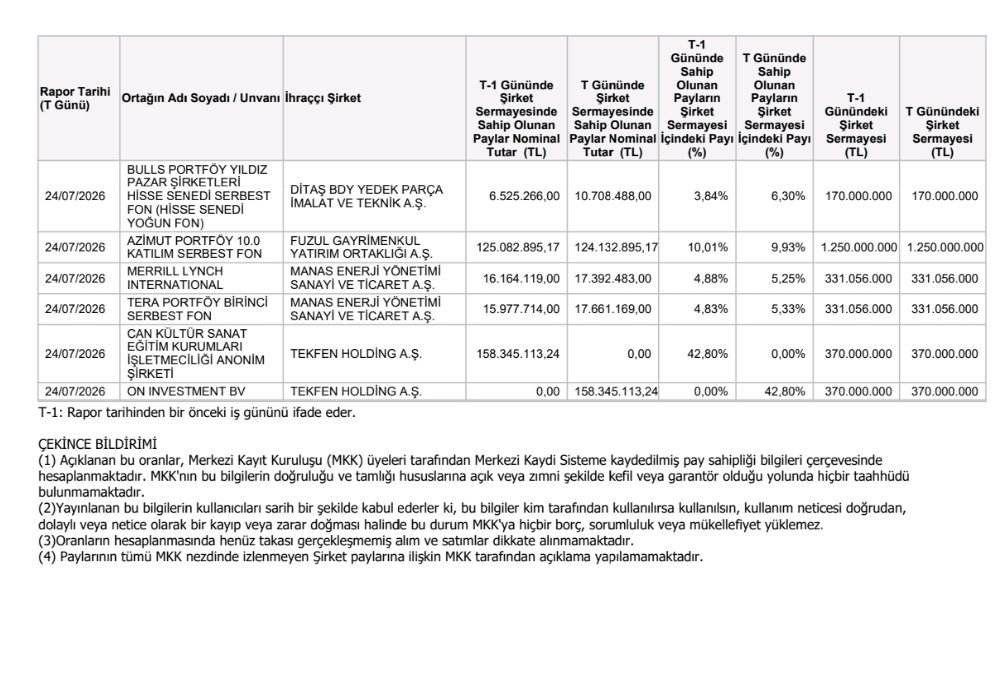
Hisseye toplam 21 adet fon yatırım yapmış,
20 fon aşağıda listede,
Hangi fon ne kadar yer ayırmış,
Fonun değeri ne kadar,
Hepsi aşağıdaki dikkatli inceleyiniz.
Not : Temmuz Ayı verilerine göre tablo
🚨 Komediye bakın... 😄
Benim adıma sahte hesap açıp
millete "kısa vadede uçacak hisse
buldum" diye mesaj atıyorlar.
Beni tanıyan bilir; ben hiçbir koşulda
hisse pazarlamam.
Bu hesap bana ait değildir. Lütfe
engelleyip şikayet edin, birlikte
kapattıralım. 🙏
@genkal___wotaku
Borsada bir yazılım şirketi, ödeme hizmetleri alanında lisans aldı. Mevcut 200 bin müşterisi var. Aynı zamanda yapay zekaya ve bu alanda çalışmalar yapan şirketlere yatırım yapıyor.
VBT Yazılım (#VBTYZ) tarafında benim ilk dikkatimi çeken şey ciro değil, marjlar oldu. Çünkü son 2 yılda burada belirgin bir kalite değişimi var.
2023’te brüt kar marjı %11,4’e kadar gerilemişti. 2025 sonunda bu oran %31,1’e çıktı. Aynı dönemde FAVÖK marjı da %5,7’den %20,1’e yükseldi.
Bence asıl önemli nokta ise;
2025’te ciro %19,6 gerilerken
FAVÖK %43,2 arttı.
Yani şirket daha fazla iş yaptığı için değil, daha karlı işlere yöneldiği için operasyonel olarak güçlenmiş görünüyor. Bu bence değerli bir sinyal. Çünkü birçok şirkette ciro büyür ama karlılık zayıflar. Burada ise tam tersine, satış tarafı zayıflarken kâr kalitesi toparlanmış.
2026 ilk çeyrek de bu görüntüyü tamamen bozmadı. Satışlar 774 milyon₺, brüt kar 208 milyon₺, FAVÖK 147 milyon₺ geldi. Brüt kar marjı %26,9, FAVÖK marjı %19 seviyesinde kaldı.
Burada ciro için küçük bir not düşmek lazım. Yazılım ve kurumsal altyapı işlerinde dönemsel faturalandırma etkisi olabiliyor. Özellikle yıl sonuna doğru faturalandırma temposu güçlenebiliyor. Bu yüzden VBTYZ’de tek çeyrek cirodan çok, marjların ve iş kalitesinin yönüne bakmak daha doğru olur.
Borç tarafı da şimdilik rahatsız edici değil. 2024’te 2,2x olan Net Borç/FAVÖK, 2025 sonunda 0,7x’e indi. 2026 ilk çeyrekte de 0,53x civarında. Küçük ve orta ölçekli şirketlerde bu önemli. Çünkü borç ağırsa, en güzel hikaye bile finansman gideri altında ezilebilir.
Sermaye yapısı da dikkat çekiyor. Ödenmiş sermaye 117 milyon₺. Piyasa değeri yaklaşık 2,8 milyar₺ bandında. Bu ölçekte alınan büyük sözleşmelerin FAVÖK, net kar ve hisse başına karlılığa etkisi daha hızlı hissedilebilir.
Alınan işler tarafında da boş bir hikaye yok.
VBTYZ; bankacılık, finans, sigorta, havacılık, üretim, enerji, telekom ve sağlık gibi büyük kurumsal alanlara iş yapıyor. SGK ile Medula ve Sigorta Veri Tabanları için 207,4 milyon₺ tutarında 1 yıllık bakım/destek sözleşmesi var.
Banka ve havayolu tarafında da milyon dolarlık ana sistem, lisans yenileme, bakım/destek ve altyapı modernizasyonu işleri açıklanmış durumda. 2026’da açıklanan banka işi 9,6 milyon $ + KDV büyüklüğünde; opsiyonlarla 14,98 milyon $ + KDV seviyesine çıkabiliyor.
Benim burada asıl önemsediğim konu ise;
Bu işler tek seferlik proje olarak mı kalacak, yoksa bakım, destek, lisans yenileme ve altyapı modernizasyonu üzerinden daha düzenli gelire mi dönüşecek?
VBTYZ’in değerleme hikayesi bence burada yazılacak.
Faaliyet raporunda Dijital KOBİ E-Dönüşüm Platformu da dikkat çekiyor. Büyük bir banka ile geliştirilen bu yapı başarılı olursa, şirket için sadece proje geliri değil, daha ölçeklenebilir bir ürün hikayesi de doğabilir.
Yapay zeka, veri analitiği, hibrit bulut, siber güvenlik ve kritik sistem modernizasyonu başlıkları da şirketin daha yüksek katma değerli alana geçmeye çalıştığını gösteriyor.
Benim gelecek adına takip edeceğim eşikler;
Brüt kar marjı %25 üstünde kalıyor mu?
FAVÖK marjı %18-20 bandını koruyor mu?
Net Borç/FAVÖK 1x altında kalıyor mu?
Büyük kurum işleri düzenli gelire dönüşüyor mu?
Net kar ve nakit akışı FAVÖK’ü destekliyor mu?
Şirket şu an yaklaşık 5–6x FD/FAVÖK bandında fiyatlanıyor. Marjlarını koruyabilen, borç yükü düşük kalan ve büyük kurumsal müşterilerle daha düzenli gelir yapısı kurabilen bir yazılım şirketi için bu çarpan bana gayet makul görünüyor.
Ama sadece FAVÖK’e bakmam. 2026 ilk çeyrekte FAVÖK güçlü olsa da net kar aynı ölçüde güçlü değil. Net kar kalitesi, finansman giderleri ve nakit akışı mutlaka izlenmeli.
Özetle VBTYZ’de şu an borç baskısı düşük, marjları toparlanmış, büyük kurumlarla çalışan ve iş kalitesini yukarı taşımaya çalışan bir yazılım şirketi görüyorum.
Bu yapı korunursa, VBTYZ’in bugünkü değerleme çarpanıyla kalması neredeyse imkansız.
Önümüzdeki günlerde temel analiz, büyüme hikayesi ve henüz tam fiyatlanmamış potansiyel açısından tek tek inceleyeceğim şirketler;
INDES KCAER BRKSN ARDYZ VBTYZ ATATP FORTE LINK ONRYT KOTON SUWEN MOBTL ALCTL KFEIN LKMNH BIENY MEDTR BORSK PNLSN CGCAM GLRMK EUREN MAKIM FADE MNDRS
Bu listeyi rastgele oluşturmadım.
Amacım sadece ucuz hisse aramak değil. Operasyonel verimliliği artabilecek, marjları toparlanabilecek, borç yükü şirketi ezmeyen, faaliyet raporlarında geleceğe dönük büyüme izi taşıyan ve henüz tam fiyatlanmamış olabilecek şirketleri ayıklamak.
Bu şirketler ilk ön değerleme filtresini geçti ve detaylı temel incelemeyi hak etti. Şimdi tek tek bakacağız.
Ciro büyüyor mu?
Brüt marj ve FAVÖK marjı nereye gidiyor?
Net Borç/FAVÖK şirketi zorluyor mu?
FD/FAVÖK gerçekten makul mü?
Faaliyet raporlarında bilançoya henüz yansımamış yatırım, kapasite veya yeni iş modeli var mı?
Asıl mesele, piyasanın henüz tam görmediği dönüşümü, rakamlarda erken yakalayabilir miyiz?