Neo Liberalizmin Temsilcisi AKP’nin "Sözde Vergi Reformu" Yine Vurguncuyu Korudu
Bir süredir gündemde olan ve ilk hali sızan vergi reformu taslak çalışması hayli tartışılmıştı. Bürokrasinin yani Gelir İdaresi Başkanlığı’nın hazırladığı o taslak, önce Cumhurbaşkanlığına gitti. AKP Genel Başkanı ve Cumhurbaşkanı taslakta yer alan ve vurguncu, talancı, kaçakçı, rantiye vb asalakları vergilendirmeyi hedefleyen bütün maddeleri iptal etti ve kuşa dönmüş reform paketi meclise geldi.
Buyurun size bürokrasinin hazırladığı taslakta yer alan ama daha sonra AKP tarafından çıkartılan maddeleri, en önemliden başlayarak derledim;
1) Özel Gider (Harcama) Bildirimi Uygulaması
Gelir Başkanlığı İdaresi’nin kendi verdiği örnekleri aynen alıntılıyorum;
📌“Mükellefiyet kaydı bulunmayan M.Akif B****’in, tapudan alınan verilere göre, 2022 takvim yılında 33.624.307 TL harcama yaparak 32 adet gayrimenkul satın aldığı 31/12/2022 tarihi itibarıyla adına tapuda kayıtlı 18 adet gayrimenkulün olduğu tespit edilmiştir��
Yani vatandaş vergi mükellefi bile değil ama 32 adet gayrimenkul satın almış. Peki parayı nereden bulmuş? Rüşvet mi? Uyuşturucu ticareti mi? Kara para aklama mı? Örneklere devam edelim;
📌“Mükellefiyet kaydı bulunmayan Hilmi G*****’in, beyanname üzerinden alınan verilere göre, 2023 takvim yılında, 35.366.995 TL harcama yaparak 911 GT3 RS model Porsche marka ve 21.592.610 TL harcama yaparak BENTAYGA EWB model Bentley marka taşıt aldığı tespit edilmiştir”
📌“Merter Vergi Dairesi Müdürlüğünün gayrimenkul sermaye iradı yönünden mükellefi olan Yahya D*******’nün 2022 takvim yılına ait gelir vergisi beyannamesi incelendiğinde 12.928 TL vergiye tabi gelir beyan ettiği tespit edilmiştir. Yahya D******’nün; tapudan alınan verilere göre, 2022 takvim yılında 15.900.000 TL harcama yaparak 30 adet gayrimenkul satın aldığı 31/12/2022 tarihi itibarıyla adına tapuda kayıtlı 30 adet gayrimenkulün olduğu tespit edilmiştir”
İşte bu rezaletleri örnekleri ile ortaya koyan GİB, yazdığı taslak metinde diyordu ki;
Beyana tabi gelirleri ile yapılan harcamaları arasında %20’nin üzerinde uyumsuzluk olan mükelleflerden Özel Gider (Harcama) Bildirimi istenmesi ve aradaki farkın izah edilememesi durumunda ilgili hakkında vergi incelemesi yapılması, izah edilemeyen fark tutarların arızi kazanç olarak kabul edilerek gelir vergisi tarh edilmesi gerekir.
Yani bu öneri ile bir nevi nereden buldun yasasına geçiş yapılıyordu. Tabii ki öneri TBMM’ye gönderilen taslaktan çıkartıldı. Zira bu uygulama, yasa ile desteklendiği anda Türkiye’de rüşvetçi, hırsız, vandal, talancı, çapulcu, uyuşturucu ticaretçisi ne kadar yasa dışı, kayıt dışı kazanç elde eden varsa, onların durumu tehlikeye girecekti... O yüzden iptal edildi.
Zaten “nereden buldun” olayı AKP'nin fıtratında yok.
1998 yılında Ecevit Gelir Vergisindeki “gelir”in tanımını değiştirerek “gelir, bir gerçek kişinin, bir takvim yılı içerisinde elde ettiği kazanç ve iratların safi tutarıdır” yerine “gelir, bir gerçek kişinin, bir takvim yılı içerisinde kazanç ve harcamasına kaynak teşkil eden her türlü kazanç ve iratların safi tutarıdır” olarak tanımladı ve yürürlülüğe giriş tarihi olarak 01.01.2003’ü belirledi.
Ama AKP gelir gelmez ilk bu tanımı kaldırarak, eski haline döndürdü. Böylece “nereden buldun”un uygulanmasına imkan kalmadı.
Ayrıca daha önce defalarca yazdım; bu ülkede 2002'den bugüne 13 kere vergi affı çıktı. Şimdi o yukarıda verilen örneklerden mesela, Hilmi G***** çıkıp; “evet kardeşim, geçmişte kaçırdığım daha sonra da matrah artırımı yapıp af kapsamına soktuğum vergileri harcıyorum, sana ne” dese kimse gık diyemez.
Size bir örnek vereyim. Kanada’da tahsilimi yaparken babam arada 400-500 dolar yollardı. Bu paranın kimden geldiğini ve ne amaçla geldiğini beyan etmek zorundasınız. Sosyal Güvenlik Numaranız olmadan bankada hesap açmazsınız, çalışamazsınız, ev tutamazsınız, elektrik ve su abonesi olamazsınız kısaca yaşayamazsınız. SGN ile sisteme dahil olursunuz ve bütün gelir gideriniz kontrol edilir.
Çalışırsınız. Kazanırsınız. Herkes kazancı arttıkça oranı artan vergi sistemine dahil olur. Sistem temiz. Basit. Kaçak yok.
2) Yap-İşlet-Devret ve KOİ Projelerinin vergilendirilmesi
Meşhur inşaat şirketleri var malumunuz. Kimileri 5’li çete diyor. Bu şirketler, kapitalizm teorisinde anlatılan, "her türlü riski göze alarak kar peşine düşmek için yatırım yapan" şirketlerden değil. Bunlar aracı. Devlet garanti veriyor. Bunlar devletin garantisi ile yurt dışından para buluyor.
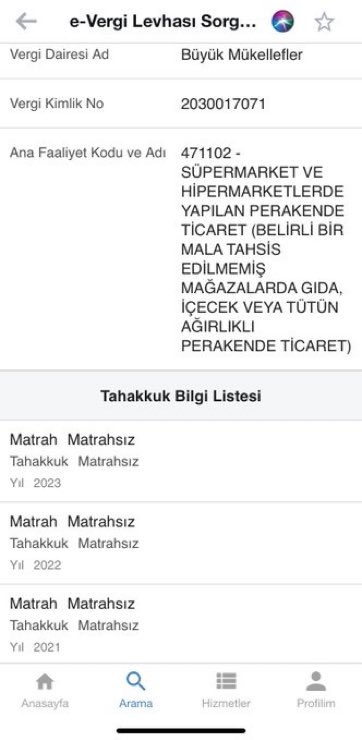
Sonra kar garantili oto yol, köprü, tünel vs. yapıyor. Geçiş garantisi olduğu için ortada yatırımın karlılığı gibi bir risk yok. İşte bu aracı firmalardan 37’sinin matrah beyan etmediği belirtiliyor. Bunun anlamı 44 şirketten 37’si zarar ediyor.
Şimdi bu firmaların vergi oranını %25’ten %30’a çıkartıyorlar. Ancak 0’ı yani zararı %25’le çarpsan ne olur %30’la çarpsan ne olur.
Bunların üstüne bir de dün patlayan kanalizasyon boruları var!
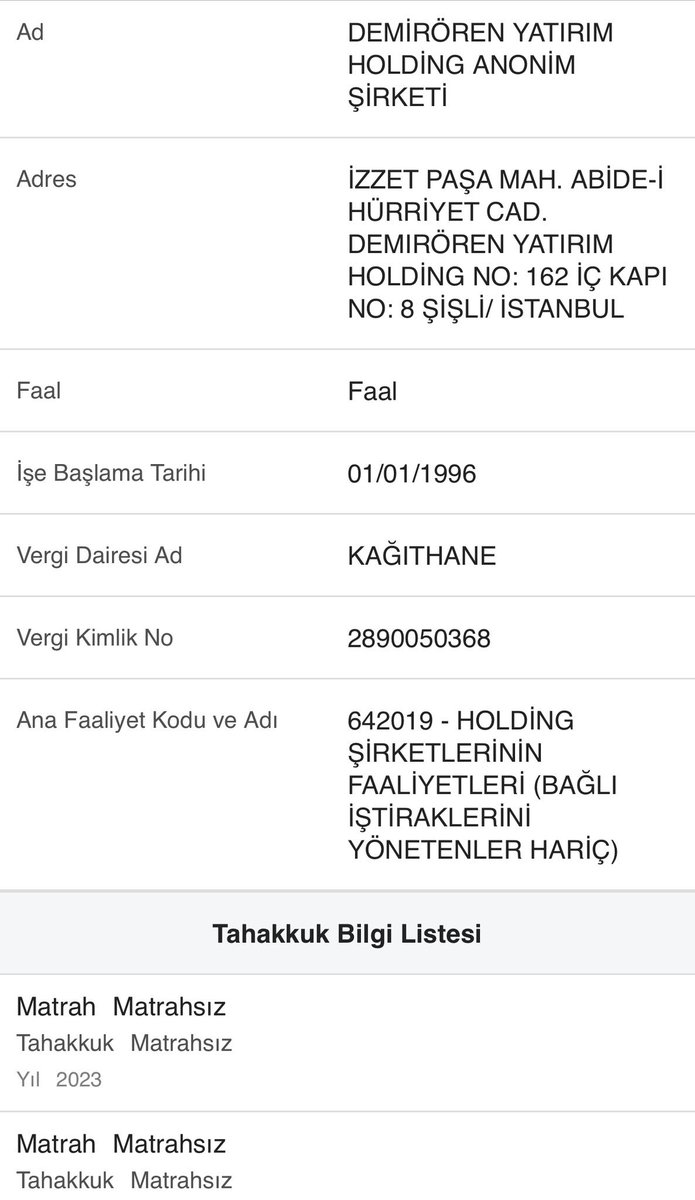
Türkiye'nin en büyük e-ticaret, beyaz eşya, inşaat, getir götürcü, kuyumcu, elektrik dağıtımcısı, gıdacı vb isimleri fevkalade meşhur, hepsi birer babayiğit şirketin 3 yıldır, çeşitli hilelerle hiç vergi vermediği ortaya çıktı. Bu şirketlerin bazılarında çalışan arkadaşlarımı aradım; haberleri teyit ettiler. Yani Türkiye'de kurumlar ve gelir vergisi vermesi gereken özellikle büyük ve yandaş şirketler vergi vermiyor. AKP'de bunlardan vergi almıyor. Bu sebeple aşağıya koyduğum grafikte gördüğünüz adaletsiz vergi düzeni ortaya çıkıyor
3) Yerel Asgari Kurumlar Vergisi
Kurumlar Vergisindeki çığrığından çıkmış istisna ve indirimler sebebiyle büyük bir vergi kaybı yaşanıyor. Adı sanı bilinen büyük şirketler kar etseler dahi bir kuruş vergi ödemiyorlar. Bunu bir formül ile özetle anlatmak gerekirse uygulama şöyle;
Ticari kazanç – istisnalar – indirimler = Matrah
İşte bunu bir nebze olsun engel olabilmek için GİB istisna ve indirimleri devre dışına çıkartan ve hasılat üstünden vergilendirmeye giden bir formül önermişti;
Ancak bu öneri de kabul görmedi. TBMM’ye giden paketin içine yine bir sürü istisna ve indirimin yer aldığı hesaplama yöntemine gidildi.
4) Yerel Asgari Gelir Vergisi
Malumunuz kuyumcuların, döviz bürosu sahiplerinin, güzellik merkezi sahiplerinin, kazançları oranında vergi vermediği konuşuluyordu. GİB bu tip durumlar için de önlem almış, beyan ettikleri vergiye tabi kazançlarının net satış tutarlarının %10’undan az olması durumunda, mükelleflerin matrahları, net satış tutarlarının %10’u kabul edilecek ve oluşan kazanç farkı üzerinden vergi hesaplanacaktı. Ancak bunu da refom paketinde göremedik.
5) Borsa ve Kripto Para Kazançlarının Vergilendirilmesi
Taslak metinde borsa ve kripto para kazançlarına yönelik vergilendirme teklifi vardı. Ya işlem vergisi alınacak veya kardan vergi alınacaktı. Cumhurbaşkanlığı yani AKP tarafından teklif iptal edildi. TBMM'ye gelmedi.
6) Borsada İşlem Görmeyen Anonim Şirket Hisse Senetleri Satış İstisnası
Anonim şirket hisse senetlerinin 2 sene elde tutulmasından sonra satışından elde edilen kazançlar istisnaya giriyor ve bu kazançtan vergi alınmıyordu.
Bu ve benzeri gelir ve kurumlar vergisi istisna ve muafiyetleri sebebiyle 2023 yılında 1 trilyon 100 milyar TL vergi kaybı yaşadık.
2024 yılında gelir ve kurumlar vergisi istisna ve muafiyetleri sebebiyle yaşanacak vergi kaybı
1 trilyon 660 milyar TL tahmin ediliyor.
Taslak bu istisnanın kaldırılmasını öngörüyordu. Ancak baba yiğit patronlar ayaklanınca bu madde de taslaktan kaldırıldı.
7) Gayrimenkul Alım Satımından Elde Edilen Karların Vergilendirilmesi
Bu noktada iki önemli öneri vardı. Birincisi; gayrimenkullerin asgari rayiç bedellerinin gerçek bedel değil, neredeyse onda biri olarak kalmış olması sebebiyle mutlaka bir ekspertiz ile güncel değerinin belirlenmesi ve satış bedelinin ona göre yapılması.
Örneğin 5 yıl önce 1 milyon TL’ye bir gayrimenkul alan B.Y. 5 yıl sonra aynı gayrimenkulü 4,5 milyon TL’ye satıyor. Ama alırken 750 bin TL olan rayiç bedel 3 sene sonra da hala 750 bin TL olarak göründüğü için hiç vergi ödemiyor. Birinci öneri rayiç bedellerin güncellenmesi veya ekspertiz ile bu kaçağı önlemekti. TBMM’ye yollanan taslaktan çıkartıldı. İkinci önemli öneri; gayrimenkulü elinde 5 sene tutarsan, 1 milyon TL’ye aldığın gayrimenkulü istersen 50 milyon TL’ye sat, kazancın vergiden istisnaydı. Taksi plakaları için de aynı istisna söz konusuydu. Bu istisna sadece bir gayrimenkulle sınırlandırılıyordu.
Ancak TBMM’ye yollanan kanun paketinde bu öneriler de yer almadı.
Benim daha önce önerdiğim her türlü finansal kazançtan en düşük yüzde 15 vergi alınmas��, buna karşılık akaryakıt vergilerinin, yerli araç üretiminin üstündeki ÖTV'nin düşürülmesi gibi uygulamalar zaten hiç bir taslakta yer almıyordu.
Sonuç
Sevgili yurttaşlarım,
Gördüğünüz üzere Türkiye'de vurguncu, rüşvetçi, talancı, çapulcu, hırsız, vandal, kara paracı, uyuşturucu ticaretçisi, rantiye, baba yiğit holding, şirket vb servet sahibi vergi ödemiyor. AKP iktidarda kaldıkça ödemeyecek. Onun yerine biz yaklaşık 75 milyon gariban bu sülüklerin vergi yükümlülüklerini üstleneceğiz.
🛑 Doğan Holding’in iştiraki e-Ticaret devi Hepsi Burada da son 3 yıldır vergi ödemedi.
💡 Hazine Bakanı Mehmet Şimşek faturaya asgari ücretliye, emekliye, memura, küçük esnafa ve çiftçiye kesmeye devam etsin.
@YalcinDoganVHP Bu doğruysa polislerin silahları toplansın müdahele gerektiren olaylar sadece izlensin. Polis nerde diyen karakola gidince görsün sadece.