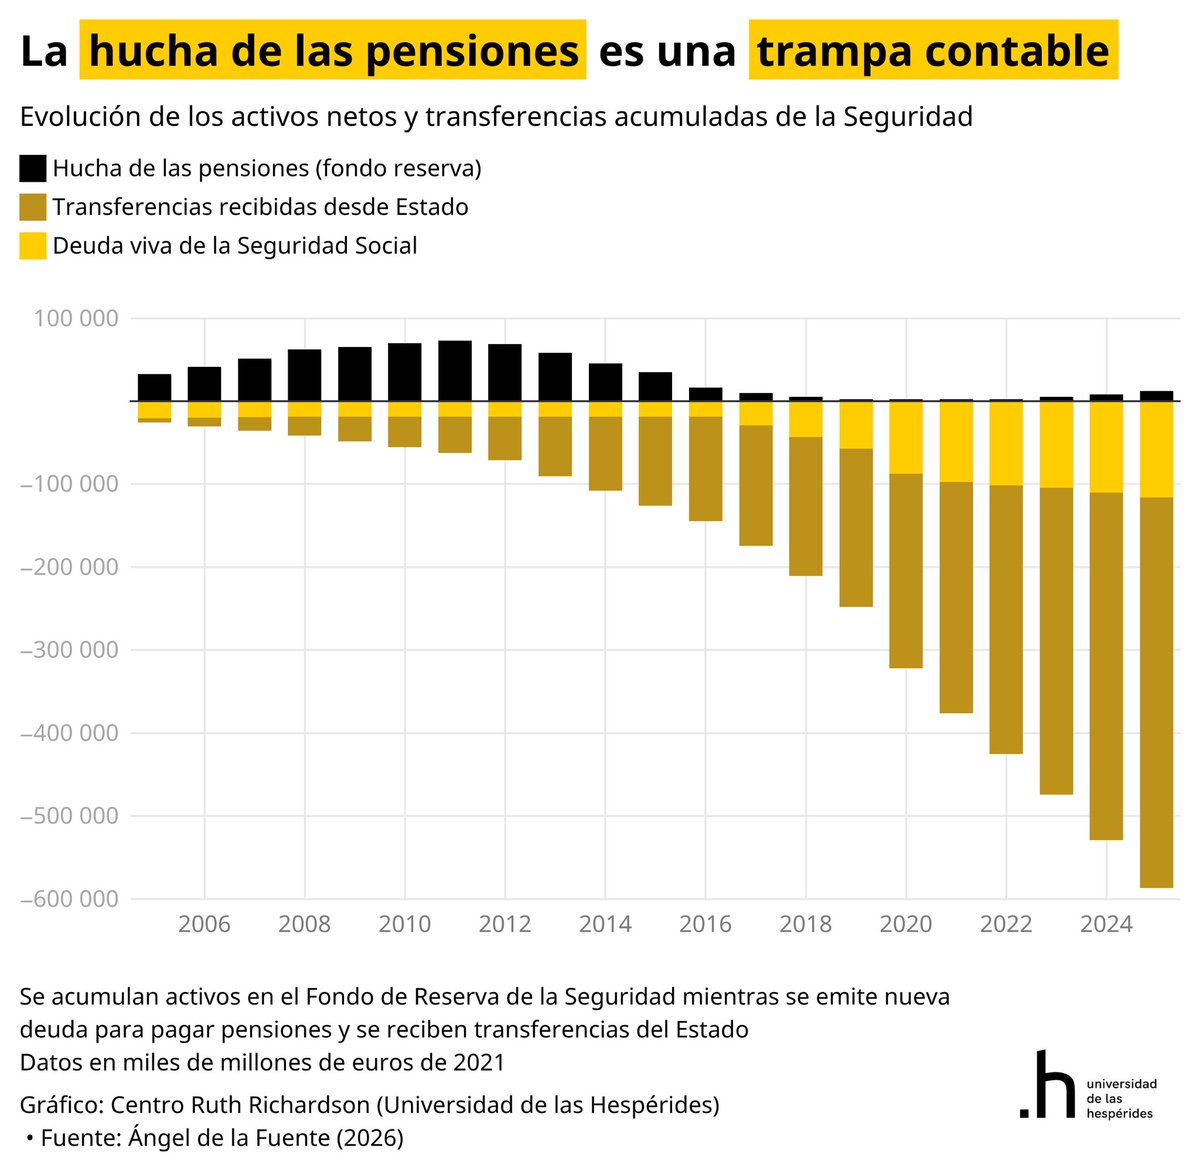
El problema de mirar solo la “hucha de las pensiones” es que puedes acabar celebrando que haya 20.000 millones en una cuenta mientras ignoras los cientos de miles de millones que han tenido que ponerse por el otro lado.
La Seguridad Social recibe transferencias crecientes del Estado y acumula deuda para poder pagar las pensiones. Es decir, llenamos una hucha mientras financiamos el sistema con otra cuenta.
Que el Fondo de Reserva tenga hoy más dinero que en 2018 no demuestra que el sistema esté mejor. Demuestra, como mucho, que hemos decidido dejar dinero dentro de la hucha.
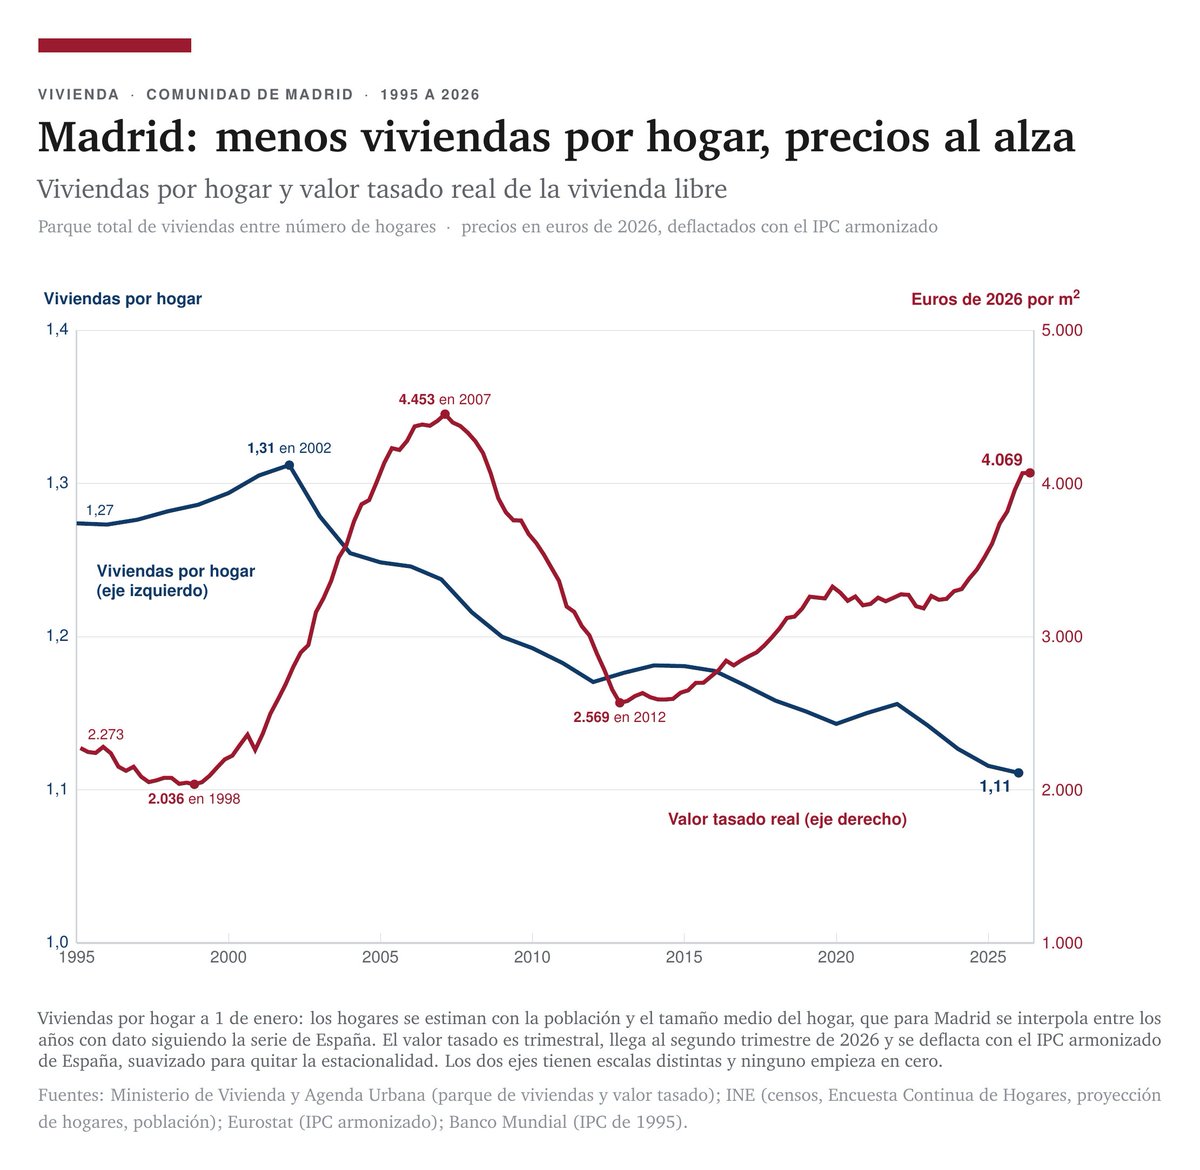
En la Comunidad de Madrid hay hoy 1,11 viviendas por hogar. En 1995 había 1,27. En el mismo periodo, el metro cuadrado, en euros de 2026 (es decir, ya ajustado por la inflación), ha pasado de 2.273 a 4.069.
Me centro en la Comunidad de Madrid y no en toda España porque, efectivamente, en España hay mucha vivienda, pero en zonas donde, por un motivo u otro, la gente no vive. Tener cien casas vacías en el concejo de Taramundi no tiene ningún efecto sobre el precio de la vivienda en el barrio de La Paz de Madrid.
El número de viviendas por hogar suele ser superior a uno porque tenemos viviendas vacías, viviendas destinadas al uso turístico, familias con dos viviendas y viviendas destinadas a negocios (aunque no clasificadas como oficinas), entre otros motivos.
El número de viviendas por hogar arranca en 1,27 en 1995 y sube ligeramente a 1,31 en 2002. Desde entonces ha bajado, casi sin pausa, hasta alcanzar el mínimo actual de 1,11.
Dos motivos explican esta caída. El primero, más obvio, es el gran aumento de la población residente en la Comunidad de Madrid, de 5,1 millones en 1995 a 7,2 en 2026, sobre todo por la inmigración, que no ha venido acompañada de un incremento suficiente de la oferta de vivienda.
El segundo, del que mucha gente se olvida, es el cambio en la estructura familiar. La familia que en 1995 tenía dos padres y dos hijos y ocupaba una vivienda ha sido sustituida por la madre viuda, que sigue viviendo en el mismo piso familiar, y los dos hijos, cada uno en su propio piso: uno soltero, sin hijos, y el otro divorciado, con un hijo que vive con él. De cuatro personas ocupando un piso a cuatro personas ocupando tres pisos.
No es este un ejemplo extraño. En Madrid, el tamaño medio del hogar ha pasado de 3,1 personas en 1995 a 2,6 en 2026. Uno puede argumentar que parte de esta reducción se debe al aumento del precio de la vivienda (por ejemplo, debido a una menor natalidad), pero la experiencia en otras partes de España muestra que la evolución del tamaño medio de los hogares ha seguido un patrón similar. En Castilla y León, donde el metro cuadrado cuesta hoy, en términos reales, lo mismo que en 1995, el hogar medio tiene 2,2 personas. Simplemente, somos una sociedad distinta, de mayor edad y con familias más pequeñas. Aunque la Comunidad de Madrid tuviese hoy exactamente el mismo número de habitantes que en 1995, necesitaríamos aproximadamente un 20% más de viviendas.
El precio del metro cuadrado, en términos reales, ha seguido el camino opuesto: de 2.273 euros en 1995 a 4.069 euros en 2026. Ha aumentado la demanda de vivienda y, con ella, el precio del metro cuadrado. No tiene mucho secreto.
Vemos, sin embargo, en el medio de la serie, el efecto de la burbuja de 2001 a 2007, cuando el metro cuadrado alcanzó, en términos reales, valores incluso más altos que los de hoy: 4.453 euros a comienzos de 2007. Y eso con 1,24 viviendas por hogar, no las 1,11 actuales. ¿No prueba esta burbuja que el precio de la vivienda no depende de su escasez?
No. Los que argumentan de tal manera olvidan que la demanda de vivienda no depende solo del número de hogares.
De 2001 a 2007, cada hogar demandaba más vivienda porque los tipos de interés reales se habían hundido. Y la subida de precios que esto provocó generó, a su vez, expectativas de nuevas subidas insostenibles.
La burbuja no carecía, en su comienzo, de cierta razón: la población subía, el tamaño de los hogares caía y, con tipos de interés reales más bajos, el precio de la vivienda tenía que ser más alto (piense en el precio de la vivienda como el valor descontado de los servicios habitacionales que esta suministrará: tipos más bajos hacen que esos servicios futuros se descuenten menos). Estos motivos eran suficientes para que el precio del metro cuadrado alcanzara, en ausencia de suficiente construcción, unos 3.000 euros. Los últimos 1.500 euros de subida fueron pura especulación.
Incluso en plena burbuja, las viviendas por hogar cayeron, de 1,31 en 2002 a 1,22 en 2008. En esos seis años, la Comunidad de Madrid sumó unos 400.000 hogares y solo unas 310.000 viviendas. No hubo burbuja porque se construyera mucho; hubo burbuja porque el crédito barato disparó la demanda más deprisa de lo que se podía construir, incluso al ritmo alocado al que íbamos.
Luego, la crisis financiera hizo que el precio del metro cuadrado cayera por debajo de donde debía estar: los 2.569 euros de 2012 eran tan espejismo como los 4.453 de 2007.
Pero si uno elimina el componente especulativo de 2001 a 2007 y la crisis financiera, se encuentra con una sólida tendencia positiva en el precio de la vivienda en la Comunidad de Madrid, que es el espejo de la caída de las viviendas por hogar.
Al final, nos enfrentamos a una restricción de metros cuadrados. Aunque se socializara toda la vivienda, como en la Unión Soviética, el Gosplan madrileño se enfrentaría al reto de que tenía 1,31 viviendas por hogar en 2002, pero ahora solo 1,11 y, como explicaba antes, incluso en el mejor de los casos, uno siempre necesita más viviendas que hogares por decenas de motivos. Y esta restricción no se soluciona con ninguna medida legislativa que solo ataque los precios, como los dos decretos fallidos de la semana pasada.
España se enfrenta a una decisión fundamental. Podemos dedicarnos a pelearnos por quién ocupará las viviendas existentes en la Comunidad de Madrid, o podemos apostar por la abundancia de viviendas.
@Lastk Especulación es comprar, atesorar y esperar revalorización. Alquilar una vivienda no es especular por mucho que os empeñéis en llamarlo así. Es como decir que, cuando una tienda de barrio vende sus productos a los consumidores, está "especulando"
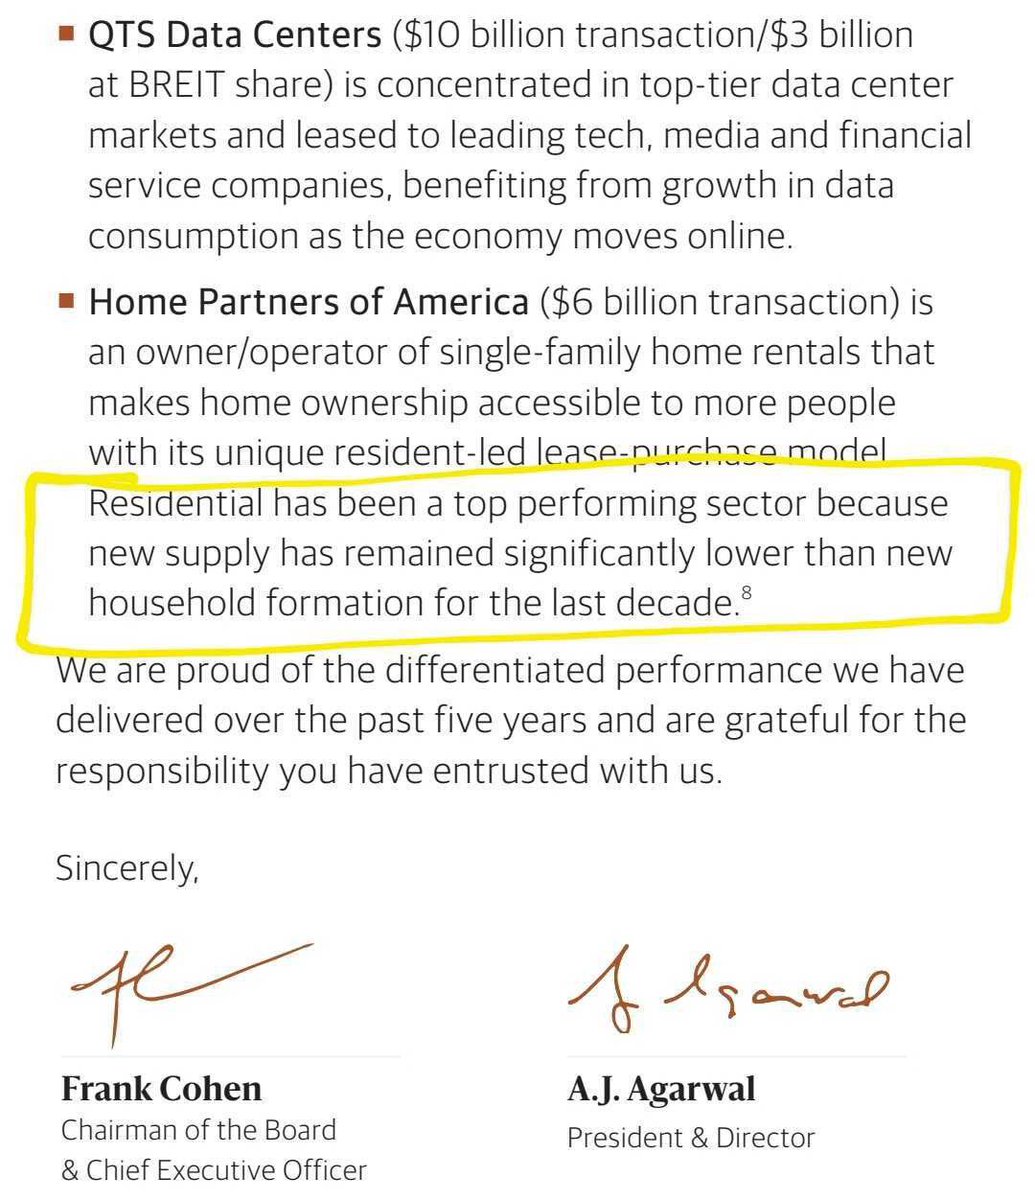
>el Blackstone de turno quiere que se construya vivienda para comprarla!
El Blackstone de turno en cuestión:
>la vivienda es una buena inversión porque no construyen la suficiente
Venga va. SORTEO!🎇 https://t.co/YDP4mHTxXZ
Regalo un kit de PromptWorkAI ($133).
Para entrar:
1. RT
2. Comenta la ciudad o el desk donde te gustaría currar (vale soñar: Ginebra, Dubái, Singapur, Burkina Faso)
Cierra el lunes 29 a las 20:00 CET. Reglas y detalles abajo 👇
El segundo ganador tiene entrada a la siguiente quedada trader, quant, finance bro de este diciembre (es gratis ir igualmente).
We’re sharing a solution to the Navier-Stokes Millennium Prize Problem, one of the deepest problems at the frontier of mathematics.
The proof was produced by a group of agents, using an OpenAI next-generation model significantly more capable than GPT-6 Astra.
The problem concerns whether the description of smooth three-dimensional fluid motion modeled by the Navier-Stokes equations can break down. It has remained unresolved for roughly 90 years.
El PSOE está más indignado por la sanción rebajada a Aldama que por la condena histórica al que fue su secretario general. Está claro que no les gusta que se recompense la colaboración con la justicia para destapar la corrupción porque puede incentivar a que otros sigan ese camino y destapen mucha más corrupción que el PSOE sigue intentando tapar.
Circula mucho la idea de que las empresas se forran a costa de los trabajadores. @JesusFerna7026 me apuntaba un problema metodológico: se compara el salario medio por trabajador con los beneficios totales de todas las empresas. Si crece el tejido empresarial, los beneficios agregados suben aunque el margen por empresa esté estancado.
Bien medido, la masa salarial total y los beneficios agregados crecen al mismo ritmo en términos reales (+86% vs +83% desde 1995).
Los imperdonables pecados por los que había que amordazar a Jon:
a) Hay que deflactar el IRPF
b) Hay que transitar a un sistema público de pensiones con cuentas nocionales como en Suecia
c) Hay que construir mucho más
d) La baja natalidad y la baja productividad son un problema
Las personas de izquierdas que difundieron el infundio de que Jon estaba en Twitter para defender los intereses del BBVA, ¿rectificarán o se disculparán ahora que Jon ha tenido que suspender su cuenta? ¿Les importa mínimamente el daño personal y laboral que pueden haberle provocado a una persona solo por discrepar de sus ideas (más bien, por ser incapaces de refutarlas)?
No, no les importa lo más mínimo porque toda su ideología es una mentira: dicen defender la libertad de expresión y ahora se recrean en haber conseguido censurarla; dicen luchar por los derechos de los trabajadores y han lanzado unas campaña en redes sociales para linchar a un trabajador e intentar que lo despidan.
Ni libertad de expresión ni derechos de los trabajadores. Lo único que les obsesiona es conquistar y retener el poder político y, para lograrlo, no tienen el más mínimo reparo en mentir, difamar y triturar a quien se interponga en su camino. No vais a hallar en sus cuentas ni la menor señal de arrepentimiento sincero por lo que han hecho.
Muy mal. La razón por la que los bancos exigen poner el 80% o el 90% del valor del inmueble upfront es por una cuestión de riesgo crediticio. Claramente si eres incapaz de ahorrar esa entrada, hay una alta probabilidad de que finalmente no puedas pagar las cuotas de la hipoteca. No poder ahorrar para la entrada de un piso es un drama que vive actualmente la juventud, pero por muy drama que sea, no podemos obviar que eso en sí mismo es un problema.
Esto no se soluciona simplemente poniendo los recursos del resto de ciudadanos como colateral. Un ciudadano no tiene por qué ver cómo sus recursos se utilizan para avalar ciudadanos potencialmente insolventes. Este tipo de medidas son indistinguibles de las que podría tomar un gobierno del PSOE.
Esta gente se cree que los fondos buitre seguirán comprando ilimitadamente viviendas aunque no tengan a quién alquilárselas. Es al revés: los especuladores compran y acaparan cuando esperan que la oferta de un bien no vaya a subir. Ahí sí terminan jugando con las cartas marcadas. Si, en cambio, esperan fuertes subidas de la oferta, les va a resultar cada vez más caro y arriesgado comprar cada vez más. La forma de reventar a los especuladores es multiplicando la oferta, no congelándola! Lo que quieren los especuladores es justamente oferta congelada.
De los creadores de "la inflación es culpa de la avaricia de los empresarios", ahora viene "el problema de la vivienda es culpa de la avaricia de los propietarios".
A ver cómo explicamos que en Austin (Texas) los propietarios se volvieron muy avariciosos y, justo después de que duplicaran los permisos de construcción, dejaron de ser avariciosos de repente.
A ver cómo le decimos a los españoles que en Austin, con un PIB per cápita (y salario) que más que duplica el de Madrid (y triplica el de España), alquilar un piso es mucho más barato (Austin: 1.100€; Madrid: 1700€ para piso de 80m2).
Todo es válido, menos reconocer lo obvio. Que construir funciona. Y que para construir se necesita liberar suelo. Y que liberar suelo no gusta porque entonces los propios políticos no pueden especular con el cambio de uso de suelo. Aquí, por alguna razón, se les olvida mencionar la avaricia.
El altruismo es algo que practicamos naturalmente con nuestros seres queridos. Con desconocidos, simplemente, no regalamos nuestro esfuerzo. La política pública debería ser realista y no imaginar unicornios.
Este es un slogan vacío. No busca solucionar el problema sino meramente señalizar una pose (falsamente) virtuosa.
Primero, la vivienda ES hoy por hoy un bien de mercado. Lo que está queriendo decir es que la vivienda NO HA DE SER un bien de mercado. Pero ser no es deber ser.
Segundo, ¿qué propone exactmaente para que la vivienda deje de ser un bien de mercado? ¿Que no pueda comprarse y venderse vivienda en el mercado? Entonces habrá que adoptar dos medidas salvajes:
1. Los particulares y las empresas no tienen derecho a vender o alquilar su vivienda. Si tienen derecho a vender o alquilar vivienda pero sólo a precios marcados por el Estado, entonces la vivienda sigue siendo un bien de mercado, pero regulado.
2. Las viviendas las construye el Estado y las distribuye el Estado en función de los criterios marcados por el Estado (ni se venden ni se alquilan, salvo a precios simbólicos). Si las construye el sector privado y se las vende al Estado, sigue siendo un bien de mercado (y si las vende a precios marcados por el Estado, bien de mercado regulado).
¿Propone Ana Iris prohibir la venta, alquiler y construcción de vivienda por parte de particulares y empresas, de tal manera que toda esa actividad se financie vía impuestos y sea gestionada por funcionarios? Si la respuesta es que no, su slogan es vacío y meramente emotivista. Si su respuesta es que sí, está proponiendo un disparate (pero al menos su slogan tendría cierto contenido).
PD: La vivienda es un bien de mercado (se transa en el mercado) pero de mercado regulado (no libre). Ahí reside el problema: pero es otro tema.
La subida del precio de la vivienda es un síntoma de la insuficiente oferta de vivienda en relación con la demanda. Se quiere bajar el precio construyendo más viviendas porque construyendo más solucionas el problema de fondo (escasez de vivienda) y por tanto el síntoma (precios) se atenúa.
Si tienes 10 unidades de un producto y lo demandan 100 personas, el precio por unidad tenderá a subir hasta que sólo 10 personas quieran ese producto o puedan pagarlo. El Estado puede impedir que el precio suba, pero eso no hará que las 100 personas accedan al producto si solo hay 10 unidades del mismo. Es más, si impides que el precio suba, también estarás destruyendo los incentivos para que se produzcan más de 10 unidades.
Ahora bien, que el precio suba no es garantía de que se produzcan más unidades si el Estado lo bloquea o encarece mucho el coste por unidad. He ahí el tema a remediar.
If your “right” requires the labour of another person, it isn’t a right, it’s slavery.
In Australia today, people constantly demand things they call “rights”:
The “right” to free healthcare
The “right” to free education
The “right” to housing
The “right” to a job or minimum wage
The “right” to welfare payments
These are not rights.
A true right does not force someone else to work for you, pay for you, or provide you with something. When it does, it becomes compulsory labour, slavery by another name.
Libertarians recognise only three fundamental human rights:
🐍The Right to Life
No one may initiate force to kill or harm you.
🐍The Right to Liberty
No one may initiate force to restrict your freedom of action.
🐍The Right to Property
No one may initiate force to take, damage, or control what you have legitimately acquired.
These are negative rights. They require nothing from others except that they leave you alone.
Every so-called “positive right” (to healthcare, education, housing, etc.) directly violates these three. It forces doctors, teachers, builders, and taxpayers to provide goods and services against their will.
That is the exact opposite of liberty!
When government creates these fake rights, it doesn’t expand freedom, it expands coercion.
Real rights protect the individual from aggression.
Fake rights are just polite justifications for aggression.
Join WA Libertarian Party, real rights, not forced labour.