How to jailbreak a PS5 on firmware 7.00–13.60.
1. Go to PS5 Network Settings.
2. Set Primary DNS to:
45.56.67.85
3. Open the PS5 User Guide.
4. Enter the Relapse Exploit page in the URL box : https://t.co/tFaQwLa0na
5. Wait for the exploit to run.
That's it.
Relapse supports PS5 firmware 7.00 through 13.60.
Only use this on a PS5 you own or are authorized to test.
Match exceptionnel, mesure exceptionnelle ❤️💙
L’avant-match sera dispo gratuitement à partir de 20h30 ce soir : compo, interview, échauffement, les dernières infos, les clés du match…
Vivez l’ambiance au stade comme si vous y étiez 👉 https://t.co/7H9B1yNLaA
À peine la loi qui impose à tous les utilisateurs français des réseaux sociaux une vérification d’âge via leur pièce d’identité votée, voilà que des malfrats parlent déjà d’outils de contournerons.
N’oubliez pas de boycotter ces outils !
Via Madameb0plan.
🚨 Anthropic just showed a 27-minute workshop on how to actually do prompts for Claude.
Taught by the people who built it.
Free. No registration. No paywall.
I've seen $300 courses that don't cover what they teach in the first 8 minutes.
Watch the session
BREAKING: Claude can now build your personal finance system better than most $2k advisors.
Here are 7 prompts to go from financial chaos to calm control in under 30 days:
(Save this before it disappears)
J’avais fais un petit peu la même chose pour avoir des chargeurs MagSafe derrière le canapé, multiprise USB-C et mes enceintes surround.
Je vais changer pour que ce soit encore plus compact
J’ai travaillé 20 ans pour un groupe de sauvetage d’enfants victimes de trafic sexuel. Je veux que vous sachiez ceci :
90 % des enfants perdus sont retrouvés dans les 30 premières minutes.
Cette statistique devrait à la fois vous rassurer et vous alerter.
La plupart des enfants perdus sont retrouvés rapidement. Mais ceux qui ne le sont pas ? Ils commettent généralement une erreur.
Et voici la vérité inconfortable :
C’est souvent exactement ce que la plupart des parents leur enseignent.
Nous disons à nos enfants :
« Si tu te perds, viens me retrouver. »
Cela semble logique. Cela semble responsabilisant.
C’est FAUX.
L’erreur que font la plupart des enfants perdus :
Quand les enfants réalisent qu’ils sont séparés :
Ils paniquent.
Ils errent.
Ils essaient de vous retrouver.
Chaque pas les rend plus difficiles à localiser.
Du point de vue de la recherche, le mouvement crée le chaos.
Les parents retracent leurs pas.
La sécurité fouille les zones.
Le personnel verrouille certains espaces.
La recherche fonctionne mieux quand l’enfant reste immobile.
Si l’enfant continue de marcher, il sort du rayon de recherche initial. Les secouristes regardent là où il a été vu pour la dernière fois — pas là où il a dérivé.
Rester immobile augmente la probabilité d’être retrouvé.
Bouger élargit le problème.
La première leçon n’est pas « viens me retrouver ».
C’est : Stop. Reste. Crie.
Pourquoi l’immobilité est efficace :
Pensez comme une équipe de recherche.
Si un enfant reste sur place :
Les parents peuvent retracer leurs pas.
La sécurité peut fouiller méthodiquement.
Les secours convergent vers un point fixe.
Le rayon de recherche reste réduit.
Si l’enfant continue de bouger :
La zone de recherche s’élargit.
Les adultes se croisent sans se retrouver.
Les connexions manquées se multiplient.
Les minutes deviennent des heures.
Rester immobile garde les chances de votre côté.
Apprenez-leur à qui s’adresser :
La deuxième erreur que font les parents :
« Trouve un adulte. »
Pas n’importe quel adulte. Pas le premier inconnu. Les enfants ont besoin d’un filtre concret.
Apprenez-leur à chercher, si possible :
Une mère avec des enfants.
Statistiquement, ces personnes sont parmi les plus sûres à approcher en public. Elles sont visibles, immobiles, et réagiront rapidement.
C’est une instruction claire et concrète.
Les enfants comprennent mieux le visuel que des catégories abstraites comme « adulte sûr ».
« Trouve une mère avec enfants » est visuel.
Le téléphone n’aide que si le numéro est connu :
On pense souvent que le téléphone résout tout.
Ce n’est vrai que si l’enfant sait l’utiliser.
Même un jeune enfant peut mémoriser un numéro à 10 chiffres avec répétition.
Pratiquez-le comme une chanson :
Chantez-le en voiture.
Récitez-le au coucher.
Transformez-le en rythme.
La répétition devient rappel automatique.
En situation d’urgence, le rappel compte plus que la théorie.
La règle du mot de code :
Une couche supplémentaire de protection.
Choisissez un mot de code familial privé.
Quelque chose que seule la famille connaît.
Si quelqu’un approche en disant :
« Ta mère m’a envoyé »,
l’enfant demande :
« Quel est le mot de code ? »
Pas de mot ? Pas d’approche.
Cette règle simple élimine instantanément les tentatives de manipulation.
Elle donne de l’autonomie à l’enfant sans qu’il doive juger le caractère de l’adulte.
La sécurité réelle est apprentissage, pas hasard !
Nous ne devenons pas plus sûrs en espérant.
Nous devenons plus sûrs en pratiquant.
Apprenez à vos enfants :
Numéro de téléphone
Mot de code
Stop, reste, crie
Trouve une mère avec enfants
Plusieurs compétences.
Instructions simples.
Repères visuels clairs.
Cinq minutes d’entraînement peuvent remplacer des heures de panique.
Il ne s’agit pas de peur, mais de préparation.
Parce que lorsqu’un enfant se perd, l’horloge commence à tourner.
Et ce qu’il fait dans la première minute détermine comment se dérouleront les trente suivantes.
C’est la véritable protection.
Micheline Brossard
Alors aujourd'hui j'ai appris que les 3 seuls pays du monde à ne pas appliquer le concept de "Banque Centrale" sont l'Iran, la Corée du Nord, et Cuba.
Avant ça ils étaient 6 avec :
- L'Afghanistan
- L'Irak
- La Lybie..
Faites ce que vous voulez de cette information.
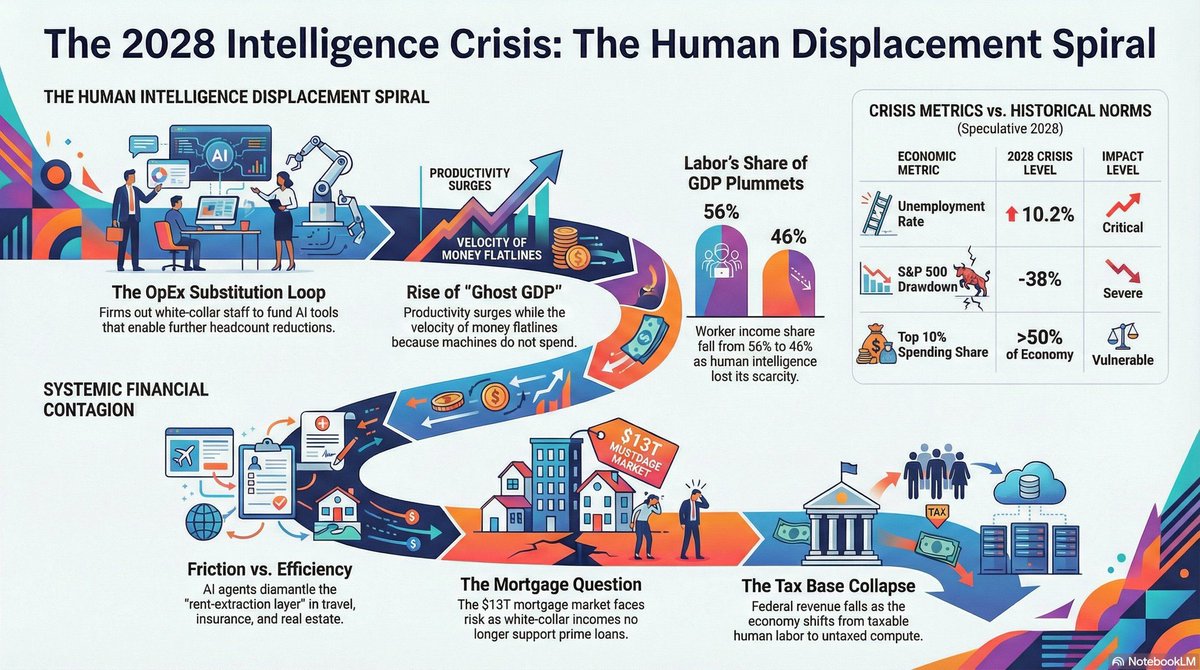
🚨 J’en ai lu des articles mais celui de Citrini c’est quelque chose ! Imaginez une économie où tout semble aller parfaitement avec productivité en hausse, profits record, innovation, et pourtant quelque chose se casse en profondeur. Si l’IA rend l’intelligence abondante alors elle détruit ce qui faisait la rareté du travail qualifié. Si on touche à ça, on touche au cœur du système économique.
1️⃣ Au début, tout paraît positif : les entreprises remplacent une partie des salariés par des agents IA, les coûts baissent, les marges montent, les résultats dépassent les attentes, le marché applaudit, et l’argent économisé est réinvesti dans encore plus d’IA ce qui renforce le mouvement. Mais le marché oublie que l’économie ne repose pas seulement sur la production, elle repose sur la circulation du revenu. Sauf qu’une machine ne consomme pas donc on peut pas produire plus sans que cet output ne revienne dans l’économie via la consommation. C’est ce que Citrini appelle le “Ghost GDP”, un PIB qui existe dans les chiffres mais qui ne se diffuse plus dans la vraie économie. Un peu ce qu’on voit aujourd’hui aux Etats-Unis d’ailleurs.
2️⃣ À partir de là, une boucle se met en place. L’IA devient meilleure donc les entreprises réduisent les effectifs, les revenus baissent, la consommation ralentit, les marges sont sous pression et les entreprises investissent encore plus dans l’IA pour compenser. Contrairement à une récession classique, il n’y a pas de mécanisme naturel de stabilisation parce que le moteur du choc (l’IA) continue de s’améliorer chaque trimestre.
3️⃣ Ce choc ne reste pas cantonné à la tech et se diffuse. D’abord dans le software car si on peut recréer un produit avec l’IA, le pricing power disparaît. Ensuite dans toute l’intermédiation (plateformes, abonnements, comparateurs) où tous ces modèles reposaient sur la friction humaine (temps, fatigue, inertie). Les agents la suppriment, et quand la friction disparaît, les marges aussi.
3️⃣ Les pertes d’emplois touchent surtout les hauts revenus qui représentent une énorme part de la consommation donc même une baisse limitée de l’emploi peut provoquer un choc massif sur la demande. Les ménages continuent de dépenser quelques mois avant de couper brutalement et c’est là que les données macro rattrapent la réalité.
4️⃣ Ensuite, la finance commence à trembler. Le private credit, dont je vous ai déjà parlé, très exposé à des modèles tech supposés croître indéfiniment, voit ses hypothèses remises en cause. La punchline est très 2008 : ce n’est pas la perte qui tue, c’est le moment où tout le monde réalise en même temps qu’elle existe… et qu’on ne sait pas exactement où elle est logée.
⚠️ Le point le plus critique de l’article est le crédit immobilier car tout le système repose sur une idée implicite que les revenus sont stables dans le temps. Si cette hypothèse saute, même les emprunteurs premium deviennent fragiles, non pas parce qu’ils étaient risqués au départ, mais parce que le monde a changé après.
💸 L’article est puissant parce qu’il indique que le marché price aujourd’hui les gains de productivité liés à l’IA mais pas forcément leurs conséquences sur la demande. Sauf qu’une économie n’est pas que produire plus, c’est aussi faire circuler la valeur. Si cette circulation se grippe, on peut avoir une situation très paradoxale avec des entreprises ultra performantes individuellement mais un système global qui devient instable.
🤔 Mon avis sur le scénario ? Il est très plausible même si c’est assez extrême et c’est probablement pour cela qu’il est devenu aussi viral. Certaines briques sont déjà visibles aujourd’hui : pression sur certains modèles SaaS, fragilisation des intermédiaires, concentration de la valeur, économie en K, et premières questions sur la qualité réelle de la croissance générée par l’IA.
Le vrai risque de l’IA n’est pas qu’elle détruise la production mais plutôt qu’elle casse la distribution des revenus qui permet à l’économie de tourner. Bref, c’est à lire !
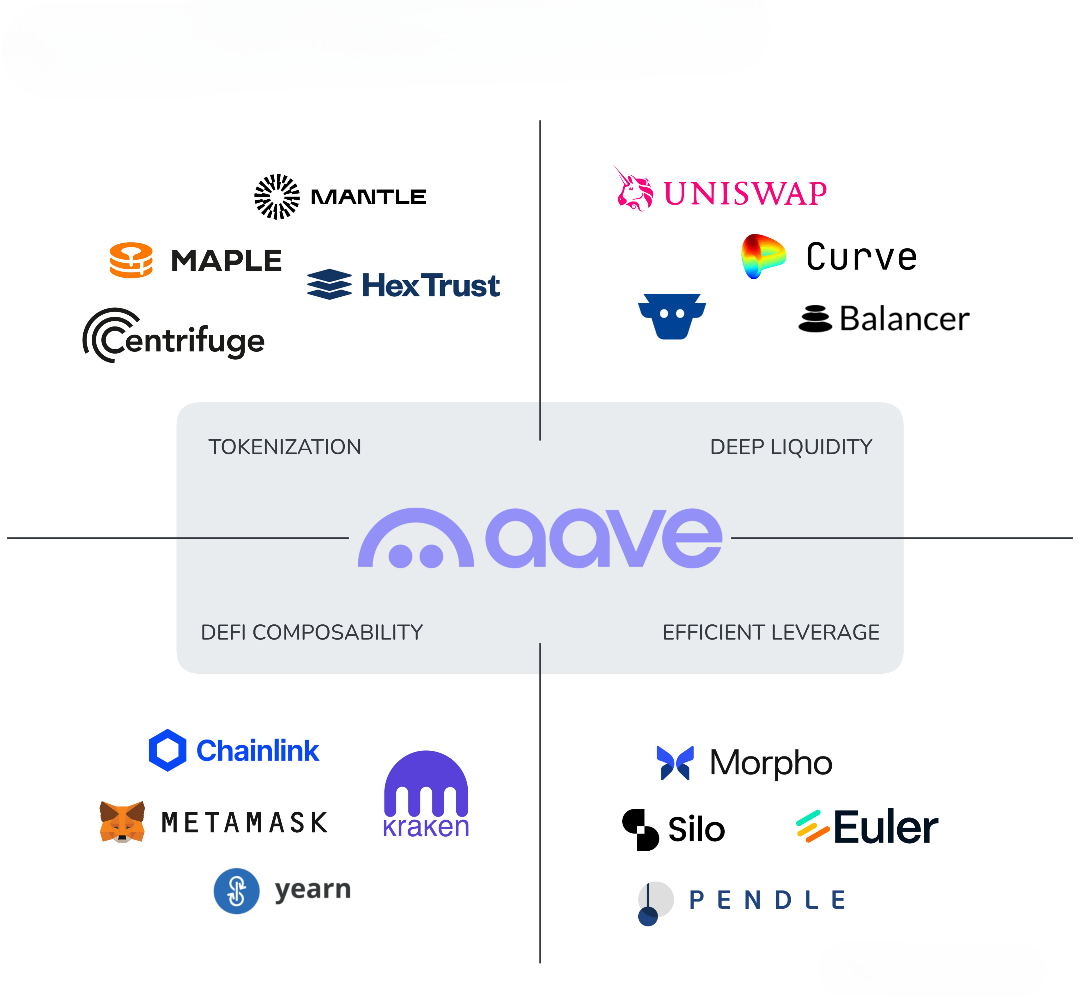
🚨 $AAVE : TROP GROS POUR ÉCHOUER, TROP GROS POUR ÊTRE IGNORÉ
Aave est devenu un point de fragilité systémique pour la DeFi.
En janvier 2026, Aave concentre plus de 51 % du lending on-chain, une première depuis 2020.
Quelques chiffres pour mesurer l’ampleur :
• ~23 milliards $ de prêts actifs, soit près de 60 % du marché
• Près de 1 000 milliards $ de prêts cumulés depuis le lancement
Ce niveau de concentration change la nature du risque.
Un problème sur Aave ne serait pas un incident isolé.
Il déclencherait un effet domino.
Dans un scénario de stress, sans même parler de hack :
• ~23 milliards $ de positions à déboucler
• Risque de liquidations en chaîne
• Retraits massifs de liquidité sur Ethereum et les principales L2
Le point souvent sous-estimé : le filet de sécurité.
Le backstop de gouvernance d’Aave est estimé autour de 460 millions $.
C’est significatif en absolu, mais très faible face aux dizaines de milliards exposés.
Le paradoxe est clair :
• Plus Aave est fiable, plus l’écosystème s’y repose
• Plus l’écosystème s’y repose, plus le risque se concentre
• Le risque n’est pas technique, il est structurel
Les alternatives existent, Morpho, Spark, Compound,
mais aucune n’a aujourd’hui la profondeur nécessaire pour absorber un choc de cette ampleur.
Aave n’est plus “un protocole parmi d’autres”.
Il est devenu une infrastructure critique.
La vraie question n’est donc pas si Aave fonctionne.
Les chiffres montrent que oui.
La question est jusqu’où la DeFi peut accepter qu’un seul protocole porte une part aussi centrale du risque systémique.
Jour 10 à vibecoder avec Claude Code, on est tous dans la merde, je suis sidéré.
Le ratio valeur ajoutée / coût de production est ridicule.
Tout ce qui n'est pas produit digitalement par l'IA est voué à disparaitre.
Exemple :
Je payais des freelances en 2018, 3500€ pour faire un site standard.
En 2026, plus de RH, et cela me coute même pas 5€, le site est multilingue, ultra stylé, avec un SEO imbattable etc etc.
Cela s'appliquera à tous les niveaux du tertiaire à court terme. La création de site n'est qu'un exemple.
Les experts métiers vont tout processer dans l'IA.
Ceux qui n'ont pas eu la chance d'être expert à ce jour et de manier Claude Code assez rapidement .... bucheron, c'est bien comme job.
Voici pourquoi et comment... pour les curieux :
1° Monter société (assujettie à l’impôt sur les sociétés) : les loyers sont imposés à l'IS entre 15 % et 25 % (des amortissements peuvent baisser ce taux).
Résultat : ils accumulent du cash dans la société sans payer d’IR à titre personnel... normal l'argent n'est pas dans leur poche.
2° Ne pas se verser de revenus : c'est con mais pas de revenu, pas d'IR. Mais alors comment vivent ils au quotidien ? Ils usent : de comptes courants d’associé, de prêts intra-groupe, d'avances, de refinancements bancaires... et comptablement et bien ce ne sont pas des "revenus"
3° User et abuser du déficit foncier (avec un gros parc immo on a des travaux... c'est déductible).
4° L'endettement : avec un tel capital, il est aisé d'obtenir un prêt de cash pour vivre (un lombard par exemple) : là encore pas d'IR.
5° La fameuse holding patrimoniale : une holding assujettie à l’IS au dessus d'une SCI, elle aussi à l'IS.
Avant de vous énerver, les cas présentés ici sont assujettis à :
- IS
- IFI
- taxes foncières
- droits de mutation
- fiscalité sur plus-values
- éventuellement flat tax si distribution
Il est donc parfaitement mensonger de dire qu'ils ne paient pas d'impôts...
En bref : pas de bras pas de chocolat... pas de salaire pas l'IR.
Vous êtes plusieurs à me demander les plateformes que j'utilise pour cette stratégie.
La réponse est simple :
👉 Plusieurs plateformes MAIS UNIQUEMENT en défi (mauvais souvenir de FTX )
Pour m'aider, j'utilise aussi un agent IA qui va optimiser les placements et chercher le meilleur yield automatiquement.
Si le sujet vous intéresse, je vous poste le lien d'une vidéo complète sur le sujet dans le second post 👇👇
Excellente nouvelle 🙌
Mt Pelerin confirme que ceux-ci ne sont pas soumis a la réglementation DAC8 qui entre en vigueur le 1er janvier 2026 🥳
Plateforme Suisse 🇨🇭 sans KYC (1000 euros par jour), elle offre également un wallet non custodial et ne stocke donc JAMAIS vos cryptos sur un serveur centralisé.
C'est clairement l'une des meilleures solutions actuelles pour IN et OUT du marché avec toutes les nouvelles règles qui commencent l'année prochaine.
Pour ceux qui souhaitent soutenir mon travail tout en profitant des avantages de l'échange : https://t.co/BeRxgbyfpz
(Lien de parrainage)
J'ai dévoré ce week-end le documentaire de @ARTEfr sur "La fabuleuse histoire de l'argent" et franchement je le conseille à tous.
L'un des points qui m'a le plus intéressé, c'est qu'il revient largement sur les monnaies basées sur l'étalon-or.
Celles-ci ont été nombreuses dans l'Histoire à partir de la Grèce antique.
Dans la sphère Bitcoin, on entend souvent la même critique : les monnaies contemporaines ont commencé leur lente désintégration en cessant de reposer sur une réserve d'or.
C'est notamment à partir de la fin des accords de Bretton Woods, en 1971, que ça a commencé.
Les monnaies fiat seraient donc "pourries" parce qu’elles ne reposent sur rien d’autre que la confiance envers l’État.
Pas de collatéral, pas de limite, pas de règle autre que la volonté politique.
Et, depuis 50 ans, les banques centrales sont capables d’imprimer sans contrainte.
Mais l’alternative du retour à l’étalon-or n’est pas vraiment une solution non plus.
Historiquement, les monnaies adossées à l’or fonctionnent très mal dans des sociétés fondées sur la croissance, l’investissement et l’innovation rapide.
Pourquoi ?
Parce que l’offre de monnaie dépend strictement de l’offre d’or.
Et l’économie, elle, ne se plie pas au rythme des mines.
Résultat : pénurie de monnaie, déflation chronique, frein à l’investissement et crises qui s’enchaînent.
C’est exactement ce qui a aggravé la Grande Dépression à partir de 1929 : les pays les plus "orthodoxes" sur l’or ont plongé le plus profondément, et ceux qui en sont sortis tôt s’en sont relevés plus vite.
Donc oui, le fiat a des défauts (beaucoup même), mais l’étalon-or n’a jamais été un système monétaire compatible avec une économie moderne, où la création de valeur dépend de la flexibilité monétaire et de la capacité à absorber les chocs.
C’est tout le paradoxe :
Entre fiat illimité et or trop rigide, aucun des deux extrêmes ne répond parfaitement aux besoins d’une société dynamique.
Que penser de Bitcoin dans ce contexte ?
Il ne résout pas tout, loin de là, mais il change la nature du problème.
Là où l’or est physiquement rigide et où le fiat est politiquement manipulable, Bitcoin propose autre chose :
- une rareté programmable
- chacune des 21 millions d'unités est divisible en 100 millions de satoshis (et potentiellement à l’infini si la communauté se mettait d'accord sur un fork)
- vérifiable par tous
- nativement compatible avec l’économie numérique.
Contrairement à l’or, il se transporte instantanément, il peut s’intégrer dans des couches de paiement rapides (Lightning par exemple), et il est beaucoup plus difficile à saisir ou à contrôler par un État (comme par exemple en 1933 aux États-Unis).
À l’inverse du fiat, son émission ne dépend d’aucune volonté politique, d’aucun comité, d’aucune banque centrale.
La règle est connue, transparente, inaltérable sans consensus global.
Est-ce que ça en fait une monnaie parfaite pour une société en croissance ?
Pas forcément.
Une monnaie à offre fixe pose aussi des défis (risque déflationniste, volatilité persistante, etc.).
Mais Bitcoin évite plusieurs des pièges de l’étalon-or tout en limitant les dérives du fiat.
Selon moi, Bitcoin n’est ni l’or 2.0 ni le fiat 2.0.
C’est une troisième voie expérimentale.
Regardez cette série documentaire ça vaut vraiment le coup : https://t.co/QAsQtKa6wH
🚨 Tous les matins, avant de vous plonger dans les marchés financiers et de prendre des décisions d'investissement, il est important de regarder le comportement de certains actifs et indices !
Voici les 8 éléments à surveiller quotidiennement en tant qu'investisseur ! 🧶