الخلاصة :
هذه المنظومة تمتد من أصحاب رأس المال والمكاتب العائلية إلى مديري الثروات والأصول والصناديق، ثم المستثمرين المؤسسيين والملكية الخاصة والاستثمار المباشر، وصولًا إلى المستشارين والوسطاء المتخصصين في تنفيذ الصفقات.
وتشمل مهامها: إدارة الثروات (Wealth Management)، تخصيص الأصول (Asset Allocation)، إدارة المحافظ (Portfolio Management)، الاستثمار المباشر (Direct Investment)، الملكية الخاصة (Private Equity)، الصفقات الاستراتيجية (Strategic Transactions)، الاندماجات والاستحواذات (M&A)، وإدارة رأس المال العائلي عبر الأجيال (Intergenerational Wealth Management).
#FamilyOffice #FamilyCapital #AssetManagement #WealthManagement #PrivateWealth #PrivateBanking #InvestmentManagement #InstitutionalInvestors #PrivateEquity #DirectInvestment #StrategicInvestment #CapitalMarkets #MergersAndAcquisitions
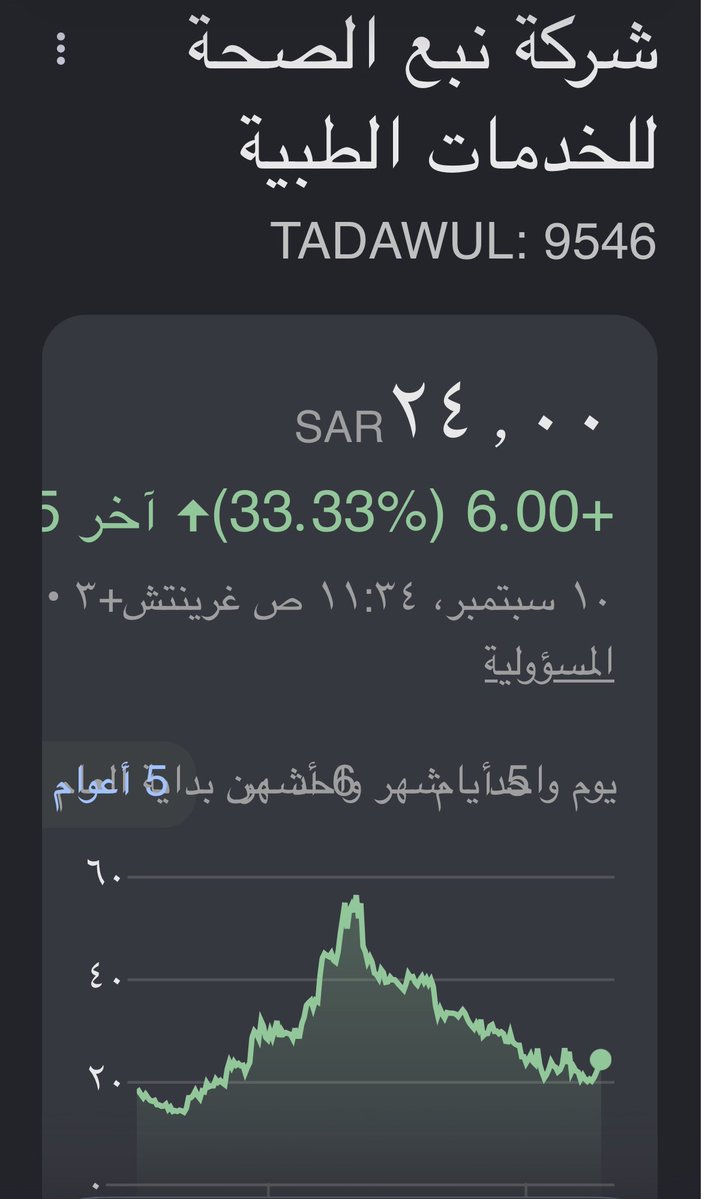
فرصة قد لا تتكرر لبناء مركز استراتيجي في شركة نبع الصحة
لو كنت مدير صندوق استثماري، فسأدرس بجدية التفاوض مع مجموعة الرجاء المتقدمة للاستثمار لشراء جزء من حصتها في شركة نبع الصحة للخدمات الطبية.
مجموعة الرجاء تملك 12% من نبع الصحة، بما يعادل 2,520,000 سهم من إجمالي 21 مليون سهم؛ وهي كتلة استثمارية كبيرة يصعب تكوين مثلها تدريجيًا من السوق في سهم محدود السيولة.
شراء 500 ألف سهم يمنح المستثمر نحو 2.38% من كامل الشركة، بينما مليون سهم تعادل 4.76%.
لماذا التوقيت مهم؟
نبع الصحة شركة قائمة ومربحة، وفي الوقت نفسه تقترب من إضافة أصل تشغيلي كبير:
مستشفى نبع الصحة – المونسية – الرياض
بسعة 180 سريرًا، مع موعد متوقع للجاهزية التشغيلية لجميع أجزاء المشروع في 31 يناير 2027.
كما تعاقدت الشركة مع سيمنس للرعاية الصحية لتوريد وتركيب وتشغيل تجهيزات رئيسية، من بينها الأشعة المقطعية والقسطرة القلبية وأجهزة الأشعة الخاصة بالعمليات.
وبالتالي فإن المستثمر لا يدخل في مشروع يبدأ من الصفر، وإنما قبل مرحلة تشغيل أصل صحي كبير في سوق الرياض.
وهناك محفز محتمل آخر: الانتقال مستقبلًا من نمو إلى السوق الرئيسية «تاسي» عند استيفاء المتطلبات، بما قد يوسع قاعدة المستثمرين والسيولة والوصول المؤسسي للسهم.
قيمة الكمية قبل قيمة السعر
السؤال للمستثمر الاستراتيجي ليس فقط:
بكم يتداول السهم اليوم؟
بل:
كم يمكن أن تستحق نبع الصحة بعد تشغيل مستشفى الرياض ونضوج إيراداته، ومع احتمال الانتقال إلى السوق الرئيسية؟
حتى شراء 500 ألف سهم بسعر افتراضي 100 ريال يعني استثمار 50 مليون ريال.
فإذا أظهر النموذج المالي مستقبلًا قيمة تعادل 150 ريالًا للسهم تصبح الحصة 75 مليون ريال، وإذا بلغت 200 ريال تصبح 100 مليون ريال؛ أي سيناريو عائد نظري بين 50% و100%.
وهذه سيناريوهات تقييم وليست عوائد مضمونة.
جوهر الفرصة
2,520,000 سهم تملكها مجموعة الرجاء المتقدمة للاستثمار.
180 سريرًا في مستشفى الرياض.
31 يناير 2027 موعد الجاهزية التشغيلية المتوقع.
وشركة رابحة أمامها مرحلة توسع كبيرة، مع احتمال انتقال مستقبلي إلى السوق الرئيسية.
لذلك قد لا يكون السؤال:
هل نشتري نبع الصحة من الشاشة؟
بل:
هل نستطيع الحصول على كتلة استراتيجية من أسهم نبع الصحة قبل اكتمال مرحلة التحول القادمة؟
عند الحديث عن إدارة رؤوس الأموال، وبناء المحافظ، والاستثمارات المباشرة والاستراتيجية، وإدارة ثروات الأفراد والعائلات، يمكن تقسيم الجهات وصنّاع القرار إلى المجموعات التالية:
1. المكاتب العائلية ورأس المال العائلي
Family Offices & Family Capital
• المكاتب العائلية — Family Offices
• المكاتب العائلية الفردية — Single Family Offices (SFOs)
• المكاتب متعددة العائلات — Multi-Family Offices (MFOs)
• الشركات الاستثمارية العائلية — Family Investment Companies
• الشركات القابضة العائلية — Family Holding Companies
• مسؤولو الاستثمار في المكاتب العائلية — Family Office Investment Officers
• كبار مسؤولي الاستثمار — Chief Investment Officers (CIOs)
2. إدارة الثروات والخدمات المصرفية الخاصة
Wealth Management & Private Banking
• إدارة الثروات — Wealth Management
• إدارة الثروات الخاصة — Private Wealth Management
• مديرو الثروات — Wealth Managers
• الخدمات المصرفية الخاصة — Private Banking
• المصرفيون الخاصون — Private Bankers
• مستشارو الثروات — Wealth Advisors
• مديرو العلاقات لكبار العملاء — Private Wealth Relationship Managers
3. شركات إدارة الأصول والصناديق
Asset Management & Investment Funds
• شركات إدارة الأصول — Asset Management Companies
• مديرو الأصول — Asset Managers
• مديرو الاستثمار — Investment Managers
• رؤساء الاستثمار — Heads of Investment
• مديرو الاستثمار التنفيذيون — Investment Directors
• مديرو المحافظ — Portfolio Managers
• مديرو الصناديق — Fund Managers
• صناديق الاستثمار — Investment Funds
• صناديق الأسهم — Equity Funds
4. المستثمرون المؤسسيون والشركات الاستثمارية
Institutional Investors & Investment Companies
• المستثمرون المؤسسيون — Institutional Investors
• شركات الاستثمار — Investment Companies
• الشركات القابضة — Holding Companies
• إدارات الاستثمار في الشركات — Corporate Investment Departments
• فرق الاستثمارات الاستراتيجية — Strategic Investment Teams
5. الملكية الخاصة والاستثمارات البديلة
Private Equity & Alternative Investments
• شركات الملكية الخاصة — Private Equity Firms
• صناديق الملكية الخاصة — Private Equity Funds
• شركاء الملكية الخاصة — Private Equity Partners
• صناديق الاستثمارات البديلة — Alternative Investment Funds
• مديرو الاستثمارات البديلة — Alternative Investment Managers
• صناديق الفرص الخاصة — Special Opportunities Funds
• مستثمرو أسهم النمو — Growth Equity Investors
• شركات رأس المال الجريء — Venture Capital Firms
6. الاستثمار المباشر والاستراتيجي
Direct & Strategic Investment
• فرق الاستثمار المباشر — Direct Investment Teams
• المستثمرون المباشرون — Direct Investors
• المستثمرون الاستراتيجيون — Strategic Investors
• إدارات الاستثمارات الاستراتيجية — Strategic Investment Teams
• إدارات تطوير الأعمال والاستثمار — Business Development & Investment Teams
• فرق تطوير الشركات — Corporate Development Teams
7. أصحاب الثروات ورؤوس الأموال الخاصة
Private Capital & Wealth Owners
• الأفراد ذوو الملاءة المالية العالية — High-Net-Worth Individuals (HNWIs)
• الأفراد ذوو الملاءة المالية الفائقة — Ultra-High-Net-Worth Individuals (UHNWIs)
• المستثمرون من أصحاب رؤوس الأموال الخاصة — Private Capital Investors
• المستثمرون الأفراد المحترفون — Professional Investors
8. المستشارون والصفقات وأسواق رأس المال
Advisory, M&A & Capital Markets
• مستشارو الاستثمار — Investment Advisors
• مستشارو الاندماج والاستحواذ — M&A Advisors
• مستشارو تمويل الشركات — Corporate Finance Advisors
• مستشارو الصفقات — Transaction Advisors
• فرق أسواق رأس المال — Capital Markets Teams
• الوسطاء المؤسسيون — Institutional Brokers
• مكاتب الصفقات الكبيرة — Block Trade Desks
9. المستثمرون المتخصصون حسب القطاع
Sector-Specialist Investors
• مستثمرو الرعاية الصحية — Healthcare Investors
• مستثمرو العقارات — Real Estate Investors
• مستثمرو البنية التحتية — Infrastructure Investors
• مستثمرو التقنية — Technology Investors
• مستثمرو الصناعة — Industrial Investors
• مستثمرو الطاقة — Energy Investors
2.500 ريال لو أستثمرت في القطاع الصحي… أين تضعها اليوم ؟
الحبيب؟ المواساة؟ دله؟ رعاية؟ فقيه؟ الموسى؟ الحمادي؟ السعودي الألماني؟ SMC؟ نبع الصحة؟
وكم تتوقع تصبح الـ 2.500 ريال بنهاية 2027؟
بعد تحديد موعد افتتاح مستشفى نبع الصحة بالرياض، أعتقد أن تداولات السهم قد تدخل مرحلة مختلفة؛ فالمشروع لم يعد وعدًا مفتوحًا، بل أصبح أمامه موعد يقترب يومًا بعد يوم.
ومع كل يوم يمر، ستتقلص المسافة بين السوق وبين لحظة تحول المستشفى من مشروع تحت التنفيذ إلى أصل تشغيلي منتج للدخل.
من هنا يبدأ العد التنازلي… وقد يبدأ معه تسعير المستقبل قبل وصوله.
💰 ماذا لو استثمرت 1,000 ريال فقط في اكتتاب شركات المستشفيات واحتفظت بها حتى اليوم؟
🔵 المواساة – اكتتاب 2009
1,000 ريال ⟶ ≈14,768 ريال
عائد كلي يقارب +1,377%
🟠 دله الصحية – اكتتاب 2012
1,000 ريال ⟶ ≈6,086 ريال
عائد كلي يقارب +509%
🟢 نبع الصحة – اكتتاب 2022
1,000 ريال ⟶ ≈1,224 ريال
عائد كلي يقارب +22%
الحساب يشمل قيمة الأسهم بعد المنح + التوزيعات النقدية دون إعادة استثمارها.
لكن الرقم الأكثر إثارة ليس من تصدّر اليوم…
المواساة أمامها 17 سنة من التراكم، ودله نحو 14 سنة، بينما نبع لم تكمل سوى 4 سنوات تقريبًا.
المواساة ودله أثبتتا كيف تتحول المستشفيات والتوسعات مع الزمن إلى أرباح وتوزيعات وقيمة للمساهم.
أما نبع الصحة، فقد بنت جزءًا كبيرًا من أصولها الجديدة… وما زال أكبر اختبار أمامها مع دخول مستشفى الرياض دورة التشغيل.
السؤال للمستثمر طويل الأجل:
أين يمكن أن تصبح الـ1,000 ريال في نبع بعد 10 أو 15 سنة إذا نجحت في تحويل الأصول الجديدة إلى أرباح كما فعل الكبار؟ 📈🏥
الماضي للمقارنة وليس ضمانًا للمستقبل.
📊 المواساة × نبع الصحة | رحلة خلق قيمة السهم
المقارنة بعد نحو 4 سنوات من الإدراج تكشف فارقًا واضحًا:
🔵 المواساة: تحولت تكلفة السهم المعدلة بالمنح من نحو 22 ريالًا إلى 92 ريالًا، وارتفعت القيمة السوقية من 1.1 إلى 4.6 مليار ريال؛ لأن نمو الأصول صاحبه نمو قوي في الإيرادات والأرباح.
🟢 نبع الصحة: تكلفة الاكتتاب المعدلة بالمنح ≈ 19 ريالًا مقابل نحو 23 ريالًا للسهم، بينما ارتفعت القيمة السوقية من 399 إلى 483 مليون ريال.
الفرق الجوهري؟
المواساة بنت الأصول ثم حولتها سريعًا إلى أرباح وقيمة للمساهم.
نبع بنت الأصول بوتيرة قوية، لكن أكبر أصولها — مستشفى الرياض — لم يدخل مرحلة توليد الإيرادات بعد.
لذلك قد لا يكون الفصل الأهم في قصة سهم نبع قد كُتب بعد…
2027–2029 ستكون سنوات الاختبار الحقيقي: هل تتحول الأصول إلى أرباح، ثم الأرباح إلى قيمة للسهم؟ 🏥📈
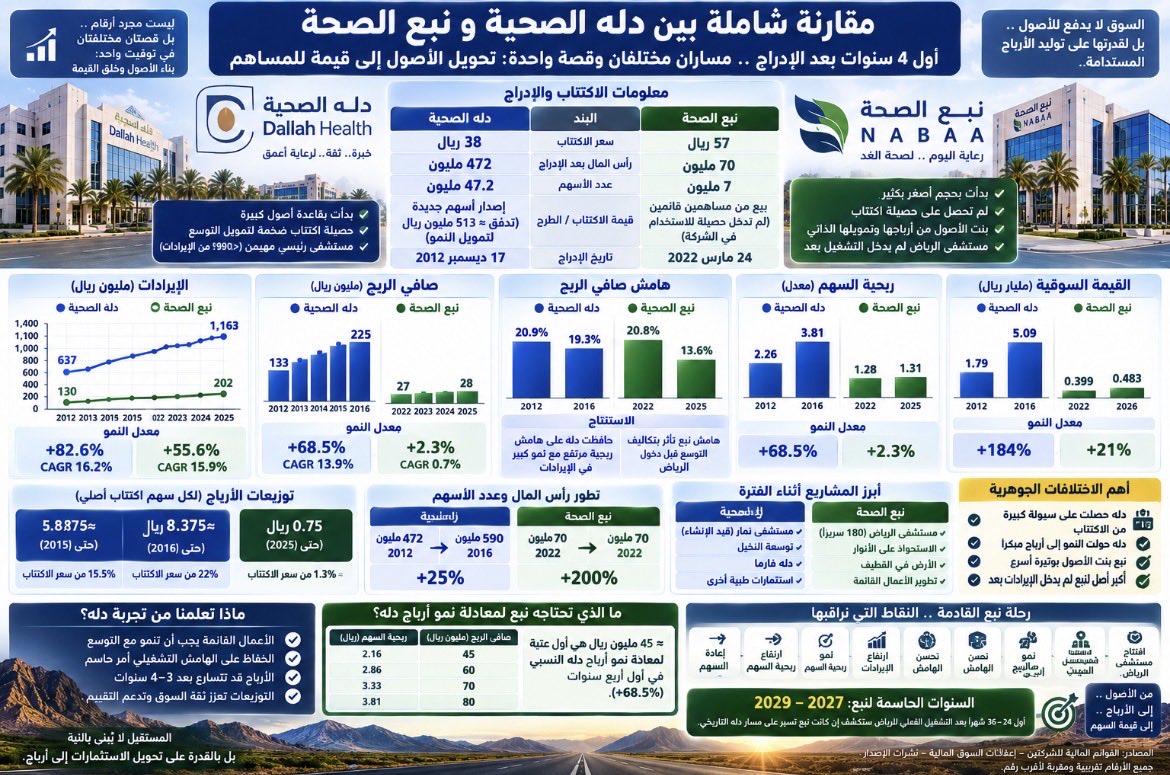
📊 نبع الصحة × دله الصحية | هل يعيد التاريخ نفسه؟
المقارنة لأول سنوات ما بعد الإدراج تكشف مفارقة مثيرة:
🔵 دله الصحية 2012–2016
الإيرادات +83%
الأرباح +69%
القيمة السوقية +184% تقريبًا
مع توزيعات نقدية مستمرة.
🟢 نبع الصحة 2022–2026
الإيرادات نمت بقوة، والأصول توسعت بوتيرة أسرع… لكن الأرباح لم تعكس بعد حجم ما تم بناؤه، وأكبر مشروع للشركة — مستشفى الرياض 180 سريرًا — لم يدخل دورة الإيرادات بعد.
وهنا السؤال الأهم:
هل تكون نبع اليوم في المرحلة التي سبقت تسارع أرباح دله؟
تاريخ دله يقول إن بناء الأصل ليس النهاية…
القيمة الحقيقية تبدأ عندما يتحول الأصل إلى إيراد، والإيراد إلى ربح، والربح إلى نمو في قيمة السهم. 📈
لذلك ستكون السنوات التالية لتشغيل الرياض هي الاختبار الحقيقي لقصة نبع الصحة.
هل نبع الصحة اليوم تقف عند النقطة التي وقفت عندها المواساة قبل انطلاقتها الكبرى؟
المقارنة التاريخية تكشف قصة تستحق التأمل…
عند اكتتاب المواساة في 2009 كانت شركة ناضجة نسبيًا:
أصول ≈ 622 مليون ريال
أرباح ≈ 97 مليون
نحو 4 مستشفيات
و≈ 592 سريرًا
أما نبع الصحة عند اكتتابها في 2022 فكانت أصغر بكثير:
أصول ≈ 158 مليون ريال
أرباح ≈ 25.8 مليون
مستشفى واحد
و125 سريرًا
لكن نبع دخلت السوق بكفاءة تشغيلية لافتة:
هامش صافي ≈ 22%
وعائد على حقوق المساهمين ≈ 25%.
ثم بدأت الرحلة…
خلال السنوات الأولى بعد إدراج المواساة ارتفعت أصولها بأكثر من 100%، والإيرادات بنحو 74%، والأرباح بنحو 88%.
المواساة لم تكتفِ ببناء المستشفيات…
بل نجحت في تحويل رأس المال إلى إيرادات ثم إلى أرباح.
وهنا تحديدًا يظهر الاختلاف مع نبع.
منذ إدراجها، ارتفعت أصول نبع بأكثر من 120%، واستحوذت على مستشفى الأنوار بحائل، وطورت أعمالها القائمة، ثم وجهت استثمارات ضخمة نحو أكبر مشروع في تاريخها:
🏥 مستشفى نبع الصحة – الرياض
📍 المونسية
🛏️ 180 سريرًا
👨⚕️ أكثر من 80 عيادة تخصصية
أي أن نبع بنت الأصول بسرعة شديدة…
لكن أكبر أصل جديد في تاريخها لم يبدأ بعد بإنتاج الإيرادات والأرباح.
وهنا تكمن الفكرة الاستثمارية كلها:
المواساة في سنواتها الأولى كانت آلة لتحويل رأس المال إلى أرباح.
أما نبع حتى اليوم فهي آلة أسرع في بناء الأصول… تنتظر لحظة تحول تلك الأصول إلى أرباح.
ولهذا فإن الحكم على نبع من أرباحها الحالية فقط قد لا يروي القصة كاملة.
فالمال صُرف.
والأصل بُني.
والطاقة الاستيعابية توسعت.
لكن مرحلة الحصاد الحقيقية لم تبدأ بعد.
إذا نجح تشغيل الرياض وارتفع الإشغال تدريجيًا خلال 2027–2028، فقد تتغير معادلة الشركة بالكامل:
أصول تحت الإنشاء → مستشفى عامل
أسرة غير منتجة → إيرادات
إيرادات جديدة → تدفقات نقدية
ثم… أرباح.
وهذا بالضبط هو الاختبار الذي اجتازته المواساة تاريخيًا بنجاح.
لذلك فالسؤال الأهم ليس:
كم تربح نبع اليوم؟
بل:
كم ستربح نبع عندما تبدأ الأصول التي بنتها خلال السنوات الماضية بالعمل بكامل طاقتها؟
المواساة كتبت قصتها بالفعل.
أما نبع الصحة… فقد تكون وصلت للتو إلى بداية الفصل الأكثر أهمية في قصتها.
والرياض قد يكون هو الفصل الذي يغيّر كل الأرقام.
مستشفى نبع الصحة – المونسية | كيف تتحول الجغرافيا إلى فرصة استثمارية
ليست كل التوسعات الصحية متساوية؛ فنجاح المستشفى لا يُقاس بعدد الأسرة التي يضيفها فقط، بل يبدأ من اختيار الموقع، حجم الكتلة السكانية المحيطة، مستوى المنافسة، سهولة الوصول، ونوعية الخدمات الصحية الناقصة في المنطقة.
وعند دراسة موقع مستشفى نبع الصحة في حي المونسية شمال طريق الدمام بصورة أكثر دقة، تظهر معادلة تستحق الاهتمام:
كتلة سكانية كبيرة ومتنامية في المونسية ومحيطها، مقابل محدودية واضحة في المستشفيات الخاصة الكبيرة والمتكاملة داخل القلب الجغرافي نفسه، مع انتشار المجمعات والعيادات التي لا تعوض خدمات التنويم والعمليات والعناية المركزة والقسطرة والتشخيص المتقدم.
والأهم أن قرطبة والرمال وحدهما تمثلان كتلة سكانية كبيرة قبل إضافة المونسية نفسها، بينما يأتي مشروع نبع بطاقة 180 سريرًا وأكثر من 80 عيادة تخصصية ليضيف مستوى مختلفًا من القدرة الصحية إلى المنطقة.
لكن الفرصة الأكبر ليست في افتتاح المستشفى فقط…
الفرصة الحقيقية هي التشغيل الكامل المبكر.
فالفترة الممتدة من افتتاح نبع المستهدف إلى دخول المنافس الكبير المستقبلي في المونسية تمثل نافذة زمنية ثمينة لبناء قاعدة المرضى، واستقطاب الأطباء، وإبرام عقود التأمين، ورفع كثافة العيادات والعمليات والقسطرة والأشعة والصيدلية، وزيادة الإشغال وترسيخ اسم المستشفى داخل المنطقة.
الصورة التالية تلخص دراسة الموقع من زاوية مختلفة:
السكان × العرض الصحي × الأسرة × المنافسة × النمو العمراني × نافذة السبق التشغيلي.
والسؤال الاستثماري الأهم لم يعد فقط:
هل يحتاج شرق الرياض إلى مستشفى نبع؟
بل أصبح:
إلى أي مدى تستطيع نبع استغلال موقعها وسبقها الزمني للوصول إلى تشغيل مرتفع قبل اشتداد المنافسة؟
فالـ 180 سريرًا هي الطاقة الاسمية، أما القيمة الحقيقية للمشروع فستُصنع من الأسرة التشغيلية، الإشغال، كثافة العيادات، الـCase Mix، العمليات والقسطرة والأشعة والصيدلية والإيراد المتولد من كل مريض.
وهنا تحديدًا قد يكمن الفارق بين مجرد مستشفى جديد… وبين أصل تشغيلي قادر على تغيير حجم وربحية نبع الصحة خلال السنوات القادمة.
قطاع الرعاية الصحية في الرياض… الأرقام تحكي قصة أكبر من مجرد زيادة عدد المستشفيات
عندما ننظر إلى الرياض اليوم، فنحن لا نتحدث فقط عن مدينة يتزايد عدد سكانها، بل عن سوق صحي ضخم تتسارع فيه الحاجة إلى الأسرة، والعيادات التخصصية، والجراحات، والقسطرة، والأشعة، وخدمات التأمين الصحي.
ولفهم حجم الفرصة بصورة أدق، قمنا بمقارنة عدد من أبرز شركات المستشفيات العاملة في الرياض والسوق السعودي، وتحليل الإيرادات، وهوامش الأرباح، والطاقة السريرية، والإشغال، وإنتاجية السرير؛ ثم وضعنا مشروع نبع الصحة – الرياض أمام هذه المؤشرات لمعرفة أين يمكن أن يصل عند اكتمال مرحلة رفع التشغيل.
والنتيجة الأهم:
قيمة المستشفى لا تُقاس بعدد الأسرة وحده.
فالسرير يصبح أكثر قيمة عندما تقف خلفه منظومة متكاملة من العيادات والأطباء والتأمين والعمليات والأشعة والقسطرة والصيدلية، وعندما يرتفع الإشغال تبدأ الرافعة التشغيلية في تحويل نمو الإيرادات إلى نمو أسرع في الأرباح.
🏥 وهنا تبرز أهمية مستشفى نبع الصحة بالرياض بطاقة 180 سريرًا وأكثر من 80 عيادة تخصصية.
فهل نحن أمام مجرد فرع جديد للشركة؟
أم أمام أصل تشغيلي قادر، بعد النضج، على إعادة تشكيل حجم إيرادات وأرباح نبع الصحة بالكامل؟
الصورة التالية تختصر جانبًا كبيرًا من الدراسة والمقارنات 👇
نبع الصحة.. من سنوات البناء إلى بداية الحصاد
لم تكن نتائج النصف الأول من 2026 لشركة نبع الصحة مجرد أرقام جديدة تضاف إلى سجل الشركة؛ بل يمكن النظر إليها باعتبارها آخر الفصول الهادئة قبل دخول الشركة مرحلة مختلفة تمامًا من حيث الحجم والتشغيل.
فالشركة حققت خلال النصف الأول إيرادات تقارب 102.4 مليون ريال، وصافي ربح يقارب 15.2 مليون ريال، مع استمرار نمو الإيرادات وتحسن الربحية.
لكن القصة الحقيقية ربما لا تكمن فيما حققته نبع الصحة حتى الآن، بل فيما تستعد لتشغيله.
الرياض.. الأصل الذي قد يغيّر حجم الشركة
في حي المونسية بالرياض يقترب أكبر مشاريع نبع الصحة من لحظة التحول من مشروع رأسمالي يستهلك السيولة والمصاريف إلى أصل تشغيلي يبدأ في صناعة الإيرادات.
مستشفى بطاقة 180 سريرًا وأكثر من 80 عيادة تخصصية، مع تجهيزات تشمل الأشعة المقطعية والقسطرة القلبية وأجهزة الأشعة للعمليات، والافتتاح المستهدف في الربع الرابع من 2026.
وهنا تصبح المقارنة مع مستشفيات الرياض مثيرة للاهتمام.
فعند دراسة المستشفيات الخاصة الناضجة في العاصمة، نجد أن المنشآت الجيدة تستطيع الوصول اقتصاديًا إلى نطاق يقارب 1.8–2.6 مليون ريال من الإيرادات السنوية لكل سرير تشغيلي مكافئ، مع اختلاف كبير بحسب الإشغال والتخصصات والعيادات ونوعية المرضى.
وهذا يعني أن السؤال لم يعد:
ماذا ستضيف 180 سريرًا إلى نبع الصحة؟
بل:
ماذا يمكن أن تضيف منظومة من 180 سريرًا وأكثر من 80 عيادة وقسطرة وعمليات وأشعة وصيدلية في أكبر سوق صحي بالمملكة؟
الفرق بين السؤالين كبير.
2027.. سنة ملء المستشفى
من غير المنطقي توقع أن تعمل الأسرة والعيادات بكامل طاقتها منذ اليوم الأول.
تجارب مستشفيات الرياض تظهر أن المستشفى الجديد يمر بمرحلة Ramp-up؛ ترتفع فيها الرواتب والمصاريف والاستهلاك قبل اكتمال الإشغال.
لذلك قد تكون 2027 سنة غريبة في ظاهرها:
قفزة كبيرة في الإيرادات، يقابلها نمو أقل سرعة في الأرباح.
وفي السيناريو الأساسي الذي نبنيه حاليًا، يمكن أن تتحرك إيرادات نبع الصحة إلى حدود 400–420 مليون ريال في 2027، مع صافي ربح في نطاق 44–49 مليون ريال تقريبًا.
لكن ذلك قد يكون مجرد بداية.
2028.. عندما تبدأ الرافعة التشغيلية
بعد مرور سنة على التشغيل، يصبح المشهد مختلفًا.
الأطباء بنوا قواعد مرضى، العيادات أصبحت تغذي العمليات والتنويم، عقود التأمين نضجت، ونسبة أكبر من التكاليف الثابتة أصبحت موزعة على حجم إيرادات أعلى.
وهنا تبدأ قوة المستشفى الحقيقية بالظهور.
في السيناريو الأساسي، يمكن أن تقترب إيرادات المجموعة في 2028 من 550–590 مليون ريال، مع صافي ربح يدور حول 82–92 مليون ريال.
وفي حالة تنفيذ أقوى من المتوقع وتسارع إشغال مستشفى الرياض، يصبح تجاوز 100 مليون ريال من الأرباح السنوية سيناريو يستحق المتابعة، لا مجرد رقم نظري.
القصة أكبر من الرياض
وفي الخلفية لا تقف بقية أصول الشركة ساكنة.
هناك تطوير للخدمات الطبية في مستشفى الأنوار بحائل، وتوسع في الخدمات والعيادات في مستشفى الزهراء بالدمام.
وبذلك تتحول نبع الصحة تدريجيًا من شركة تعتمد على قاعدة تشغيلية محدودة إلى مجموعة صحية ذات انتشار جغرافي أوسع.
وهنا تكمن القصة الاستثمارية الحقيقية.
نبع الصحة التي نراها في نتائج النصف الأول من 2026 بإيرادات تقارب 102 مليون ريال ليست بالضرورة نبع الصحة التي سنراها بعد اكتمال دورة تشغيل الرياض.
فإذا نجح المستشفى في الوصول إلى مستويات تشغيل قريبة من المستشفيات الخاصة الجيدة في العاصمة، فإن مستشفى الرياض وحده قد يصبح مستقبلاً أكبر من حجم أعمال نبع الصحة الحالية بأكملها.
🟢 مقارنة ربحية مستشفيات الرياض