Aviso: he visto que se está suplantando mi identidad en WhatsApp para invitar a “clubs de inversión” o grupos privados.
Quiero dejar muy claro que: No hago recomendaciones por mensajería privada, no participo en grupos externos ni solicito transferencias o datos personales. Mis únicos canales son LinkedIn y X.
El tema ya ha sido reportado a las personas y empresas correspondientes, pero si recibes algo así, no interactúes y repórtalo. Gracias.
NY -1,9% US tech -2,7% US Semis -5,3% UEM -0,6% España -0,4% VIX 22,3% Bund 3,38%. T-Note 5,12%. Spread 2A/10A USA=+31pb B10A: ESP 3,95% PT 3,82% ITA 4,44% FRA 4,95% Euribor 12m 3,328% (futuro 3,618%) USD 1,101 JPY 175,3/€ 159,3/$. Oro 3.872$. Brent 91,9$. WTI 85,1$. Bitcoin +1% (64.511$). Ether +2,1% (1.824$).
:: SESIÓN. Viene floja, aunque la tecnología americana intentará rebotar algo después de 3 sesiones consecutivas de caídas y, sobre todo, del severo golpe de ayer (semis -5,3%). Pero Europa viene cayendo c.-1% y los bonos aguantan bien sólo por la búsqueda de refugio, no por méritos propios. La clave del día es la publicación de resultados de Nvidia al cierre de NY, así como la confusión sobre quién puede sustituir a Jensen Huang al frente de la Compañía… después de que Trump haya dicho que mejor que siga, a lo cual el Consejo de Administración ha dicho que ni lo considera. Si algo odia el mercado casi tanto como las pérdidas, es la ambigüedad en la toma de decisiones. Y ahí es donde estamos. Ahí y justo en la antesala de la salida a bolsa de Anthropic y en medio de una cumbre Asia-Pacífico en la cual Trump se mostrará especialmente agresivo con China, al tiempo que tiene como objetivo reunirse con Xi y con Putin para tratar de la transferencia de tecnología y las 2 guerras abiertas (Ucrania e Irán). El riesgo de que algo salga mal es elevado. Por eso, es improbable que el tono mejore en las próximas horas, aunque lo más probable es que enseguida se imponga la estrategia de ir comprando en la debilidad.
Lo único bueno de las últimas horas es que el petróleo se abarata apreciablemente. Por lo demás, continúa el golpe sobre la tecnología, que hace que los bonos aguanten bien… a pesar de que no tienen nada bueno que ofrecer (todavía) en este contexto de inflación superior, tipos aún al alza y finanzas públicas de gobiernos de primera línea (US, FRA…) mal gestionadas. NY lleva 3 sesiones consecutivas cayendo, así que hoy intentará rebotar algo, pero los futuros en absoluto vienen ofreciendo subidas claras; sólo la tecnología americana y muy poco (c.+0,1%). Al cierre de NY publicará cifras trimestrales Nvidia (BPA esperado 2,67$; +90%), pero lo importante clave no son sus cifras, sino quién sustituirá a Jensen Huang como CEO. Además, US refuerza las restricciones sobre la transferencia de la tecnología a China, ampliándolas desde los semis/hardware hacia los proveedores de servicios cloud (es decir, acceso a capacidades de computación para entrenar la IA) mediante el endurecimiento del principio KYC (“know your client). Significa ampliar el alcance de las restricciones contra China en una semana en que hay cumbre APAC/Asia Pacífico, en la cual US es el protagonista por el diálogo que puedan mantener, si lo mantienen, Trump/Xi/Putin… que es imposible anticipar qué nivel de conflictividad presentará el asunto.
:: CONCLUSIÓN. Aunque quiera rebotar, es improbable que lo consiga… salvo alguna noticia positiva inesperada. Nvidia publica al cierre de NY, así que, salga como salga el asunto, llegará tarde para Europa, que viene francamente floja (c.-1%). Como dijimos ayer y nos reafirmamos hoy, semana incierta y tensa. La próxima semana ofrecerá un tono hipotéticamente algo más benévolo, pero aún no hemos llegado allí.
FIN
📈🌍 Geopolítica, inteligencia artificial y oportunidades de inversión, protagonistas de nuestros encuentros en A Coruña y Vigo.
🎙️ @RAMONFORCADA y Aránzazu Bueno analizaron los principales retos económicos, el impacto de la geopolítica y el papel de la #IA en los mercados.
Conoce cómo han sido los encuentros en el Blog de @Bankinter 👇
https://t.co/FXjXFYuq4U
NY -0,4% US tech -0,3% US Semis -0,5% UEM +0,1% España -0,3% VIX 18,7% Bund 3,37%. T-Note 5,12%. Spread 2A/10A USA=+27pb B10A: ESP 3,92% PT 3,81% ITA 4,40% FRA 4,88% Euribor 12m 3,322% (futuro 3,460%) USD 1,106 JPY 176,8/€ 159,8/$. Oro 3.894$. Brent 96,4$. WTI 88,8$. Bitcoin -7,5% (68.796$). Ether -6,3% (1.938$).
:: SESIÓN. Aspecto algo bajista para hoy (¿-0,5%?), pero no rotundo. En realidad, demasiado bien aguanta el mercado teniendo en cuenta los atípicos problemas de Nvidia (-4,3% ayer, -18,8% en Nov., -10,9% en 2026), la OPV de Anthropic el jueves 19, el enfoque más duro de algunos consejeros de la Fed aludiendo a la posibilidad de subir +50pb en lugar de +25pb (ahora en 3,75/4,00%) el 9 Dic. y la caída de los servicios de Microsoft (Outlook, Teams. Copilot…) desde anoche, parece que por sobrecarga de su infraestructura. El mercado estará goteando o plano hasta conocer las cifras trimestrales de Nvidia el martes 17 (BPA esperado 2,469$; +90%), la confianza que inspire su nuevo CEO cuando se designe y la aceptación y reacción inicial de la cotización de Anthropic a finales de la semana próxima.
Nvidia: En términos prácticos, es una compra clara, aunque pueda caer algo más (¿-5% adicional?). Salvo que quien pase a ser su nuevo CEO no inspire confianza, claro. Pero algo parecido, aunque por razones muy distintas, ocurrió en su día cuando Tim Cook reemplazó a Steve Jobs en Apple, y el resultado terminó siendo excelente. La cultura corporativa es aquello que sucede cuando el jefe no está. Esto es lo que podremos comprobar ahora con el relevo en Nvidia. Tras las recientes caídas, cotiza a PER’27e c.10/11x, así que cuantitativamente es una ganga absoluta y merece la pena el riesgo.
Los resultados corporativos siguen siendo buenos, pero las cifras del 3T que terminan de publicarse estos días son buenas a secas y no excelentes como sí lo fueron las del 2T. Con el 90% de las compañías americanas cotizadas ya publicadas, BPA +30,1% vs +30,6% esperado… cuando el BPA 2T fue c.+53% vs +24% esperado. No se puede decir que este 3T esté batiendo ampliamente expectativas y eso contribuye a enfriar la ilusión de las bolsas, inevitablemente.
:: CONCLUSIÓN. Tensión bajista hasta tener más información sobre Nvidia y Anthropic. No muy bajista, pero sí debilidad. Sensación de espera que se traducirá en goteo suave. A finales de la próxima semana se verá algo más clara la situación, en el sentido que sea. Lo bueno es que la Geoestrategia (Irán, Ucrania, petróleo…) presiona menos estos días y el petróleo no contribuye a la tensión.
FIN
NY -0,5% US tech -1,4% US Semis -3,4% UEM +0,7% España +1,6% VIX 21,2% Bund 3,30%. T-Note 4,91%. Spread 2A/10A USA=+32pb B10A: ESP 3,86% PT 3,73% ITA 4,43% FRA 4,90% Euribor 12m 3,306% (futuro 3,549%) USD 1,119 JPY 176,7/€ 157,8/$. Oro 3.924$. Brent 105,8$. WTI 97,4$. Bitcoin -4,2% (76.650$). Ether -2,7% (2.250$).
:: SESIÓN. Viene floja. Hoy son las elecciones de medio mandato en US, Australia ha subido tipos (4,85%, +25pb) y Apple ha publicado cifras y guías regulares para lo que esperaba el mercado, así que casi -3% en el after market. El riesgo de otra acción militar sobre Irán es elevado, el sell-off de los bonos gobiernos sigue activo por la mala gestión de las finanzas públicas (Francia y Japón, sobre todo), las divisas emergentes se deprecian y se extiende el escepticismo sobre las inversiones en “IA pura”, incluso a pesar de que la salida a bolsa de Anthropic a mediados de noviembre pueda ser digerida por el mercado. Pero dejará arañazos. Todo esto impide que el mercado se relaje. Lo único bueno es que el petróleo está algo menos caro, pero eso puede ser pasajero. Además, no tiene demasiado sentido porque US ha realizado ataques aéreos preventivos en la Isla de Qeshm, en el Estrecho de Ormuz.
Esta semana trae demasiada carga, demasiada presión. Por eso, el mejor desenlace posible será el bloqueo. Y el más probable, más retrocesos hasta completar el reajuste en el que nos encontramos. No ha terminado. Y menos esta semana, que viene cargada de hitos cuyos desenlaces el mercado necesita conocer antes de decidirse a dar por completado dicho reajuste.
Los excelentes resultados empresariales ya no son suficientes para apuntalar al mercado y contrarrestar las incertidumbres abiertas: inflación, tipos superiores, elevación de las TIR de los bonos (Francia…), petróleo en zona de dolor intenso (>100$/b.), creciente riesgo por Geoestrategia (Irán, Ucrania), riesgos político-electorales (Israel, Brasil, Estados Unidos… Francia), inestabilidad social (vandalismo en ciudades europeas) y el escepticismo ante la deuda y las gigantescas valoraciones de la IA pura (Anthropic). Acumulan una carga demasiado pesada como para que el mercado evolucione con normalidad. Necesitamos más desenlaces y menos incógnitas.
Los siguientes desenlaces más probables son: (i) Los republicanos pierden la Cámara de Representantes, pero conservan el Senado. Eso, unido a la probable continuidad de Netanyahu como primer ministro de Israel, hace más probable una nueva y severa acción militar coordinada entre ambos países sobre Irán, llevando al petróleo (Brent) más allá de 120$/b. (ii) Las revueltas sociales terminan enseguida y dejan de aportar inestabilidad al mercado. (iii) Suben tipos Suecia y R.Unido (Australia ya lo ha hecho esta madrugada), pero no afecta porque está descontado. (iv) Anthropic sale a bolsa la tercera semana de noviembre y es la “gran incógnita”. Consideramos técnicamente inviable valorar la Compañía. Creemos que está provocando ventas de otros activos (probablemente tecnología) para disponer liquidez con que acudir a esta colocación que, a pesar de todo, el mercado terminará absorbiendo… pero que es la principal responsable de la severa “distorsión” (léase: caídas y sobrerreacciones) que viene sufriendo la tecnología “buena y explicable” (semis, hyperscalers). Desconfiamos del éxito a medio plazo de las OPVs de “IA pura”.
:: CONCLUSIÓN. Semana sometida a presión y de alto riesgo… pasajero. Repetimos: “Please, don’t panic” porque el “día después” de todo esto resultará que el fondo del mercado no ha cambiado mucho, que los resultados empresariales siguen siendo magníficos, que los tipos dejarán de subir antes de causar verdadero daño y que el ciclo económico americano y europeo es más expansivo de lo que parece.
FIN
NY -0,3% US tech -1,4% US Semis -1,4% UEM +0,6% España -0,1% VIX 17,2% Bund 3,34%. T-Note 4,93%. Spread 2A/10A USA=+34pb B10A: ESP 3,97% PT 3,82% ITA 4,48% FRA 4,93% Euribor 12m 3,290% (futuro 3,605%) USD 1,119 JPY 176,2/€ 157,5/$. Oro 3.985$. Brent 116,7$. WTI 103,4$. Bitcoin -2% (78.396$). Ether -2,7% (2.249$).
:: SESIÓN. Viene débil y cargada de noticias. Tenemos hoy todo un “menú completo”. La semana estaba siendo buena, con rebotes de lunes a miércoles, pero caídas jueves (NY, pero Europa rebotó ingenuamente) y mal aspecto para hoy viernes. Resultados de Amazon e Intel anoche tras el cierre de NY, flojos o malos, así que caen -7% y -23% respectivamente en el aftermarket. Corea del Norte ha hackeado Binance (la mayor plataforma de trading para cryptos) y ha robado unos 6.300M$, aunque parece que el 50% son recuperables y el otro 50% asumirá la pérdida el millonario propietario. Japón ha repetido tipos en 1,25% y su enfoque es hawkish. El PIB 3T de Francia se ha contraído por sorpresa -0,1% vs +0,3% esperado vs +0,5% 2T. Es el primer aviso para que el BCE sea extremadamente prudente subiendo tipos (probablemente +2,5pb, tanto el 17 Dic., como el 18 Marzo). Todo eso después de que ayer Alphabet cayera -11% tras publicar flujo de fondos negativo, lo cual cuestiona el retorno de las gigantescas inversiones en IA.
Además, el USD sigue apreciándose (1,119/€), así que el oro cae por debajo de la frontera psicológica de los 4.000$ por correlación inversa y el petróleo demasiado caro (117$), en zona de dolor intenso (>110$), en parte porque, tras el desenlace de unas elecciones en Israel que hacen posible la continuidad de Netanyahu, aumenta la probabilidad de otra acción militar severa, la que sería definitiva, sobre Irán, entre US e Israel, tal vez después de las mid-term del 3 Nov.
:: CONCLUSIÓN. Cierre flojo de semana, con flujo de noticias adverso y cautela extrema de cara al fin de semana previo a las mid-term elections, con probabilidad creciente de otra y definitiva acción militar sobre Irán. Contexto negativo para bolsas (¿-1%?) y refugio en unos bonos que, sin embargo, no tienen nada bueno que ofrecer, así que será una reacción espontánea no duradera.
FIN
NY +0,7% US tech +1,1% US Semis +2.8% UEM +0,8% España +0,3% VIX 18,4% Bund 3,35%. T-Note 4,99%. Spread 2A/10A USA=+27pb B10A: ESP 3,999% PT 3,87% ITA 4,49% FRA 4,93% Euribor 12m 3,267% (futuro 3,572%) USD 1,116 JPY 176,1/€ 157,8/$. Oro 4.003$. Brent 116,1$. WTI 102,1$. Bitcoin -0,1% (79.814$). Ether +0,2% (2.315$).
:: SESIÓN. Hoy debería aplanar o corregir algo porque ayer fue evolucionó mucho mejor de lo esperado, tanto bonos como bolsas, sin motivo aparente. Afectará y despistará el plan de 60.000 despidos de Microsoft, casi 1/3 de la plantilla, aunque a muy corto plazo es bueno para el valor (+1,5% ayer porque lo anunció antes del cierre). También genera cierto respeto que Anthropic siga adelante con su OPV para el 9 Nov. porque el flujo de nuevos fondos (dinero nuevo) no es infinito y seguramente habrá que desinvertir de algo para invertir en Anthropic…
El petróleo parece anclado en torno a 115$/b., a pesar de la mediación de Qatar estos días atrás y de que parece que Irán recibirá a una delegación de A.Saudí, Pakistán y Turquía intentando reactivar negociaciones. Pero es natural que no se abarate porque hoy Israel celebra unas elecciones que son una incógnita por lo ajustada que está la intención de voto (Bloque de Netanyahu: 53 escaños; Bloque de oposición: 53; Partidos árabes: 14; Mayoría absoluta: 61, de total 120) y, si repitiese Netanyahu, es más probable una nueva acción militar severa contra Irán.
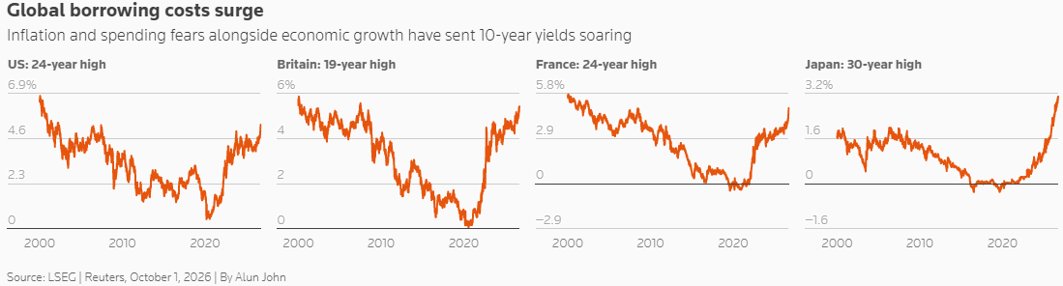
Tanto el bono 10 años francés como el americano (T-Note) ha regresado a TIR inferiores a la frontera psicológica del 5% (4,93% y 4,99%, respectivamente), pero eso ha sido gracias a cierto flujo de regreso a los bonos en búsqueda de refugio durante unos días especialmente inciertos para las bolsas, pero no por méritos propios de los bonos, así que enseguida regresarán a niveles superiores a ese 5%. Tal vez hoy mismo.
Siguen publicando compañías: hoy 45 americanas (Visa, Coca-Cola, Paypal, Seagate, Boeing…) y 16 europeas (ASMI, Novartis, Ferrovial…). Pero jueves y viernes serán los días más potentes: Microsoft, Alphabet, SK Hynix, Amazon, STMicro… Se espera una expansión c.+30% (BPA), pero con c.25% de las compañías ya publicadas, es +41%. Es excelente y bate holgadamente, pero fue c.+53% en 2T, por lo que no supone una sorpresa positiva.
:: CONCLUSIÓN. Toca corrección suave (¿-0,5%?), preventiva tras los inesperados rebotes de ayer. El petróleo continúa en zona de dolor intenso (i.e., >110$) y los bonos francés y americano elevarán progresivamente sus TIR hacia 5% o superior. La geoestrategia, tensa. Y mañana Fed, pasado BCE y el viernes BoJ. Aunque repetirán tipos, la incertidumbre sobre el enfoque de sus mensajes/dialéctica también pesará durante las próximas horas. La probabilidad de empeoramiento del tono es superior a la de mejora.
FIN
🌊Más de 7 siglos después, su nombre vuelve a hacerse a la mar.
⚓Roger de Lauria, la nueva fragata de la Armada botada por @NavantiaOficial .
⚔️Será la F112, la segunda de su clase.
📊 ¿Qué claves marcarán el rumbo de los mercados en los próximos meses?
El próximo 21 de octubre a las 18:30 h, @Bankinter y Vanguard International celebran en #Vigo una nueva jornada de Análisis y Mercados para compartir perspectivas sobre el escenario económico y de inversión.
🌍 Geoestrategia, inteligencia artificial, mercados y oportunidades de inversión, de la mano de José Carlos Garea, Domingo Barroso, @RAMONFORCADA y Aránzazu Bueno
📍 Hotel Pazo Los Escudos. Avda. Atlantida, 106. Vigo.
📅 21 de octubre | 18:30 h
Inscríbete y acompáñanos en esta jornada 👇
https://t.co/FXjXFYtSfm
📊 ¿Qué claves marcarán el rumbo de los mercados en los próximos meses?
El próximo 24 de septiembre a las 18:00 h, @Bankinter y Franklin Templeton celebran en #Santander una nueva jornada de Análisis y Mercados para compartir perspectivas sobre el escenario económico y de inversión.
🌍 Geoestrategia, inteligencia artificial, mercados y oportunidades de inversión, de la mano de Javier Hernández, Ana Álvarez, @RAMONFORCADA y Juan Tuesta.
📍 Palacio de Exposiciones y Congresos de Santander
📅 24 de septiembre | 18:00 h
Inscríbete y acompáñanos en esta jornada 👇
https://t.co/ip6OJP2je2
🎥 Mercados 21-09-2026 | Bolsas: “Inestables, inseguras y erráticas… pero menos presionadas por el petróleo, los bonos y la IA. Débiles, pero asentándose.”
Descubre la opinión de @RAMONFORCADA , director de Análisis y Mercados de @Bankinter, sobre las claves bursátiles del día.
https://t.co/fC1r1RNZGx
NY +0,2% US tech +0,7% US Semis +2,8% UEM -1,4% España -1,6% VIX 14,8% Bund 3,52%. T-Note 4,99%. Spread 2ª-10ª USA=+24pb B10A: ESP 3,99% PT 3,86% ITA 4,43% FRA 4,56% Euribor 12m 3,343% (futuro 12m 3,800%) USD 1,147 JPY 180,2/€ 157,1/$. Oro 4.353$. Brent 102,1$. WTI 98,5$. Bitcoin +6,7% (81.518$). Ether +8,8% (2.664$).
:: SESIÓN. Parece que el petróleo retrocede un poco, jugueteando con la frontera de los 100$/b. ante una calma aparente entre US/Irán, así que las bolsas asiáticas rebotan esta madrugada, especialmente la tecnología en Corea (+1,5%). El tono es de calma tensa y las bolsas podrían rebotar hoy un poco (+0,5%), habituadas ya a las “TIR frontera”: T-Note 5%, Bund 3,50% y B10A España 4%. El USD más bien apreciado (1,147) y el yen vuelve a depreciarse (180,2/€ 157,1/$), lo que demuestra que el efecto de las intervenciones es efímero. El tono parece menos tenso y algo alcista.
La polémica sobre la velocidad de la IA simplemente parece haber quedado en una especie de suspenso, sin desenlace, pero sin más deterioro. No hay ninguna conclusión, pero sí menos tensión. Sin embargo, un mercado algo menos tenso no significa necesariamente un mercado alcista porque las fuentes de incertidumbre (petróleo, bonos e IA) permanecen activas y podrían volver a bloquearlo en cualquier momento. Y no debemos esperar que la macro de esta semana resuelva la situación porque se trata de indicadores de influencia intermedia que probablemente se resuelvan en lateral: PMIs en el mundo, IFO Clima Empresarial en Alemania y 3 bancos centrales “periféricos” que repetirán tipos (Suiza, Suecia y Noruega). Reunión Trump/Xi el jueves, probablemente con resultados de perfil bajo o muy bajo.
En realidad, más allá de la imprevisibilidad del petróleo, los bonos y la IA, la siguiente referencia previsible capaz de dirigir al mercado son los resultados corporativos 3T 2026 que empezarán a publicarse el 13 Oct., con Goldman (Micron el 30 sept. porque cierra ejercicio en agosto). Se espera que se expandan +30% en EE.UU., que es un ritmo más que respetable. Sobre todo, teniendo en cuenta que vienen batiendo holgadamente expectativas (en el 2T, +53,4% vs +24% esperado, por ej.), así que parece razonable pensar que en el 3T sucederá algo parecido. Pero, hasta que empecemos a conocer esas cifras, tendremos un mercado inestable, inseguro y errático… probablemente con bolsas laterales y asentándose, a la espera de que algo nuevo suceda y acostumbrándose a convivir cordialmente con unas TIR de los bonos largos en torno a los “niveles frontera” comentados.
:: VARIOS: Las elecciones en 2 länder en Alemania se han resuelto con otra victoria de AfD en Mecklembugo-Pomerania (1,9% población) y de Die Linke (antiguos comunistas de la RDA) en Berlín (4,5% población). Ucrania ataca Moscú con 1.600 drones, con cierto éxito sobre refinerías, justo en plenas elecciones en Rusia, lo que debilita la imagen de Putin y puede llevar a una intensificación de la guerra. Japón cerrado de lunes a miércoles.
:: CONCLUSIÓN. Tono algo menos tenso, pero mercado sometido a elevada incertidumbre. Seguramente hoy rebotará algo, pero seguiremos en una fase de espera a que algo cambie o a que los resultados corporativos 3T animen algo la situación. El riesgo Rusia/Ucrania es creciente y eso significa prima de riesgo superior, por cierto.
FIN
NY +0,9% US tech +0,9% US Semis +1,8% UEM +0,9% España +0,9% VIX 15,8% Bund 3,51%. T-Note 4,96%. Spread 2A-10A USA=+35pb B10A: ESP 3,96% PT 3,86% ITA 4,35% FRA 4,45% Euribor 12m 3,160% (futuro 12m 3,795%) USD 1,156 JPY 178,1/€ 154,1/$. Oro 4.331$. Brent 106,9$. WTI 102,3$. Bitcoin +0,8% (77.816$). Ether +2,4% (2.523$).
:: SESIÓN. Aspecto muy flojo, aunque no de caídas fuertes (¿-0,5% bolsas y -1%/-2% tecnología?). Dudas sobre el ritmo de desarrollo de la AI y OpenAI retrasa su salida a bolsa. Petróleo claramente por encima de 100$ ante nuevas tensiones en Irán. En Ucrania también peor tras bombardear Rusia un tren que comunica Polonia y Ucrania en una vía por donde unos minutos antes habían transitado en otro tren varios dirigentes europeos. Incertidumbre y tensión previa a las reuniones de la Fed (miércoles), BoE (jueves) y BoJ (viernes).
OpenAI retrasa su salida a bolsa hasta 2027 y surge indefinición con respecto a los límites éticos al ritmo de desarrollo de la AI (Altman, Amodei y Musk piden más prudencia y supervisión en su desarrollo… pero Trump dice que no hay que ralentizar o China tomará la delantera), así que también el ritmo de las inversiones en AI se revisará y se convierte en una incógnita. Esto afectará negativamente hoy a la tecnología/semis.
Aumenta el riesgo geoestratégico, tanto en Irán como en Ucrania. El petróleo claramente por encima de 100$/b., así que entra en un rango de precios que crea dificultades para las bolsas e incrementa el riesgo de inflación, poniendo más nerviosos a los bancos centrales. Ataques de los Hutíes (Yemen) contra Arabia Saudí (cierre de un importante oleoducto alternativo a Ormuz para sus exportaciones, por el que pasaban 4M b/d), que también han tomado posiciones estratégicas para controlar el Estrecho de Bab el-Mandeb, que es el acceso al Mar Rojo. Un buque (probablemente de carga, no petrolero) ha sido seriamente dañado por un ataque en Ormuz, probablemente por US. Se ha cancelado una reunión en Omán entre los estados del Golfo para, hipotéticamente, haber llegado a algún acuerdo sobre Ormuz.
Las TIR de los bonos largos han continuado elevándose, de manera que ya están prácticamente en los niveles frontera que hemos venido estimando que alcanzarían y donde consideramos probable que se detengan, no sin antes sobrepasarlos un poco transitoriamente: US B30A 5,359% (estimamos llegará a 5,50%); T-Note 4,962% (ídem 5,00%); Bund 3,508% (estimábamos 3,50%, así que ya lo ha tocado); ESP B10A 3,963% (estimamos llegará a 4,00%, con su equivalente portugués algo por debajo de ese nivel).
Los 3 bancos centrales que se reúnen esta semana no ayudarán al tono de la sesión: miércoles Fed, que podría subir +25pb, hasta 3,75%/4,00%, pero en absoluto es seguro; jueves BoE, que repetirá en 3,75%, salvo sorpresa; viernes BoJ, que subirá +25pb, hasta 1,25%.
VARIOS: Bolsas asiáticas muy flojas esta madrugada, con Corea -3,3% al estar extremadamente expuesta a tech. Suecia: victoria preliminar (resultados definitivos el miércoles) de centroizquierda con 176 diputados sobre total 349 vs 173 actual coalición gobernante.
:: CONCLUSIÓN. Tenemos petróleo caro, entrando en niveles dañinos para bolsas, tecnología sometida a incertidumbre, superiores TIR de los bonos largos y 3 bancos centrales esta semana, de los cuales Japón subirá seguro y US ya veremos, porque no es imposible. Con eso las bolsas deberían bloquearse y quedar tensamente pendientes de las TIR de los bonos y de cualquier declaración del cualquier banco central (BCE, especialmente) con respecto al riesgo de inflación. Nada de eso es bueno. Probables retrocesos de aprox. -0,5% y -1%/-2% tech.
FIN
🇪🇺 UEM: La Inflación repunta en agosto lo esperado: +3,3% vs. +2,9% anterior. La Inflación Subyacente se modera una décima hasta +2,4% vs. 2,5% esperado y anterior.
El repunte sobre todo por la energía. Brent promedio agosto +33%(88$ vs. 67$). Aunque la subyacente es mejor de lo esperado, no debería influir en la decisión del BCE del 10 sept., que estimamos subirá +25pb hasta 2,50/2,65%.
Impacto en mercado: Bolsa Europea -0,7% vs. -0,78% antes del dato; Bund +3,35% vs. 3,360% antes del dato; EUR/USD 1,159 sin cambios.
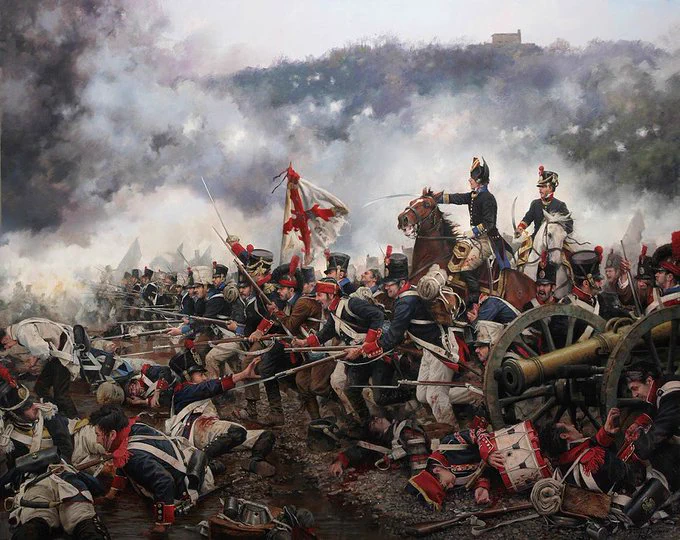
Hace 213 años que tuvo lugar el Martes Glorioso en el que el IV Ejército Español, Ejército de Galicia, derrotó en San Marcial al Ejército Imperial Francés del mariscal Soult en la última gran batalla de la Guerra de la Independencia. ¿El autor del cuadro? El gran @DalmauFerrer
@BullishBecker Eso es muy bueno. Es el reconocimiento del valor del dinero en el tiempo, reconducido a niveles sensatos. Nosotros estimamos probable T-Note 5%, Bund 3,5% y B10A España 4%. Sin fricciones de mercado sustanciales. Reajuste sensato hacia el mencionado principio.
NY -0,3% US tech -0,7% US Semis -3,5% UEM +1% España +0,8% VIX 14,4% Bund 3,29%. T-Note 4,71%. Spread 2A-10A USA=+38pb B10A: ESP 3,73% PT 3,63% ITA 4,11% FRA 4,13% Euribor 12m 2,956% (futuro 12m 3,322%) USD 1,159 JPY 185,2/€ 159,8/$. Oro 4.437$. Brent 90,6$. WTI 85,6$. Bitcoin -2,3% (77.994$). Ether -2,6% (2.435$).
:: SESIÓN. Arrancaremos semana con bolsas débiles por el ataque americano a la pequeña isla de Larak que Irán emplea para vigilar y controlar el Estrecho de Ormuz, tras lo cual el petróleo rebota c.+2,5%. La represalia iraní ha sido atacar una base americana en Jordania. Nada nuevo y forma parte de la estrategia de neutralización a largo plazo de las capacidades militares iraníes, pero hará que el arranque semanal sea débil por el lado de bolsas (¿-0,2%/-0,5%?). La semana dependerá de la inflación europea del miércoles 11h y de los resultados de Broadcom tras cerrar NY ese mismo día, afectando ya al jueves.
Una de las cuestiones de fondo fundamentales ahora es saber anticipar si los bancos centrales tratarán (o no) de contener el probable rebote de la inflación subiendo tipos, puesto que se trata de una inflación de Oferta (escasez de petróleo) y no de Demanda (vigor del Consumo y/o Inversión). En estos casos subir tipos no soluciona gran cosa: no por ello habrá más petróleo. Sin embargo, los bancos centrales “custodian” la inflación y no pueden arriesgarse a ser culpados de inacción en el futuro. Por eso, por razones reputacionales y/o políticas, damos por hecho que el BCE volverá a subir 25 p.b. (hasta 2,50/2,75%) en su reunión del 10 Sept. (después, ya veremos según sean los datos) y que la Fed descartará cualquier nuevo recorte (bajó por última vez 75 p.b. entre Sept. y Dic. 2025), por ahora. En consecuencia, los muy probables repuntes de inflación que se publicarán hoy en Alemania (14h; +3,0% vs +2,8%) y mañana en la UEM (11h; +3,3% vs +2,9%) son determinantes … aunque, en la práctica, si no fueran superiores a lo esperado puede que el mercado reaccionase algo positivamente, incluso.
Y el miércoles por la noche, tras cerrar NY, publicará resultados Broadcom (BPA esperado 2,63$, +91%) y podríamos disfrutar de un “remake” de lo sucedido con Nvidia la semana pasada, aunque a una escala de influencia inferior, claro. Se descontará en la sesión del jueves… estimamos que positivamente.
Finalmente, aunque el viernes se publicará el Empleo americano, su influencia será baja, incluso a pesar de que probablemente resulte más bien débil. El motivo es el mismo que en el caso de la inflación europea: ya está descontado.
:: CONCLUSIÓN. Si la inflación europea no repunta más de lo esperado y Broadcom no decepciona, las bolsas podrían conseguir un tímido rebote post-vacacional, incluso a pesar de un lunes algo bajista tras atacar EE.UU. la isla de Larak (Ormuz).
FIN
https://t.co/WBRxSm9ydZ