@ContraInvest Para ello debería haber gente dispuesta con capital para invertir y que no se encuentre ni con las trabas burocráticas ni con la inseguridad cada vez mayor. Gracias por tu opinión!
@carlosadams Ahora no solo querrá el iPhone, sino que pondrá una reclamación con el vídeo y les pedirá el pro max con airpods y un vale descuento. Patético el victimismo...
¡2 días para la Masterclass!
Detallo a continuación lo que el asistente aprenderá de cada tema (te puedes suscribir con el enlace que pongo al final).
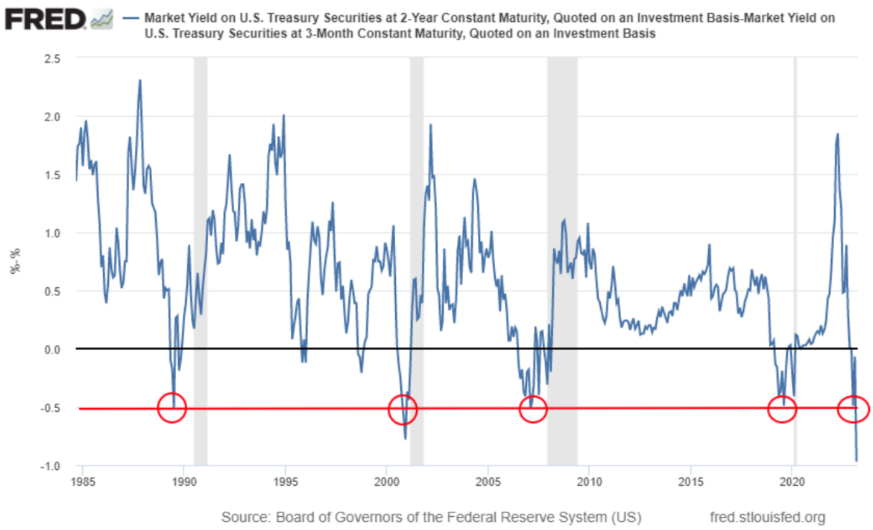
1. La continuidad del "momento de máxima inversión de la curva de tipos"
Este punto fue el central de la anterior Masterclass y sigue siendo completamente relevante, ya que a nivel macro las cosas no ocurren de un día para otro y este momento de máxima inversión nos sigue enseñando en qué momento estamos del ciclo.
2. ¿Por qué no llega la recesión más anunciada de la historia?
Donde señalo algunos factores que han prevenido que no haya llegado ya la recesión.
3. ¿Cuándo bajará la FED los tipos de interés?
Breve punto donde hablo de una pregunta que siempre se hacen los inversores en estos momentos.
4. Situación del ciclo económico en EEUU y Europa.
Punto extenso donde voy a mostrar en qué momento está el ciclo atendiendo a los indicadores económicos clave a observar y que mostraré.
5. El estado de la inflación y el camino desde aquí.
Punto relacionado con el anterior pero dedicado en exclusiva a la inflación, uno de los elementos clave de la actualidad.
6. El mercado de acciones.
Un gran repaso a la situación de los diferentes mercados y observados desde diferentes ángulos.
7. Sentimiento de mercado: persiste el escepticismo.
Aquí voy a mostrar como el sentimiento inversor sigue siendo muy pesimista. También hablaré de un concepto clave del sentimiento que la mayoría de inversores ignora.
8. La profundidad de mercado: historia de 2 mercados.
De esto he hablado mucho en el Club en los pasados meses, así que lo menciono para analizar en qué momento está la amplitud actualmente. Es otro de los elementos clave de ese mercado alcista a mitad de 2023.
9. Mercado de Bonos: esperando el pistoletazo de salida.
Una de las partes favoritas para mi de esta Masterclass porque el mercado de bonos no es muy entendido por la mayoría y, sin embargo, está en un momento muy interesante que más pronto que tarde puede ofrecer buenas operaciones direccionales.
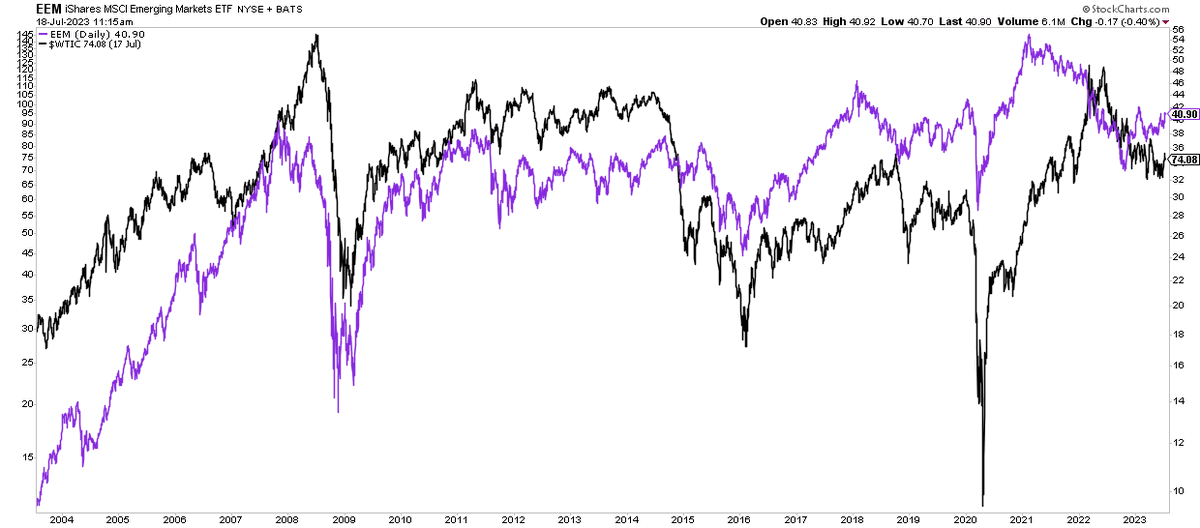
10. Metales Preciosos, Materias Primas y Emergentes.
Hablaré largo y tendido del Oro, en qué situación está la tesis alcista que lancé en noviembre y también hablaré, mas brevemente, de las materias primas en general y, por extensión, de las bolsas de los países emergentes.
11. Bitcoin: modo "risk on"
No muy extenso capítulo pero que será suficiente para hablar del Bitcoin (y por extensión de otras cryptos) y de algunos aspectos que siempre me preguntan. Recuérdese 😋 que soy el mejor analista del mundo en Bitcoin, que vi el mercado bajista de 2021-22 y luego la recuperación a partir de otoño pasado.
12. Psicología de un seguidor de tendencias.
Algo que considero importante y que reiteraré en la Masterclass.
13. Libros recomendados para este verano.
Algunas lecturas atemporales y que pueden ayudar en tu camino.
14. Cartera Educativa Super Trends.
Algunas notas sobres esta cartera educativa que enseño en el Club.
15. Preguntas y Respuestas.
Y este es el extenso programa que veremos el próximos jueves 20 de julio a las 21:00 hora de Madrid.
Recuerda que la Masterclass es online y tanto si asistes al directo como si no, recibirás el video de la misma al día siguiente.
Para asistir hay que ser miembro el Club Bursátil Confidencial. Te puedes dar de alta en el siguiente enlace donde también podrás comprobar todas las ventajas que tiene: https://t.co/9GlfQ90XrE
Nos vemos en 2 días!!
El fondo de seguridad está infravalorado. Si preguntas por ahí todo el mundo te dirá que mantengas el mímino cash y que tengas todo el dinero invertido.
Que si la inflación, que si el interés compuesto, que si 3-6 meses en cash es más que suficiente… ⤵️
Si a lo que aspiras –que supongo que sí– es a tener el control de tu dinero, hay un requisito muy importante, quizás el más: saber en qué lo gastas
Esto suena muy básico, pero tiene una explicación:⤵️
En el mundo suele haber dos tipos de personas: unos a los que les va mal con el dinero (normalmente tienen poco) y otros a los que le va bien (no tienen poco).
Además, sucede que los segundos suelen ser muy criticados por los primeros:
–“Seguro que lo han heredado de sus padres...”.
–“Serán los típicos empresaurios que explotan a sus trabajadores...”.
–“Habrán tenido suerte con los Euromillones...”.
–“Yo creo que venden marihuana...”
Pero la realidad siempre es más sencilla. Y viene de más atrás, de otra “clasificación”.
Y es que hay gente que tiene interés por mejorar sus finanzas, ahorrar, invertir... y gente que no.
Vamos, que hay gente que hace cosas para mejorar su situación financiera y gente que prefiere quedarse sentada en el sofá viendo “Soy Georgina”.
Ojo, nada en contra, pero por regla general a los que hacen cosas les suele ir mejor con el dinero que a los fans de Georgina.
La razón es sencilla:
Al igual que entrenar tu cuerpo es la mejor forma de tener buena salud, entrenar tus finanzas es la mejor forma de tener una buena relación con el dinero.
Si practicas, mejoras. Si te despreocupas, no.
Y es aquí donde empiezan los problemas: la mayoría de la gente “pasa” de sus finanzas como Georgina pasa de las ofertas del Primark. Están a otras cosas.
Quizás a comienzos de septiembre o mientras hacen la digestión de la cena de Nochevieja dicen aquello de “voy a empezar a ahorrar”, “me voy a poner en serio con mi dinero” o “voy a hacer algo para ganar más pasta”, pero se les olvida en poco tiempo.
Es una pena.
Y es que, a ver, tampoco hay que estudiar 20 horas semanales ni hacer un máster en finanzas en la IESE Business School. Los tiros no van por ahí.
De lo que se trata es de tomar un poco de conciencia sobre el dinero y entender la A, la B y la C de las finanzas personales.
Sólo con eso (que se aprende rápido si tienes interés) ya te posicionas en el primer decil de los que más cultura financiera tienen. Y eso, créeme, te abre muchas posibilidades. Muchas.
En fin, que me enrollo y yo había venido aquí a hablar de lo mío: tengo una membresía con la que puedes mejorar tu relación con el dinero y cuesta 15 euros al mes.
Es para gente que quiere hacer cosas:
https://t.co/vKaPQNMGoI
Venga, me mojo. A ver si acierto:
√ Lo normal es no ahorrar ni un duro a final de mes.
√ Lo normal es consumir por postureo y para impresionar.
√ Lo normal es meter los ahorros en un depósito al 2%.
⤵️
Hablemos de ganar dinero y de beber cerveza. También de traumas lonchafinistas.
Son 1.000 palabras. Sujétame la cerveza que empiezo.
Te voy a contar una historia marca de la casa sobre lonchafinismo. La recuerdo como si hubiese pasado ayer.
Mi mujer y yo paseábamos por La Malagueta, un bonito barrio costero de Málaga. Había terracitas, música, buen ambiente...
Ni estábamos casados ni teníamos hijos. A ojo, hará de esto unos 9 o 10 años.
Caía la tarde y era la hora perfecta para sentarnos en una de esas terrazas a tomar un par de cervezas bien frías frente al mar.
A ambos nos apetecía hacerlo. Mucho. Pero no lo hicimos.
¿Sabes por qué?
Para ahorrarnos los 15 o 20 euros que nos habría costado el tapeo.
Mi Sra (entonces Srta) y yo creímos que la decisión más inteligente era tomarnos las cervezas en casa y mantener el dinero en la cartera.
Nuestra -mal llamada- inteligencia financiera nos decía que si conseguíamos ahorrar 13 euros de esto, 14 de aquello y 23 de lo otro, a final de mes nos encontraríamos con 50 euros más.
Por aquella época entre los dos ahorrábamos una media de 300 euros al mes, por lo que un ahorro extra de 50€ era bastante dinero. Y, con la vista puesta en el largo plazo, 50 pavos al mes son 600 al año: media nómina.
Así era cómo veíamos la vida y así era como la vivíamos.
Más ejemplos:
√ Si una compañía telefónica sacaba una tarifa 2€ más barata que la nuestra, nos cambiábamos.
√ Si la gasolinera Carrefour tenía el litro de gasoil 2 céntimos más barato, íbamos allí a repostar.
√ Cuando tocaba renovar los seguros de los coches, íbamos a muerte a la negociación (un par de meses antes ya habíamos estudiado los precios de la competencia).
Y así con todo.
Pero, cuidado.
No teníamos ningún trauma ni remordimiento por vivir de esta forma, más bien al contrario.
Creíamos que nuestra forma de manejar las finanzas no solo era la correcta, sino también la más inteligente.
De hecho, cuando nos comparábamos con amigos y familiares siempre llegábamos a la conclusión de que ellos no tenían el control de su dinero y nosotros sí.
Ellos eran los tontos y nosotros los listos.
Qué ingenuos.
Si ahora echo la vista al pasado me doy cuenta de que mi mujer y yo estábamos equivocados. No un poco. Estábamos profundamente confundidos.
Éramos unos analfabetos financieros.
Ojo, no te confundas: no tengo nada en contra de la gente que hace grandes esfuerzos para ahorrar; no soy imbécil. Esas personas tienen todo mi respeto. Sé lo que hay en sus cabezas. Y sé cómo lo están pasando. Yo antes era así.
Y no es que ahora camine sobre las aguas. Es solo que ahora entiendo de otra forma cómo debe ser la relación entre las personas y el dinero.
O igual es que me estoy haciendo viejo, no lo sé.
Lo que sí sé es que mi calidad de vida hoy es infinitamente mejor que la de hace nueve o diez años, entre otras cosas porque no voy por ahí aplicando técnicas de ahorro lonchafinistas para ahorrar 50 asquerosos euros más al mes.
Sí, 50 asquerosos euros, y repito que no soy imbécil, sé lo que valen.
Pero también sé que en lugar de quitarme de unas tapas que cuestan 20€, prefiero poner el foco en ganar 20€ más y así me tomo las tapas sin remordimientos. O mejor aún, pongo el foco en ganar 100 y así no solo hay tapas y birras, sino que además ahorro 80€ extras.
Es la diferencia entre jugar a ganar o jugar a no perder.
Esto parece muy básico (de hecho, lo es), pero a la mayoría de la gente no le entra en la cabeza y, por tanto, no lo pone en práctica.
¿Sabes por qué?
Porque la mayoría de la gente tiene la misma mentalidad que teníamos mi mujer y yo en el pasado:
- No perder el trabajo.
- Vivir muy por debajo de nuestras posibilidades.
- Lonchafinismo.
- Y ahorrar en cervezas.
Teníamos un montón de ideas en la cabeza, no sé si heredadas o qué, que nos hacían creer que un estilo de vida diferente no era posible.
Pensábamos que no teníamos más opciones. Que la vida había repartido sus cartas y nosotros teníamos que jugar la partida con las que nos habían tocado.
Pero nos equivocábamos (mucho). La vida me ha demostrado que todas esas ideas que pululaban por nuestras cabezas eran falsas.
Había más opciones y las sigue habiendo hoy. Y todas pasan por lo mismo: BEBER CERVEZA.
No, perdón, no. Pasan por ganar más dinero. Hay que ganar más dinero.
Y para lograrlo no hace falta ser un genio.
Ni hacerse trader.
Ni dar palmas ni en cenas de empresa ni en eventos para emprendedores.
Para ganar más dinero solo hay que hacer dos cosas muy sencillas:
1. Decidir que quieres ganar más dinero.
2. Empezar a hacer cosas para ganar más dinero.
Tienes asumir que algunas ideas que tienes en la cabeza podrían estar equivocadas, y que vas a tener que “hacer cosas” para saberlo.
Y ya está, no le des más vueltas.
Hay muchos caminos para esto y la única persona imprescindible eres tú. De hecho a mí no me necesitas, pero mi obligación es decirte que entrar en mi membresía podría ser una buena idea para ello.
Hablamos de dinero, de ideas sobre dinero, de ganar dinero, de invertirlo, de controlarlo. Dinero. Dinero. Bendito y puto DINERO.
Sin tabúes y sin vainas locas.
Si no te gusta el dinero, no es tu sitio.
Pero si sí te gusta, o quieres que te guste, dos de las + de 60 formaciones que recibirás al suscribirte podrían interesarte.
Son dos guías para descubrir dónde está el dinero en Internet y qué debes hacer para generar ideas de negocio.
Si yo cogiese esas guías y las adornase un poco, con imágenes, tablas, un par de vídeos innecesarios y le diese una capita de buen marketing, podría venderlas como un producto independiente por 99€, pero como no me gustan ni los circos ni los trapecistas prefiero ofrecerlas en crudo dentro de la membresía.
Pero claro qué te voy a decir yo.
Todo esto podría ser mentira y mis haters podrían tener razón. Lo mismo solo soy un tío polémico que sabe mucho de marketing y poco de finanzas y negocios.
En fin... que esto iba de dinero:
💰 https://t.co/vKaPQNMGoI
Es muy fácil decir que si tuvieses dinero podías hacer más dinero. Pero la realidad es que la gente a la que el dinero le llega por un premio, herencia, o similar, pero que no saben generar dinero sin dinero, acabarán gastándolo.
Siete ideas sobre el dinero:
1. Si usas el dinero para comprar cosas que no necesitas y participas en juegos de estatus, no serás más feliz. Tendrás más dinero y más cosas, pero no serás más feliz.
Decision making's an underrated skill.
The quality of your life is determined by the quality of your decisions.
Experience is the best teachers, but if you want to skip the line, reading good books can help.
Here are my 4 favorite books to improve your decision making.