$BAM Brookfield Asset Management
El cuento del pastor · Capítulo 2: el mapa a 2031 (1/3)
En agosto me quedé con un asterisco: lo que Brookfield Asset Management $BAM ordeña (FRE) crecía un 20%, pero la caja de la que sale el dividendo (DE), solo un 15%.
El 17 de septiembre, en su Investor Day, el pastor enseñó su mapa a 2031. Resulta que es casi el mismo mapa de hace un año, movido un año más allá. Pero dentro venía la respuesta a mi asterisco.
Primero, dos cifras para entender BAM:
- FRE (beneficio por comisiones): lo que gana con su oficio de pastor. Comisiones por cuidar el rebaño, menos lo que cuesta cuidarlo.
- DE (beneficio distribuible): la caja que queda para pagar el dividendo, recomprar acciones o reinvertir en el negocio.
Del uno al otro se restan intereses e impuestos y se suma lo que pague el carnicero: el carried interest realizado (lo cuento en la segunda parte).
En agosto subieron los intereses, porque desde 2025 el pastor tiene deuda propia por primera vez. (Las empresas que compran sus fondos tienen su propia deuda, pero esa no es del pastor.) Subieron también los impuestos, porque gana más. Y el carnicero no sumó nada: cero, igual que un año antes. Por eso el DE crecía menos.
Lo que promete el mapa para 2031:
▪️ Duplicar el rebaño: de $670.000M a ~$1,3 billones de capital que paga comisión (fee-bearing)
▪️ Ordeño (FRE): de $3.200M a $6.600M
▪️ Caja de la que sale el dividendo (DE): de $2.800M a $6.400M, un 18% más cada año
▪️ Dividendo: +15% cada año
¿Es nuevo? No tanto. En 2025 el mapa decía: duplicar el rebaño hacia 2030. Ahora dice: ~$1,3 billones en 2031. Mismo camino, un año más de recorrido.
Lo que sí cambia son las piezas: desde este verano, Oaktree es 100% suyo. Un corral de crédito de $416.000M y +700 pastores expertos en rescatar ovejas de ranchos en apuros. Cuando a otros les va mal, a ellos les sale trabajo.
Pero el riesgo es simétrico: si el propio crédito privado, incluido el de centros de datos, se convierte en el rancho en apuros, $BAM está dentro. Y es justo donde quiere crecer.
Los analistas tampoco vieron sorpresa. TD Cowen, banco de inversión que sigue a BAM, publicó al día siguiente del Investor Day que ese 18% anual de crecimiento del DE le parecía alcanzable y en línea con lo que el mercado ya esperaba.
De todo esto me quedo con una idea: un mapa no es una oveja. Un mapa que todos conocían no mete ni una oveja más en el corral. Lo que las mete es recorrerlo, trimestre a trimestre.
¿Y el precio? La semana pasada amplié $BAM aprovechando las últimas caídas. Estas me parecen las causas:
1️⃣ Todo el gremio de gestoras lleva el año castigado por el miedo al crédito privado. BAM no es una isla.
2️⃣ Los tipos: el bono a 10 años de EE.UU. ha superado el 5%, máximos desde 2007. Y la Fed ha vuelto a subir tipos por primera vez desde 2023, y apunta a otra subida este año. Pegan dos veces: al precio de las acciones de dividendo y a las ventas al carnicero.
3️⃣ Dudas con la deuda de los centros de datos de IA. Primero se supo que los préstamos de un centro de datos de Oracle cotizaban por debajo de su valor. Después, Oracle avisó a Blue Owl, otra gestora, de que podría aplazar pagos. Justo el terreno donde BAM quiere crecer.
4️⃣ Sin sorpresa: el mapa ya era conocido y el primer carry serio aún no se ha visto.
Mi lectura: el mercado se cree el mapa, pero con menos crecimiento del que promete. No duda de que BAM crezca; duda del ritmo y de la pata del carnicero.
En la segunda parte: qué es ese carnicero y cuánto pesa en el mapa. En la tercera: si el pastor suele cumplir sus mapas y por qué he metido otra oveja al corral igualmente. 👇
💥¡Se acabó el misterio! Hoy os abro las puertas🚪de la #WeissDividendPortfolio. 🏰
Una cartera simulada💼 para aprender a invertir como la "Gran Dama del Dividendo", Geraldine Weiss. ¿Listo para el viaje? .🧵👇
El Estate Tax es algo que cada cierto tiempo genera revuelo, y creo que mucha gente lo afronta desde un punto de vista incorrecto.
Centrarse en el bróker, y no en el activo, no parece ser la opción más inteligente.
Hilo (sin IA) para reflexionar sobre el tema 🧵🧵🧵
Os dejamos el podcast de Viscofan $VIS
Recién salido del horno, para aquellos que os cansáis de leer a los 5 minutos, que sois unos cuantos! 🤣
La siguiente cuando estés en el Gym o mientras cocinas, te lo pones de fondo.
🎧 Vicsofan
https://t.co/DqgHJNT4X7
🐉 Ayer tuve el placer de participar en un directo con @LocodlDividendo .
Hablamos de independencia financiera, vivienda, pueblo vs. ciudad y mucho más.
¡Una experiencia genial! Gracias por invitarme 🙌
🔴 Directo completo:
https://t.co/pX1tj2t58j
🐉 Bienvenido al Dragón del Dividendo.
Aquí aprenderás sobre dividendos, análisis de empresas y riesgos, con visión de largo plazo.
¿Empiezas de cero? Este es mi curso gratuito 👇
https://t.co/pFsO4aDT8r
Contenido educativo, no asesoramiento.
@PatrullaCapital Muy interesante... Y si pides un préstamo del mismo importe que intereses te aplican? También sería interesante añadirlo a la ecuación no?
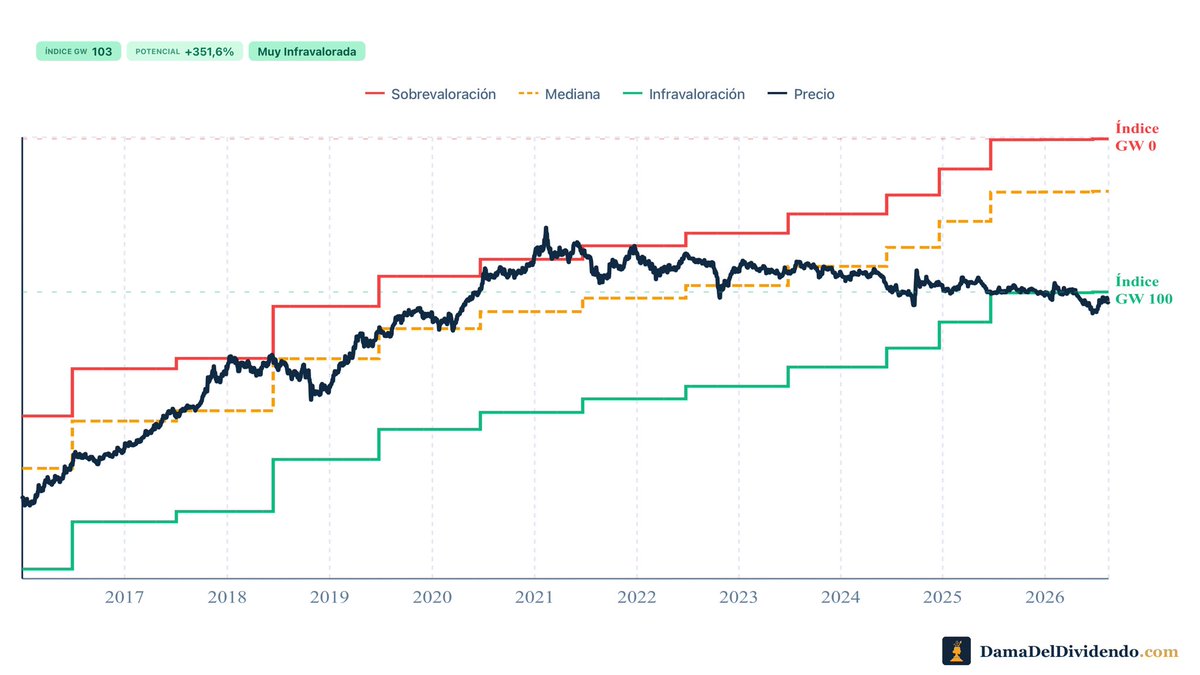
Esta empresa lleva 12 años seguidos subiendo el dividendo.
🔹 Dividendo creciendo al +25% anual los últimos 5 años (+29% a 10 años)
🔹 Margen bruto del 90%
🔹 Margen operativo del 65%
🔹 ROIC del 40%
🔹 Más caja que deuda
Y sin embargo cotiza a -50% desde máximos de 2021, con la rentabilidad por dividendo en zona de máximos históricos.
Según el método de Geraldine Weiss: potencial del +351% hasta su valoración histórica.
🕵️♀️ Pista: tiene el monopolio de facto de un producto que en su país se regala para cerrar negocios… y que algunos guardan como inversión.
¿Sabes cuál es? Dilo en comentarios 👇
La desvelo — y te cuento por qué el mercado la ha castigado así — cuando lleguemos a 25 ❤️ y 10 🔁.
@PortafolioMama He sido accionista muchos años pero precisamente veo tan poco sostenible el divididendo que decidí vender hace unos meses. Ya lleva tiempo sin generar suficiente FCF para pagar el dividendo y para mí eso es una red flag. Suerte al resto!
@guruguruio@mgoomeez_12 Sí, el hago algo mejor... Es lo que lo ha confirmado. Lo que no entiendo es el resto de comentarios siguiendole el royo... Esto está lleno de NPCs 😂
@estudianTinvers Precisamente los que están entrando ahora están buscando esa RPD y crecimiento de la misma. Para cartera de dividendos es una buena opción ( con riesgos, como todas las empresas ) mires por donde mires el Reit está barato
Una empresa que me han pedido analizar es $MCD
Viene de corregir con fuerza desde los máximos de marzo, cayendo desde US$ 338 hasta los US$272 actuales, un 20% de caída. Es un buen momento para mirar los fundamentos debajo del precio: crecimiento estable, un balance con una particularidad estructural poco común, y una valuación que da señales mixtas según qué múltiplo mires. Hilo con el análisis completo.
$VICI — Los resultados que no eran el problema (1/2)
Lo malo de los resultados de $VICI no fueron los resultados.
De hecho, fueron buenos:
Ingresos $1.058M (+6%)
Ocupación 100%
El flujo que paga el dividendo (AFFO) subió a $0,62 por acción
Y hasta subieron la previsión del año.
Lo malo fueron unas siglas: CECL.
Current Expected Credit Losses. Pérdidas crediticias esperadas. Un cargo contable de $271M que hundió el beneficio neto un 39% (de $865M a $526M).
Suena a catástrofe. No lo es. Pero tampoco es ruido vacío. Te lo explico.
Primero, algo del negocio de $VICI. No solo alquila. También hace de banco.
Muchos de sus contratos, contablemente, no son un alquiler. Son un préstamo a 40 años: VICI puso el dinero (compró el casino) y el inquilino se lo devuelve a plazos. Y a los préstamos se les aplica el CECL.
¿Qué es el CECL? Con una historia.
Imagina que le prestas dinero a un amigo para montar un negocio y te lo devuelve a plazos cada mes. Un día te enteras de que ha pedido dos préstamos más: uno para un coche, otro para un viaje. Se ha llenado de deudas.
Él sigue pagándote puntual. No te ha fallado ni un mes. Pero tú, prudente, apuntas en tu libreta: "Ojo, este dinero ahora es un poco menos seguro de lo que era."
No has perdido nada. Pero reconoces que la probabilidad de que algún día no cobres ha subido.
Eso es el CECL. Una regla que obliga a apuntar hoy, como gasto, el dinero que estimas que quizá no cobres mañana. Aunque ahora mismo no hayas perdido ni un euro. Es contabilidad mirando al futuro, no al presente.
¿Y por qué ha saltado justo ahora?
Porque el mayor inquilino de $VICI es Caesars ($CZR): el 38% de su renta. Y a Caesars la está comprando Fertitta en una operación apalancada (un LBO): le van a cargar ~$11.900M de deuda encima.
Más deuda sobre tu mayor inquilino = un inquilino un poco más arriesgado. Así que el modelo de $VICI apunta en la libreta: "mi dinero en Caesars ahora es menos seguro." Ese apunte es el cargo de $271M. El CECL es la contabilidad poniéndole número a un riesgo real.
Aquí está la clave, y las dos cosas son verdad a la vez:
No es deterioro del negocio. Caesars paga el alquiler entero, la ocupación es 100%, el flujo que paga el dividendo SUBIÓ. Nadie ha dejado de cobrar. El dividendo está tranquilo.
Pero sí es una señal de riesgo. No toca el cobro de hoy, pero avisa del riesgo de mañana. Es un aviso, como cuando tu madre te decía "mira antes de cruzar". No significa que te vaya a atropellar un coche. Significa que mires.
¿Y es solo teoría? No. Este mismo trimestre $VICI tuvo que modificar un préstamo de $90M a otro inquilino: le bajó el interés un 2% y le pidió más garantías. Nadie ha quebrado. Pero es la prueba de que el CECL no provisiona fantasmas: ya hubo un deudor al que darle aire.
En la segunda parte: el precedente histórico de Caesars (ya quebró una vez), qué dice la empresa hoy, el balance y si el dividendo aguanta de verdad 👇