Meu top 5 pra 2026:
- PRIO3 (top 1)
- TTEN3
- ANIM3
- MDNE3
- TEND3
Menção honrosa MOVI3.
Lembrando que isso é somente uma brincadeira e as opiniões podem mudar a qualquer momento (como foi no ano passado).
Se você quer ter acesso em tempo real ao que eu gosto, é só se cadastrar no app/site Blue3 Research.
Em 2024 escolhi meu top 5 pra 2025:
- MDNE3 (+167,71%)
- VIVA3 (+82,32%)
- FLRY3 (+39,37%)
- BBAS3 (-5,55%)
- BRAV3 (-28,40%)
- Média: +51,09%, acima do IBOV e do SMLL
Loucura pensar que só dou "Compra" em 2 delas hoje e que BBAS3 eu zerei em abril, as coisas mudam bem rápido.
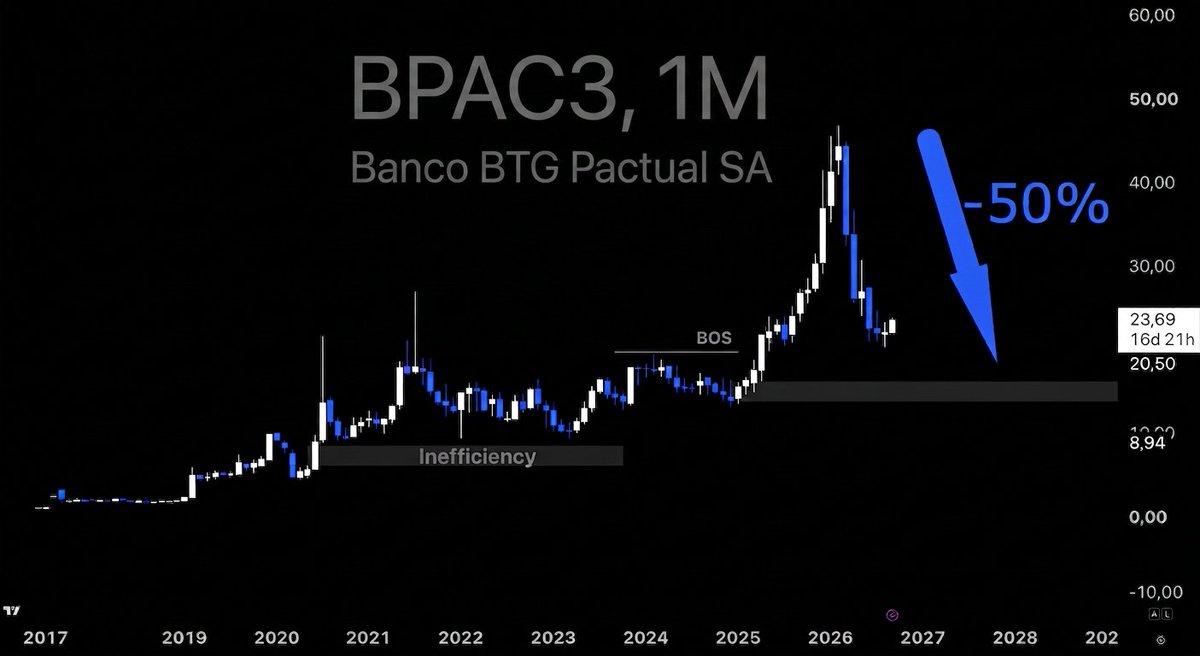
#BPAC11
Imagino que esse IPCA+3% tenha vindo de inverter o P/L (que hoje é 12x), gerando um "retorno" de 8% ao ano.
Só tem um ponto bem relevante que foi deixado de lado e pra mim é o motivo pelo qual não se pode comparar renda fixa com renda variável.
O lucro do BTG cresce uns 15% ao ano, então hoje é PL 12,0x, 2027 é 10,2x, 2028 bate 8,7x e por ai vai.
Se em 2026 o papel te "retorna" 8%, daqui 5 anos ele te retorna 15,9% (yield de 6,3x lucro), ou seja, IPCA+11,5%.
Esse é o maior erro em comparar renda fixa com renda variável. IPCA+7% na renda fixa é IPCA+7% até o vencimento. Na renda variável, o valor cresce.
BTG caiu 50% e ainda assim segue cara
Pagando IPCA+3 não fecha a conta pra mim.
O BTG é uma máquina, sem dúvida, mas o dinheiro de verdade se ganha na hora da compra, não na venda.
Venda é tabelada.
MORGAN STANLEY TAMBÉM DEIXA DE RECOMENDAR AÇÕES BRASILEIRAS
Há 15 dias, o JP Morgan abandonava a recomendação de compra de Brasil, sacudindo o mercado financeiro. Agora, o Morgan Stanley segue a mesma linha e rebaixa as ações brasileiras de overweight (compra) para equal-weight (neutro).
Fatores como a desaceleração econômica doméstica, preocupações fiscais persistente e aumento da incerteza em relação à continuidade das políticas elevando os riscos de queda — especialmente nos setores mais expostos à economia — ganharam peso na avaliação do Morgan Stanley.
“É importante destacar que nosso rebaixamento não representa uma visão direcional sobre as eleições do quarto trimestre de 2026“, afirmam os analistas Nikolaj Lippmann, Julia L. Nogueira e Marcos Rios, embora reconheçam que os riscos fiscais e de política econômica estejam aumentando.
Na avaliação dos analistas, ainda é cedo para assumir uma postura mais baixista, dado o potencial de valorização relevante caso uma mudança de política melhore a credibilidade fiscal, abra espaço para juros mais baixos e favoreça uma transição mais suave para uma recuperação liderada pelos investimentos.
Ao mesmo tempo, o banco considera que os setores brasileiros com exposição global, especialmente energia e agricultura, continuam bem sustentados, oferecendo uma compensação parcial para a fraqueza do ciclo doméstico.
#mercadofinanceiro #açõesbrasileiras #investimentos #MorganStanley #SeuDinheiro
Confira: https://t.co/LfDliL6leP
Acho que já comentei algumas vezes sobre isso por aqui, mas o que realmente importa é o operacional das empresas, o número que elas entregam.
O macro é apenas um "gerador de oportunidades", seja pra cima ou pra baixo.
É só comprar o que gera caixa e o que tem qualidade, eventualmente você vai ser recompensado por isso.
A alta pode ser inesperada, aleatória, tanto faz, mas a motivação do investimento é sempre o mesmo: geração de caixa.
Quem ta ganhando hoje, ta simplesmente colhendo a paciência lá de trás, essa é a beleza da renda variável.
Isso ja tava ficando visivel com o tanto que a inadimplencia subiu no 2T na maior parte dos bancos.
Nesse cenario mais critico, tenho duas sugestoes:
1- Qualidade é tudo, fiquem perto dos bancos que mal tiveram aumento (Itau)
2- Quem ja estava ruim, deve piorar, to falando de voce BB
Os dados de crédito que saíram hoje não são animadores.
Recorde de Inadimplência Rural.
Recorde de inadimplência Pessoa Física.
Maior Inadimplência Pessoa Jurídica desde 2018.
Teria que parar o congresso para dar resolução a isso.
#TOTS3
E la vai ela superando a média de 200 pela primeira vez desde fevereiro...
É um papel pra seguir de olho, tem muito crescimento organico, gera bastante caixa e está abaixo do que negociou historicamente.
#TOTS3
Nunca achei que fosse dizer isso um dia, mas crescendo quase 20% ao ano e com expansão de margem, pela primeira vez to começando a achar esse papel realmente barato.
É pra ficar de olho.
O período entre a leva de OPAs e o inicio dos primeiros IPOs/subscricoes vai ser bem interessante.
Vamos ter um bom chão até as cotacoes ficarem altas o suficiente pra incentivar os IPO/FO, é só ter paciencia.
1 por semana...... ta claro o que vai acontecer daqui 45 dias se houver alternancia de Governo......
"Nao e mais uma questao de SE pessoal, e simplesmente uma questao de QDO o evento de escassez de oferta sera validado.....
#VFP
Nao porque não estou fazendo um modelo precisamente correto pra 10-20 anos, eu estou simplesmente mostrando que, com os números atuais, nao tem gatilho ou motivo suficiente pra ação subir, o fato de estar 0,5x VP não quer dizer que está barato.
Se o banco voltar a entregar +13% de ROE, ok, mas pra que voce vai pegar faca caindo enquanto os números nao inflexionam? O custo de opp é grande.
#BBAS3
Apenas uma continha boba pra gente fazer um exercicio mental.
A formula do VP "justo" é:
ROE-g/COE-g
Roe atual ta uns 7/8% e deve cair com a carteira de credito do jeito que ta hoje.
Custo de equity hoje, simplificando seria o pré longo mais o risco de equity BR, ou seja, uns 17/18%.
Vou pressupor que g=inflacao de longo prazo (3%)
7-3/17-3=4/14=0,29
O VP "justo" de BBAS hoje implica em uma queda de quase 50% ainda.
O VP atual precifica um ROE de 10%, o que acho dificil entregarem.
10-3/17-3=7/14=0,50
A conta é só pra situação da empresa hoje dia 21/8, não sei qual vai ser o ROE de 2030, nem quando ele vai melhorar.
Só acho que não faz sentido pegar faca caindo se a gente sequer teve inflexão na situação da carteira de crédito.
O custo de oportunidade até eles ajustarem isso pode ser grande e olhar puramente pra "está 0,5x VP" não ajuda muito.
A ideia do post nao é fazer um valuation pra 10 anos, é apenas uma conta boba pra falar que hoje no dia 21/08, só porque a ação ta 0,5x VP, nao quer dizer que ela está barata.
É melhor (e mais prudente) esperar o ROE e a carteira de crédito inflexionarem, ao inves de tentar pegar uma faca caindo em algo que claramente nao ta entregando bons resultados.
O intuito do post era apenas dizer que não tem gatilho ou motivo pra subir AGORA se o ROE ainda está em 7-8%, a ação não vai sair de 0,5x VP pra 1,0x VP entregando os números atuais.
O prudente é esperar o ROE (e a carteira de credito) inflexionarem, ao inves de tentar pegar faca caindo.
Sim, por isso comecei o post com "apenas uma continha boba", nao era o intuito fazer um three step model com o ROE convergindo pra cima depois de X anos, além de sensibilizar o KE com minha expectativa do que ele pode ser daqui X anos tambem.
O intuito do post era dizer que, com os numeros atuais, 0,5x VP nao é barganha e que PROVAVELMENTE o preço só vai subir quando o ROE também subir pra pelo menos uns 10% ou o custo do equity cair. Nao era pra fazer uma modelagem de 5 anos com preço alvo pra 2031.
#SEER3
Como comentei nos últimos posts... O lado "bom" de tudo estar caindo independentemente dos resultados entregues é que as empresas boas vão começar a ficar com yields gigantes e eventualmente o mercado vai precisar precificar corretamente ou teremos aberrações como essa.
#SEER3
Anunciou dividendos ~4% de yield , considerando a cotação de ontem. O dividendo é 30% do lucro semestral
Esse é um dos casos mais bizarros que já vi na minha carreira. ~27% FCF yield 27E, num business de recorrencia, com crescimento e sem dívida (0,7x DL/EBITDA)
Duas coisas são bem curiosas e acontecem sempre nos comentários desse tipo de postagem
1- A comparação entre tigrinho com comprar ações, como se fosse um grande cassino feito pra te roubar.
2- A perpetuação do presente. Se hoje está ruim, vai ficar ruim pra sempre.
O ponto do Keleti é extremamente simples, a gente tem cada vez menos ações pra comprar (seja por OPA, fusão, recompra, etc)... Quando tivermos entrada de fluxo, vai ter menos oferta, fim...
É oferta e demanda...
E sobre quem compara ação com cassino, acho que é melhor nem ter ações mesmo.
Nao faco ideia. Parei de tentar correlacionar politica e bolsa, eu só compro o que ta barato e espero.
2023 e 2025 foram os anos de maior alta na minha carreira como analista, ambos dentro do governo lula, 2021/22 foram anos ruins dentro do governo bolsonaro, acho que a correlacao nao é tao direta assim
Minha visao politica nunca se mistura com minha visao de analista
Concordo, mas ate vir o primeiro IPO, muito dinheiro ja vai ter entrado e a bolsa ja vai ter subido, ate porque, se a cotacao estiver no limbo, ninguem vai querer fazer IPO, a condicao pra ele existir é justamente a bolsa ja ter subido e ter ficado cara, por isso acho que a linha de pensamento do Keleti faz sentido