Home
Language
English
Türkçe
Bahasa Indonesia
About
Privacy Policy
Terms of Service
Pricing
Sign In
Download All
Share
3分钟懂行
@Rennix7t
三分钟看懂一个行业:产业链、玩家、卡在哪、盯什么。落点是怎么看,不是买什么。3MinSector
Joined September 2026
491
Following
173
Followers
101
Posts
Pinned Tweet
3分钟懂行
@Rennix7t
2 days ago
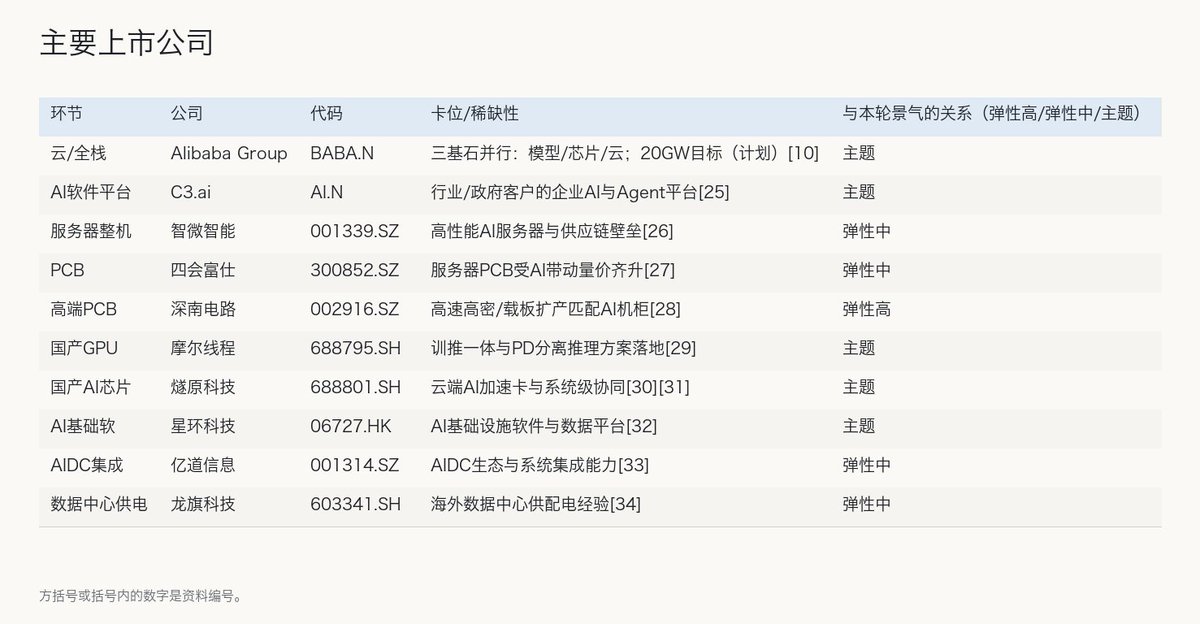
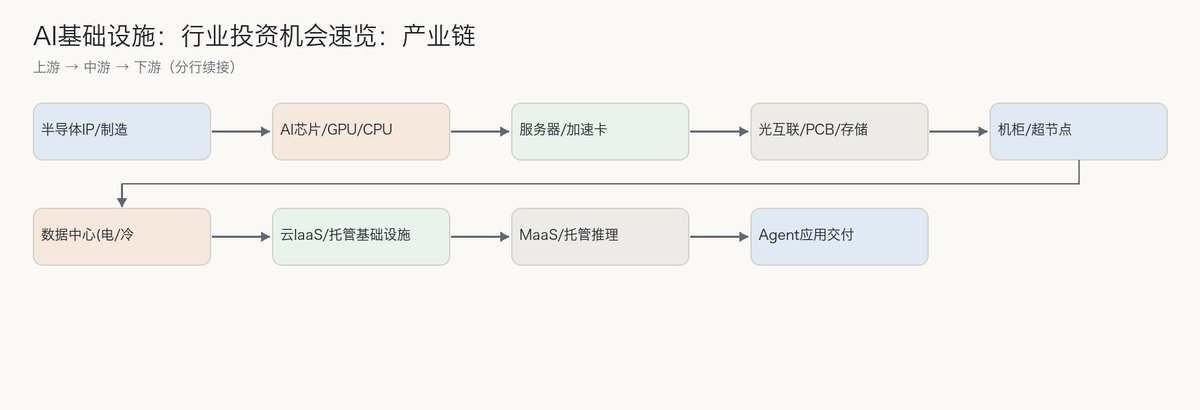
AI基础设施:行业投资机会速览 0. 当前投资机会要点 - 供给仍紧:GPU与配套涨价、交付慢于订单 - 高弹性环节:光互联、PCB、电源与液冷受益密集上新 - 时间节点:2026-2028为AI数据中心上电与并网关键窗口 - 全栈成胜负手:单位Token成本竞争加剧 - 国内变量:本土云厂加码自研芯片与20GW容量目标 1. 行业定义与边界 AI基础设施指承载模型训练与推理的物理与云端底座,涵盖计算芯片/服务器、网络与存储、数据中心供配电与散热,以及云服务到托管推理与智能体交付的上层能力,核心目标是以更低单位任务成本交付稳定算力与Token吞吐。其边界从“芯片—整机—机柜—数据中心—云与模型—应用”贯通,既包含硬件重资产建设,也包含面向企业与开发者的服务化交付。 2. 产业链全景 价值量正从单芯片向“算力、互联、存储、供电与散热”的系统协同迁移,硬件侧由GPU/ASIC到高密机柜与超节点,软件侧由模型到托管推理与智能体,云厂向上整合MaaS/Token工厂,向下牵引机房电力与液冷规格。 (产业链图见附图) 3. 市场规模 2026年九大云服务商资本开支预计约8867亿美元,方向性指向AI整套基础设施,且27年或上升至约1.3万亿美元(口径或调整,趋势明确)。北美头部厂2023-2026年AI资本开支累计约2.5万亿美元,英伟达口径指2025年数据中心投资6000亿美元、2030年前或达3-4万亿美元(属公司业绩会论述)。全球数据中心电力容量2026年预计达161GW、AI服务器占比提升至33.4%,并网与输配电或在2028年后形成约束。美国并网周期错配致2033年前累计容量或出现约63GW缺口,自建电源与现场燃气发电成为重要路径。国内侧,AI IaaS与智算服务呈高速扩张,预计2028年国内智算云基础设施超千亿元规模(机构统计口径)。 4. 竞争格局 格局分为两条路径:一是超大规模云厂以全栈与规模取胜,芯片自研并下沉到机房与液冷,向上延展到Token/Agent层,追求系统最优与低单位Token成本;二是NeoCloud在供需缺口期凭专业AI集群优化与同质第三方流量快速崛起,并通过涨价验证议价力。阿里云提出模型、芯片、云三基石并行推进,发布真武V900、规划5-10万亿参数模型与到2032年>20GW数据中心目标,意图构建从芯片到MaaS/Agent的闭环能力(属目标与计划)。 5. 核心壁垒 全栈协同:芯片—服务器—机房冷却/供电一体化设计与推理Runtime协同,提升有效Token吞吐、压低单位成本。生态绑定:芯片/软件/互联深度耦合,客户替换成本高,供给约束从封装扩散到HBM与多环节。工程交付:高密AIDC对供电、液冷、模块化与快速并网的集成能力要求高,落地速度取决于EPC与模块化供给。存储/材料:HBM等重资产高集中度、迭代快,供需失衡放大周期波动。 6. 驱动因素 从训练走向常态化推理,算力需求由“峰值”变“持续”,带动服务器、光模块、PCB、电源/液冷全线升级。GPU功耗攀升至单卡近2kW、单机架达>120kW,驱动液冷、电力系统与高密机柜渗透。单位任务成本成为竞争焦点,云厂通过自研芯片与系统协同、Token工厂化运营实现降本增效。国内云厂加速全栈自研与扩容目标释放长期需求(属于公司目标/计划)。 7. 主要上市公司 (上市公司表见附图) 8. 投资风险 - 电力并网与输配电瓶颈致上电延迟、容量兑现慢于预期 - 关键物料(HBM/MLCC)与封测产能紧,成本上行挤压利润 - AIDC建设受EPC人力、设备与验收节奏制约,项目延期风险 - 行业技术迭代与全栈路线不及预期,单位任务成本降幅不达标 - 资本开支波动与客户集中,订单/回款节奏影响现金流 - 政策与地缘因素影响先进制程/设备与跨境交付 9. 关键指标 (关键指标表见附图) #AI #DataCenter #AIInfra
See More
3分钟懂行
@Rennix7t
34 minutes ago
来源: 1. https://t.co/5qfz1xHDwz 2. https://t.co/xeTKzz5xiu 3. https://t.co/QlaP0kdDg4
3分钟懂行
@Rennix7t
34 minutes ago
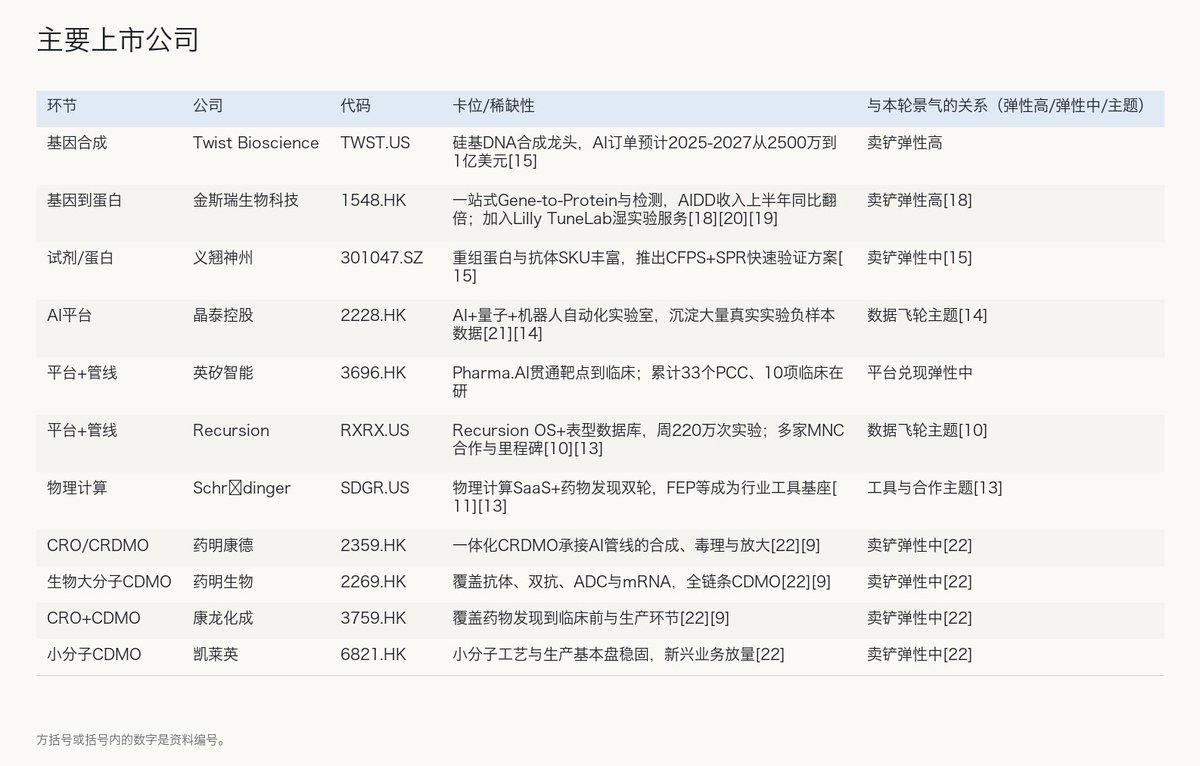
AI制药:行业投资机会速览 0. 当前投资机会要点 - 2026年AI药物发现软件与服务规模约48.5亿美元,2030年或至185亿美元(窄口径,CAGR 40%+) - 广义AI制药市场2021-2026年由约80亿至约300亿美元(预测),2026年增速约24% - 卖铲人先受益:基因合成、蛋白表达、试剂与CRO通量成为瓶颈 - 关键催化在III期与平台读出,时间窗口多落在2028-2029年 - 选股思路回归闭环速度与数据飞轮:数据>算法>算力 1. 行业定义与边界 AI制药(AIDD)是以机器学习、深度学习、大语言模型与多学科数据为工具,贯穿靶点发现、分子设计、ADMET预测、临床设计与商业化等环节,核心目标是缩短周期、降低成本、提升临床成功率。行业已从单点模型应用,转向“设计—构建—测试—学习(DBTL)”的干湿闭环范式。 与热点不同步的一点是,“发现一个候选序列/酶系统”距离“确认应用价值”仍很远,需要可重复的实验验证、机制阐明、体内外药效与安全性、以及临床分期验证。本周焦点新闻中,Anthropic宣布成立生命科学实验室并称Claude识别出含类CRISPR重复序列的新型酶系统;约950个智能体用时21小时完成初筛,但团队随后重复10次搜索未再次识别关键序列,显示发现过程的稳定性仍待检验,且功能与应用价值尚未验证,同时多家基因编辑公司当日股价走低。这更像是“从计算到实验”的前置信号,而非可直接产业化的成果。 从效率看,AI在药物发现、临床前与临床阶段分别可缩短约70%-90%、50%-80%、50%-60%的时间,累计有望将成本压降至传统的一半,但这些节约需建立在稳定的实验验证与流程再造之上。 2. 产业链全景 价值量当前更多沉淀在“把数字变成样品”的上游:基因合成、蛋白表达/纯化、试剂耗材与模式动物,因为模型能在数小时生成成百上千序列,但湿实验通量扩张慢、标准化数据回流难,成为瓶颈。中游是AI平台与CRO/CDMO,把实验数据沉淀为专有数据资产并输出研发服务。下游为药企与商业化兑现,当前更多以合作、里程碑付款与分成为主。 (产业链图见附图) 3. 市场规模 两种口径要分开看 - 窄口径(软件/服务):2026年约48.5亿美元,2030年或达185亿美元,年复合增速40%+,对应的是AI工具与平台渗透进度。 - 广义口径(含更宽研发与服务外包映射):全球AI制药市场2021年约80亿美元,2025年约241亿美元,2026年预测约300亿美元,2026年增速回落至约24%但仍高景气。 此外,AI拉动CRO/CRDMO前端需求:全球研发外包预计2023-2030年CAGR 13.3%,其中药物发现环节CAGR 14.9%,反映前端创新效率提升诉求。 4. 竞争格局 头部大模型与科技公司加速下场,路径分化:Anthropic与OpenAI侧重模型与科研工作台,Google以Isomorphic做药,NVIDIA延伸至生物模型与联合实验室,字节直接孵化AI原生Biotech。专业AI制药平台走“平台+管线”或“平台+服务”,如英矽智能、晶泰控股、Recursion、Schrödinger等,各自用生成式、表型组学或物理计算切入。上游卖铲人(Twist、金斯瑞、义翘神州等)凭通量与交付可靠性承接爆发的构建/验证需求。 5. 核心壁垒 行业共识在收敛:数据>算法>算力。开源正缩短算法领先窗口,真正难复制的是高质量、结构化、可回流的专有湿实验数据与失败负样本,能驱动“模型—实验—数据”飞轮越转越快。干湿闭环与自动化是高阶形态,算力工程化、异构调度与管线优化是效率分水岭。具象对比里,像Recursion已每周开展约220万次自动化实验并沉淀表型组学数据,同时以Biobucks方式绑定多家MNC,体现“数据飞轮+合作变现”的路数。 6. 驱动因素 - 政策:工信部等十部门“十五五”规划单列AI制药专栏,明确数据集建设、垂类大模型与高价值应用场景,强化顶层背书与数据要素建设。 - 产业投入:大模型公司与MNC双轮驱动,TuneLab、联合实验室、科研工作台等持续落地,订单与预算转向“实验闭环”。 - 需求外溢:AI把序列产出从百级放大到千级,物理合成、表达与多维检测形成“乘数级”需求,湿实验验证成为系统瓶颈。 - 催化节奏:III期与关键平台读出集中在2028-2029;期间以合作、里程碑、上游通量扩产与数据资产披露为核心跟踪点。 - 噪声提醒:像Anthropic报道的“类CRISPR”序列发现,短期更多是“计算可行性+探索速度”的示范,仍需可重复、可解释与功能验证,避免把“发现”误读为“产品”。 7. 主要上市公司 (上市公司表见附图) 8. 投资风险 - 计算到临床的外推不成立风险:行业最有说服力的临床验证多在2028-2029年前后,短期速度提升未必转化为更高人体成功率。 - 湿实验瓶颈与数据回流不畅:模型产出放大但构建、表达与体内外验证通量未同步,可能形成候选堆积。 - 监管与合规不确定:FDA提出AI/ML研发指南,EU AI Act等强化合规要求,可能提升成本并影响产品形态。 - 里程碑/合作波动:BD里程碑确认具有周期性,可能带来业绩波动与现金流不均衡。 - 算力与供应链波动:高端GPU供给与地缘风险可能推升成本与延缓训练/推理。 9. 关键指标 (关键指标表见附图) #AI #LLM #AIInfra
See More
3分钟懂行
@Rennix7t
about 2 hours ago
来源: 1. https://t.co/JjtiZ9bByU 2. https://t.co/B5OGmINz1r 3. https://t.co/cIaeLTZdOM
3分钟懂行
@Rennix7t
about 2 hours ago
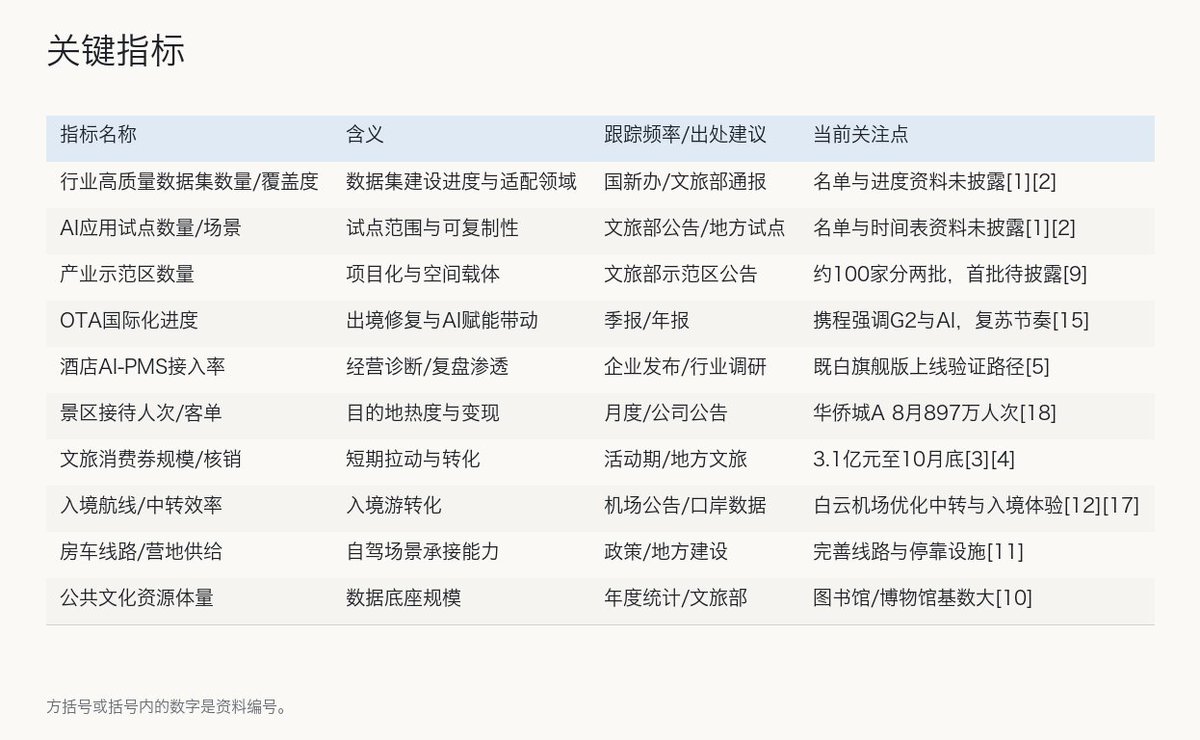
文旅数字化:行业投资机会速览 0. 当前投资机会要点 - 十五五部署行业数据集与AI试点,开启标准化与示范期 - 至10月底发放3.1亿元文旅消费券,旺季需求短催化 - 酒店与乐园成为AI落地先行场,PMS接入与机器人常态化运行 - 目的地运营转向存量提效与轻资产输出,政策边际强化 - 示范区拟两批约100家,项目化推进将成落地主线 1. 行业定义与边界 本文所称“文旅数字化”,覆盖文旅数据要素供给(公共文化与非遗等数据资源的统筹与目录化)、AI应用场景(导览、营销、运营决策、内容生成、设施管理等)与目的地运营(景区、酒店、机场枢纽、演艺与主题乐园等)的全链条升级。公共文化资源是数据底座,截至2025年底全国公共图书馆3253个、备案博物馆7188家,可为数据集建设与应用提供结构化。政策明确建设高质量数据集与AI试点,强化新业态与新场景孵化,边界延展至智慧服务、数字管理与产业示范区。 2. 产业链全景 价值沉淀主要在两端:上游的数据标准化与要素化决定可用性与复用成本;下游的目的地运营与渠道触达承接转化与现金流,AI产品与系统集成位于中游连接供需、放大效率提升。房车自驾、邮轮游艇等新消费场景拓展了下游承接口径,倒逼数据与系统标准化。酒店PMS侧AI运营与主题乐园具身智能,率先给出可验证的效率与体验样本;机场等枢纽与文旅协同,提升入境游转化与多业态联动。 (产业链图见附图) 3. 市场规模 2025年国内居民出游人次65.22亿、出游花费6.30万亿元;2026年上半年出游人次34.63亿、出游花费3.21万亿元,显示量稳价压与修复减缓并存,供给侧更依赖提效与新内容。政策层面对智慧旅游、数据要素、技术应用与项目管理的全链条强化,意味着规模的下一阶段更多来自“利用率×转化率”的存量效率提升与结构性增量场景,而非单纯扩表。 4. 竞争格局 数据供给端:公共文化设施与非遗资源形成高质量数据集的主要来源,目录化与数字化将成为基础设施型竞争点,率先纳入国家目录与标准体系的资源更易进入AI训练与服务闭环。 应用与渠道端:头部OTA与平台积极布局AI,携程以全球化与高品质(G2)配合自研AI覆盖旅客全旅程,作为差异化抓手;同程在“核心OTA+酒管+国际化+短途生态”平台化升级路径下强调AI赋能效率;酒店侧,美团既白旗舰版直连PMS做经营诊断与复盘,强调走出个人提效、进入真实经营场景。 目的地运营端:乐园与演艺加速具身智能验证,长隆园区数百台机器人常态化运行并共建联合研究院,验证人形机器人在导览与服务的适配性路径;综合文旅集团与机场枢纽强化“航空+文旅+商业”联动,白云机场提出深化入境便利与文旅协同以提升枢纽吸引力;文旅央地运营商如华侨城A月度接待量表现出较强底盘,利于数字化运营放大边际。 5. 核心壁垒 数据资产与标准化能力:数据要素产出弹性在信息服务等行业显著,决定了AI场景复用与规模报酬,谁能先行实现目录化、确权与标准贯通,谁就具备可迁移的低边际成本优势。 从“能做Demo”到“能产ROI”:AI原生产品需成为可独立核算的收入与效率单元,订阅与用量模型、交付复制与现金回收节奏构成商业化壁垒。 全口径成本与能力沉淀:需把研发、履约、云算力、运维、数据处理等完整口径回归财务,并验证一次交付对下一次的获客、交付周期与留存改善,形成复用性。 场景运营与生态协同:PMS深连、乐园现场运营、机场联动文旅,要求跨系统联动与多主体对接能力,构成难以复制的组织与生态壁垒。 6. 驱动因素 政策顶层设计:十五五明确推动科技赋能、数字化转型、项目管理与低效盘活,为数据集、AI试点与示范区提供路线与抓手。 专项催化:国庆文化和旅游消费月发放3.1亿元消费券,短期拉动需求与验证转化链路。 新场景供给:房车自驾线路与停靠设施完善,拓宽需求半径并拉动目的地与营地数字化。 企业侧迭代:平台与软件公司从功能叠加转向ROI与席位+用量商业模式,AI预算与落地确定性提升,利好B端渗透。 7. 主要上市公司 (上市公司表见附图) 8. 投资风险 - 政策落地与名单进度不及预期,影响样本复制与资金节奏 - 标准不一致与隐私合规约束,跨区域数据流通与接口落地受阻 - AI投入与ROI错配,算力与运维成本上升影响利润兑现 - 极端天气、宏观波动与分流效应致客流与价格承压 - 项目管理不足导致低效投资与闲置浪费风险上升 9. 关键指标 (关键指标表见附图) #AI #Robotics #IPO
See More
3分钟懂行
@Rennix7t
about 2 hours ago
@_FORAB
把计算和电池移到口袋,头显轻了,使用场景却仍被一根线约束。佩戴更舒适若换不来更长的使用时间,设备变小也抵不过有线使用的不便。
3分钟懂行
@Rennix7t
about 3 hours ago
来源: 1. https://t.co/S4IyNSDCCY
3分钟懂行
@Rennix7t
about 3 hours ago
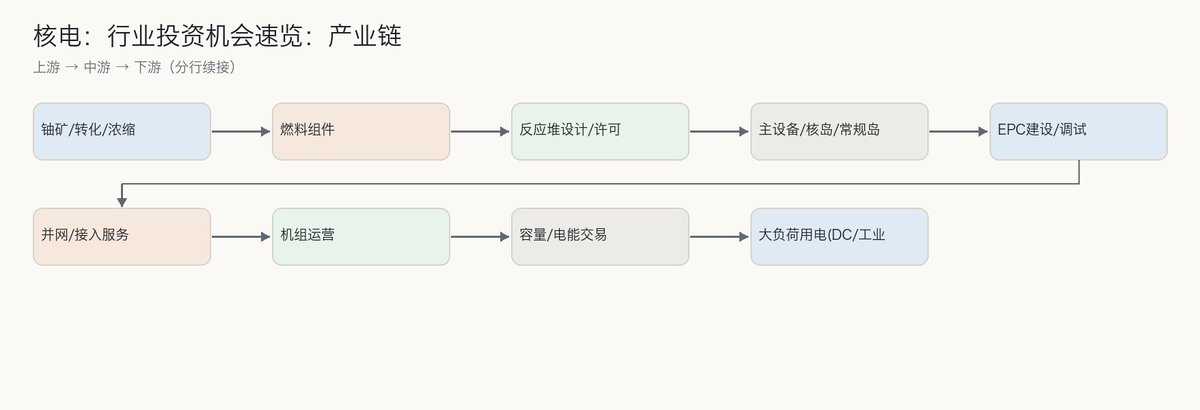
核电:行业投资机会速览 0. 当前投资机会要点 - 意大利通过“可持续核能”授权法案,12个月内落地配套法令,优先SMR路线 - AI数据中心高用电与核电高利用率适配,核电或成新增负荷的基荷解法 - 欧洲数据中心接入“卡在电网”,许可与并网进度是核心跟踪点 - 欧盟将于2027年起对大型数据中心实施能水效标签,推动新增清洁电源对接 - 产业链高壁垒在许可—供应商名录—并网三环,时间节点和合规路径决定节奏 1. 行业定义与边界 核电行业指以裂变反应堆发电的能源供给体系,包含上游铀资源与燃料组件,中游反应堆设计制造与EPC、主辅设备与数字控制系统,及下游机组运营、并网交易与大负荷用电侧的长期电力合同等环节。本次热点聚焦意大利授权法案与未来配套法令落地,重点在SMR(小型模块化反应堆)部署、许可体系、并网与负荷衔接,而非单一国家的既有核电规模盘点。意大利法案授权政府建立核能整体法律框架,并覆盖新建设施建设与运营、退役、放废与核素管理,以及审批、安全监管与环境制度完善,12个月内需出台配套实施法令,SMR被明确为优先方向以服务工业脱碳与能源安全目标。此外,法案亦提到拓展到核聚变研发范畴,但规模、路径与时程尚待配套细则明确。 2. 产业链全景 价值沉淀由合规与工程壁垒主导:上游的铀资源与燃料组分属于战略材料;中游的反应堆主岛设备、数字化与安全系统、EPC与并网工程决定资本开支强度与工期;下游的高利用率运营、容量与电能量交易、以及与大负荷(数据中心、工业负荷)签订的中长期合约决定现金流稳定性与电价议价空间。 (产业链图见附图) 3. 市场规模 意大利本轮重启的拟建装机规模、投资额与商业运行时间尚未披露,当前仅完成参议院层面的授权立法,具体装机规模需等待12个月内出台的配套实施法令明确,仍处于前置政策阶段,非已落地项目建设或投运事项。从核电投资周期的宏观参照看,中国核电电源基本投资完成额在2025年末累计超过1600亿元,2026年截至5月当年累计约780亿元,体现出核电建设具备长周期、强资本开支特征的行业属性(口径为累计完成额)。核电机组因高利用率(通常>90%)特性,能够为新增的算力与工业负荷提供稳定基荷,这一供给属性为未来多地区的增量投资提供了逻辑支撑,但各国规模进度仍受各自许可与电网条件制约。日本方面,2023—2026年已重启5座机组,并计划在2028—2029年再重启4座,短期仍以安全审查与改造节奏为核心约束,中长期对气电的“挤出效应”将随机组恢复运行逐步显性化(口径为政策与机组重启节奏)。 4. 竞争格局 欧盟语境下,核电仍高度依赖国家层面的法律与许可体系,重启国家会呈现“国家监管+公用事业主导+产业链合格供应商名录”的结构化格局,进入门槛高、外部玩家议价能力有限。意大利当前处于立法完备化前夜,核心竞争焦点在于谁率先通过配套法令确立许可路径、谁具备SMR工程总包与全栈供应链组织力、以及谁能率先打通与大负荷用户的中长期合同,实现融资闭环与现金流可预测性。与此同时,电网接入作为跨市场共性瓶颈,英国与法国的接入队列暴增,成为大负荷项目与新电源并网的关键节拍器;多国将通过更细化的接入规则与附加“新增清洁电源”要求倒逼电源结构升级。 5. 核心壁垒 1)许可与监管合规:从法律授权到配套实施法令,再到机组级环评、安全分析报告与运营许可,环环相扣,为项目融资与招采提供确定性,是全链路的首要门槛。 2)合格供应商名录:核电设备与服务进入“名录”意味着被认可的质量与可靠性,产业链由少数具备完整体系能力的厂商主导,形成天然护城河。 3)EPC执行与工期:核岛与常规岛的工程组织、关键设备交付与调试能力直接决定资本效率与IRR,对项目财务闭环影响巨大。 4)并网与电网容量:接入队列拥堵、跨区域输电能力与站点接入时程决定项目“能否、何时卖电”,是近年的共性主约束。 5)负荷对接与中长期合约:AI数据中心等高负荷对清洁电力的锁定推动核电议价空间,但需满足能水效、可再生匹配与时段匹配等新规组合要求。 6. 驱动因素 政策端:意大利完成“授权立法→12个月内配套法令”这一双节点,打开SMR与新一代核电法治化空间;法令内容将决定许可清单、并网机制与安全标准,是后续招标与投融资的先决条件。负荷端:AI数据中心负荷高增长,市场普遍将核电视为高利用率基荷以匹配新增算力需求,叠加国际科技公司与电力公司探索核电增容的路径(如Google与Georgia Power合作,计划通过改造提升既有核机组出力约96MW)。电网端:欧洲多地接入队列暴增,接入规则从“先来先服务”转向约束新增负荷需自带或锁定新增清洁电源,接入许可将倒逼数据中心与电源项目“捆绑式”推进。监管端:欧盟拟自2027年对大型数据中心展示能水效标签,并启动最低绩效标准的讨论,新增项目需匹配更严格的电源结构与小时级匹配要求,提升核电等稳定出力电源的战略价值,亦抬升合规成本与交付复杂度。 7. 主要上市公司 (上市公司表见附图) 8. 投资风险 - 立法与配套法令进度不及预期,许可口径与技术路线不确定性延长项目周期 - 并网与电网接入拥堵,接入规则趋严导致项目延迟或追加配套投资 - 供应链名录门槛高,关键设备与系统验证周期长,影响EPC工期与资本效率 - 负荷侧规则趋严(如数据中心能水效标签与小时级匹配),提高合规成本与采购复杂度 - 需求验证风险:若AI数据中心用电增长不及预期,电价与发电利用小时低于假设 - 海外政策与安全标准差异,跨区域项目的审批一致性与成本可控性存疑 9. 关键指标 (关键指标表见附图) #DataCenter #Google #AI
See More
3分钟懂行
@Rennix7t
about 4 hours ago
来源: 1. https://t.co/FhpGKzX8cN 2. https://t.co/y1M8IGkssy
3分钟懂行
@Rennix7t
about 4 hours ago
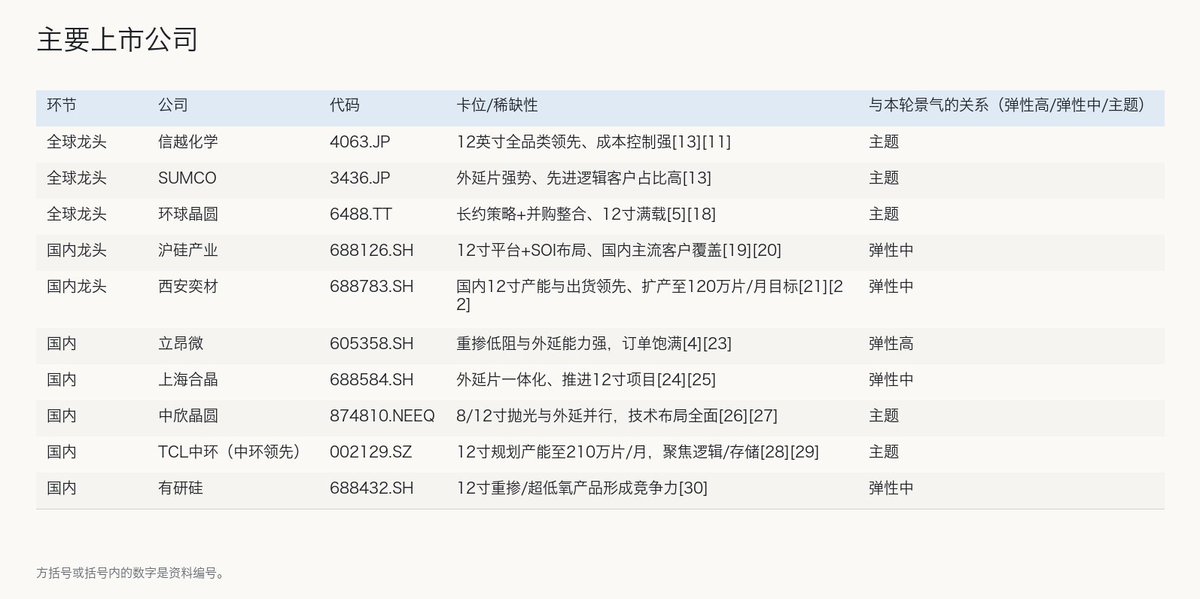
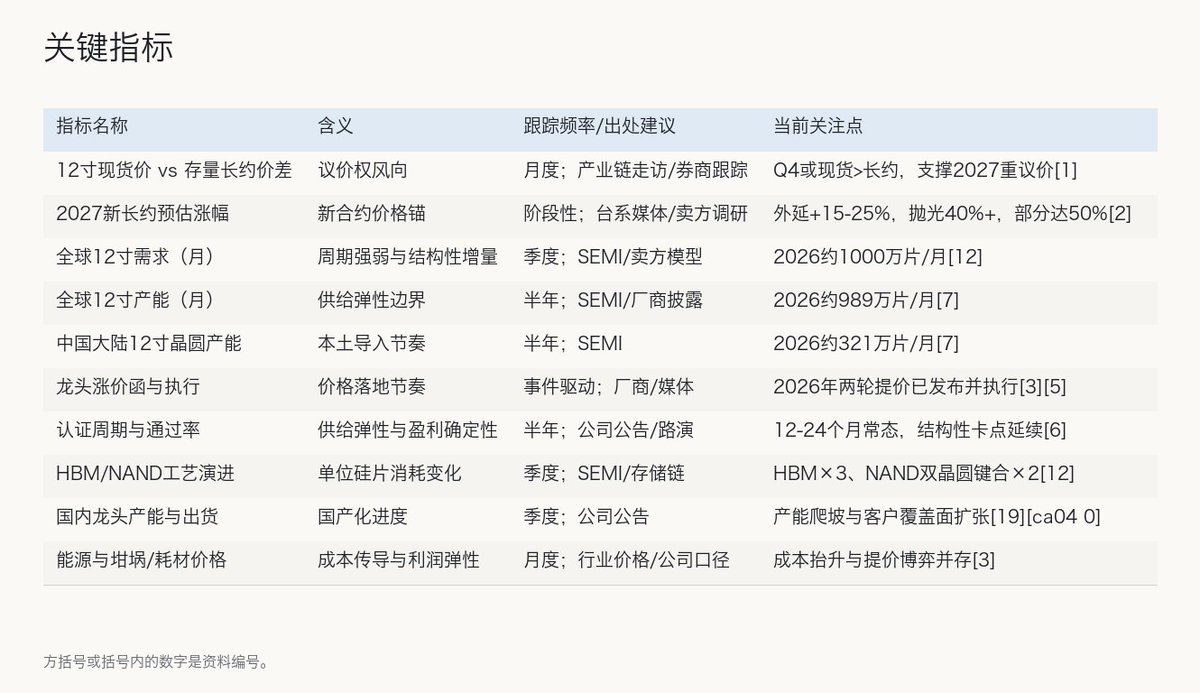
半导体硅片:行业投资机会速览 0. 当前投资机会要点 - Q4现货或高于存量长约,支撑2027新长约提价 - 高弹性在12寸重掺与外延片,已出现两轮提价 - 供给刚性强:认证12–24个月、扩产18–24个月 - 关注国内晶圆厂至321万片/月扩产兑现节奏 - 长约集中在2027–2028重议价,价格锚转向现货与AI结构性需求 1. 行业定义与边界 12英寸硅片是集成电路前道制造的“地基”,按工艺分为抛光片、外延片与测试片,抛光片更多用于存储与部分模拟,外延片多用于逻辑、部分存储与传感器,测试片用于产线调试,不直接入芯。行业讨论范围聚焦12英寸电子级硅片,不含SOI与回收片;上下游延伸至电子级多晶硅、石英坩埚、拉晶/抛光/外延设备及下游晶圆厂。 2. 产业链全景 价值量在中游12英寸硅片最为集中,10万片/月新增产能投资约20亿元,技术与资本双密集,客户导入长、粘性强。认证通过后,除非质量或供给失误,晶圆厂极少更换供应商,订单稳定性高。 (产业链图见附图) 3. 市场规模 12英寸硅片已成主流,2024年出货面积占比超75%,并随先进逻辑与存储持续提升。SEMI测算全球12英寸晶圆厂月产能将由2024年的834万片增至2026年的989万片。需求侧,2026年12英寸硅片月度需求约1000万片,HBM与3D NAND等拉动确定性强。中国大陆12英寸晶圆月产能预计2026年达321万片,约占全球1/3,带动本土硅片导入加速。 4. 竞争格局 12英寸硅片全球CR5约72%–80%,前五为信越化学、SUMCO、环球晶圆、德国世创、SK Siltron,前两家占比合计约40%+,行业呈寡头格局。国内形成“少数规模化+多点突破”,成规模厂商约7家,正加速扩产与导入,但中高端仍存结构性缺口。 5. 核心壁垒 工艺难点在于拉晶的晶体完整性与缺陷密度控制、成型/抛光的平整度与颗粒控制,以及外延膜层的形貌与电学一致性;任何前道缺陷会不可逆传导至后道。客户认证从测试片到正片量产通常需12–24个月,资本开支高、设备与know-how深度绑定,构成供给端刚性。 6. 驱动因素 AI与高带宽存储提升单位硅片消耗:HBM同等容量硅片用量约为传统DRAM的3倍,3D NAND向双晶圆键合切换使12英寸硅片需求直接翻倍,结构性增量明确。2026年一线厂两轮提价已落地,12英寸常规涨5%–8%,AI/HPC专用品类涨18%–22%,现货景气已启动。同时,长约在2027–2028重议价,若Q4现货高于存量长约,将成为新长约提价锚点。 7. 主要上市公司 (上市公司表见附图) 8. 投资风险 - 需求波动与库存错配,价格回落幅度超预期 - 产能集中释放致结构性过剩与价格战风险 - 客户认证不及预期、导入延期影响放量 - 地缘与设备/材料供给受限,扩产与良率爬坡受阻 - 成本端能源与原材料波动,价格传导不充分 9. 关键指标 (关键指标表见附图) #Semiconductors #AI #IPO
See More
3分钟懂行
@Rennix7t
about 4 hours ago
@FrankLeo888
最高涨幅10%的传闻,撑不起半导体公司将陆续提价的结论。台积电即使提价,也不能推出其他公司都有议价权。
3分钟懂行
@Rennix7t
about 15 hours ago
@antiAIvo
AI终局看不清,不等于半导体只能靠赌。存储厂把产能转向高带宽产品后,通用内存供给收紧,价格和利润已有数据可以核验。
3分钟懂行
@Rennix7t
about 19 hours ago
来源: 1. https://t.co/xElSO1ltYV
3分钟懂行
@Rennix7t
about 19 hours ago
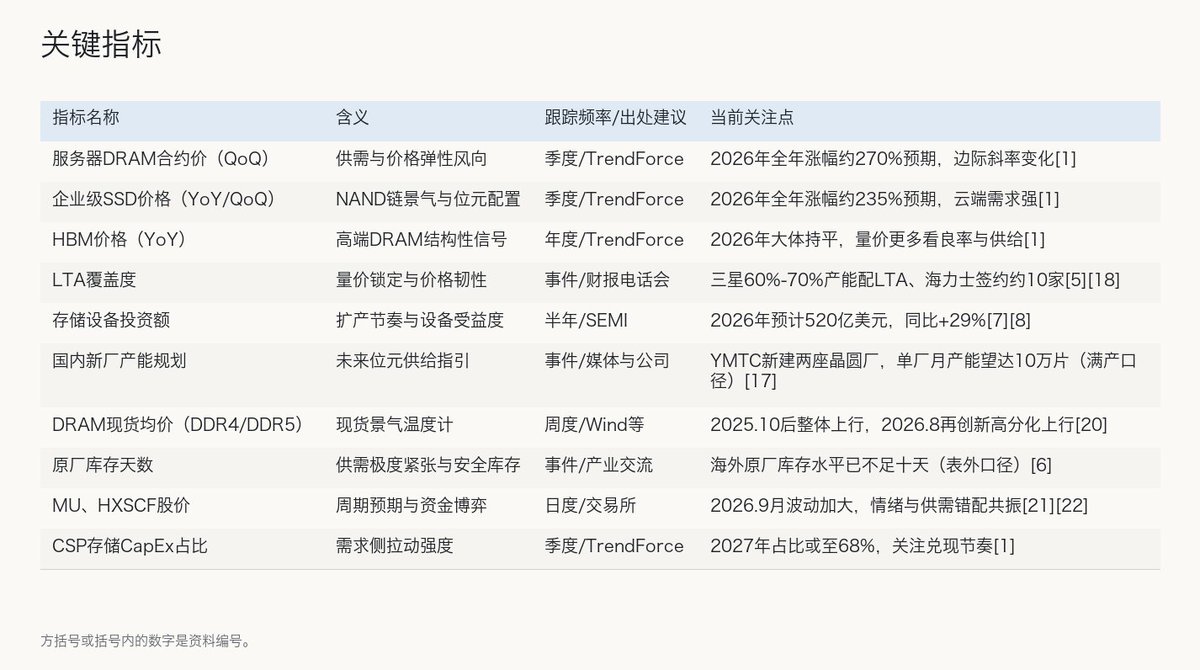
存储芯片:行业投资机会速览 0. 当前投资机会要点 - 供给侧仍偏紧,紧张或延续至2027年,价格弹性尚在窗口期 - 高弹性环节:DRAM(含HBM/DDR5)与前道设备(刻蚀/薄膜/CMP) - 关注时间点:2026Q4-2027年LTA续签与HBM4良率爬坡 - 扩产预期抬升但实际产出爬坡滞后,供需错配仍主导价格 - 投资者头寸与估值波动放大基本面噪声,需区分短线情绪与供需趋势 1. 行业定义与边界 存储芯片是信息的“记忆器官”,按非易失/易失分为NAND与DRAM,前者存长期数据,后者作工作内存;AI时代,HBM与DDR5等高带宽/高速DRAM成为算力系统瓶颈变量,带动制程、封装与前道设备需求同步攀升。 2. 产业链全景 上游为硅片、气体化学品与前道设备(刻蚀、薄膜、CMP、清洗),中游为DRAM/NAND晶圆制造与先进封装(HBM堆叠),下游为服务器/AI数据中心、PC与手机等整机与模组。 (产业链图见附图) 3. 市场规模 2026年全球半导体市场或达1.51万亿美元,存储年增约249.5%至超8000亿美元;2027年存储仍以32.1%增速领跑,显示AI拉动下存储在全行业中承担主要增量。与之匹配,300mm晶圆厂“存储领域设备投资”2026年预计520亿美元,同比+29%,并在2027-2029年延续扩张。价格端,TrendForce预计2026年服务器DRAM与企业级SSD全年涨幅约270%与235%,内存供应链紧张或延续至2027年。 4. 竞争格局 DRAM寡头格局稳定,三星、SK海力士、美光合计主导,利润率在本轮上行期显著抬升;日经口径统计的2026年二季度经营利润率显示长鑫82%、美光80%、SK海力士76%、三星70%等,结构性产能向HBM/DDR5倾斜。NAND方面,长江存储二季度出货量份额达14%,与铠侠持平,高于美光/闪迪各13%,国产份额上行显著。海外原厂强调供给纪律、现金回馈优先,资本开支密度下降,有利价格中枢抬升持续性。 5. 核心壁垒 - 工艺与良率:DRAM/HBM在刻蚀、薄膜、清洗、CMP等环节对工艺窗口极敏感,制程迭代与良率爬坡形成高门槛。 - 先进封装:HBM堆叠层数上升、base/core die制程与热管理复杂度提升,成为新瓶颈。 - 供给纪律与LTA:原厂通过多年期协议锁定量价,平滑波动并稳住价格中枢。 - 本土替代:国产厂在DRAM与NAND份额提升,叠加设备国产化率提升,增强产业链韧性。 6. 驱动因素 - 需求结构迁移:AI服务器单机内存为普通服务器8-10倍,HBM与DDR5占位提升,通用DRAM/NAND被挤占导致普品供给偏紧。 - 云厂商CapEx扩张:九大CSP 2026/2027资本开支预计同比+98%/+50%,且存储在CapEx中的占比从47%升至68%(口径为DRAM+NAND合计)。 - 价格传导:2026年服务器DRAM与企业级SSD大幅涨价,HBM价格全年大体持平,但结构性供给约束使高端产品利润弹性更强。 - 终端侧分化:内存涨价压制PC/手机需求与BOM,手机均价上行与PC出货承压并存,但服务器端仍强。 - 扩产与设备:2026年存储设备投资抬升,国内新厂建设推进,但厂房到良率的爬坡周期决定实际可售位元增速有限,短期难以快速逆转供需。 - LTA与库存:原厂与客户的多年期合约扩面,海外原厂库存据披露已不足十天,反映现货偏紧与议价强化。 7. 主要上市公司 (上市公司表见附图) 8. 投资风险 - 需求不及预期:AI CapEx放缓、消费电子复苏弱于预期将压制位元出货与价格。 - 价格回落风险:若位元供给超预期释放或价格竞争开启,DRAM/NAND价格可能回落。 - 产能与良率:新厂建设与良率爬坡慢于规划,或相反超预期释放,均可能扰动周期。 - 地缘与政策:国际贸易与技术限制变化影响设备/材料与终端出海。 - 估值与头寸:行业高景气下估值抬升与头寸拥挤,市场波动放大基本面噪声。 9. 关键指标 (关键指标表见附图) #Semiconductors #IPO #Fundamentals
See More
3分钟懂行
@Rennix7t
about 20 hours ago
来源: 1. https://t.co/JVIPVSm86W
3分钟懂行
@Rennix7t
about 20 hours ago
银行理财:行业投资机会速览 0. 当前投资机会要点 - 9月费率公告2542条,降费窗口仍在持续观测期 - 股份行系参与度高,占60.7%,渠道与投研协同能力更关键 - 降费以固收类为主(92.5%),短期优惠为主流(1-3个月) - 行业平均费率仍“刚性”,销售费率高于固定管理费率 - 规模创新高与收益下行并存,关注四季度续费与产品到期节奏 1. 行业定义与边界 银行理财行业指商业银行通过理财子公司或自营理财发行的标准化净值型产品体系,资产端以债券、同业存单、现金等固收为主,近年增加公募基金、REITs等多资产配置;负债端主要对接居民与机构客户的流动性与稳健收益需求,销售通过母行、跨行代销与互联网平台完成。 2. 产业链全景 上中下游结构与价值量沉淀位置:资产端(票息与流动性)与渠道端(销售费率与客户覆盖)是价值沉淀核心,中游理财子在投研、风控与资产配置能力上决定可持续性与产品分层。 (产业链图见附图) 3. 市场规模 2026年上半年,全市场理财存续规模33.66万亿元,较年初增长1.11%;据测算,8月末进一步升至35.8万亿元,创历史新高,产品数量增至5.12万只,同比增长22.49%,单只平均规模持续缩小,供给趋于碎片化。 行业集中度提升:1H26末前5、前10集中度分别为35%、62%;未获理财牌照的商业银行管理规模2.5万亿元,约占8%。 收益端承压:2026年上半年理财产品为投资者创造收益3052亿元,平均年化收益率2.05%,均低于上年同期,叠加现金管理类产品7日年化在1.08%-1.13%区间,反映低利率环境的压力。 4. 竞争格局 股份行理财子包揽规模榜单前四,成为本轮降费主力参与者,9月费率公告中股份行理财子占比60.7%,显示头部机构在规模与渠道上的统筹优势更突出。 但“0费率”以短期促销为主:9月以来费率优惠多为1-3个月阶段性安排,部分产品“到期即续”,本质是以管理费换取规模与客户留存,核心目的是稳住到手收益与资金黏性。 费率结构显示渠道议价权更强:2026年二季度产品平均总费率0.364%,其中销售费0.181%高于管理费0.162%,托管费0.022%,与2025-2026年销售费率高于固定管理费率的趋势一致,体现跨行代销与渠道端的主导地位上升。 5. 核心壁垒 - 投研与多资产配置能力:低利率下从票息转向多资产与策略分层,公募基金配置占比升至7%,REITs从打新走向底层资产价值配置,考验深度研究与风控能力。 - 渠道与客户经营:跨行代销占比提升,销售费率成为促销抓手,渠道覆盖与客户运营决定保有与续作能力。 - 风险与合规体系:监管评级以资管能力与风险管理为核心考核(各25%权重),行业从“拼规模”转向“拼能力”。 - 产品结构与期限管理:现金管理类占比下行至18.87%,产品期限拉长有助于匹配资产久期,缓解赎回压力与负反馈。 6. 驱动因素 - 资产端收益下行与存款搬家:上半年平均年化2.05%与现金管理类收益走低压缩利差,叠加存款利率下调与长期定存到期窗口,促使理财“以价换量”。 - 行业“短促销、长刚性”:9月费率优惠集中在1-3个月,但行业平均费率结构并未同步大幅下移,显示费用整体刚性仍在。 - 渠道议价权增强:销售费率高于管理费率且跨行代销占比提升,渠道成为规模获取与续作关键一环。 - 监管与信披:新信披办法落地、评级导向能力与风控,推动理财机构从价格竞争转向产品力、投研与客户服务能力竞争。 7. 主要上市公司 (上市公司表见附图) 8. 投资风险 - 费率战延续导致收入端承压,头部可量补价,中小机构盈利分化扩大。 - 资产端收益继续走低,若费率无法再让渡,到手收益难以维持客户黏性。 - 渠道费率刚性与跨行代销提升,销售费上行侵蚀管理费空间。 - 赎回与期限错配风险,若市场波动放大,开放频率高的产品更易触发负反馈。 - 监管指标切换至能力与风控,单纯规模导向失效,转型不及预期风险上升。 9. 关键指标 (关键指标表见附图) #PersonalFinance #IPO
See More
3分钟懂行
@Rennix7t
about 22 hours ago
@manateelazycat
标称算力翻倍,不等于推理速度翻倍。软件适配和内存协同没跟上,纸面优势就兑现不了。
3分钟懂行
@Rennix7t
1 day ago
@FG731314
长协锁单不足以证明存储已变成低周期生意。HBM重资产、迭代快,合同锁住这批订单,锁不住下一轮扩产和技术换代。
3分钟懂行
@Rennix7t
1 day ago
来源: 1. https://t.co/4dNfYR7gF6 2. https://t.co/tO790TiByR
3分钟懂行
@Rennix7t
1 day ago
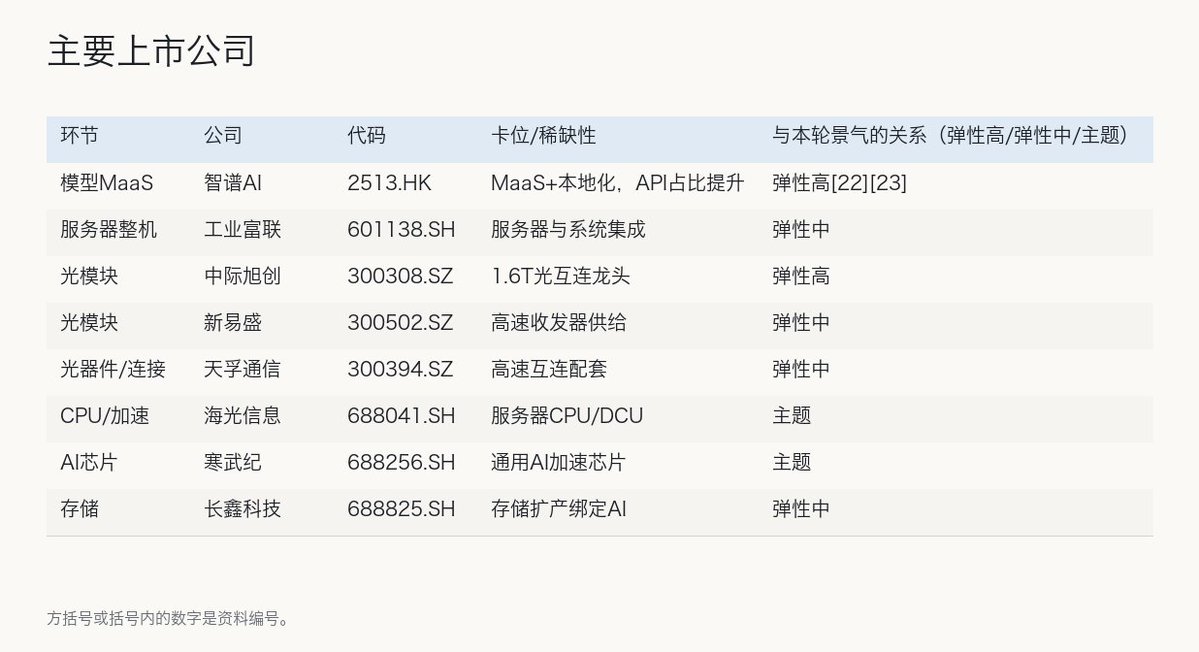
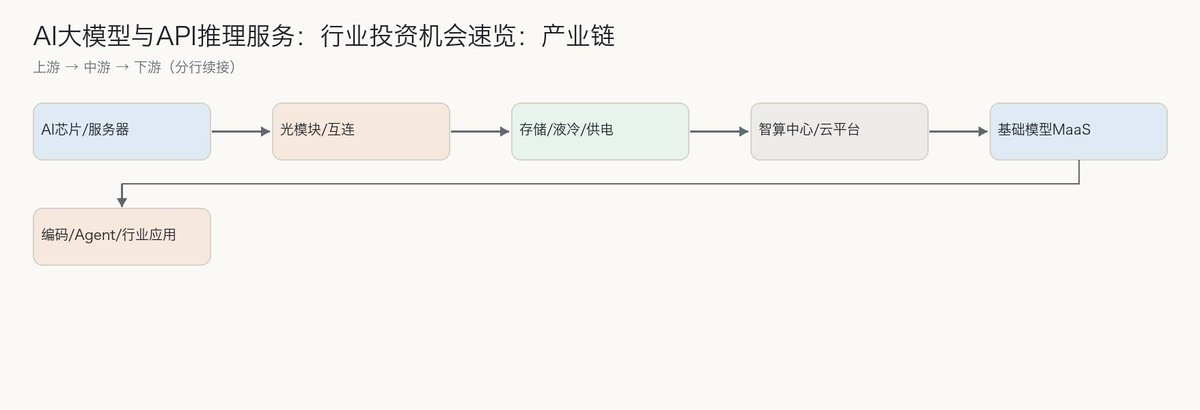
AI大模型与API推理服务:行业投资机会速览 0. 当前投资机会要点 - 价格战加速,“50%降幅”落到具体输入/输出价与缓存计费上,关注真实用量能否覆盖降价 - 高景气环节向“推理—光互连—存储—液冷”迁移,结构α优于总量β - 近三周OpenRouter调用与OpenAI支出占比上行,份额切换需跟踪 - 安全与合规开销上升,实时审计可能带来约20%推理算力额外成本 1. 行业定义与边界 大模型与API推理服务,指基础模型厂商以云端API向企业与开发者交付推理能力,计费按输入/输出token与缓存命中等项目,正向按任务/结果付费演进。产业层级覆盖“基础设施—模型与数据—应用服务”,但价值正在从训练Capex向推理Opex与应用ROI传导。应用侧最先规模化的是编码与智能体长链路任务,定价与成本优化直接决定落地速度。 2. 产业链全景 上游为AI芯片、服务器、光模块、液冷与存储,提供物理算力底座;中游为智算中心与算力租赁/云平台,承接调度与交付;下游为基础模型MaaS与行业应用,形成供给到价值转化闭环。资本开支结构正由“芯片集中”迁移至“互连、存储、供电与散热”的系统配套,决定单位算力成本与集群产能利用。 (产业链图见附图) 3. 市场规模 OpenRouter平台周度总调用量在2026-09-07升至约127T,显示推理需求仍在放大。Silicon Data的LLM Token支出指数在2026-09-13约0.98美元/百万token,较8月同比回落,表明有效价格下行与模型结构切换叠加;此前8-31一度至0.97美元,为年内低位附近。据模型厂商财务口径,OpenAI年化收入约400–600亿美元区间,结构多元,Anthropic年化约650亿美元并以B端为主,体量验证“高用量×分层定价”的可行性,口径以2026年中采样为准。测算口径显示,两家头部2026年合计算力支出上千亿美元,每GW推理算力年收入约200亿美元(方法学假设见原表),体现“用量×单价×任务成功率”的放大效应。 4. 竞争格局 9月23日,两家头部厂商同步上新并降价:OpenAI推出GPT-6 Sol与Luna,称较GPT-5.6此前促销价整体再降约50%,定位分别面向复杂编码/Agent与高调用量场景,但各自完整价目在报道中未全部披露。Anthropic发布Opus 5.5,强调性能逼近旗舰、使用成本下降,具体价目未披露。价格战成为模型层主旋律,但是否侵蚀盈利取决于用量增长与任务完成率能否覆盖降价。 (见附图) 5. 核心壁垒 第一,工程层harness:上下文管理、工具编排、权限控制与回退决定长任务完成率,优于单纯基准分数,Claude Code的内生闭环即体现此优势。第二,安全与对齐体系:RSP等机制把“能力阈值—开放范围—审计成本”绑定,成为进入企业工作流的前提。第三,算力与分发:可用算力GW级扩容与云端入口协同决定供给弹性与边际成本。 6. 驱动因素 - 应用结构:编码与Agent向长链路任务延伸,单位任务token与工具调用上升,带动总用量增长。 - 计费演进:从按token走向按任务/结果,缓存命中率、tokenizer效率、峰谷定价共同影响单位任务成本。 - 价格机制:头部主动降价与开源崛起压低有效价格,但只要总token消费增速高于单价降幅,行业规模仍扩张。 - 指数信号:TPI上行与LLM支出指数回落并存,反映高价旗舰加入与低价模型放量的结构博弈。 - 安全约束:前沿模型引入实时合规检查,可能带来约20%推理算力额外开销,需在价格中性化。 - 供给瓶颈:高端推理容量紧张仍在,套餐限流与扩容期并存,推迟部分高强度负载落地。 7. 主要上市公司 (上市公司表见附图) 8. 投资风险 - 价格战超预期,单位任务经济性恶化、用量增长不及覆盖降价 - 需求集中度高,头部1%客户占比过大,续费与扩展不确定 - 推理产能与配电受限,旗舰能力释放节奏慢于预期 - 份额切换加速,平台支出由Anthropic向OpenAI迁移的阶段性波动 - 安全合规开销上升挤压毛利,部署门槛提高 - 价格指数波动,旗舰高价加入与低价放量并存导致测算偏差 9. 关键指标 (关键指标表见附图) #AI #LLM #AIInfra
See More
3分钟懂行
@Rennix7t
1 day ago
来源: 1. https://t.co/vWn90bgUxx 2. https://t.co/9CHrGkqvKr
3分钟懂行
@Rennix7t
1 day ago
炼油与成品油:行业投资机会速览 0. 当前投资机会要点 - 裂解价差或高位延续至2027年,关注柴油/航煤链条 - 四季度全球成品油库存或跌破2015年以来低点,库存交易优先 - 2026年除中国外炼油净产能或净减30万桶/日,利用率抬升交易延续 - 俄炼厂受损与全球检修扰动未解,亚欧美产品供应偏紧主线不变 - 亚洲柴油裂差1-8月多月>40-80美元/桶,配额型炼厂出口弹性强 1. 行业定义与边界 炼油行业处于石油产业链中游,将原油通过常减压蒸馏与深加工装置转化为汽油、柴油、航空煤油、石脑油、燃料油等成品及化工原料,连接上游勘探开采与下游销售及化工深加工。裂解价差是成品油与原油价格差,代表炼厂加工利润与产品供需变化,是炼油景气核心指标。炼油利润率由产品价格与产出结构、原油成本与原油品质价差共同决定。 2. 产业链全景 上游为原油勘探开采与供给定价;中游为运输储运与炼油加工;下游为成品油批零与化工材料深加工,价值量在高复杂度炼化与具备出口渠道/配额的主体沉淀。 (产业链图见附图) !( "成品油:裂解:价差:中国(日)") 3. 市场规模 全球名义炼油产能约1.033亿桶/日(2025,OPEC口径),区域分布集中:美国+加拿大18.6%,中国17.3%,其他亚太14.1%,欧洲13.4%,中东11.2%等,名义高、有效低、区域分化与外部扰动频发是当下特征。2025年全球实际利用率约80.8%;美国加拿大全年原油加工18.1百万桶/日、利用率94.3%,中国14.8百万桶/日、82.7%,欧洲11.5百万桶/日、83.3%等,显示美洲高负荷、亚欧中枢偏高、中国具弹性窗口。中国炼油能力2024年约9.55亿吨/年,居全球第一;2024年加工量7.08亿吨,同比-1.6%,成品油产量4.19亿吨,同比-2.14%,呈“降油增化”结构优化与出口弹性待配额驱动。 4. 竞争格局 全球炼能由欧美向亚太转移,欧美老旧产能出清、投资不足,亚太与中东成为增量与外溢供给重心,格局“东移”强化。地缘与意外停工抬升有效产能约束,俄炼厂遭袭使可投用炼能阶段性下滑,全球成品油供给紧张加剧,柴油/航煤结构性偏紧突出。中国大型一体化炼厂与具配额民营大炼化在规模、工艺、产品结构与外贸通道上具优势,是全球供给“压舱石”与套利主力。 5. 核心壁垒 - 复杂度与收率:加氢裂化、焦化、重整等深加工能力决定中间馏分与化工料收率,上游原油适配范围广、产品结构更优。 - 一体化协同:炼化一体化通过规模与流程协同降低成本、分散油品周期波动,提高抗风险能力。 - 供应链与出口通道:大型库容、管网与外贸资质/配额提升原料保障与成品出口灵活性,显著增强景气传导效应。 - 工程与运维:炼化工程资质、技术与项目经验构成进入与扩能壁垒,装置稳定性决定有效产能与利润兑现。 6. 驱动因素 - 裂解价差=产品价-原油价:原油定大势,裂差反映成品自身供需与加工利润,正裂差扩大代表炼油盈利走强。 - 季节性:6-9月中东发电旺季支撑高硫燃料油;11-次年1月日韩发电旺季拉动低硫燃料油与航煤结构需求。 - 供给侧约束:美欧投资不足、俄炼厂受袭、中东局势与集中检修提升全球有效炼能紧张程度,支撑“高裂差更久”。 - 库存与利用率:四季度全球成品油库存或创近年低位,利用率有望在需求与补库回升时逼近“不可持续”高位,利多利润维持。 - 区域政策与贸易:配额调节中国清洁油品出口节奏,2026年中期阶段性收紧后7月部分恢复至约每月300万吨,影响亚太供给缺口传导。 !( "全球炼能分布情况(百万桶/日)") 7. 主要上市公司 (上市公司表见附图) 8. 投资风险 - 需求不及预期:全球油品需求增速放缓,汽油与航煤增长放缓的路径风险加大。 - 政策与配额:中国成品油出口配额节奏变化影响亚洲供需与套利窗口。 - 地缘缓和或维修恢复:中东与俄炼厂供给快速修复压缩裂差与超额利润。 - 新/备用产能释放:至2027年末若出现超预期可用富余产能,裂差中枢下移风险上行。 - 原油价格波动:油价与炼油利润剪刀差再平衡不利炼厂盈利兑现。 9. 关键指标 (关键指标表见附图) #IPO
See More
Last Seen Users on Sotwe
seksmanyağı
Seen from
Turkey
Momfunvideo
Seen from
Turkey
abc
JULI
Seen from
Indonesia
คู่แท้ ชิลๆ เอาว์ดอร์ สบายๆ คบกันยาวๆ ไม่มั่ว
Seen from
Thailand
รุ่นแม่เหงาๆ
Seen from
Thailand
ชอบสาวขาวอวบอ้วนผม25สุราษ นัดได้ ผมหมีอวบขาว
Seen from
Thailand
Public Play
BALOCHI SEX
Seen from
Germany
Nick E
Seen from
Germany
Trends for you
1
#Survivor51
Under 10K tweets
2
#AEWDynamite
Under 10K tweets
3
#AEWCollision
Under 10K tweets
4
Cubs
Under 10K tweets
5
Peltola
Under 10K tweets
6
Brett Baty
Under 10K tweets
7
#OlandriaxOffWhite
Under 10K tweets
8
John Danganronpa
Under 10K tweets
9
Yamamoto
Under 10K tweets
10
David Morgan
Under 10K tweets
Most Popular Users
1
Elon Musk
@elonmusk
241.7M followers
2
Barack Obama
@barackobama
119M followers
3
Cristiano Ronaldo
@cristiano
114.4M followers
4
Donald J. Trump
@realdonaldtrump
111.9M followers
5
Narendra Modi
@narendramodi
107.2M followers
6
Rihanna
@rihanna
98.7M followers
7
NASA
@nasa
92.4M followers
8
Justin Bieber
@justinbieber
91.8M followers
9
KATY PERRY
@katyperry
90M followers
10
Taylor Swift
@taylorswift13
83.9M followers
11
Lady Gaga
@ladygaga
75.4M followers
12
Virat Kohli
@imvkohli
73.3M followers
13
Kim Kardashian
@kimkardashian
70.9M followers
14
YouTube
@youtube
68.8M followers
15
Neymar Jr
@neymarjr
66.3M followers
16
Bill Gates
@billgates
65.1M followers
17
Selena Gomez
@selenagomez
63M followers
18
The Ellen Show
@theellenshow
62.3M followers
19
CNN
@cnn
61.8M followers
20
X
@x
60.7M followers
Olivia
Online
✨
⭐
💫