Orta Doğu’da başlayan savaşın büyüme üzerindeki etkilerini takip edebilmemiz açısından gerek yurt içi gerekse yurt dışında açıklanacak PMI benzeri anketler bu dönemde daha da önemli olacak.
Bu kapsamda, TCMB tarafıdan bugün açıklanan İktisadi Yönelim Anketi sonuçları reel sektörde talep görünümünün zayıfladığını (Grafik 1👇) ve maliyet baskılarının yeniden belirginleştiğini (Grafik 2👇) gösteriyor.
Gelecek üç aya ilişkin sipariş beklentilerindeki gerileme hem iç talep hem ihracat tarafına yayılırken, özellikle dayanıklı tüketim talebi beklentisindeki düşüş dikkat çekiyor. Bu görünüm, üretim beklentilerindeki zayıflamayla da uyumlu.
Buna karşılık, gelecek 12 ay yatırım harcaması beklentisinin özellikle yatırım ve ara malı sektörlerinde gerilemesi (Grafik 3👇), firmaların orta vadeli büyüme iştahında temkinli bir duruşa geçtiğine işaret ediyor.
Öte yandan, birim maliyet beklentilerinin son iki yılın en yüksek seviyelerine çıkması, jeopolitik gelişmeler kaynaklı yeni bir maliyet şoku riskini öne çıkarıyor.
İstihdam beklentileri tarafında ise ayrışma görülüyor. Büyük firmalar ve yatırım malı üreticileri daha dirençli bir görünüm sergilerken, KOBİ’lerde ve tüketim/ara malı sektörlerinde zayıflama öne çıkıyor (Grafik 4👇).
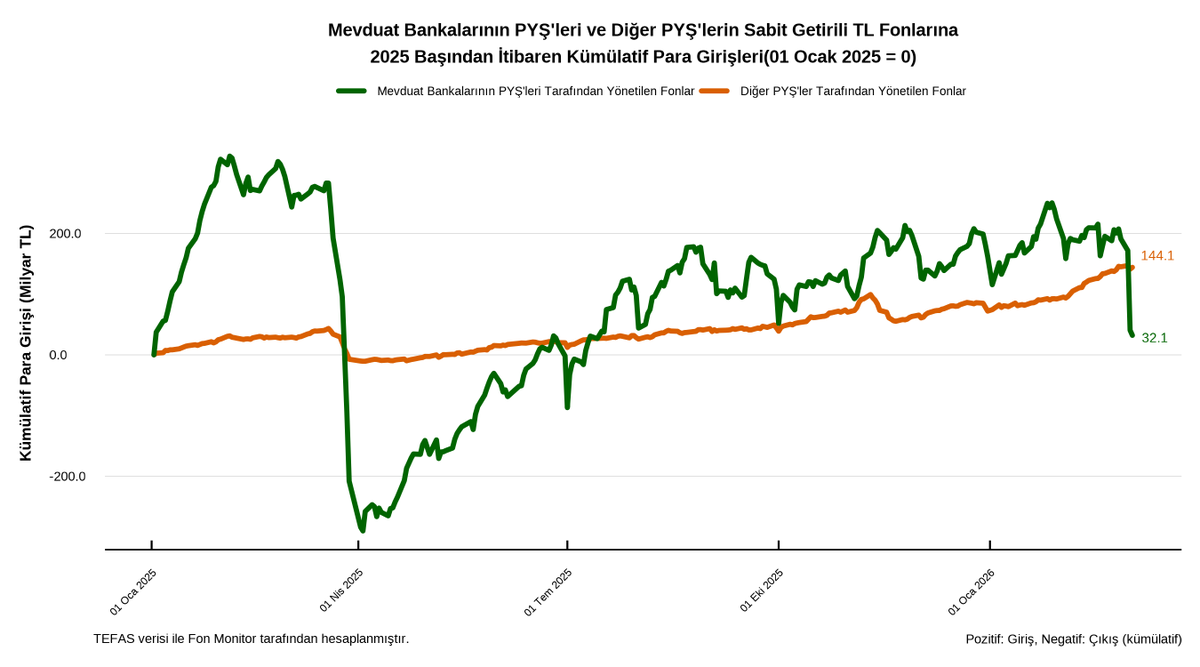
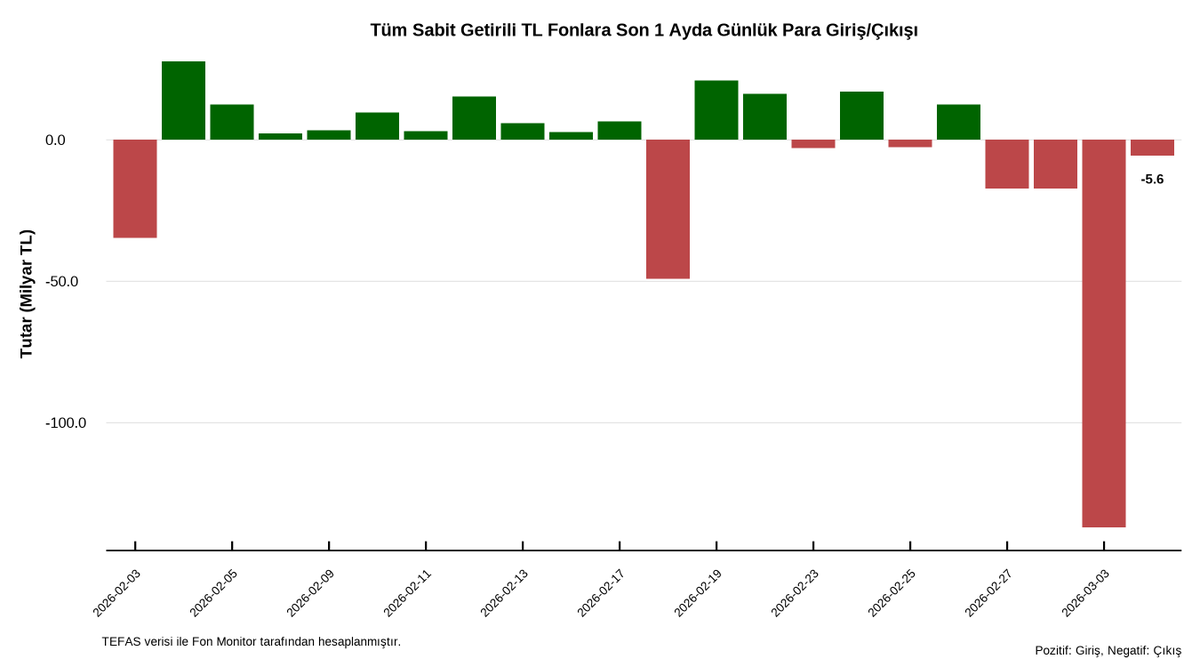
Dün sabit getirili TL fonlardan 137 milyar ile tarihi bir çıkış olsa da (Grafik 1👇) bu çıkışın büyük ölçüde banka PYŞ’lerinin yönettiği fonlardan kaynaklandığı, bağımsız PYŞ'lerin sabit getiri fonlarında ise toplamda önemli bir değişim olmadığı görülüyor (Grafik 2👇). Ayrıca bugün itibarıyla günlük net çıkış 5,6 milyar TL'ye geriledi. Sadece yatırım fonları tarafına baktığımızda şimdilik yatırımcıların sabit getirili TL varlıklardan kuvvetli bir şekilde uzaklaştığını söylemek için erken.
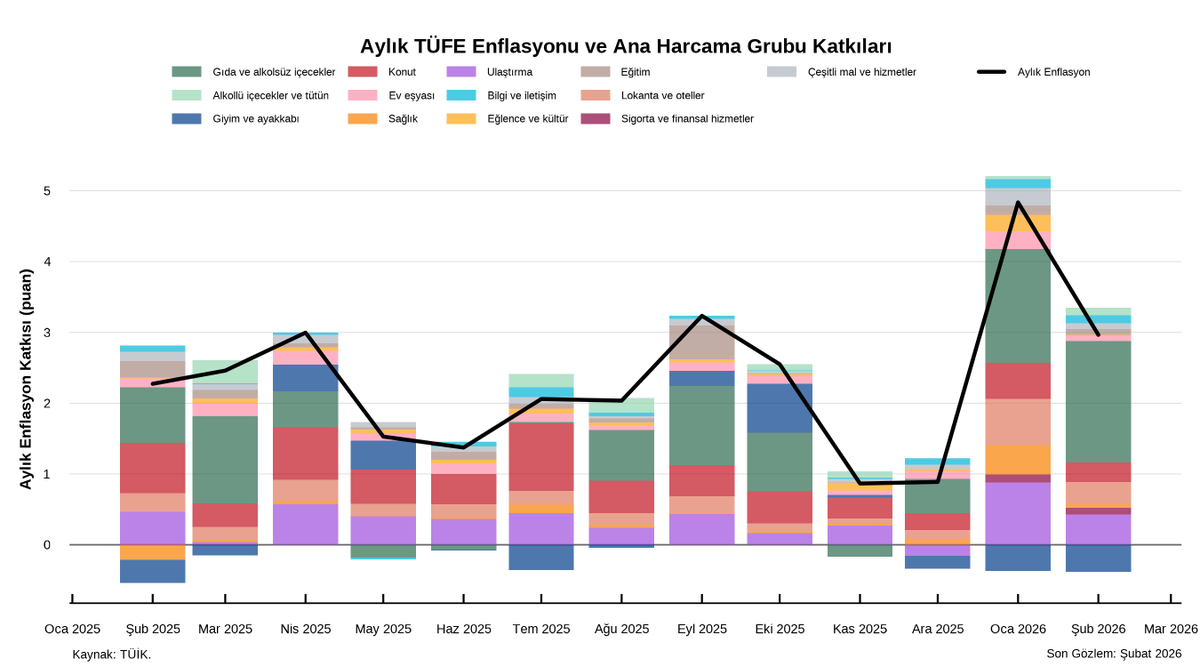
3. Aylık enflasyonun ana eğilimi, hesaplamalarımıza göre geçen aya göre gerileme göstererek Kasım-Aralık dönemindeki seviyelerine yaklaştı.
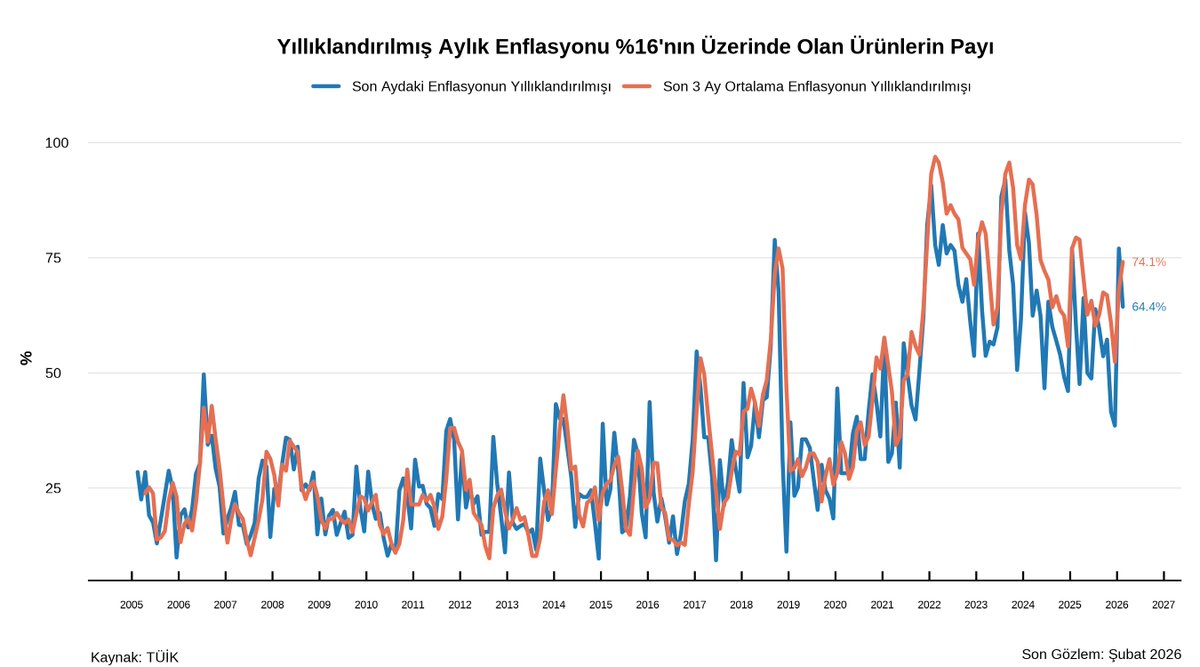
Mevcut fiyat gelişmelerinin yanı sıra jeopolitik gelişmelere bağlı olarak ortaya çıkan petrol fiyatlarındaki hızlı artış, yüzde 16’lık yıl sonu ara hedefinin önemli düzeyde üzerinde kalınacağı beklentisini desteklemeye devam ediyor. Merkez bankasının bu hafta başında atmış olduğu sıkılaştırıcı adımın enflasyonu ara hedefle uyumlu bir patikaya getirme noktasında yeterli olması güç görünüyor.
Yüksek seyreden enflasyon beklentileri ve kredibilite açığı Aralık 2024’te başlayan faiz indirim döngüsünde merkez bankası için faiz indirimlerinde erken davranmanın maliyetini, geç kalmaya kıyasla daha yüksek kılıyor. Her fırsatta yapılan faiz indirimleri, yeterli oranda kredibilite kazanımını zorlaştırarak dezenflasyonu yavaşlatıyor. Mevcut koşullar altında Mart ayı toplantısında faiz indirimlerine ara verileceğini öngörüyoruz. Sıkılaştırıcı yönde ek tedbirler alınıp alınmayacağını ise takip edeceğiz.
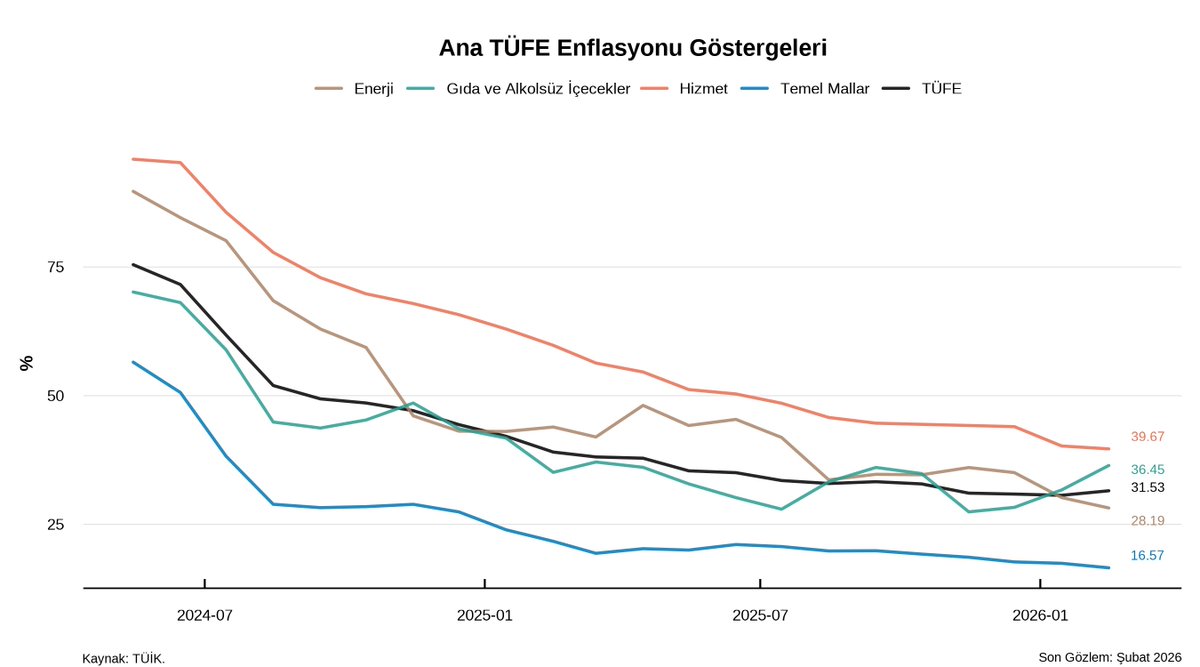
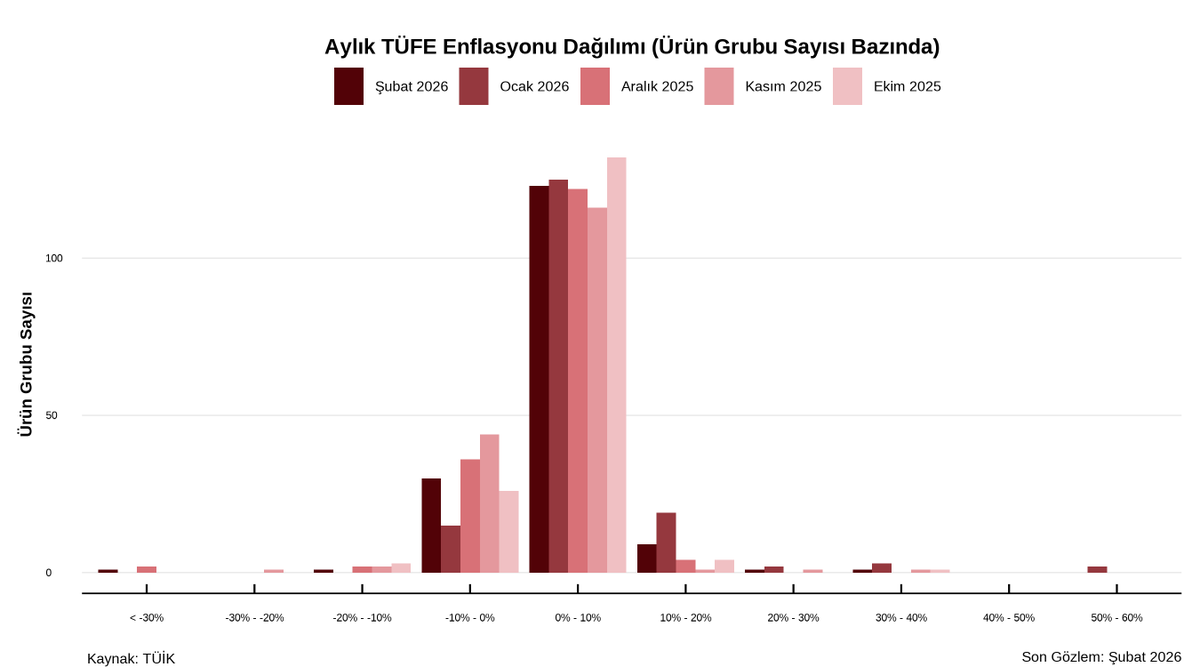
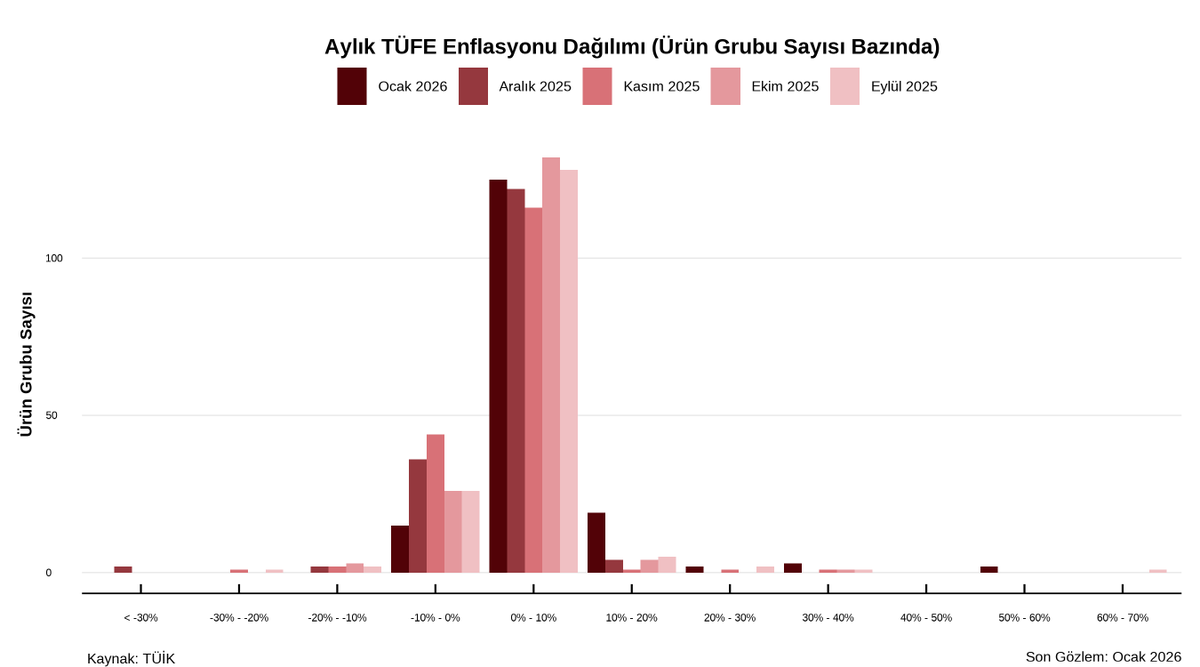
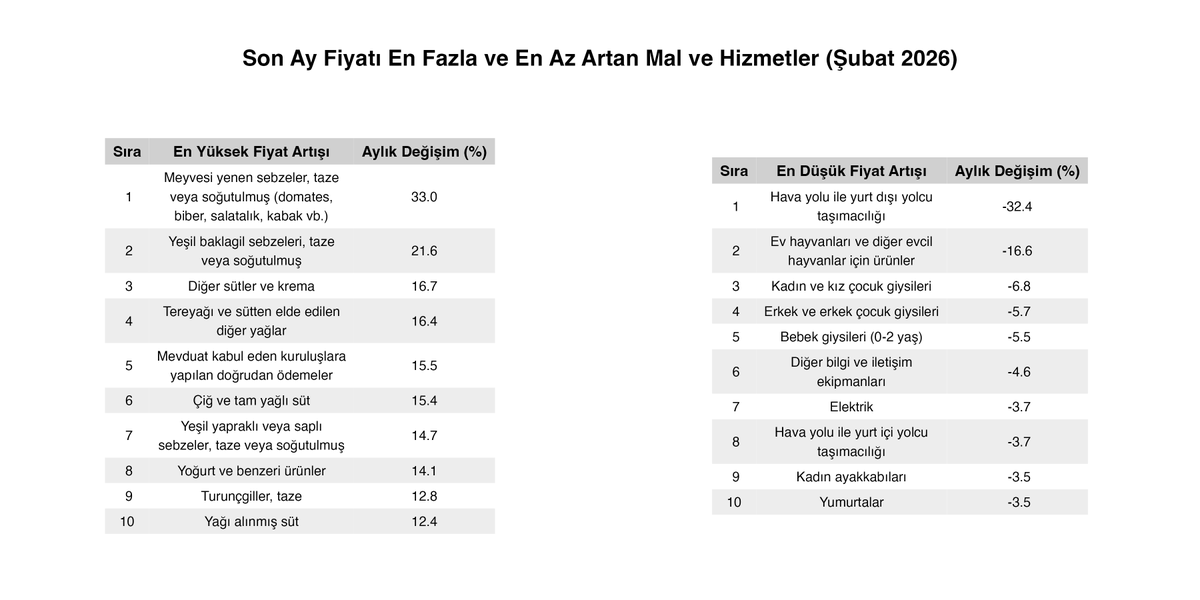
1. Piyasadaki öne çıkan tahminlerin yüzde 3’ün üzerinde yer aldığı Şubat ayı enflasyonu yüzde 2,96 ile beklentimizin altında gerçekleşti. Böylece yıllık enflasyon yüzde 30,65’ten 31,53’e yükselmiş oldu. Ramazan etkisiyle dönemsel olarak yüksek artış göstermesi beklenen gıda fiyatları ise Şubat’taki yüzde 6,89’luk yükselişi ile aylık enflasyona 1,71 puanlık katkı sağladı (Grafik 1 👇 ). Aylık bazda fiyatı en fazla artan ilk 10 mal ve hizmetten 9’u gıda kategorisinde yer aldı.
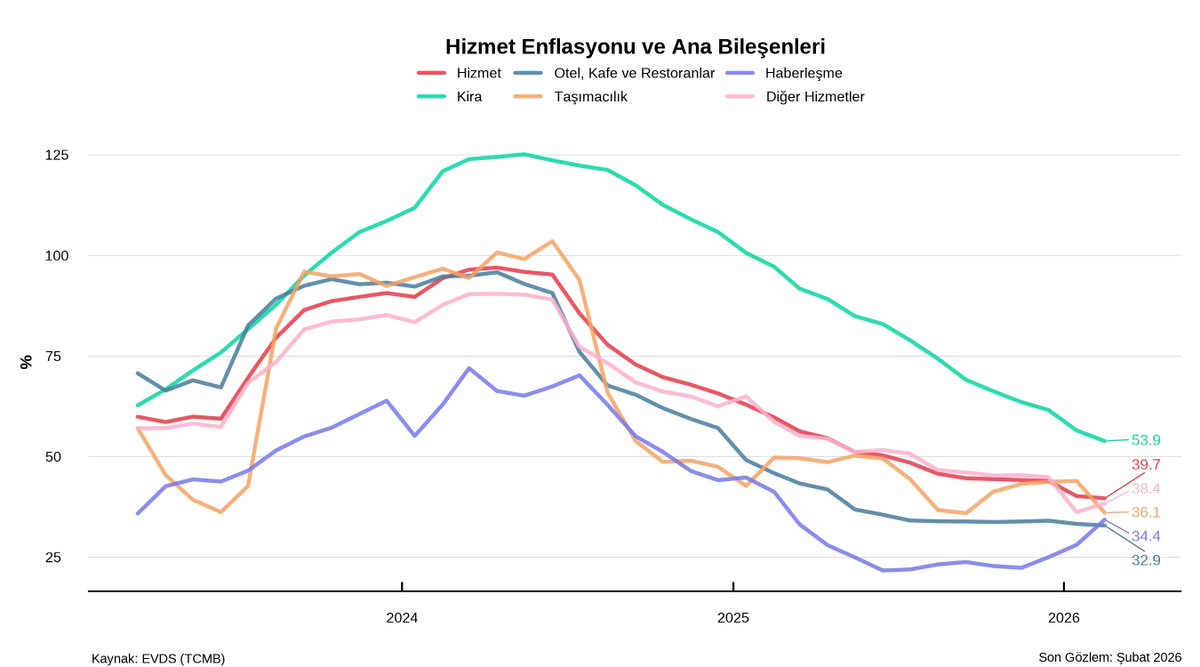
Yıllık bazda temel mal ve hizmet enflasyonundaki düşüş sürüyor (Grafik 2 👇 ). Şubat ayında hızlı bir gerileme gösteren giyim ve ayakkabı fiyatları (-%5,31) temel mal enflasyonunun düşüşünde etkili olurken hizmet enflasyonundaki gerileme ise ağırlıklıolarak kira enflasyonundaki düşüşten kaynaklanıyor(Grafik 3 👇 ).
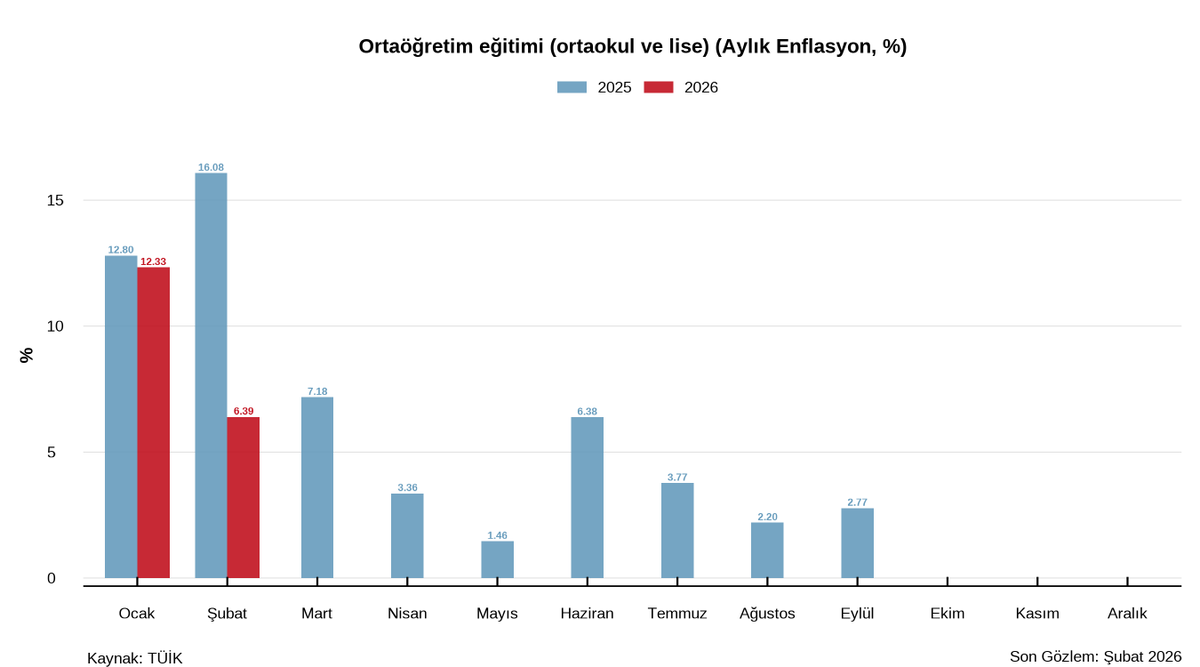
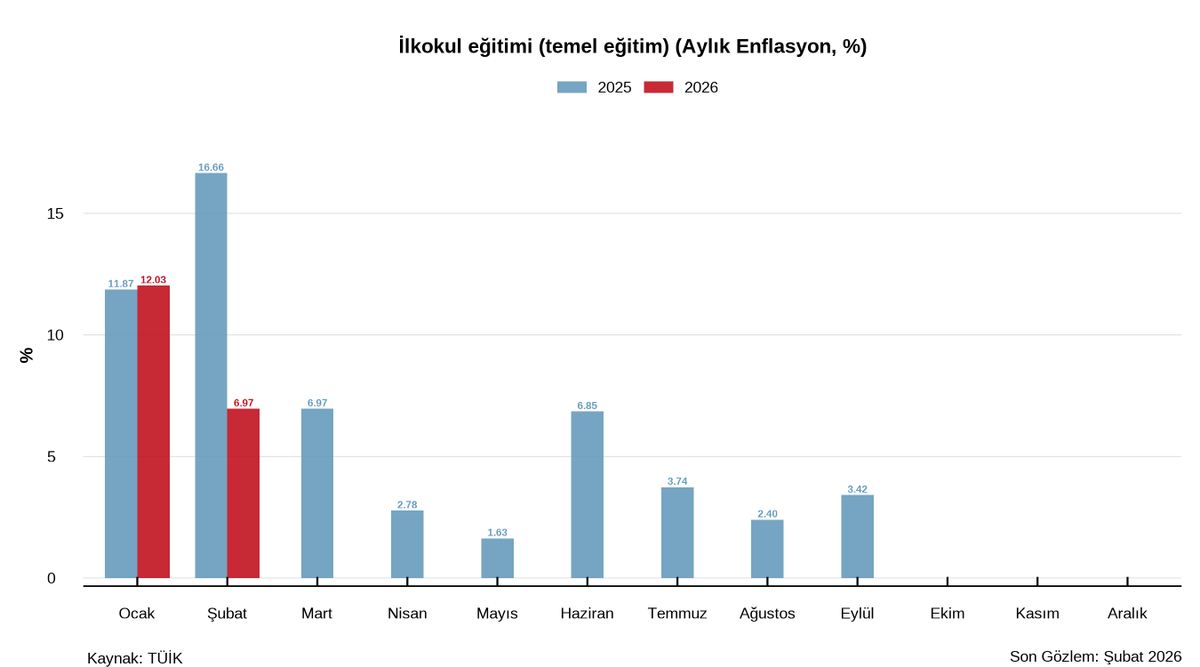
2. Yılın ilk aylarında fiyatlama davranışıyla ilgili olarak takip ettiğimiz ilkokul ve ortaöğretim eğitim ücretlerindeki aylık değişimlere baktığımızda her iki kalemdeki aylık fiyat artışlarının da geçen yılın aynı ayına göre belirgin bir düşüş gösterdiğini izliyoruz (Grafik 4 ve 5 👇 ). İlkokul ücretleri aylık olarak yüzde 6,97 (önceki ay 12,03), ortaokul ve lise ücretleri ise yüzde 6,39 (önceki ay 12,33) artış gösterdi. Bu tablo eğitim sektöründeki fiyat artışlarına yönelik olarak alınan son tedbirlerin etkisinin görülmeye başlamış olabileceğine işaret ediyor. Buradaki ücret artışları aylara yayıldığından dolayı önümüzdeki dönemde de takip etmeyi sürdüreceğiz.
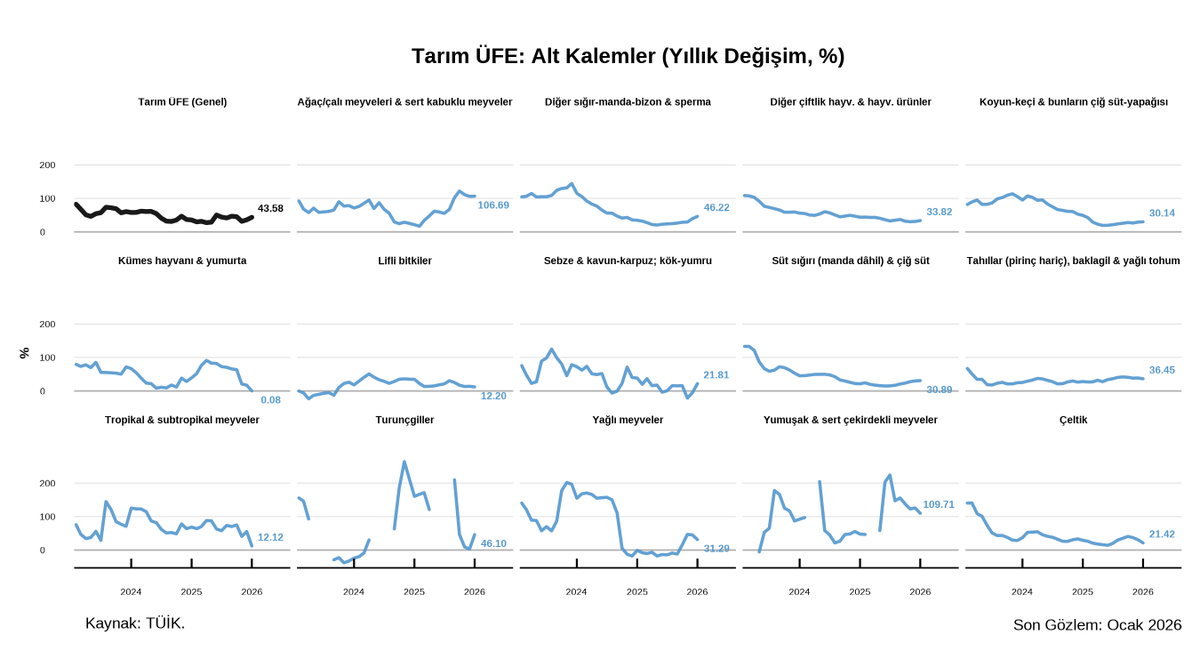
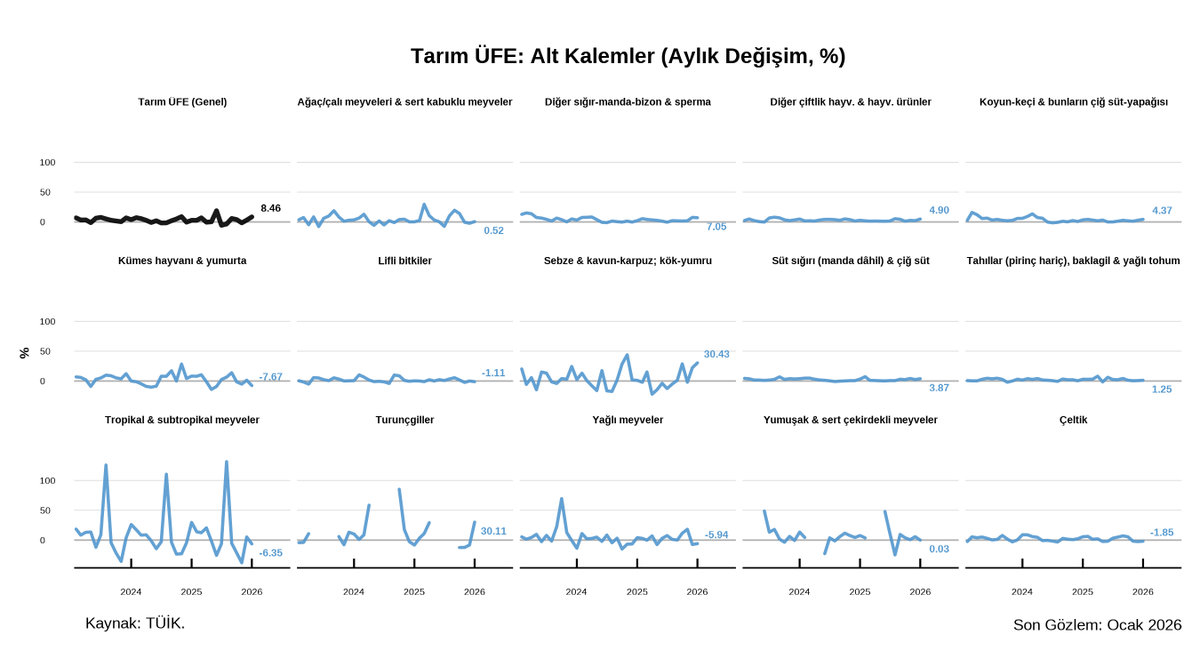
Tarım üretici fiyatları Ocak'ta aylık bazda yüzde 8,46 artarken yıllık enflasyonu da yüzde 43,58'e yükseldi. Aylık yüzde 30 üstü artış gösteren sebzelerin de içinde bulunduğu kategori ile turunçgiller artışta önemli rol oynadı. Ramazan öncesinde beyaz et ve yumurta hariç hayvansal ürünlerdeki aylık üretici fiyat artışları da yüzde 3-5 bandında yüksek bir seyir izliyor.
Meyve fiyatlarındaki yavaşlama devam ederken özellikle kümes hayvanları ve yumurta fiyatlarının aylık bazda yüzde 7,67 gerilemesi tarım üretici fiyatlarındaki artışı sınırlandırdı.
Genel tablo, yılın ilk ayında tarım tarafında üretici fiyat baskılarının güçlü seyrettiğine ve kısa vadede dezenflasyon sürecine belirgin bir katkı veremeyeceğine işaret ediyor. Enflasyon raporu basın toplantısında merkez bankası tarafından yağışların olumlu seyrine de vurgu yapılarak özellikle Mart ayı sonrasında gıda fiyatlarında bir iyileşme beklendiği dile getirilmişti. Bu beklentinin gerçekleşip gerçekleşmeyeceği önümüzdeki aylarda göreceğiz.
#ÜFE #Enflasyon
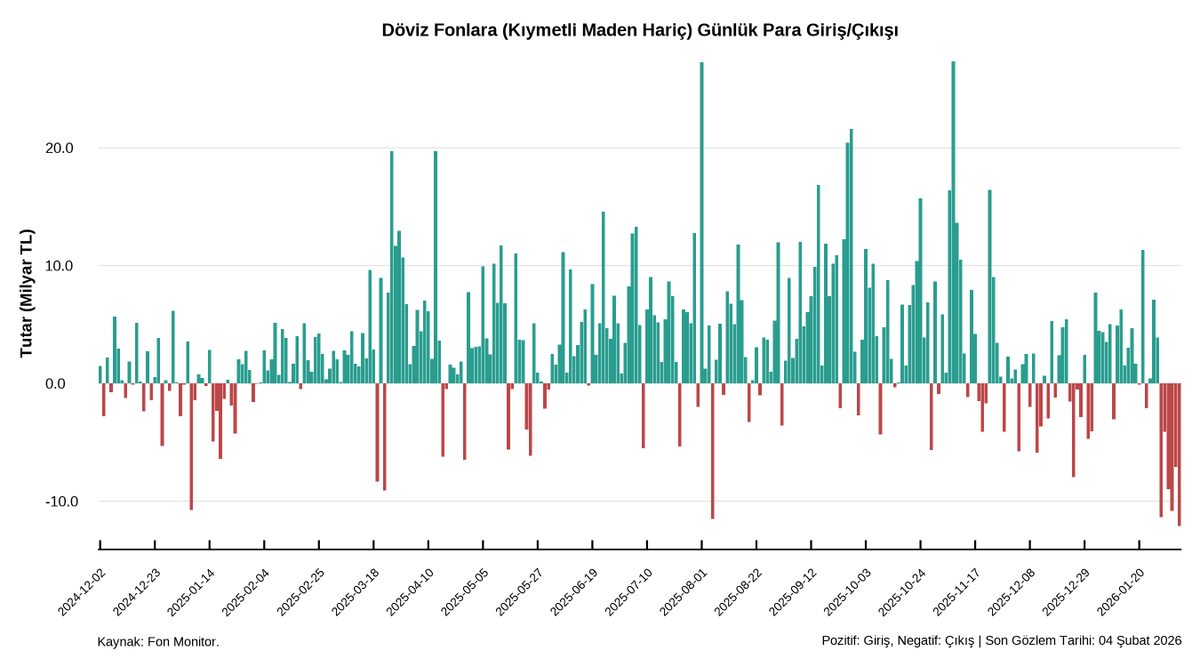
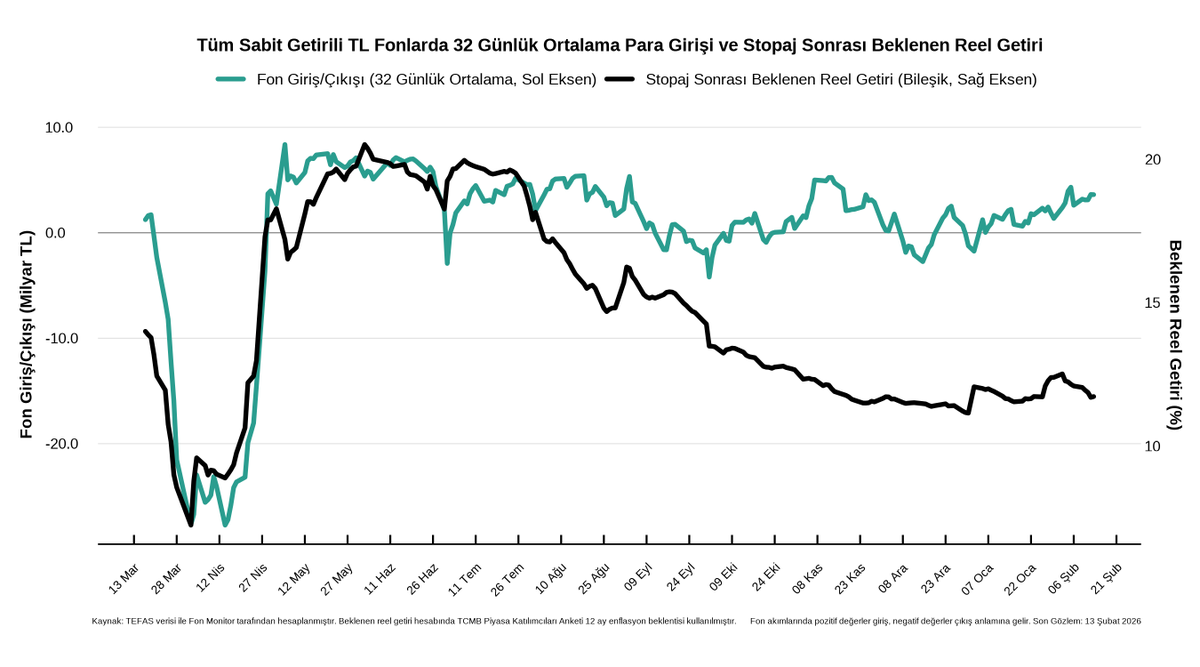
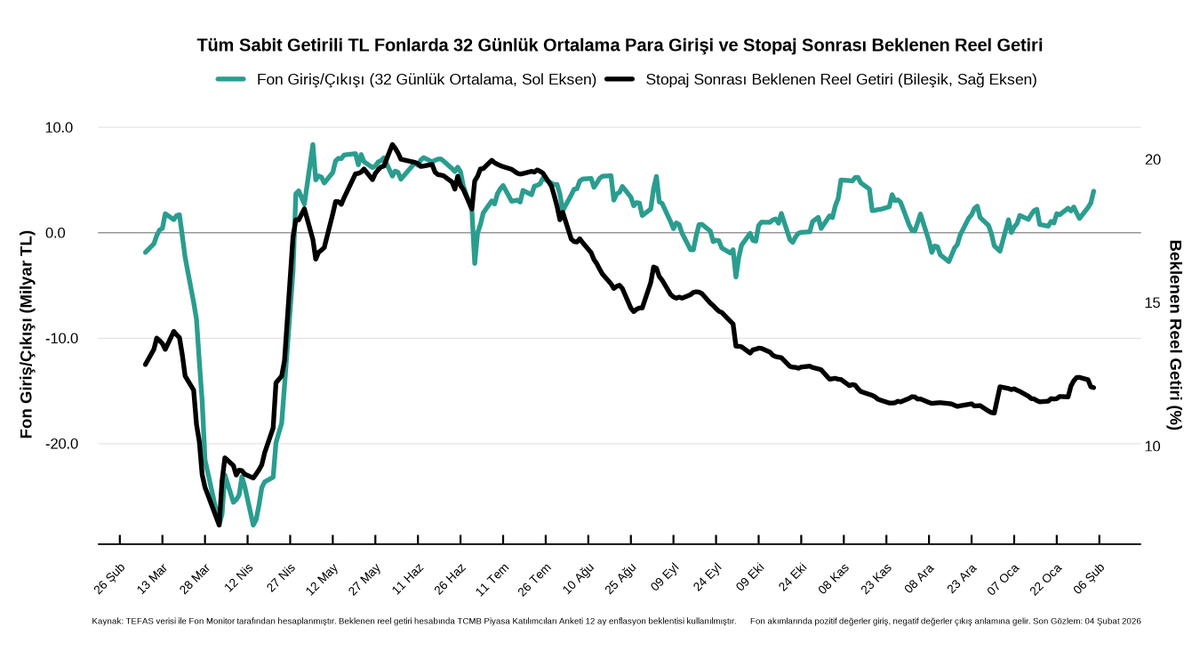
Yabancıların yoğun DİBS alımı yaptığı son dönemde yerli yatırımcı tarafında da ilginin dövizden ziyade TL sabit getirili varlıklara yöneldiği görülüyor. Günlük para giriş-çıkışlarını izleyebildiğimiz yatırım fonları verisi, beklenen reel getiriler geçmişe kıyasla gerilemiş olsa da sabit getirili TL fonlara günlük ortalama girişlerin 5 milyar TL’ye yaklaştığını gösteriyor (Grafik 1 👇). Buna karşılık döviz fonlara akımlar ise uzun süredir görülmeyen ölçüde zayıf ve net çıkış eğiliminde (Grafik 2 👇).
Bu eğilimin arkasında, yabancılar için olduğu gibi yerli yatırımcıların da TL’nin dolar karşısındaki performansına ilişkin görece olumlu beklentileri yer alıyor olabilir.
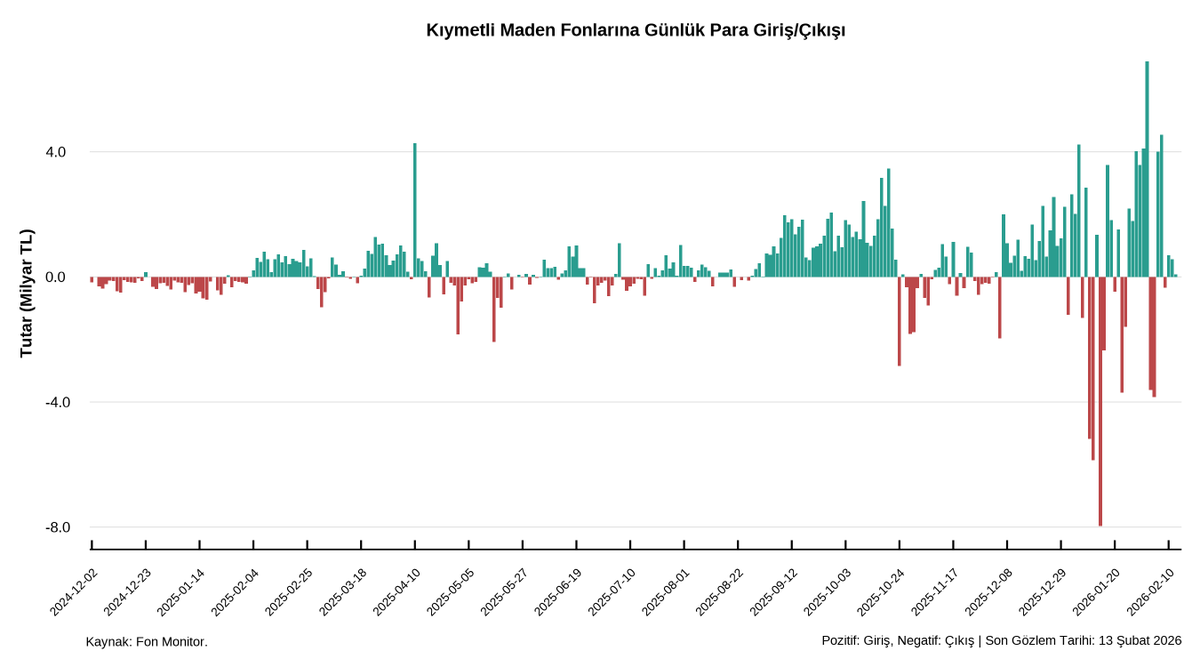
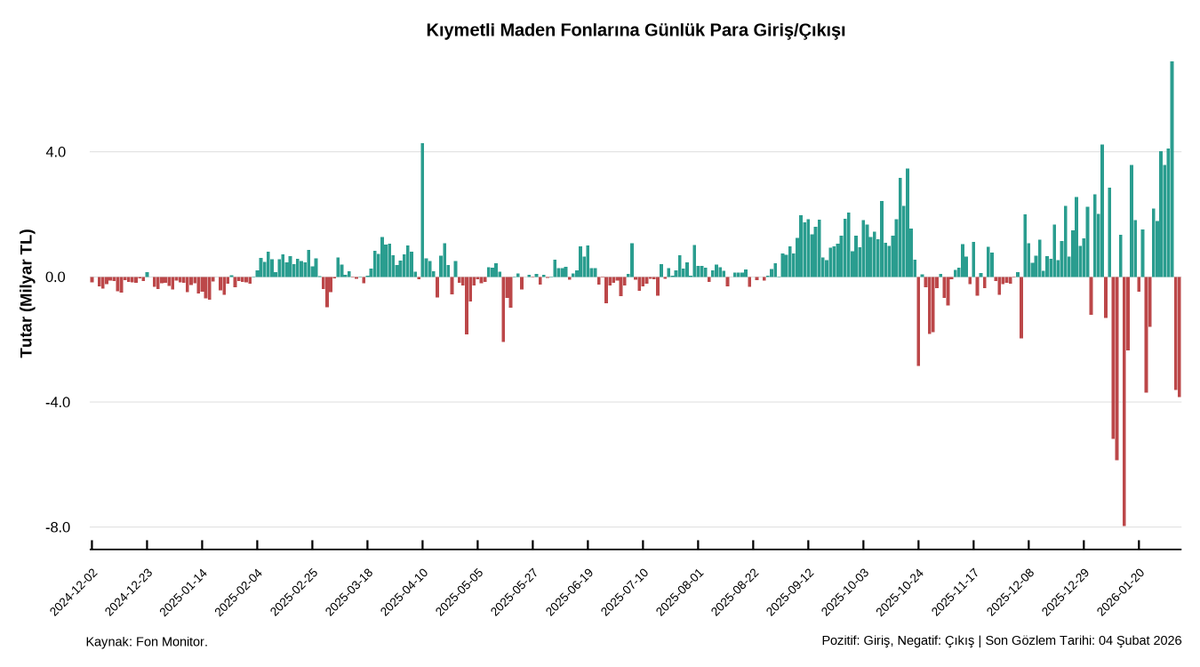
Altın dahil kıymetli madenler tarafında ise henüz yerli yatırımcıların belirgin bir kar realizasyonu yapmadığı görülüyor (Grafik 3 👇).
#DİBS #SabitGetirili #YatırımFonları #DolarTL
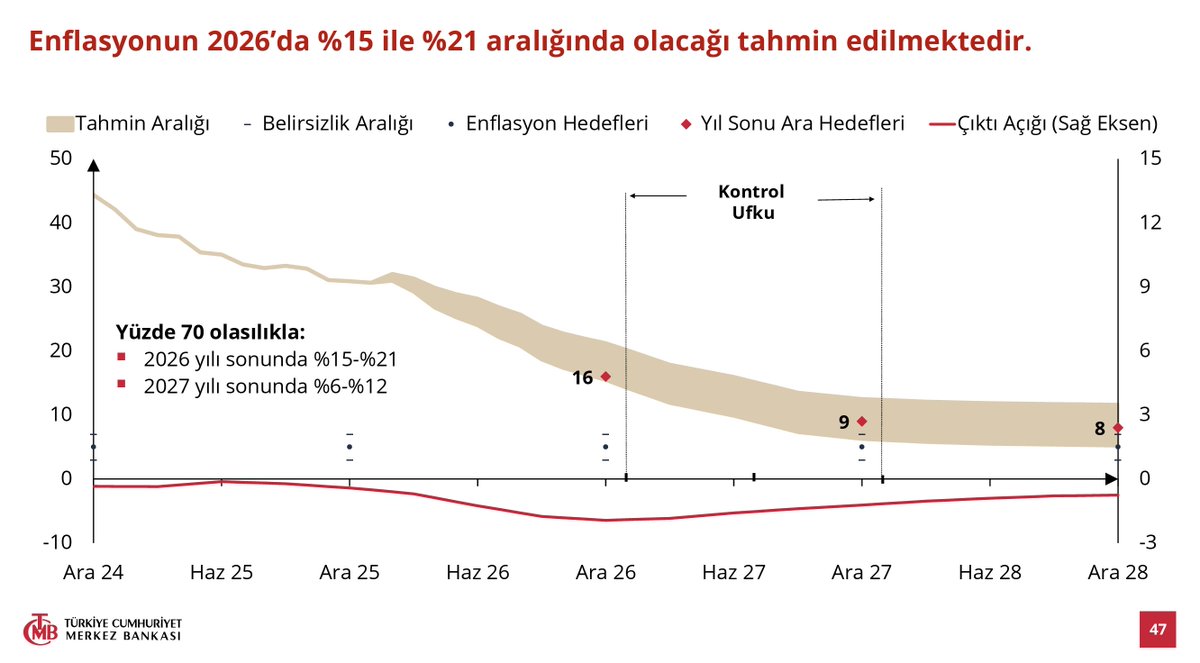
Yılın ilk enflasyon raporuyla 2026 yıl sonu enflasyon tahmin aralığı 2 puan yukarı çekilerek yüzde 15-21 olarak revize edildi. Buna göre merkez bankasının tahmin bandı yüzde 23,2'lik piyasa katılımcılarının yıl sonu enflasyon beklentisinin altında kalmaya devam ediyor.
Merkez bankasının, eğitim ve kira enflasyonunda yıl genelinde belirgin bir yavaşlama beklediği ve Mart sonrasında gıda enflasyonunun yavaşlamasını öngördüğü anlaşılıyor. Enflasyon raporu ile birlikte, kira enflasyonunun yılı yüzde 29,7-35,7 bandında bitirmesinin tahmin edildiği bir senaryo çalışması paylaşıldı. Eğitim tarafında ise son yapılan düzenlemenin enflasyonu belirgin bir şekilde düşürmesi bekleniyor. Düzenlemenin ilk ve ortaokul ücretlerine etkisi önümüzdeki birkaç ayda daha net izlenebilecek.
Toplantının genelinde verilen mesajlardan mevcut koşullarda faiz indirim sürecinin durdurulmasının düşük olasılık taşıdığı, ancak indirim adım büyüklüğünde ayarlama yapılabileceği anlaşılıyor. Bu koşullar altında, Mart toplantısında 50 baz puanlık indirim daha yüksek olasılık taşımakla birlikte, 50–100 baz puan aralığında bir adım bekleyebiliriz.
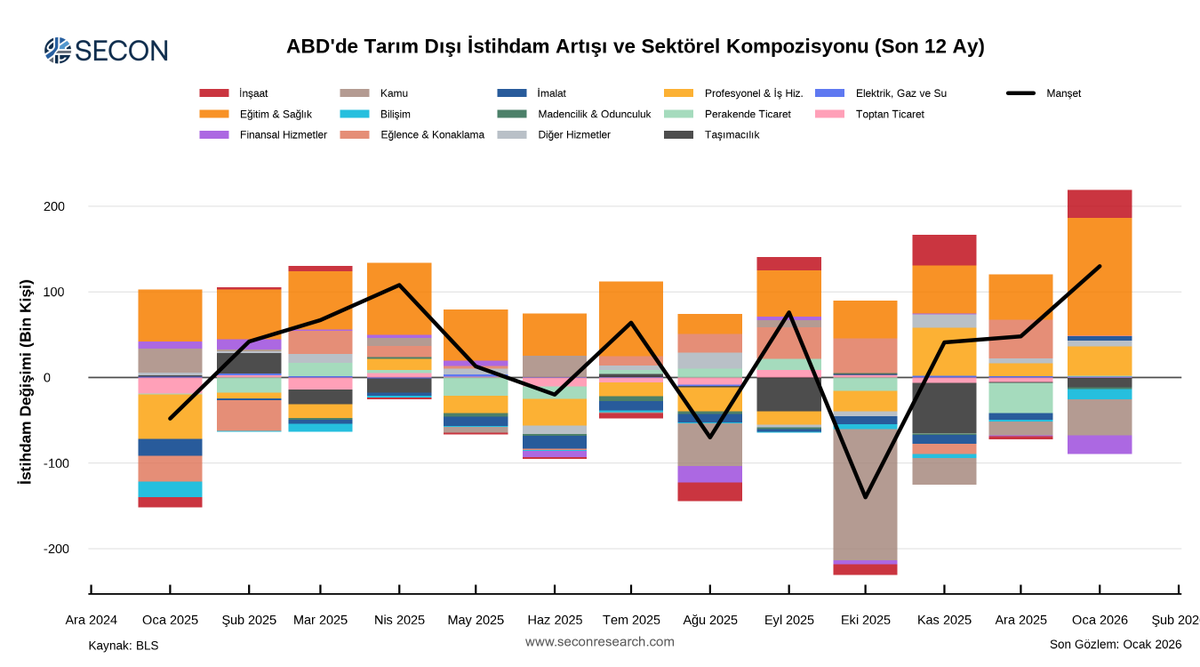
ABD’de tarım dışı istihdam artışı Ocak ayında piyasa beklentisinin belirgin şekilde üzerinde 130 bin olarak gerçekleşti. Önceki aylara ilişkin aşağı yönlü revizyonlara rağmen 3 aylık ortalama istihdam artışı 73 bin ile son 11 ayın en yüksek seviyesine ulaştı (Grafik 1👇).
Ocak ayındaki artışta uzun süredir olduğu gibi sağlık ve eğitim sektörleri öne çıktı. Bu iki sektörde toplam istihdam artışı 137 bin ile manşet rakamın üzerine çıktı. İnşaat ve profesyonel iş hizmetlerindeki artışlar da dikkat çekti (Grafik 2👇).
İşgücüne katılım oranı yükselmesine rağmen istihdamdaki güçlü artışın etkisiyle işsizlik oranı beklentilerin altında kalarak yüzde 4,3’e geriledi (Grafik 3 ve 4👇).
Genel tablo işgücü piyasasında belirgin bir zayıflama olmadığına işaret ediyor. Bu görünüm, FED’in temkinli duruşunu korumasını ve faiz indirim sürecine ilişkin beklentilerin ötelenmesini destekler nitelikte.
#ABD #issizlik #istihdam
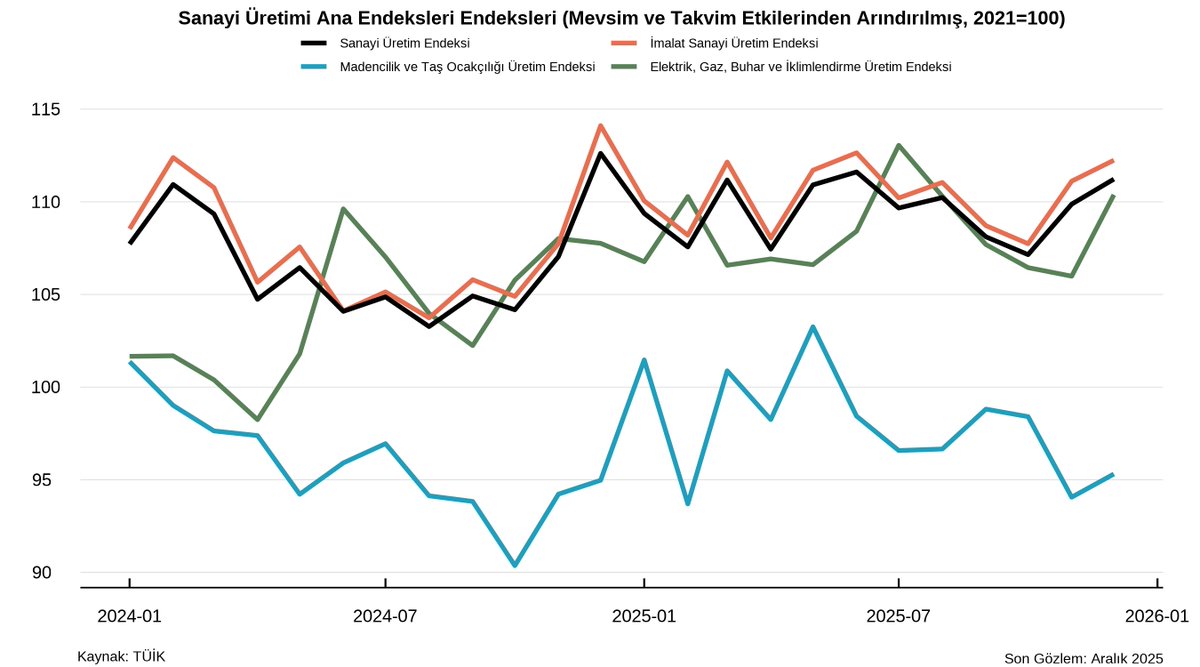
📊 Aralık ayına ilişkin üretim verisi açıklanan sanayi sektöründe üretim aylık yüzde 1,2 artarken geçen yılın aynı ayına göre ise yüzde 2,1 geriledi. Yılbaşında yapılan zamlar öncesinde öne çekilen talebin de etkisiyle geçen yıl olduğu gibi bu yıl da artmasını beklediğimiz sanayi üretiminde Kasım-Aralık dönemindeki artış geçen yılın gerisinde kaldı (Grafik 1👇).
Sanayi üretiminin bileşenlerine baktığımızda ise imalat sanayinde yılın son iki ayında toparlanma görülmesine rağmen özellikle madencilik ve taş ocakçılığı üretimi geçen yılın aksine Kasım-Aralık döneminde geriledi (Grafik 2👇).
Genel olarak sanayi tarafında yavaşlığın devam ettiğini söyleyebiliriz.
#SanayiÜretimi #Ekonomi #Büyüme
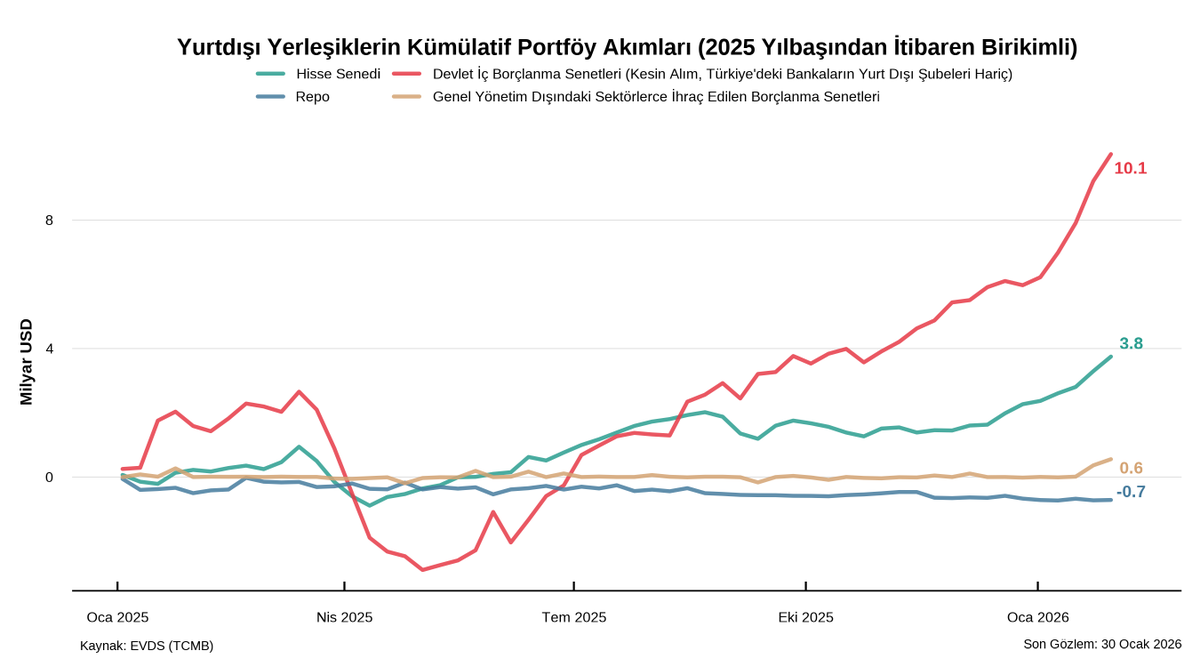
📊 Yabancıların net DİBS alımları Ocak ayında hızlanarak 2025 yılı başından bu yana kümülatif olarak 10 milyar doları aştı (Grafik 1 👇 ). Geçen yıl Mart ayında piyasalarda oynaklığın artması ve TL'nin sert değer kaybı sonrası yaşanan çıkışlar haricinde ise ilgili dönemin tamamında girişler istikrarlı bir şekilde devam etti.
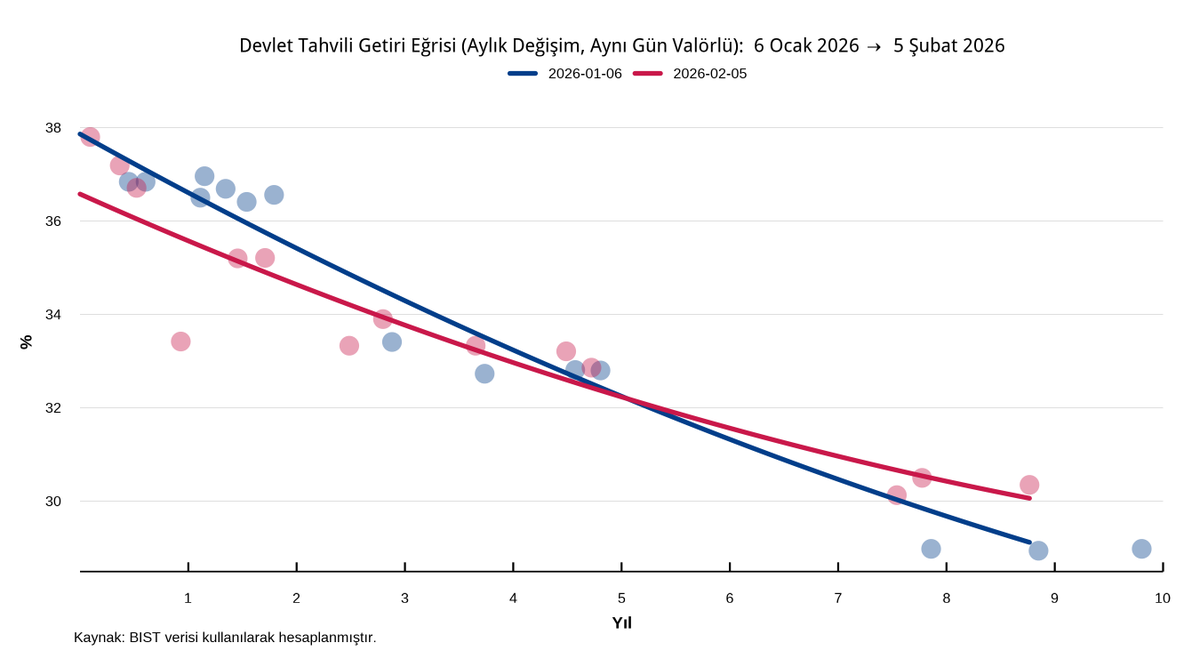
Son 1 ayda BİST'te işlem gören tahvillerin fiyatlamalarına baktığımızda 2 yıl vadeye kadar olan kısa vadeli uçta fiyatlamaların iyileştiği ancak uzun vadeli kısımda faizlerin artış gösterdiğini ve getiri eğrisinin yataylaştığını görüyoruz (Grafik 2 👇 ). Dolayısıyla tahmin ettiğimiz üzere yabancıların kısa vadeli borçlanma araçlarını tercih etmiş olduğu ve uzun vadeli tarafın riskini almak istemedikleri görünüyor.
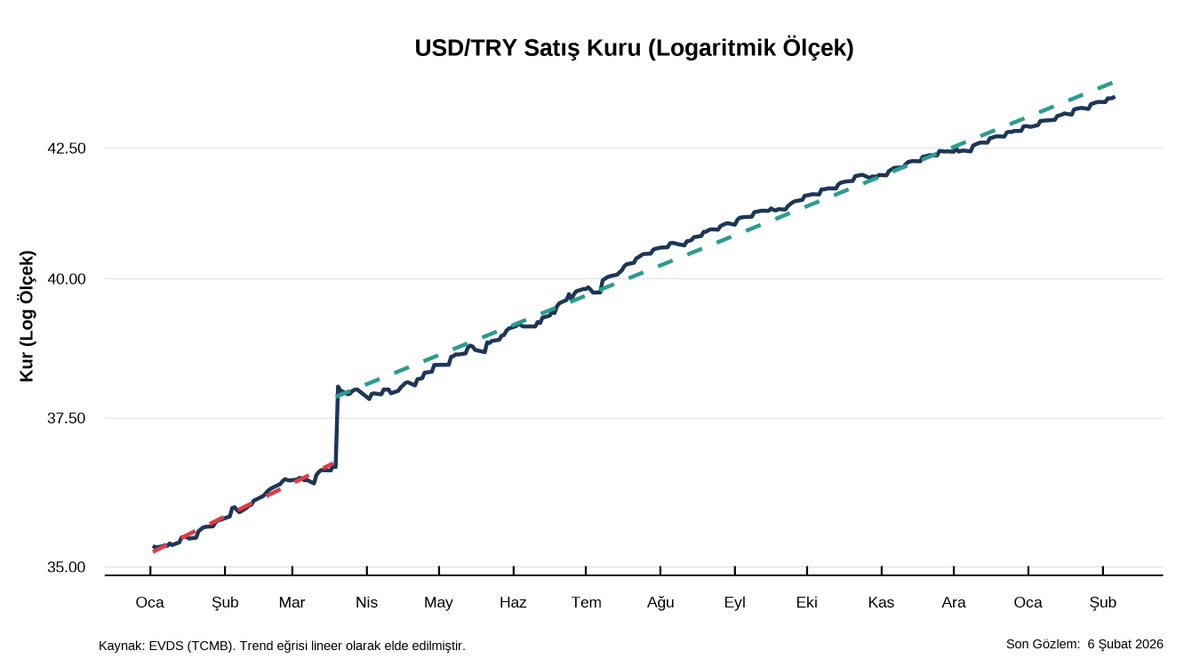
Yabancı yatırımcıların dolar cinsinden yüksek getiri elde edebilmeleri açısından sabit getirili araçların TL cinsi getirisinin yanı sıra dolar kurundaki değişimler de son derece önemli. Merkez bankasının bir kur hedefi olmasa da kurun gelişimine bakıldığında fiilen (de facto) sürünen çapa kur rejimine benzer bir davranış görüyoruz (Grafik 3 👇 ).
Faiz indirimleriyle TL cinsi getiriler düşse de yabancılar için yüksek döviz cinsi getirilerin korunması, dolar kurundaki artış oranının zaman içerisinde faiz indirimlerine paralel olarak gerilemesine bağlı. Son dönemde kurun lineer trendin altında kalması dolar kurunun artış oranındaki yavaşlamaya işaret ediyor (Grafik 3 👇 ). Dolayısıyla yabancı yatırımcılar için bu kur patikasının ne kadar daha bu şekilde devam edeceği büyük önem arz ediyor. Bu hassasiyeti geçtiğimiz yıl Mart ayı sonrasındaki yabancıların net DİBS satışları da açık bir şekilde gösteriyor.
Belki biraz ironik ama enflasyon tarafında işler çok da istediğimiz gibi gitmediğinde ithal girdi maliyetlerini kontrol ederek dezenflasyonu sürdürebilmek adına merkez bankasının TL'nin reel olarak değerlenmesine olan ihtiyacı artıyor ve bu da yabancıların kur beklentilerini olumlu etkileyerek TL varlık iştahını kısa vadede yükseltebiliyor.
Beklentimizin üzerinde bir asgari ücret artışı ve Ocak ayında gıda fiyatlarının da olumsuz seyri ile birlikte dezenflasyon tarafında işler çok da istenildiği gibi gitmemesine rağmen son 1 ayda net DİBS alımlarının artmış olmasında yabancı yatırımcıların kur patikasına ilişkin beklentisindeki olumlu değişimin etkisi olabilir.
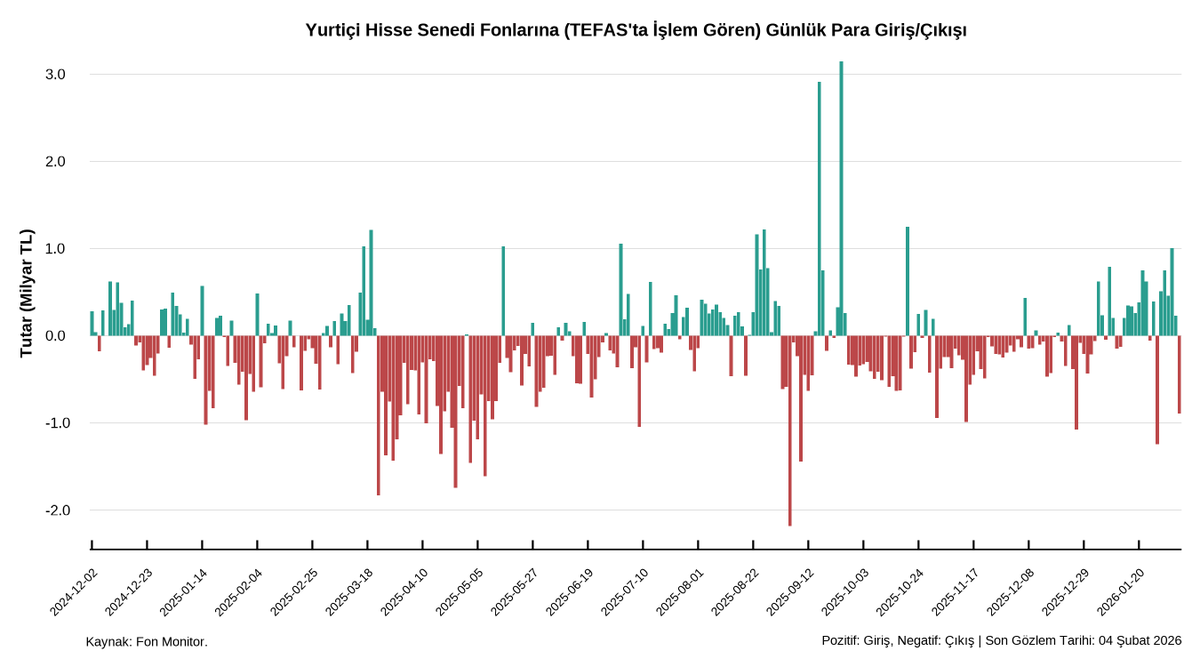
3. Hisse senedi tarafına baktığımızda ise borsada bu yıl kademeli bir iyileşme görülebileceği beklentimize de paralel olarak yılın ilk ayında TEFAS'ta işlem gören yurtiçi hisse senedi fonlarına geçtiğimiz yıl Ağustos ayından bu yana gerçekleşen en kuvvetli ve düzenli para girişlerinin olduğunu görüyoruz (Grafik 5 👇 ). Şirket bilançolarındaki iyileşmenin zaman alacak olması nedeniyle bu taraftaki toparlanmanın kademeli olması beklenebilir. Buna rağmen yatırımcı ilgisinin önceki aylara kıyasla güçlendiği anlaşılıyor.
1. Yatırımcı davranışlarını eşzamanlı takip edebilmek açısından yatırım fonları önemli bir veri kaynağı sunuyor. Yılın ilk ayı geride kalırken fonlardaki para giriş-çıkışlarına baktığımızda, özellikle Ocak ayındaki pozitif tahvil-bono fiyatlamalarına paralel olarak getirileri yükselen sabit getirili TL fonlara girişlerin güçlendiği görülüyor (Grafik 1 👇 ).
#YatırımFonları #FonAkımları #TEFAS #PortföyDağılımı #YatırımcıDavranışı
2. Döviz fonlardan uzun süredir görmediğimiz boyutta düzenli çıkışlar yaşanırken (Grafik 2 👇 ) bunun bir kısmının YP mevduat tarafına, bir kısmının ise kıymetli maden fonlarına yöneldiği anlaşılıyor (Grafik 3 ve 4 👇 ). Özellikle kıymetli maden tarafında oluşan güçlü pozisyonlar değerlendirildiğinde önümüzdeki dönemde bu tarafta meydana gelebilecek kar realizasyonlarının diğer varlık sınıfları için önemli olacağı söylenebilir. Kıymetli maden fiyatlarında geçen hafta izlediğimiz düzeltme hareketi sonrası yatırım fonları tarafında günlük 4 milyar TL'ye yaklaşan çıkışlar olsa da şu an için para akışı trendinin tersine döndüğünü söylemek için erken.
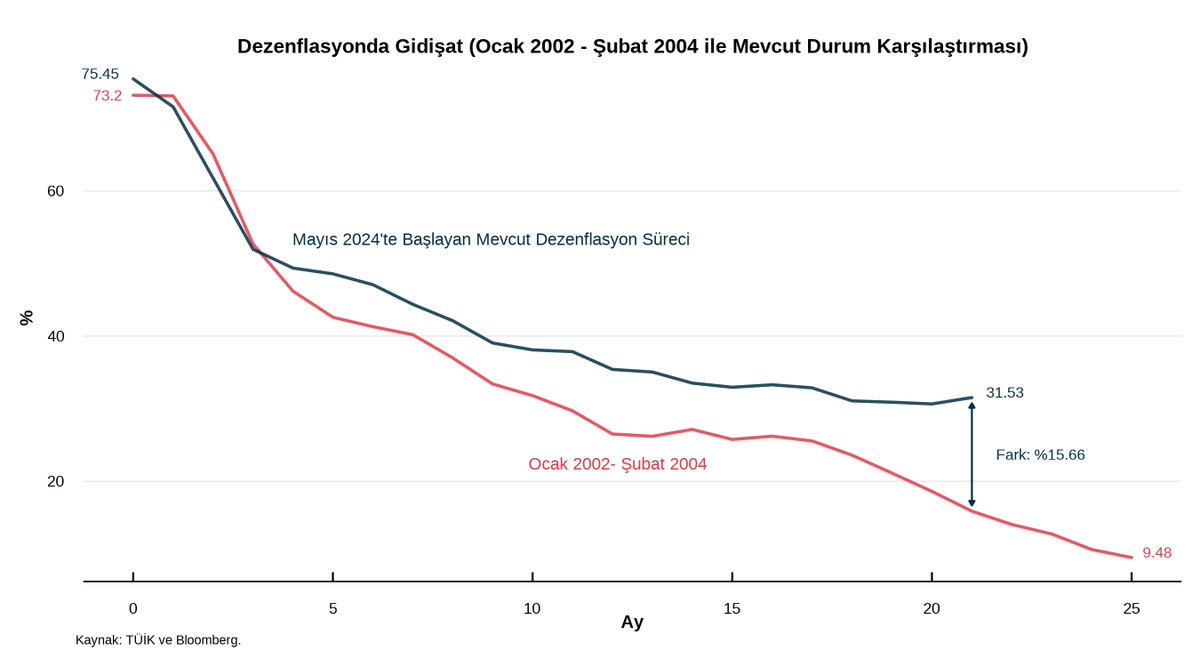
3. Mevcut fiyat gelişmeleri yüzde 16 olan yıl sonu ara hedefinin önemli düzeyde üzerinde kalınacağı beklentisini desteklemeyi sürdürüyor. İçinde bulunduğumuz dezenflasyon sürecinin 22 yıl önceki dezenflasyon deneyimine kıyasla yavaşlığı yirminci ay itibarıyla 9,8 puan seviyesinde yer alıyor (Grafik 8 👇 ). Bunun bir kısmı o döneme nazaran kamu maliyesinin verdiği desteğin daha düşük olmasından kaynaklanırken bir kısmı da kredibilite açığından geliyor.
#enflasyon #tufe
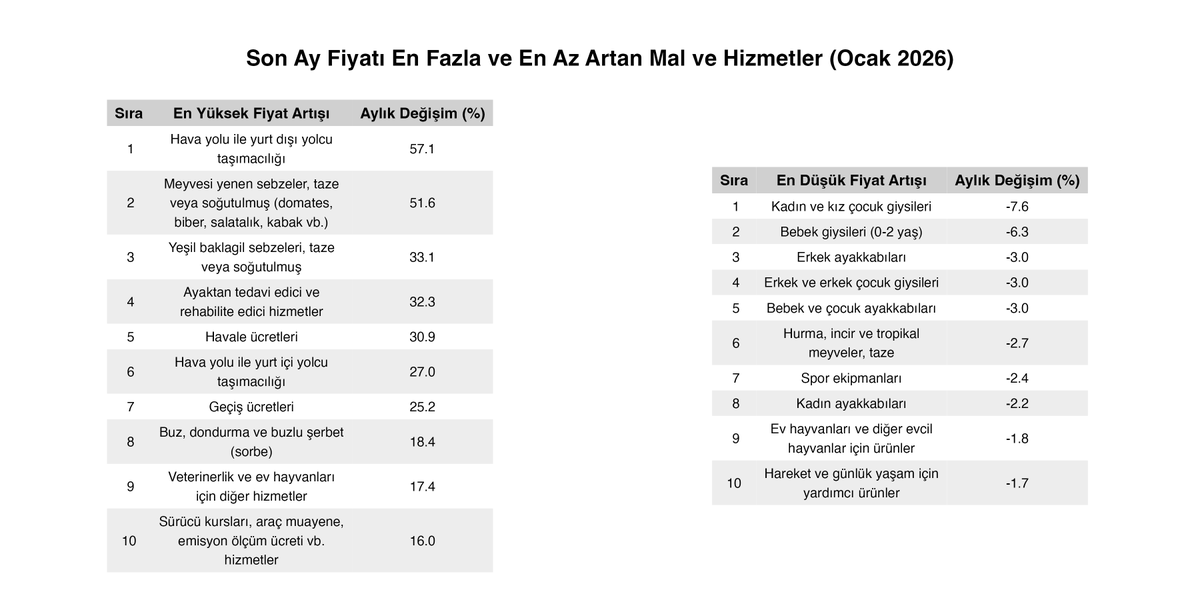
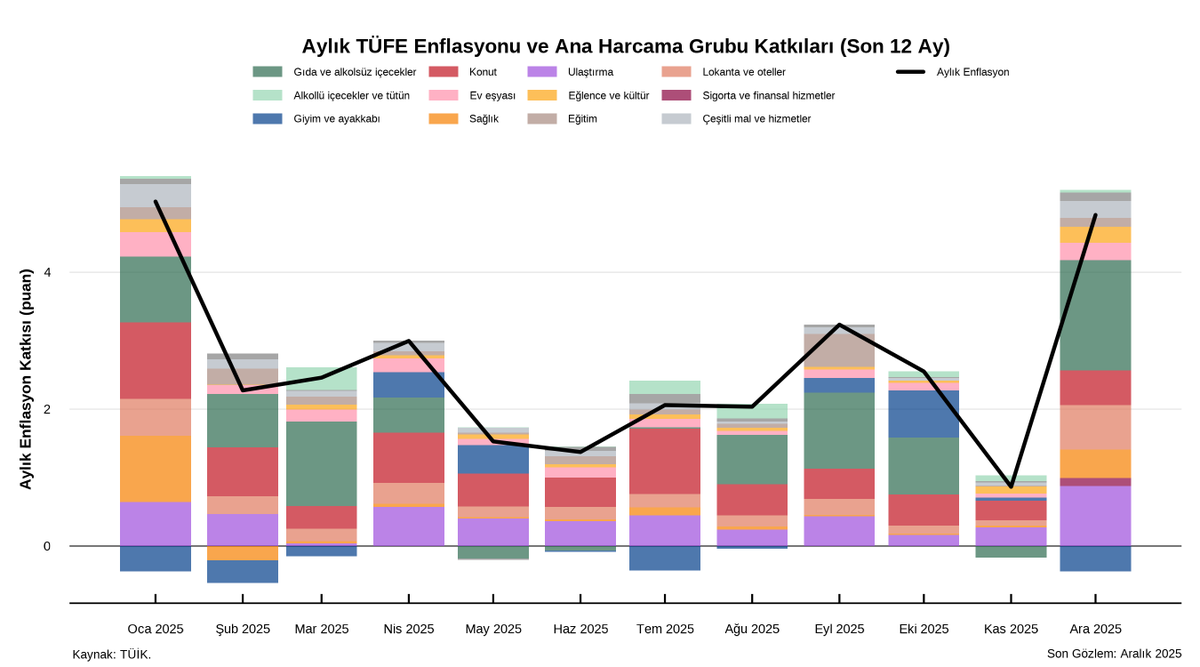
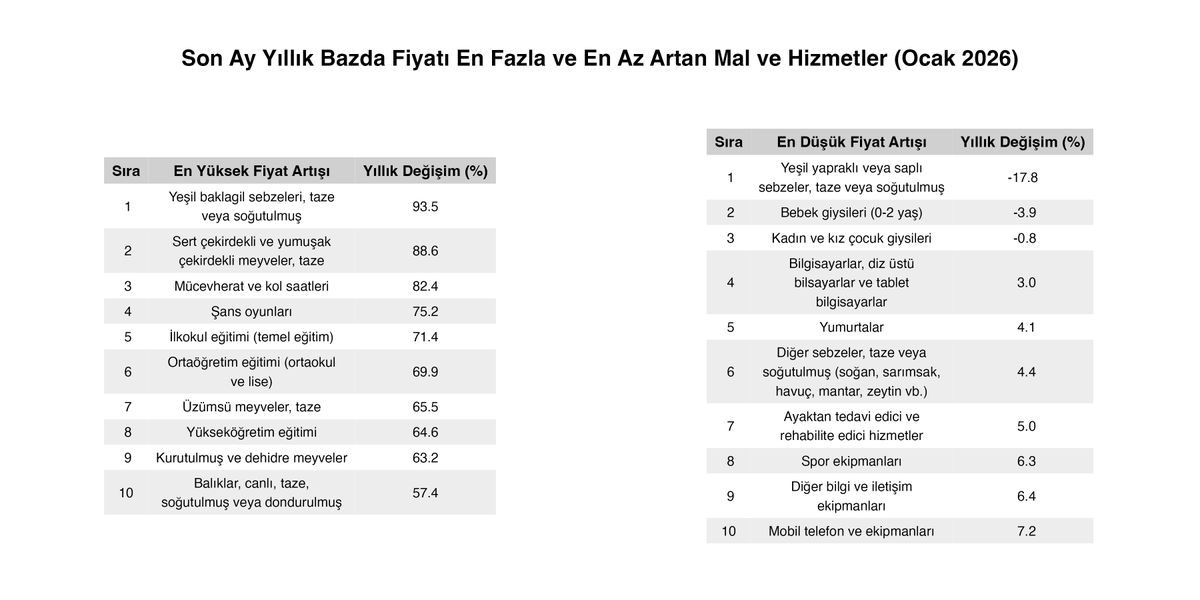
1. Ocak ayı tüketici enflasyonu piyasa beklentilerini aşarak aylık bazda yüzde 4,84 ile geçen yılın Ocak ayına oldukça yakın bir seviyede gerçekleşti. Aylık enflasyonun yarısından fazlası gıda ve ulaştırma fiyatlarındaki artışlardan kaynaklanıyor (Grafik 1 👇 ). Sebze fiyatlarındaki kuvvetli artışlar gıda enflasyonunu yukarı çekerken hava yolu taşımacılığına ilişkin zamlar da ulaştırma enflasyonunu olumsuz etkiledi.
Aylık enflasyonun ana eğilimi hesaplamalarıma göre geçen yıl Ocak ayının altında kalsa da geçtiğimiz aya göre sınırlı bir artış göstermiş görünüyor.
#enflasyon #tufe
2. Yıllık kira enflasyonunun hızlı düşüşünü sürdürmesi olumlu olsa da fiyatlama davranışının seyri açısından bu aylarda özellikle dikkat edilmesi gereken ilkokul ile ortaokul ve lise ücretlerindeki artış hızlarında belirgin bir gerileme görülmüyor. İlkokul ücretleri yıllık olarak yüzde 67,5 (önceki ay 71,2), ortaokul ve lise ücretleri ise yüzde 69,9 (önceki ay 70,6) artış gösterdi. Buradaki ücret artışları aylara dağıldığından dolayı önümüzdeki dönemde de takip etmeyi sürdüreceğiz. Ancak eğitim tarafında katılığın genel itibarıyla devam ettiği söylenebilir.
#enflasyon #tufe